
Um cartão cripto pessoal pode ser utilizado para pagar assinaturas de software, servidores em nuvem e viagens internacionais a trabalho. No entanto, seu uso contínuo para cobrir despesas de uma empresa exige atenção à titularidade da conta, ao contrato do cartão e à gestão financeira.
Para um pequeno negócio administrado por uma única pessoa, a experiência de uso dos dois tipos de cartão pode ser bastante semelhante. As diferenças se tornam mais relevantes quando várias pessoas precisam administrar recursos da empresa. Quem tem autorização para fazer pagamentos? Como revogar permissões após o desligamento de um funcionário? Quem responde pelas assinaturas contratadas? Os registros das transações podem ser incorporados diretamente à contabilidade? Todas essas questões exigem regras claras.
As principais diferenças entre um cartão cripto pessoal (Personal Crypto Card) e um cartão cripto empresarial (Business Crypto Card) estão na titularidade jurídica da conta, na verificação de identidade, nas permissões de uso dos recursos e na gestão financeira. A classificação do produto como cartão de débito, pré-pago ou de crédito depende de sua estrutura de financiamento e das relações contratuais envolvidas.
1. Um cartão pessoal pode pagar despesas da empresa, mas é preciso verificar se o uso comercial é permitido
Os cartões cripto pessoais normalmente são solicitados por pessoas físicas. Após a verificação de identidade, o titular pode realizar pagamentos com moeda fiduciária, ativos digitais ou limite de crédito disponível, conforme a estrutura de financiamento do produto.
O fato de um estabelecimento aceitar o pagamento, porém, não significa que o emissor do cartão autorize aquela finalidade.
Por exemplo, o contrato do cartão pré-pago da Crypto.com nos Estados Unidos restringe expressamente seu uso a fins pessoais e exclui atividades comerciais. Os termos norte-americanos do Coinbase One Card também determinam que o cartão se destina a despesas pessoais, familiares e domésticas, sem permitir seu uso comercial.
Essas restrições se aplicam aos respectivos produtos, mas demonstram uma distinção importante: conseguir pagar AWS, Google Workspace ou outro serviço empresarial não significa que o emissor permita usar o cartão regularmente para despesas da companhia.
Para um profissional autônomo, pagar ocasionalmente um software de trabalho com o cartão pessoal e registrar a despesa pode ser relativamente simples. A situação se complica quando uma empresa depende continuamente dos cartões pessoais dos funcionários para pagar publicidade, servidores, compras e viagens.
A conta pertence à pessoa física, e o histórico de pagamentos fica registrado em seu nome. Se o funcionário sair da empresa, o cartão for bloqueado ou a conta passar por uma nova análise, a companhia talvez não tenha autorização para resolver diretamente essas questões. Reembolsos, renovações de assinaturas e contestações de pagamentos também podem ser afetados.
Por isso, a empresa deve examinar o contrato específico do cartão para verificar se o uso comercial é permitido, se a conta pode ser aberta em nome da pessoa jurídica e a quem cabem as responsabilidades por faturas, estornos e pagamentos.
2. A verificação de cartões empresariais abrange a companhia e as pessoas por trás dela
A solicitação de um cartão cripto pessoal envolve principalmente procedimentos de KYC (Know Your Customer, conheça seu cliente). Normalmente, são verificados os documentos de identificação do solicitante, seu endereço residencial e a autenticidade de sua identidade, além da origem dos recursos quando necessário.
Os cartões empresariais também exigem a verificação KYB (Know Your Business, conheça sua empresa).
O KYB tem como foco a empresa enquanto pessoa jurídica. Além dos documentos de registro, o emissor precisa compreender suas atividades efetivas, a estrutura societária e de controle e quais pessoas estão autorizadas a administrar a conta em nome da organização.
De acordo com os requisitos de verificação empresarial da Reap, atualizados em setembro de 2026, a documentação pode incluir certificado de constituição, atos constitutivos, estrutura societária e informações sobre administradores e beneficiários finais (Ultimate Beneficial Owner, UBO). Os representantes responsáveis pela conta também precisam apresentar documentos de identificação e comprovação de seus poderes. As exigências específicas variam conforme a jurisdição de registro e o tipo de empresa.
As principais diferenças entre os processos de verificação são:
Item de verificação | Cartão cripto pessoal | Cartão cripto empresarial |
|---|---|---|
Solicitante | Pessoa física | Empresa ou outra entidade empresarial elegível |
Verificação principal | KYC | KYB e KYC das pessoas físicas relevantes |
Documentos de identificação | Documento de identidade, passaporte ou outro documento aceito | Documentos de registro da empresa e identificação dos administradores e beneficiários finais |
Comprovação de endereço | Endereço residencial da pessoa física | Endereço registrado da empresa, endereço operacional e endereços das pessoas relevantes |
Origem dos recursos | Renda pessoal, patrimônio ou histórico de transações | Receita empresarial, origem dos recursos e comprovação das atividades comerciais |
Verificação de permissões | Principalmente a identidade do titular | Também os poderes dos representantes da conta, administradores e usuários autorizados |
As jurisdições adotam critérios diferentes para participação societária, controle efetivo e diligência devida na identificação de beneficiários finais. Algumas empresas também podem passar por análises adicionais em razão do setor de atuação, da estrutura de propriedade ou da classificação de risco.
Empresas Web3 com operações internacionais precisam preparar essa documentação com atenção especial. Quando o país de constituição, o local das operações, a residência dos administradores e a origem dos recursos em stablecoins estão distribuídos por diferentes países, a análise tende a ser mais complexa do que a abertura de um cartão pessoal no mercado doméstico.
Mesmo após a conclusão do KYB, pode ser necessário verificar individualmente a identidade de cada portador autorizado. Administradores de conta, profissionais da área financeira e funcionários em geral também podem estar sujeitos a exigências diferentes.
3. Os recursos de um cartão empresarial nem sempre vêm do saldo de stablecoins da companhia
Dois cartões cripto empresariais podem aceitar USDT ou USDC e, ainda assim, apresentar estruturas de financiamento completamente diferentes.
Entre os modelos mais comuns estão o depósito antecipado de moeda fiduciária ou stablecoins, com dedução dos pagamentos do saldo disponível; o uso de stablecoins como garantia para obter um limite de crédito; e a utilização de uma linha de crédito corporativa independente, com pagamento da dívida conforme o ciclo de faturamento.
O crédito garantido por stablecoins merece atenção especial.
A Reap oferece um exemplo. Segundo sua documentação oficial do Business Account, atualizada em 3 de novembro de 2026, a empresa disponibiliza um cartão de crédito empresarial Visa garantido por ativos dados em garantia, com suporte a dólares americanos e dólares de Hong Kong. As empresas podem oferecer USDC ou USDT como garantia para obter um limite de crédito. A proporção divulgada entre o valor da garantia e o limite disponibilizado é de 1:1.
Isso significa que depositar stablecoins não equivale simplesmente a carregar um cartão pré-pago. Os ativos são utilizados para garantir uma operação de crédito.
Suponha que uma empresa deposite na Reap USDC no valor de US$ 10.000 como garantia. Com base na proporção divulgada, ela recebe um limite de crédito de US$ 10.000 e, posteriormente, paga US$ 2.000 por serviços de software.
Essa compra gera um saldo devedor no cartão de crédito. Ela não provoca a dedução imediata de US$ 2.000 dos ativos oferecidos em garantia.
Conforme as instruções de uso dos cartões empresariais da Reap, as empresas precisam quitar mensalmente os saldos pendentes, por transferência bancária ou utilizando os ativos dados em garantia. Quando a garantia é utilizada para pagamento, o limite de crédito diminui proporcionalmente. Os procedimentos também estão sujeitos ao saldo da conta e às condições aplicáveis.
Por isso, a área financeira deve registrar separadamente os ativos em garantia, o limite de crédito, as despesas realizadas com o cartão e os pagamentos efetivos da dívida. O depósito da garantia não deve ser tratado como se fosse uma despesa de consumo.
Esse exemplo descreve o mecanismo de crédito garantido divulgado publicamente pela Reap. Não significa que todos os cartões cripto empresariais adotem a mesma estrutura.
Nos produtos pré-pagos, a contabilização se concentra em saldos, depósitos e conversões de ativos. Nos produtos de crédito garantido, também é necessário considerar o endividamento da empresa, os ativos comprometidos e os registros de pagamento. A cobrança de juros ou encargos financeiros em outros produtos depende de seus contratos específicos e não pode ser presumida para a Reap.
As empresas devem verificar quem mantém a custódia dos ativos dados em garantia, se eles podem ser retirados, como seriam tratados em caso de inadimplência e quais direitos contratuais a companhia conservaria caso a plataforma interrompesse seus serviços.
Essas questões afetam o controle efetivo da empresa sobre seus recursos. Tarifas de pagamento e percentuais de cashback influenciam os custos, mas não refletem integralmente o impacto dos recursos imobilizados, dos riscos de custódia e das condições de crédito.
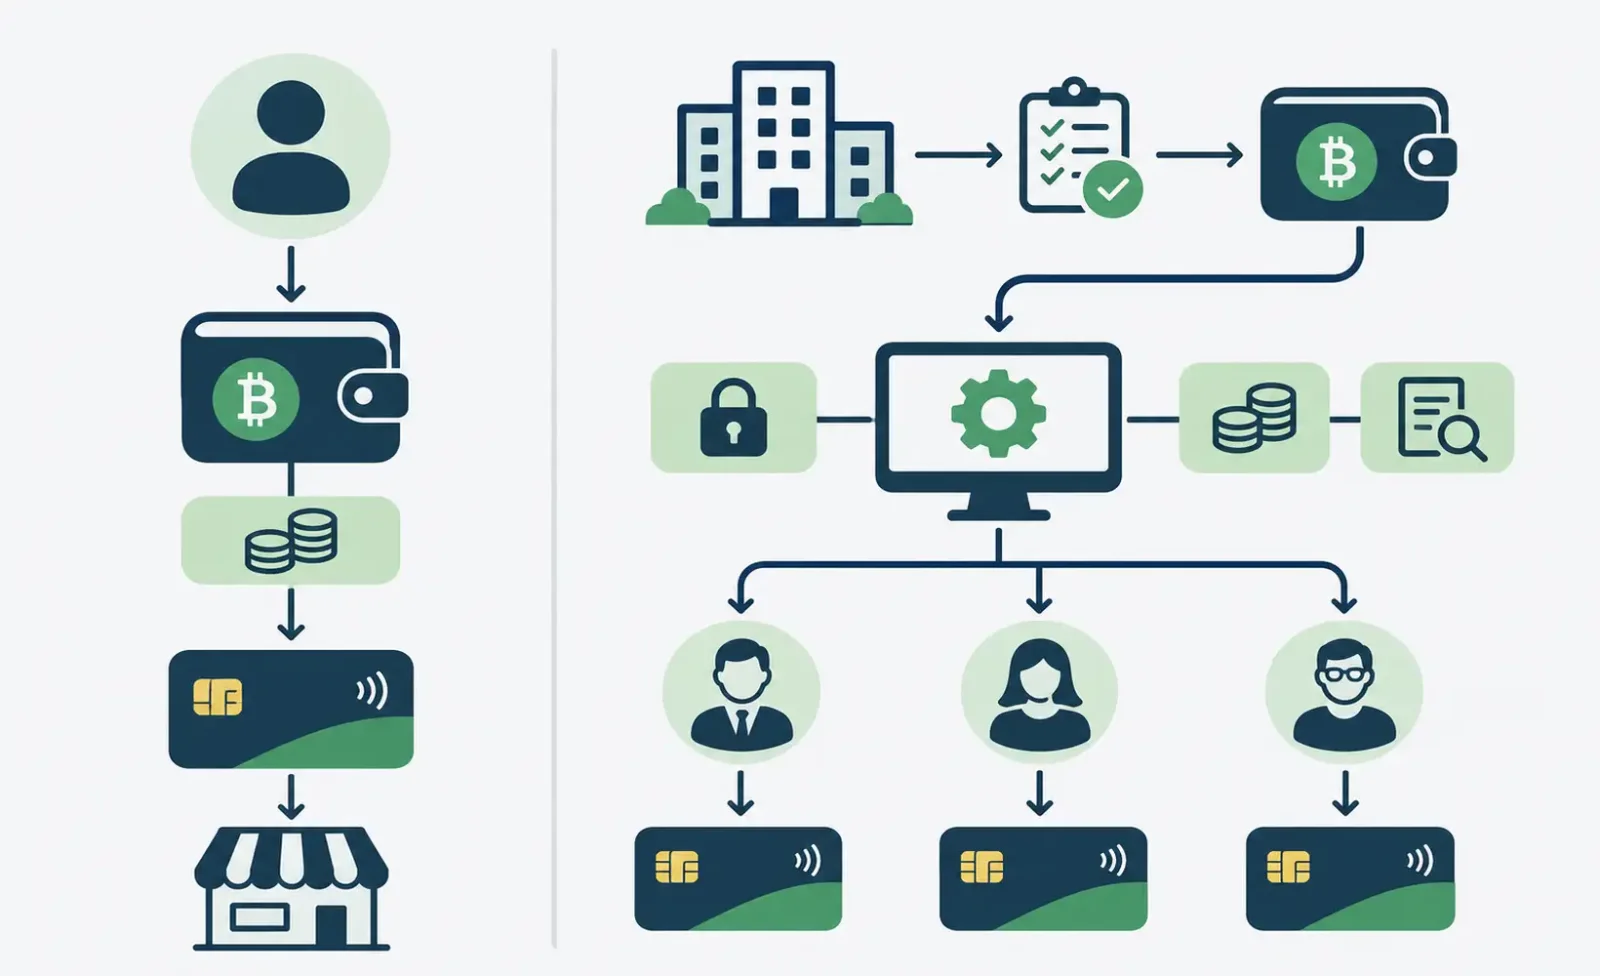
4. Como administrar as permissões dos funcionários e a responsabilidade pelos pagamentos
Para empresas que contratam regularmente softwares, serviços em nuvem e publicidade, executar um pagamento não costuma ser o maior desafio. O ponto central é controlar as permissões de gastos de vários funcionários, uma necessidade que os cartões pessoais dificilmente conseguem atender da mesma maneira.
Imagine uma empresa de internet com operações internacionais e oito funcionários. A equipe técnica contrata ferramentas de desenvolvimento e serviços em nuvem; a área de marketing compra anúncios; e a equipe operacional cuida das despesas cotidianas.
Se todos utilizarem um único cartão virtual em nome do fundador, alguns pagamentos poderão ser realizados, mas será difícil identificar a responsabilidade por cada despesa. O compartilhamento dos mesmos dados de cartão aumenta o risco de exposição das credenciais. Quando uma assinatura continua gerando cobranças, também pode ser complicado identificar seu responsável. Se o cartão precisar ser substituído, vários departamentos poderão ser afetados.
A empresa pode distribuir essas permissões por meio de cartões individuais para funcionários, limites de gastos e restrições por categoria de estabelecimento. A equipe técnica pode utilizar um cartão exclusivo para serviços em nuvem, enquanto marketing usa outro para publicidade. Quando um funcionário se desliga, suas permissões são revogadas.
Essas funcionalidades não são exclusivas dos cartões cripto empresariais.
As soluções de cartões virtuais empresariais da Visa e os controles de pagamentos empresariais da Mastercard também tratam o controle de despesas como uma função importante dos pagamentos comerciais. A possibilidade de restringir categorias de estabelecimentos, definir limites de gastos ou administrar usuários autorizados depende do emissor e do programa específico do cartão.
Nos cartões cripto empresariais, as permissões dos funcionários também precisam estar integradas às contas de stablecoins, aos limites de crédito garantidos por ativos e à contabilidade corporativa. Por exemplo, quando vários empregados compartilham uma linha de crédito empresarial, a companhia deve controlar os gastos de cada cartão e, simultaneamente, acompanhar o saldo devedor total da conta e a utilização dos ativos em garantia.
A autorização para gastar pode ser delegada aos funcionários, mas a responsabilidade pela conta e pela gestão dos recursos precisa continuar claramente definida.
Solicitar um cartão em nome da empresa não significa necessariamente que ela seja a única responsável por todas as perdas e dívidas decorrentes das transações.
Nos programas tradicionais de cartões corporativos, existem modelos em que a empresa assume integralmente a responsabilidade pelos pagamentos, outros em que o funcionário responde parcial ou totalmente e modelos que distribuem as obrigações entre as partes conforme o contrato. Os cartões cripto empresariais também exigem a análise de seus acordos específicos.
No caso dos cartões de crédito, é especialmente importante identificar quem possui a obrigação legal de pagar a dívida, se os funcionários são apenas portadores autorizados e como os ativos em garantia podem ser utilizados para quitar obrigações. Embora os cartões pré-pagos e de débito não utilizem a mesma estrutura de crédito, também é necessário definir a responsabilidade por transações não autorizadas, cobranças excessivas e disputas relacionadas à conta.
Após o desligamento de um funcionário, o administrador consegue bloquear imediatamente seu cartão? Como são tratadas as pré-autorizações existentes, as renovações de assinaturas e os estornos? Se um empregado ultrapassar o orçamento autorizado, quais critérios contratuais o emissor utilizará para determinar a responsabilidade?
Essas questões devem ser esclarecidas antes da abertura da conta.
Nem todos os cartões cripto empresariais oferecem um conjunto completo de fluxos de aprovação, controles orçamentários e classificação de despesas. Alguns produtos permitem apenas a abertura de contas empresariais e a gestão de múltiplos cartões, enquanto aprovações mais complexas ou integrações contábeis dependem de softwares externos. Antes da contratação, é necessário verificar as funcionalidades efetivamente disponíveis, em vez de confiar apenas em alegações de “gestão empresarial”.
5. Quais registros financeiros são necessários para pagar despesas empresariais com stablecoins?
Os cartões cripto oferecem meios de pagamento e conversão de recursos, mas as empresas continuam obrigadas a registrar as transações conforme as normas contábeis aplicáveis.
Suponha que uma companhia mantenha USDC e utilize um cartão empresarial para pagar um fornecedor de software no exterior. A equipe financeira precisa identificar o fornecedor, a finalidade da compra, o valor original da fatura, a moeda de pagamento, as alterações no saldo de stablecoins e os encargos relacionados.
Se o cartão utilizar uma modalidade de crédito, também será necessário distinguir a data da compra, o reconhecimento da cobrança na fatura e o efetivo pagamento da dívida.
Essas informações costumam estar distribuídas entre o estabelecimento comercial, a plataforma do cartão empresarial e as contas de stablecoins. Um extrato isolado de transações do cartão pode não representar integralmente a operação.
Registro financeiro | Finalidade principal |
|---|---|
Nota fiscal, fatura comercial ou comprovante de pagamento | Confirmar o que foi adquirido, a finalidade da despesa e as partes da transação |
Extrato de transações do cartão | Conciliar o valor autorizado, o valor efetivamente lançado e a data da transação |
Registros de depósitos e conversões de stablecoins | Rastrear a origem dos recursos, os valores convertidos e os custos relacionados |
Conta do cartão empresarial ou fatura de crédito | Conferir o limite disponível, os valores a pagar e a situação dos pagamentos |
Identificação do funcionário ou projeto | Determinar centros de custo, orçamentos e responsabilidades de aprovação |
Quando uma empresa deposita stablecoins para financiar sua conta, é especialmente importante manter a correspondência entre os registros das transações em blockchain e os lançamentos da plataforma.
A confirmação de uma transação em blockchain comprova apenas seu estado na respectiva rede. A empresa ainda precisa de documentos comerciais, registros de despesas com cartão e outros comprovantes. Mesmo que o fornecedor receba dólares americanos, as conversões ou alienações anteriores de ativos digitais podem gerar eventos contábeis e tributários que exigem tratamento separado.
Na prática, a capacidade de conciliar dados financeiros é mais valiosa do que a quantidade de moedas aceitas.
Se uma empresa processa mensalmente muitas assinaturas, compras internacionais e despesas de funcionários, mas a plataforma fornece apenas movimentações sem identificar a finalidade empresarial de cada uma, a equipe financeira ainda precisará relacionar individualmente as transações às faturas, aos responsáveis pelos pagamentos e aos centros de custo.
A capacidade de um cartão cripto empresarial de fornecer registros financeiros completos e conciliáveis demonstra melhor seu valor prático do que a quantidade de stablecoins aceitas.
Se uma companhia possui grande volume mensal de cobranças recorrentes, compras internacionais e despesas de funcionários, mas só consegue baixar um extrato sem informações que permitam atribuir os gastos às atividades da empresa, o departamento financeiro continuará dedicando muito tempo à organização e à conciliação dos dados. O cartão terá processado os pagamentos, mas não terá melhorado efetivamente a gestão de despesas.
6. A empresa deve utilizar um cartão pessoal ou solicitar um cartão empresarial?
Para um negócio administrado por uma única pessoa e com poucas assinaturas mensais, os custos adicionais de KYB e de administração de uma conta empresarial podem não compensar. Uma alternativa é verificar primeiro se o contrato do cartão pessoal permite despesas comerciais e se a empresa consegue manter adequadamente os comprovantes, os registros de reembolso e a documentação tributária.
Quando várias pessoas precisam realizar pagamentos, as compras são recorrentes ou os gastos internacionais devem ser administrados de maneira centralizada, uma conta empresarial com permissões individuais passa a oferecer vantagens mais relevantes.
Recomendo avaliar quatro aspectos prioritários:
Primeiro, elegibilidade da conta e responsabilidade legal. Confirmar que a jurisdição de constituição, o local de operação, o setor de atividade e as pessoas envolvidas atendem aos critérios de acesso. Também é necessário verificar as relações jurídicas entre o emissor, o titular da conta e o responsável legal pelos pagamentos.
Segundo, estrutura dos recursos e da dívida. Identificar se o cartão utiliza saldo pré-pago, limite de crédito garantido por stablecoins ou uma linha de crédito corporativa independente. Devem ser esclarecidas as regras de custódia, pagamento, retirada de ativos e tratamento da inadimplência.
Terceiro, permissões e gestão financeira. Verificar se os cartões para funcionários, controles orçamentários, aprovações de pagamentos, restrições por estabelecimento, registros de transações e recursos de conciliação atendem às necessidades atuais da empresa.
Quarto, custos e funcionalidades adicionais. Após atender aos três primeiros critérios, comparar as tarifas de emissão, taxas por transação, custos cambiais, encargos financeiros, cashback e outros benefícios, além de avaliar a disponibilidade geográfica e as condições de utilização no longo prazo.
Cartões cripto pessoais e empresariais podem utilizar as mesmas redes Visa ou Mastercard e proporcionar experiências de pagamento semelhantes no dia a dia. Mas uma empresa precisa administrar mais do que cada transação: também deve controlar as responsabilidades relacionadas aos recursos utilizados, as permissões dos funcionários e os registros financeiros.