
Dois cartões de pagamento com criptoativos que operam nas redes Visa ou Mastercard podem funcionar de maneira semelhante para o consumidor, mas os recursos utilizados em cada compra podem ter origens muito diferentes. O pagamento pode ser financiado por um saldo previamente carregado, por ativos digitais mantidos em uma plataforma, por um limite de crédito ou por um empréstimo garantido por criptoativos. Embora a experiência de pagamento seja parecida, a estrutura financeira e as relações jurídicas envolvidas podem ser completamente distintas.
O mercado costuma utilizar as denominações Crypto Prepaid Card, Crypto Debit Card, Crypto Credit Card e Crypto-Backed Card. Essas categorias, porém, não representam quatro tipos de produtos financeiros inteiramente equivalentes. Pré-pago, débito e crédito diferenciam principalmente a origem dos recursos e a relação com a conta. Já a garantia em criptoativos é uma forma de assegurar uma operação de crédito, que pode ser combinada com diferentes estruturas de financiamento.
O nome comercial de um produto não determina sua classificação jurídica. Um cartão anunciado como Crypto Credit Card pode estar vinculado a um empréstimo independente com garantia, em vez de uma conta tradicional de crédito rotativo. Um mesmo cartão também pode permitir que o usuário alterne entre modalidades de pagamento por débito e por crédito.
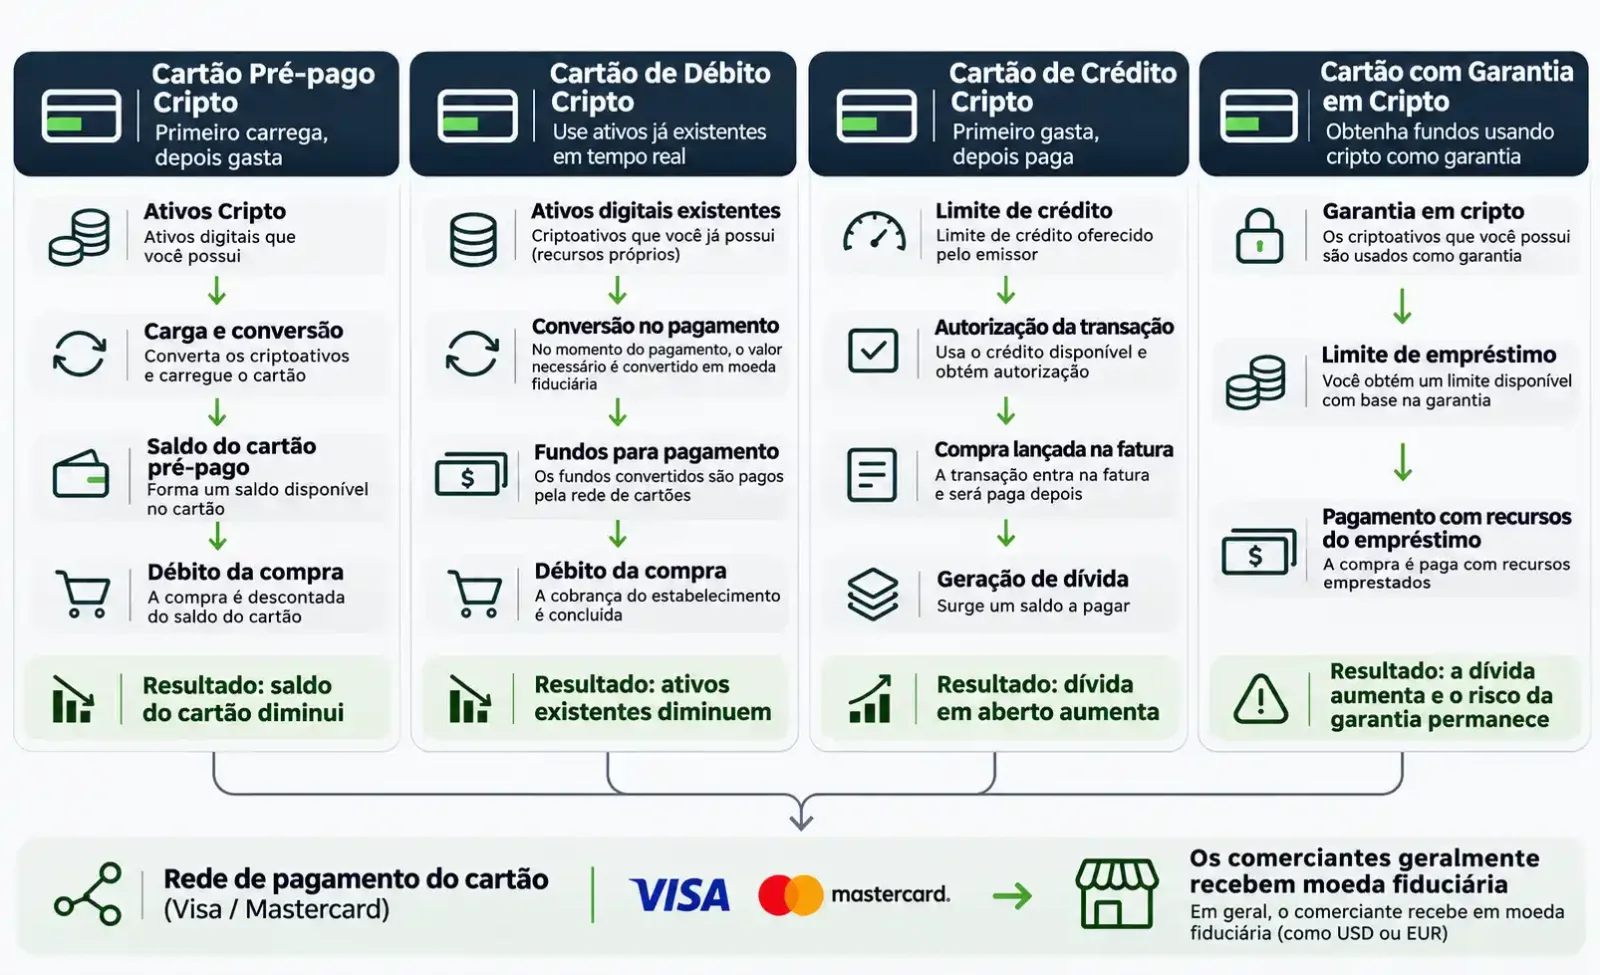
Quais são as principais diferenças entre cartões cripto pré-pagos, de débito, de crédito e com garantia?
A distinção mais direta consiste em verificar se a compra utiliza recursos já disponíveis ou dinheiro emprestado, além de identificar se é necessário transferir os ativos antecipadamente para uma conta específica do cartão.
Critério de comparação | Cartão cripto pré-pago | Cartão cripto de débito | Cartão cripto de crédito | Cartão com garantia em criptoativos |
|---|---|---|---|---|
Principal fonte dos recursos | Saldo previamente carregado na conta do cartão | Recursos ou ativos já disponíveis em uma conta | Limite de crédito | Limite de empréstimo garantido por ativos digitais |
É necessário carregar a conta antes da compra? | Geralmente, sim | Não necessariamente | Geralmente, não | Geralmente, não, mas é preciso cumprir as condições de garantia |
A compra gera dívida? | Geralmente, não | Geralmente, não | Sim | Sim |
Há incidência de juros sobre empréstimos? | Em geral, não | Em geral, não | Depende do contrato de crédito | Depende do contrato de empréstimo |
Há exposição à variação dos preços dos criptoativos? | Depende do momento da recarga e da conversão | Depende da forma de manutenção e conversão dos ativos | Depende da estrutura do produto | Normalmente há exposição à variação do valor da garantia |
Pode ocorrer execução da garantia? | Em geral, não se aplica | Em geral, não se aplica | Depende da estrutura do produto | Sim, é possível |
Principais pontos de atenção | Recargas, saldo e devolução de recursos | Controle dos ativos e custos de conversão | Limite de crédito, fatura e pagamento | LTV, juros, pagamento e risco de execução da garantia |
O cartão com garantia em criptoativos apresentado na tabela corresponde a uma estrutura de financiamento em que ativos digitais garantem uma operação de crédito. Não constitui uma categoria jurídica de cartão bancário independente das modalidades de crédito, débito ou pré-pago. Na prática, alguns produtos combinam diferentes estruturas.
O Consumer Financial Protection Bureau (CFPB), órgão norte-americano de proteção financeira do consumidor, utiliza em sua explicação sobre as diferenças entre cartões pré-pagos, de débito e de crédito a distinção entre recursos carregados antecipadamente, saldos existentes em contas bancárias e compras financiadas por empréstimos. Os cartões de pagamento com criptoativos acrescentam a essas estruturas operações como conversão de ativos digitais, custódia e financiamento com garantia.
Cartões cripto pré-pagos: primeiro carregar, depois gastar
O cartão cripto pré-pago (Crypto Prepaid Card) funciona com recursos disponibilizados antecipadamente. O titular transfere fundos para uma conta específica do cartão e passa a utilizá-los após a formação de um saldo disponível. Na ausência de uma facilidade adicional de crédito ou cheque especial, os gastos não podem ultrapassar esse saldo.
Diferentemente de um cartão de débito bancário convencional, o cartão pré-pago normalmente não está vinculado diretamente à conta corrente do titular. Mesmo quando os recursos utilizados na recarga vêm de uma carteira de criptomoedas, eles podem já ter sido convertidos em moeda fiduciária ao chegar à conta do cartão.
O Prepaid Visa Card da Crypto.com nos Estados Unidos é um exemplo. Os usuários podem adicionar recursos por meio de cartão bancário, Cash Account ou criptoativos elegíveis. Ao utilizar ativos digitais como BTC, o sistema apresenta uma cotação de conversão, e a recarga é concluída após a confirmação do usuário. Nesse programa norte-americano, a moeda-base da conta do cartão é o dólar americano. As compras posteriores utilizam o saldo disponível nessa conta, e não uma transferência direta de BTC ao estabelecimento comercial.
A Crypto.com informa expressamente que, após serem carregados no cartão pré-pago, os recursos não podem ser transferidos diretamente de volta para a Cash Account original. Recargas, compras e devoluções de valores não são operações livremente reversíveis.
Se um usuário vender BTC para carregar o cartão e depois mudar seus planos de consumo, talvez não consiga recompor sua posição original em bitcoin. Os custos ou spreads de conversão já terão sido incorridos, enquanto eventuais reembolsos posteriores estarão sujeitos às regras das transações com cartões e do prestador do serviço.
Uma das vantagens do cartão pré-pago é a facilidade de controlar o orçamento. O usuário pode carregar apenas o valor que pretende gastar, sem assumir uma dívida para realizar compras cotidianas. Entretanto, depois que os recursos são transferidos para a conta do cartão, as possibilidades de saque, os procedimentos de reembolso e as proteções aplicáveis dependem das condições contratuais dessa conta.
Cartões cripto de débito: uso direto dos saldos existentes
Um cartão de débito tradicional está diretamente vinculado a uma conta na qual o titular já possui recursos. Durante a autorização da transação, o emissor avalia o saldo, os limites de pagamento e outras condições para decidir se aprova a compra, reduzindo o saldo disponível ou bloqueando o valor correspondente.
Os cartões cripto de débito (Crypto Debit Card) e as modalidades de débito com funcionalidades semelhantes ampliam as possibilidades de financiamento das compras para incluir contas de ativos digitais.
Alguns produtos permitem pagar com USDT, USDC, BTC e outros ativos sem que o usuário precise convertê-los manualmente e carregar uma conta pré-paga separada antes de cada transação. O sistema realiza, conforme as regras do produto, o débito dos ativos, a conversão e os demais procedimentos necessários ao pagamento.
O Debit Mode do Nexo Card é um exemplo dessa modalidade.
Segundo a apresentação oficial do produto, usuários elegíveis podem utilizar stablecoins, criptoativos e determinados ativos FiatX no modo de débito, além de definir a ordem de prioridade de utilização de diferentes ativos. A plataforma processa as conversões necessárias para efetuar os pagamentos.
Esse modelo reduz a necessidade de recargas manuais. No entanto, o saldo de ativos digitais exibido no aplicativo não significa necessariamente que o usuário mantenha depósitos em uma conta bancária tradicional. Esse saldo pode representar ativos sob custódia da plataforma ou outros direitos contratuais. Sua natureza jurídica precisa ser verificada no contrato da conta.
A conversão dos ativos no momento da compra também pode gerar custos. Se o usuário possui BTC e realiza uma compra denominada em euros, por exemplo, o serviço de pagamento ainda precisará efetuar a conversão correspondente, possivelmente sujeita a tarifas de transação, spreads de conversão ou encargos cambiais.
Cartões cripto de crédito: compras que geram dívidas
A principal diferença entre um cartão cripto de crédito (Crypto Credit Card) e um cartão pré-pago ou de débito está na origem do dinheiro utilizado. No crédito, a compra é financiada por recursos emprestados, e não diretamente por um saldo já existente.
Em geral, um cartão de crédito tradicional oferece um limite concedido pelo emissor. Ao utilizá-lo, o titular assume uma dívida que deverá ser paga conforme o contrato. O ciclo da fatura, o período sem incidência de juros, o pagamento mínimo e a forma de cálculo dos encargos variam de acordo com o produto.
Os cartões cripto de crédito podem adotar essa mesma estrutura e acrescentar funcionalidades ligadas a ativos digitais, como recompensas em BTC ou a possibilidade de pagar a fatura com criptoativos.
Entretanto, a forma de recebimento das recompensas não determina de onde vêm os recursos utilizados na compra.
Um cartão de crédito convencional que oferece cashback em BTC continua utilizando o limite de crédito nas transações. O recebimento das recompensas em bitcoin não transforma a operação em um pagamento por débito de criptoativos.
Também existem produtos que financiam compras por meio de contratos de empréstimo independentes. Eles podem não oferecer o período sem juros ou a estrutura de pagamento mínimo normalmente associados aos cartões de crédito rotativo. Nesse caso, a incidência de juros e a amortização seguem o saldo devedor, a taxa contratada e as demais condições do empréstimo.
A denominação comercial Crypto Credit Card não constitui, por si só, uma classificação jurídica. Portanto, não é possível presumir que todos esses produtos tenham as mesmas proteções ao consumidor previstas para cartões de crédito em diferentes jurisdições.
Cartões com garantia em criptoativos: gastar sem vender, mas com risco sobre a garantia
Os cartões com garantia em criptoativos (Crypto-Backed Card) normalmente permitem que o usuário ofereça BTC, ETH ou outros ativos digitais elegíveis como garantia para obter um limite de empréstimo utilizável em compras com cartão.
O titular não precisa vender os ativos dados em garantia no momento da compra, mas assume os custos do financiamento e os riscos decorrentes das oscilações no valor desses ativos.
Essa estrutura difere de um cartão de crédito convencional, no qual a concessão do limite se baseia principalmente no perfil de crédito do consumidor. Nos empréstimos garantidos por criptoativos, o credor precisa avaliar o valor da garantia e definir o montante disponível e os parâmetros de controle de risco conforme o contrato.
Como o LTV afeta o limite de empréstimo e o risco da garantia?
A relação entre o valor do empréstimo e o valor da garantia, conhecida como Loan-to-Value (LTV), mede a proporção entre o saldo devedor e o valor dos ativos oferecidos como garantia:
[ \text{LTV}=\frac{\text{Saldo devedor do empréstimo}}{\text{Valor da garantia}}\times100% ]
Suponha que um usuário ofereça BTC no valor de US$ 2.000 como garantia e que o credor estabeleça um LTV inicial máximo de 25%. O limite inicial de empréstimo será de US$ 500.
Se o usuário utilizar apenas US$ 200, desconsiderando juros e outras despesas:
Valor utilizado do empréstimo: US$ 200
Limite de empréstimo restante: US$ 300
Principal em aberto: US$ 200
LTV atual: 10%
Se posteriormente ele utilizar os US$ 300 restantes, elevando o principal em aberto para US$ 500, o LTV passará a 25%.
Agora suponha que o preço do BTC caia 50%, reduzindo o valor da garantia de US$ 2.000 para US$ 1.000, enquanto o principal do empréstimo permanece em US$ 500:
[ \text{LTV}=\frac{500}{1.000}\times100%=50% ]
Mesmo sem contratar novos empréstimos, o LTV do usuário aumentou de 25% para 50%. A desvalorização da garantia altera diretamente o nível de risco da operação.
O percentual de 25% utilizado acima serve exclusivamente para ilustrar o cálculo. Ele não representa os limites de crédito ou os parâmetros atuais de intervenção de risco de nenhuma plataforma específica.
Uma queda no valor da garantia pode levar o credor a exigir garantias adicionais, o pagamento parcial da dívida ou a execução de mecanismos contratuais de amortização automática e venda dos ativos dados em garantia.
As regras de pagamento e amortização automática de empréstimos da Nexo explicam que, quando o preço dos ativos dados em garantia cai e o LTV atinge determinadas condições de risco, a plataforma pode vender parte desses ativos para amortizar o empréstimo. Os gatilhos dependem da composição das garantias e das condições específicas do financiamento.
O risco não termina quando a transação com cartão é concluída. O usuário pode já ter recebido o produto comprado, enquanto a dívida continua em aberto e a garantia permanece exposta às oscilações de preço. Mesmo que nenhum BTC tenha sido vendido no momento da compra, uma venda forçada poderá ocorrer posteriormente se a garantia se tornar insuficiente.
Qual é a diferença entre um cartão com garantia em criptoativos e um cartão de crédito garantido tradicional?
A garantia em criptoativos descreve uma forma de assegurar o financiamento, mas não determina isoladamente a classificação jurídica do cartão. Esses produtos podem operar por meio de uma estrutura de cartão de crédito, empréstimo independente ou outro mecanismo de concessão de crédito.
Também não devem ser confundidos com os cartões de crédito garantidos por depósito em dinheiro (Secured Credit Card).
Um cartão de crédito garantido tradicional geralmente utiliza um depósito em dinheiro que atende às condições contratuais para respaldar o limite concedido. Já os empréstimos garantidos por criptoativos podem utilizar ativos digitais sujeitos a oscilações contínuas de preço, fazendo com que o limite de financiamento e os riscos associados variem conforme seu valor de mercado.
Por que o Nexo Card permite alternar entre débito e crédito?
O Nexo Card reúne duas estruturas de financiamento de compras no mesmo produto. Os usuários que atendem aos requisitos de elegibilidade nas regiões contempladas podem alternar entre Debit Mode e Credit Mode.
No modo de débito, as compras utilizam ativos elegíveis disponíveis na conta e reduzem o saldo de recursos existentes.
No modo de crédito, o pagamento é financiado por um empréstimo garantido por ativos digitais. O usuário mantém sua exposição aos ativos dados em garantia, mas assume uma obrigação de pagamento correspondente.
De acordo com a explicação oficial da Nexo sobre o Credit Mode, ao iniciar uma compra nessa modalidade, o valor da transação primeiro reduz o Available to Borrow (limite disponível para empréstimo). Somente após a conclusão do processamento pelo estabelecimento comercial o valor é formalmente incorporado ao Outstanding Loan (saldo devedor do empréstimo).
Existe um intervalo entre a autorização e a conclusão de uma transação com cartão. As regras da Nexo também estabelecem que, enquanto a operação permanece pendente, seu valor ainda não integra o saldo de empréstimo disponível para amortização, mas os juros já começam a ser acumulados. Após a conclusão da transação, os juros acumulados durante o período de pendência são adicionados ao saldo devedor. Se o estabelecimento não efetuar a captura da transação dentro do prazo previsto de 45 dias, ela será cancelada automaticamente, sem cobrança dos juros correspondentes ao empréstimo dessa operação.
Portanto, a redução do limite disponível na autorização, a inclusão do valor no saldo devedor após a conclusão e o início da incidência de juros não ocorrem necessariamente no mesmo momento.
Imagine um usuário que possua US$ 100 em stablecoins e também disponha de um limite de empréstimo garantido por BTC.
Uma compra de US$ 100 em Debit Mode reduzirá os ativos existentes de acordo com as regras do produto. Se o usuário mudar para Credit Mode e gastar o mesmo valor, utilizará seu limite de financiamento e assumirá uma dívida conforme as regras do empréstimo, enquanto o BTC continuará vinculado à operação como garantia.
Para o estabelecimento comercial, o resultado dos dois pagamentos pode ser semelhante. Para o titular, porém, os efeitos sobre seus ativos e passivos são diferentes.
No modo de débito, os principais pontos de atenção são a ordem de utilização dos ativos, os custos de conversão e o saldo disponível. No modo de crédito, também é necessário acompanhar a taxa de juros, o LTV, o controle das garantias e as condições de pagamento da dívida.
Segundo as informações de elegibilidade da Nexo, o Nexo Card atende usuários elegíveis em determinados países europeus e em mercados como a Argentina. A disponibilidade, os critérios de acesso e as condições do produto podem variar. Devem prevalecer as regras oficiais aplicáveis ao local de solicitação. A simples denominação Credit Mode não permite concluir que o produto seja juridicamente equivalente a um cartão de crédito rotativo tradicional em todas as regiões.
O estabelecimento recebe moeda fiduciária ou criptoativos?
Na maioria dos cartões de pagamento com criptoativos que operam pelas redes tradicionais Visa ou Mastercard, os estabelecimentos comerciais continuam recebendo valores em moeda fiduciária pelos mecanismos convencionais de aceitação de cartões, sem receber diretamente o BTC, USDT ou USDC do titular.
Em seu estudo sobre cartões vinculados a criptoativos, a Visa explica que os ativos digitais podem ser convertidos, por meio dos respectivos programas de cartões, em recursos compatíveis com o sistema de pagamentos. Assim, os estabelecimentos continuam utilizando a infraestrutura de recebimento existente, sem precisar integrar separadamente um sistema de pagamentos em criptoativos.
A principal diferença entre cartões de pagamento com criptoativos e cartões bancários convencionais está na origem e na organização dos recursos do titular, não em uma mudança obrigatória na forma de recebimento do estabelecimento.
Por exemplo, a conversão de criptoativos pode ocorrer na recarga de um cartão pré-pago, durante a compra em uma modalidade de débito ou ser substituída por financiamento com recursos de um empréstimo em um produto de crédito garantido.
Também é necessário distinguir três etapas da transação:
Autorização da transação: o emissor ou o sistema de processamento correspondente decide se a operação pode ser aprovada, podendo bloquear recursos ou comprometer parte do limite de crédito.
Lançamento da transação: depois que o estabelecimento realiza a captura, a operação entra no processo formal de contabilização, e o débito na conta ou o saldo do empréstimo é reconhecido conforme as regras aplicáveis.
Compensação e liquidação financeira: as instituições participantes do sistema de pagamentos com cartões efetuam os cálculos de compensação e as transferências de recursos.
Uma autorização aprovada não significa que a liquidação financeira definitiva já tenha ocorrido. Da mesma forma, o comprometimento do limite no modo de crédito não significa necessariamente que o valor já tenha sido incorporado ao principal do empréstimo.
A conversão dos ativos do titular, a disponibilização dos recursos para pagamento pelo emissor e a liquidação entre bandeiras de cartões e instituições financeiras são operações de naturezas diferentes.
O tipo de cartão determina se os recursos estão protegidos?
A rede de pagamento do cartão, a estrutura de custódia dos recursos e a existência de seguro de depósitos são questões distintas.
Quando um cartão de débito bancário convencional está vinculado a uma conta de depósito elegível para proteção, os valores depositados podem ser cobertos conforme as regras locais. Isso não significa que os saldos exibidos por plataformas de pagamento com criptoativos tenham necessariamente a mesma natureza jurídica.
A Federal Deposit Insurance Corporation (FDIC), órgão norte-americano responsável pelo seguro de depósitos, explica em suas orientações sobre a proteção de fundos em cartões pré-pagos que esses recursos podem contar com cobertura de seguro de depósitos por meio de uma estrutura de proteção indireta, conhecida como pass-through, desde que determinadas condições sejam atendidas. É necessário que os valores estejam depositados em um banco segurado elegível e que sejam cumpridos requisitos relativos à titularidade efetiva, aos registros da conta e à identificação dos beneficiários.
O seguro da FDIC protege depósitos bancários elegíveis e é acionado nas condições previstas em lei quando ocorre a falência de uma instituição bancária segurada. A insolvência de um prestador não bancário de serviços de cartão pré-pago não gera automaticamente direito a uma indenização pelo seguro de depósitos.
A FDIC também esclarece que criptoativos como BTC e USDT não são, por si só, cobertos por seu seguro de depósitos. Os limites dessa proteção estão descritos em suas orientações sobre a cobertura do seguro de depósitos.
A integração às redes Visa ou Mastercard, ou mesmo uma parceria com um banco autorizado, não comprova que todos os ativos digitais sob custódia de uma plataforma estejam protegidos por seguro de depósitos bancários.
As regras de proteção ao consumidor também variam. Recursos pré-pagos, depósitos bancários, dívidas de cartão de crédito e ativos digitais sob custódia estão sujeitos a contratos e regimes regulatórios distintos. As regras de reembolso, contestação de transações e proteção ao crédito aplicáveis a um cartão tradicional em determinado país não podem ser automaticamente estendidas a todos os cartões de pagamento com criptoativos.
Nos produtos que envolvem empréstimos garantidos, a segurança dos ativos também depende de quem controla as garantias, se elas podem ser reutilizadas e de como ocorre sua liberação após o encerramento dos serviços da plataforma ou a quitação do empréstimo.
Para o usuário, identificar o emissor do cartão, o custodiante dos recursos, o credor e as responsabilidades contratuais de cada instituição é mais relevante do que observar apenas a bandeira de pagamento impressa no cartão.
O que verificar antes de solicitar um cartão?
A escolha de um cartão de pagamento com criptoativos deve começar pela identificação das necessidades reais de consumo.
Para quem deseja converter periodicamente pequenas quantidades de stablecoins em recursos para despesas cotidianas, um cartão pré-pago pode facilitar o controle dos gastos pelo valor carregado. Em contrapartida, é preciso considerar as restrições de movimentação após a recarga.
Quem pretende utilizar diretamente os ativos já disponíveis em uma conta deve comparar principalmente os mecanismos de conversão no modo de débito, as condições de custódia e as regras de saldo disponível.
Para usuários que precisam financiar compras por meio de crédito, é importante examinar a forma de cálculo dos juros, as obrigações de pagamento e as tarifas aplicáveis. Quando o financiamento é garantido por ativos digitais, também devem ser considerados os riscos de exigência de garantias adicionais, amortização automática ou venda dos ativos em caso de queda dos preços de mercado.
Independentemente da modalidade escolhida, seis questões devem ser esclarecidas antes da solicitação:
Qual é a classificação jurídica e contratual do cartão? Diferencie produtos Prepaid, Debit e Credit de estruturas híbridas vinculadas a contratos de empréstimo independentes. O nome comercial não substitui a definição contratual.
De onde vêm os recursos utilizados nas compras? Verifique se os valores são debitados de uma conta pré-paga, conta bancária ou conta de ativos da plataforma, ou se são financiados por um limite de empréstimo.
Em que momento os criptoativos são convertidos? Identifique as conversões, tarifas e regras de determinação das taxas de câmbio aplicáveis à recarga, à autorização da transação e à liquidação posterior.
Existem obrigações de empréstimo ou de garantia? Confira as taxas de juros, as condições de pagamento, os requisitos de LTV, os direitos de controle sobre as garantias e os gatilhos de execução automática.
Quais instituições assumem as responsabilidades efetivas? Diferencie a marca do cartão, o emissor, o custodiante dos ativos digitais e o credor, identificando a relação jurídica correspondente aos recursos.
Como recuperar os recursos se o serviço for interrompido ou encerrado? Verifique os procedimentos relativos aos saldos restantes, reembolsos pendentes, quitação de empréstimos e liberação de garantias.
Essas informações devem estar claramente disponíveis no contrato do titular, na tabela de tarifas, no contrato de empréstimo e na central de ajuda do produto. Se uma plataforma não consegue explicar onde os recursos são efetivamente mantidos, quem os administra e o que acontece com eles em caso de encerramento dos serviços, tarifas anunciadas mais baixas ou recompensas de consumo mais elevadas não compensam essa falta de transparência.