
Um cartão de pagamento cripto que pode ser solicitado apenas com um endereço de e-mail, sem enviar documentos de identidade, e ainda aceita recargas em USDT e USDC. Para quem não quer apresentar repetidamente passaporte, selfie e comprovante de endereço, a proposta é atraente.
Mas a questão mais importante surge depois da recarga: se a plataforma exigir uma verificação KYC adicional, restringir transações ou o usuário decidir cancelar o cartão, será possível recuperar o saldo restante?
Os cartões de pagamento cripto geralmente envolvem recebimento de ativos digitais, conversão de recursos, emissão de cartões e processamento de transações com cartão. Essas atividades podem ser realizadas por instituições diferentes. A verificação de identidade, as restrições da conta e a devolução de recursos também podem estar sujeitas a contratos e regras distintos.
Para avaliar se vale a pena usar um cartão cripto No-KYC, o principal não é quantas etapas foram eliminadas do cadastro, mas quais funcionalidades estão disponíveis sem verificação de identidade e se o usuário sabe quem é responsável pelos recursos após a recarga.
1. O que o No-KYC realmente dispensa?
KYC (Know Your Customer, ou “conheça seu cliente”) normalmente se refere aos procedimentos adotados por prestadores de serviços financeiros para identificar e verificar a identidade de seus clientes. Na prática, as exigências relacionadas também abrangem a diligência devida do cliente (CDD), a avaliação de riscos e o monitoramento contínuo de transações.
A expressão “No KYC Required” não representa uma categoria de produto com definição jurídica uniforme.
Algumas plataformas permitem criar um cartão virtual básico apenas com um e-mail, mas exigem documentos de identidade quando o usuário solicita limites maiores ou habilita saques. Outras adotam verificações simplificadas no cadastro, enquanto determinados dados de identidade já podem ter sido validados por instituições parceiras ou outros meios. Há ainda produtos que apenas adiam a verificação até que a atividade transacional atinja condições específicas.
Alguns cartões cripto anunciados como anônimos são, na prática, cartões pré-pagos de valor fixo ou cartões-presente comprados com ativos digitais. Eles não necessariamente permitem recargas sucessivas, retirada do saldo ou uso amplo na rede de cartões. Portanto, não devem ser equiparados a cartões de débito recarregáveis.
As expressões No Credit Check (“sem consulta de crédito”) e No Bank Account Required (“sem necessidade de conta bancária”) também aparecem com frequência em materiais promocionais. Nenhuma delas significa dispensa completa da verificação de identidade.
Essas diferenças afetam diretamente os direitos concedidos ao usuário.
Por exemplo, poder ativar um cartão virtual apenas com um e-mail não comprova que a plataforma deixe de coletar nomes, informações de dispositivos ou históricos de transações. Da mesma forma, permitir pequenas compras com uma conta não verificada não significa oferecer os mesmos direitos de saque e reembolso disponíveis para outras contas.
O usuário precisa confirmar quais funcionalidades dispensam documentos de identidade, quais operações podem desencadear verificações adicionais e como o saldo será tratado caso a verificação não seja concluída com sucesso.
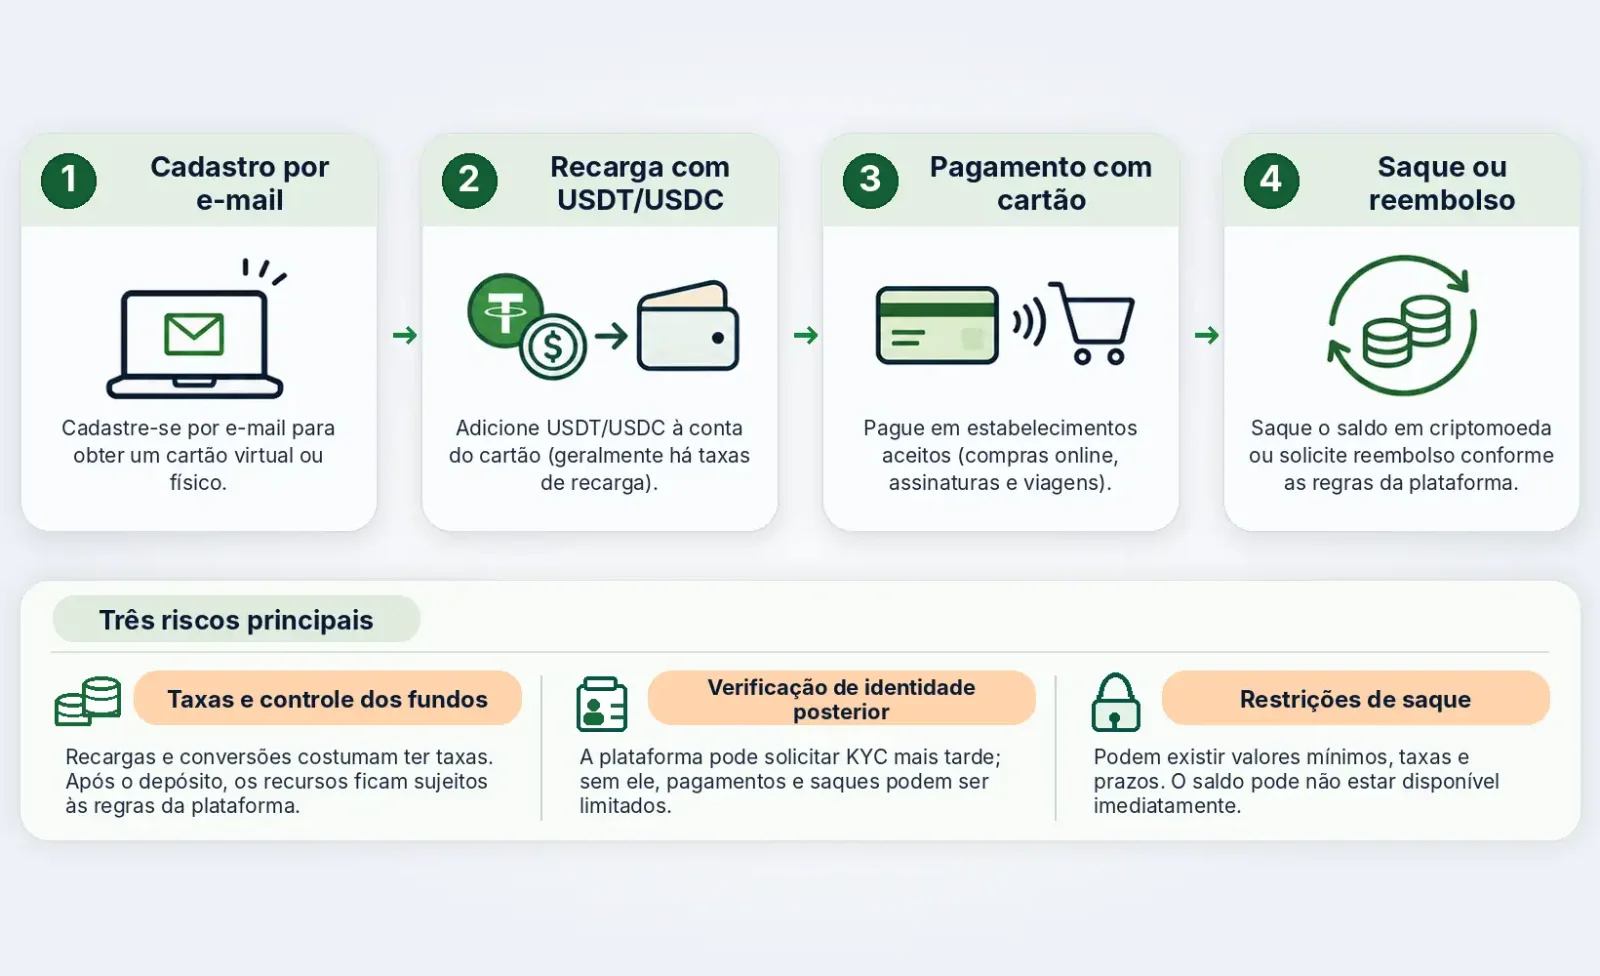
2. SolCard: taxas e restrições por trás da emissão sem verificação
A SolCard oferece um exemplo concreto das regras aplicáveis a esse tipo de produto.
Segundo sua página oficial de taxas, a SolCard organiza os cartões Virtual e Platinum em categorias diferentes. O Virtual utiliza cadastro por e-mail, sem exigir a verificação de identidade convencional. O Platinum exige KYC e apresenta condições distintas de taxas e funcionalidades.
A tabela divulgada pela empresa, indicada como válida a partir de 15 de agosto de 2026, apresenta as seguintes condições:
Item | Virtual | Platinum |
|---|---|---|
Verificação de identidade | Cadastro por e-mail, sem KYC convencional | KYC obrigatório |
Taxa de recarga | 5% | 0% |
Taxa de emissão de novo cartão | US$ 10 por cartão | Conforme informado no momento da solicitação |
Taxa de câmbio | 1%–2% | 0%–1,5% |
Mensalidade de manutenção da conta | Isenta para contas padrão ativas | Isenta para contas padrão ativas |
No caso do Virtual, uma recarga equivalente a US$ 500 geraria uma taxa de aproximadamente US$ 25, considerando a cobrança de 5%. A primeira emissão do cartão acrescentaria US$ 10, sem incluir os custos de transferência on-chain e eventuais spreads de conversão.
A dispensa da verificação convencional de identidade, portanto, vem acompanhada de condições diferentes das oferecidas pelo Platinum. O usuário não deve comparar apenas a velocidade de emissão, mas também o custo de uso contínuo.
3. Por que a verificação de identidade ainda pode ser exigida após o cadastro?
Os padrões internacionais de prevenção à lavagem de dinheiro não exigem que todos os produtos financeiros adotem verificações de identidade com a mesma intensidade.
Em fevereiro de 2025, o Grupo de Ação Financeira Internacional (GAFI/FATF) revisou seus padrões, reforçando o princípio da proporcionalidade ao risco e exigindo que as jurisdições permitam e incentivem medidas simplificadas em situações de menor risco.
Isso oferece fundamento regulatório para a aplicação de diligência devida simplificada (Simplified Due Diligence, SDD) em determinados serviços financeiros. Não significa, porém, que contas anônimas possam realizar transações sem restrições.
As condições de aplicação continuam dependendo da legislação local, das obrigações assumidas pelas instituições financeiras e da avaliação de risco do cliente. Não existe um “limite sem KYC” padronizado mundialmente para cartões de pagamento cripto.
A referência é a atualização dos padrões do FATF de 2025.
Na prática, as verificações posteriores costumam ocorrer nas seguintes situações.
Mudanças nas funcionalidades da conta ou no volume de transações. Uma conta básica pode permitir apenas recargas e pagamentos on-line com limites reduzidos. Ao solicitar limites maiores, um cartão físico, determinadas modalidades de saque ou a alteração do canal de entrada de recursos, o usuário pode ser submetido a uma verificação adicional de identidade.
Movimentações financeiras que desencadeiam análises de conformidade. Nas plataformas que aceitam recargas em USDT, USDC e ativos semelhantes, o risco associado a endereços blockchain, os padrões de transação, a origem dos recursos e os resultados de verificações de sanções podem justificar análises adicionais. A plataforma pode solicitar históricos de transações, explicações sobre a origem dos ativos ou provas de controle de uma carteira.
Uma sinalização de risco on-chain, isoladamente, não comprova atividade ilegal. Falsos positivos, vínculos indiretos entre endereços e transações realizadas por terceiros podem afetar avaliações automatizadas. Para usuários legítimos que sofrem restrições por esses motivos, é importante existir um procedimento claro para envio de documentos e apresentação de recursos.
A conta não atende aos critérios de elegibilidade geográfica. O fato de um cartão funcionar em estabelecimentos no exterior não significa que residentes de qualquer país estejam autorizados a solicitá-lo.
A SC PAYMENTS LIMITED, operadora da SolCard, é registrada em Hong Kong. Entretanto, seus Termos de Serviço excluem expressamente residentes de Hong Kong e pessoas físicas ou jurídicas localizadas no território. Também permitem a utilização de endereços IP e outras informações para verificar restrições geográficas.
Isso demonstra que o local de registro da empresa, a jurisdição de emissão do cartão e os países cujos residentes podem solicitá-lo são questões diferentes. Utilizar VPN ou fornecer informações geográficas falsas não altera a elegibilidade real.
As políticas básicas de verificação também diferem significativamente entre plataformas.
Por exemplo, nas orientações de verificação de identidade atualizadas em 14 de setembro de 2026, a Crypto.com exige que os solicitantes de contas padrão forneçam nome legal, fotografia de documento de identidade emitido pelo governo e selfie. Essas orientações se referem ao cadastro da conta e não constituem requisitos independentes de solicitação para todos os programas de cartões da empresa.
A SolCard e a Crypto.com adotam exigências de cadastro diferentes, mas essa diferença, por si só, não permite concluir qual delas é mais segura ou está mais alinhada às exigências regulatórias. É necessário examinar o produto específico, as jurisdições aplicáveis, o emissor efetivo do cartão e os procedimentos de diligência devida do cliente.
Enviar menos documentos não significa fazer transações anônimas
Produtos No-KYC podem reduzir a documentação de identidade exigida no cadastro, mas não eliminam as demais informações geradas ao longo da cadeia de pagamentos.
Endereços de e-mail, identificadores de dispositivos, endereços IP, registros de recargas on-chain e dados de autorização de cartões — incluindo valores, estabelecimentos e horários das transações — continuam sendo tratados pelas entidades envolvidas.
Carteiras de autocustódia também não garantem anonimato nos pagamentos. O usuário pode controlar suas próprias chaves privadas, mas, quando um endereço blockchain é associado a uma conta de plataforma, a registros de uma corretora ou a transações com cartão, as movimentações relacionadas continuam rastreáveis.
O encerramento de uma conta também não significa exclusão imediata dos registros.
Em sua explicação sobre o tratamento de dados de uma versão anterior do serviço, a Gnosis Pay informa expressamente que determinados registros de verificação de identidade e transações precisam continuar armazenados após o encerramento da conta, conforme as exigências aplicáveis.
O exemplo demonstra que apresentar documentos no cadastro é apenas uma parte da questão de privacidade. A proteção efetiva dos dados também depende do escopo da coleta, do prazo de retenção, das permissões de acesso e do compartilhamento com terceiros.
4. Retirada dos recursos: regras contratuais mais importantes do que a facilidade de emissão
Conseguir realizar a primeira compra com um cartão virtual sem KYC não significa que ele seja adequado para manter recursos por períodos prolongados.
Imagine que um usuário recarregue um cartão com 500 USDT, faça algumas compras e depois decida encerrar a conta.
Nesse momento, os recursos já podem ter passado por transferência on-chain, conversão de ativos e crédito na conta vinculada ao cartão. O saldo exibido não corresponde necessariamente a USDT que o usuário ainda controla diretamente.
Se o produto utiliza uma conta de cartão pré-carregada e denominada em moeda fiduciária, o usuário possui um saldo e os direitos correspondentes definidos pelos contratos aplicáveis, e não os ativos digitais originais armazenados em uma carteira pessoal.
A possibilidade de recuperar esse saldo depende das regras específicas da conta.
É possível receber de volta o saldo restante?
Os Termos de Serviço da SolCard permitem solicitar o saque do saldo não utilizado, sujeito aos valores mínimos, ativos aceitos, exigências de verificação de identidade e condições de processamento divulgadas no aplicativo.
Os termos determinam que, quando o usuário confirma o cancelamento do cartão, qualquer saldo restante inferior ao valor mínimo reembolsável informado no aplicativo não será devolvido.
Isso é diferente de perguntar se a plataforma oferece uma função de saque.
Um produto pode permitir saques e, ainda assim, impor valores mínimos, restringir os ativos disponíveis, exigir análises adicionais ou estabelecer condições específicas para o saldo no encerramento da conta.
Os limites mínimos de reembolso são especialmente importantes para usuários que fazem compras pequenas. Mesmo quando as perdas individuais são modestas, a troca frequente de cartões, o cancelamento de assinaturas ou a tentativa de recuperar pequenos saldos residuais podem deixar recursos que não podem ser retirados normalmente.
A operadora da plataforma não é necessariamente a emissora do cartão
Os termos da SolCard revelam outra relação comercial importante.
A SC PAYMENTS LIMITED opera a plataforma SolCard e administra seu programa de cartões. Entretanto, segundo os próprios termos, não é um banco, uma instituição de moeda eletrônica nem a emissora efetiva dos cartões.
Os cartões são emitidos por uma instituição terceira. Os termos públicos utilizam a expressão “Issuer” para designá-la, mas não informam diretamente seu nome.
Essa distinção afeta os direitos contratuais dos usuários.
Uma plataforma pode administrar cadastros, canais de recarga e atendimento ao cliente sem assumir, sozinha, todas as responsabilidades pela guarda dos recursos, pelo processamento de transações ou pelo pagamento de saldos remanescentes.
Em caso de suspensão do cartão, congelamento da conta ou encerramento do programa, o usuário precisa saber:
Qual instituição mantém os saldos não utilizados nas contas de cartão ou assume a obrigação de pagá-los;
Se a plataforma ou a emissora é responsável pelos saques e pelo encerramento de contas;
A quem devem ser enviados documentos de verificação e recursos formais após uma restrição de conta;
Se existem mecanismos de devolução do saldo quando o programa de emissão é encerrado.
A presença do logotipo Visa ou Mastercard em um cartão indica apenas que o produto afirma utilizar a respectiva rede de cartões. Isso não significa que os recursos do usuário estejam protegidos por seguro de depósitos ou garantidos diretamente pela bandeira.
Da mesma forma, embora dados BIN possam ajudar a identificar determinadas informações sobre a emissão, eles não bastam, isoladamente, para confirmar toda a relação contratual entre a plataforma e a instituição emissora.
Para produtos No-KYC que exigem recarga antecipada, a facilidade de cadastro não é motivo suficiente para utilizá-los quando não é possível verificar a emissora efetiva, a entidade responsável pelos recursos e o procedimento de retirada do saldo.
5. Quando vale a pena usar um cartão cripto sem KYC?
A ausência de KYC não representa, por si só, uma classificação de segurança.
Se um produto divulga claramente sua operadora, os acordos de emissão, a elegibilidade geográfica, as taxas, os limites e as condições de devolução de saldo, além de oferecer procedimentos razoáveis de verificação posterior e contestação, simplificar o cadastro pode ser uma escolha legítima de produto.
Para quem faz pequenas compras on-line ocasionalmente, não precisa de cartão físico e não pretende manter saldo por muito tempo, esses cartões virtuais podem ser convenientes. Ainda assim, é necessário confirmar se os estabelecimentos pretendidos aceitam o tipo de cartão e se eventuais reembolsos podem retornar à conta original.
Assinaturas recorrentes, gastos mais elevados, saques em caixas eletrônicos e viagens internacionais exigem uma avaliação diferente. Essas situações dependem mais da estabilidade do programa de cartões a longo prazo, da capacidade de processar reembolsos, dos mecanismos de contestação de transações e da manutenção da elegibilidade para usar o serviço. A emissão rápida não compensa deficiências relevantes nessas áreas.
Antes de depositar recursos, é importante obter respostas claras para pelo menos três perguntas.
Primeira: quais funcionalidades estão realmente disponíveis? A dispensa de verificação vale para o cadastro, a recarga ou os pagamentos? Estão claras as condições que podem exigir KYC posteriormente? Os limites de recarga, gastos, saldo e saques são apresentados separadamente?
Segunda: como recuperar os recursos? É possível retirar o saldo não utilizado? Qual é o valor mínimo reembolsável? Como solicitar uma análise após congelamento da conta ou falha na verificação? Existem taxas de inatividade ou condições adicionais de encerramento?
Terceira: quem responde pelos recursos e pela emissão? É possível identificar a operadora da plataforma, a emissora efetiva e os prestadores de serviços financeiros envolvidos? Existe um contrato formal para titulares de cartão, e não apenas uma página de marketing?
Se essas informações não puderem ser confirmadas, especialmente quando houver divergências entre as regras de taxas, limites ou reembolsos, não é prudente depositar valores elevados primeiro e esperar que o atendimento ao cliente esclareça as condições depois.