
قد تشتري سلعة باستخدام بطاقة دفع مشفرة، لكن التاجر يتأخر في شحنها. أو تلغي اشتراكاً وتستمر الرسوم في الخصم من حسابك. وربما تظهر فجأة معاملة لا تعرفها في سجل حسابك. في هذه الحالات، لا يقتصر خيار حامل البطاقة على مطالبة التاجر برد المبلغ، بل يمكنه أيضاً تقديم اعتراض على المعاملة عبر شبكة البطاقات إذا استوفت الشروط المعمول بها.
قد تُموَّل مشتريات بطاقات الدفع المشفرة من أصول رقمية مثل USDT وUSDC، لكن المدفوعات إلى التجار تظل خاضعة للمعالجة عبر شبكتي Visa أو Mastercard. استخدام الأصول المشفرة لتمويل الدفع لا يلغي حق حامل البطاقة في الاعتراض على معاملات البطاقات المؤهلة. غير أن آلية الاسترداد العكسي (Chargeback) لا تشمل أرصدة الحسابات لدى المنصات، أو التحويلات على البلوكشين، أو جميع الخسائر المتعلقة بالأصول المشفرة.
تتوقف إمكانية استعادة الأموال على مسار الدفع الذي سلكته المعاملة، وما إذا كان الخصم قد قُيّد نهائياً، والمرحلة التي نشأ فيها النزاع.
1. عند ظهور معاملة غير طبيعية، ميّز أولاً بين رد المبلغ وحجز التفويض والاحتيال
عند اكتشاف خصم غير متوقع، ينبغي التحقق من حالة المعاملة قبل اختيار الإجراء المناسب.
حالة المعاملة | الإجراء الأول الموصى به | ما ينبغي التحقق منه |
|---|---|---|
عدم استلام السلعة أو عدم تقديم الخدمة | التواصل مع التاجر وتقديم اعتراض عند الضرورة | شروط التسليم وسجلات تنفيذ الالتزامات |
اختلاف السلعة عن وصفها | طلب إرجاع السلعة أو رد المبلغ | وصف السلعة وما سُلّم فعلياً وأدلة الإرجاع |
وعد التاجر برد المبلغ دون وصوله | طلب إثبات رد المبلغ ومطالبة جهة الإصدار بتتبعه | ما إذا كانت عملية الرد قد بدأت فعلياً |
ظهور خصمين للطلب نفسه | مراجعة حالة المعاملتين | ما إذا كان الخصمان قد قُيّدا نهائياً |
معاملة غير مصرح بها | إيقاف البطاقة فوراً وإبلاغ جهة الإصدار | احتمال إساءة استخدام البطاقة أو اختراق الحساب |
معاملة معلقة تحجز جزءاً من الرصيد | مراجعة حالة التفويض | ما إذا كانت الأموال محجوزة مؤقتاً فقط |
المعاملة المعلقة لا تعني بالضرورة خصماً نهائياً
تستخدم الفنادق وشركات تأجير السيارات ومحطات الوقود التفويضات المسبقة بصورة متكررة.
على سبيل المثال، يدفع حامل البطاقة 150 دولاراً مقابل غرفة فندقية، ويجري الفندق تفويضاً إضافياً بقيمة 100 دولار كتأمين. ينخفض الرصيد المتاح مؤقتاً بمقدار 250 دولاراً، لكن ذلك لا يعني أن الفندق نفّذ عمليتي خصم نهائيتين.
حجز التفويض (Authorization Hold) هو تخصيص مؤقت للأموال. وبعد اكتمال المعاملة، يمكن إلغاء التفويض الذي لم يعد مطلوباً، أو تحرير المبلغ عند انتهاء صلاحيته.
تشير إرشادات Visa بشأن معالجة التفويضات وإلغائها إلى أن عدم التطابق الصحيح بين بيانات التفويض ومعلومات المقاصة النهائية قد يؤدي إلى إطالة فترة حجز الأموال.
لذلك، عند ظهور معاملتين متشابهتين، يجب أولاً التأكد مما إذا كانتا قد قُيّدتا نهائياً. وإذا كان أحد التفويضات لم يصل بعد إلى مرحلة المقاصة، فمن الأفضل مطالبة التاجر بمراجعته أو إلغائه قبل تقديم اعتراض على خصم مكرر.
ما الفرق بين رد المبلغ وإلغاء التفويض والاسترداد العكسي؟
تختلف هذه الإجراءات من حيث الأطراف المسؤولة ومسار انتقال الأموال.
رد المبلغ من التاجر (Refund): يبدأ التاجر إعادة الأموال بسبب إرجاع سلعة أو إلغاء طلب أو سبب مماثل. ويعود المبلغ إلى حساب حامل البطاقة عبر قناة الدفع.
إلغاء التفويض (Authorization Reversal): يُلغى تفويض لم تكتمل مقاصته، ما يؤدي إلى تحرير الرصيد المحجوز. ولا ينتج عن ذلك بالضرورة قيد مستقل لعملية رد مبلغ.
الاعتراض على المعاملة (Dispute) والاسترداد العكسي (Chargeback): يقدم حامل البطاقة اعتراضه إلى جهة إصدار البطاقة. وبعد المراجعة، يجوز لجهة الإصدار بدء إجراءات الاسترداد العكسي تجاه الجهة المستحوذة لمدفوعات التاجر، وفقاً لقواعد شبكة البطاقات المعنية.
لا يعني تقديم الاعتراض ضمان استرداد الأموال. فمن حق التاجر تقديم أدلة تثبت تنفيذ التزاماته، ويُنظر في النزاع وفقاً للقواعد والأدلة المنطبقة.
في النزاعات التجارية المعتادة المتعلقة بمشتريات مصرح بها، يُنصح عموماً بمحاولة حل المشكلة مع التاجر أولاً. أما عند الاشتباه في الاحتيال، فيجب إبلاغ جهة إصدار البطاقة فوراً.
عند اكتشاف خصم غير مصرح به، احمِ حسابك فوراً
إذا اكتشفت معاملة لم تصرح بها بوضوح، فأوقف البطاقة فوراً، وأبلغ جهة الإصدار، وراجع كلمة مرور حسابك والأجهزة المسجل دخولها وإعدادات المصادقة متعددة العوامل.
قد يكون اسم التاجر غير المألوف تابعاً في الواقع لمزود معالجة مدفوعات خدمة اشتراك تستخدمها. ويمكن مراجعة سجل المعاملات للتحقق من ذلك، لكن ينبغي ألا تؤخر هذه المراجعة الإبلاغ عن معاملة يُشتبه في أنها احتيالية.
توفر سياسة انعدام المسؤولية لدى Visa (Zero Liability Policy) حماية من المسؤولية عن بعض المعاملات غير المصرح بها التي تستوفي الشروط. ومع ذلك، توجد استثناءات تشمل بعض بطاقات الأعمال، والبطاقات مسبقة الدفع المجهولة الهوية، والمعاملات التي لا تُعالج عبر شبكة Visa. كما تتأثر المسؤولية الفعلية باتفاقية البطاقة والقانون المعمول به.
وجود شعار Visa أو Mastercard على بطاقة دفع مشفرة لا يعني أن حاملها يتمتع تلقائياً بجميع أوجه الحماية القانونية المقررة لبطاقات الائتمان المصرفية التقليدية.
2. ما معاملات بطاقات الدفع المشفرة التي يمكن الاعتراض عليها عبر Chargeback؟
ترتبط بطاقات الدفع المشفرة بثلاثة أنواع مختلفة من العمليات والأموال: المشتريات المنفذة عبر شبكات البطاقات، والتحويلات على البلوكشين، والأموال الموجودة في حسابات المنصات. ولكل منها آلية مختلفة لتسوية النزاعات.
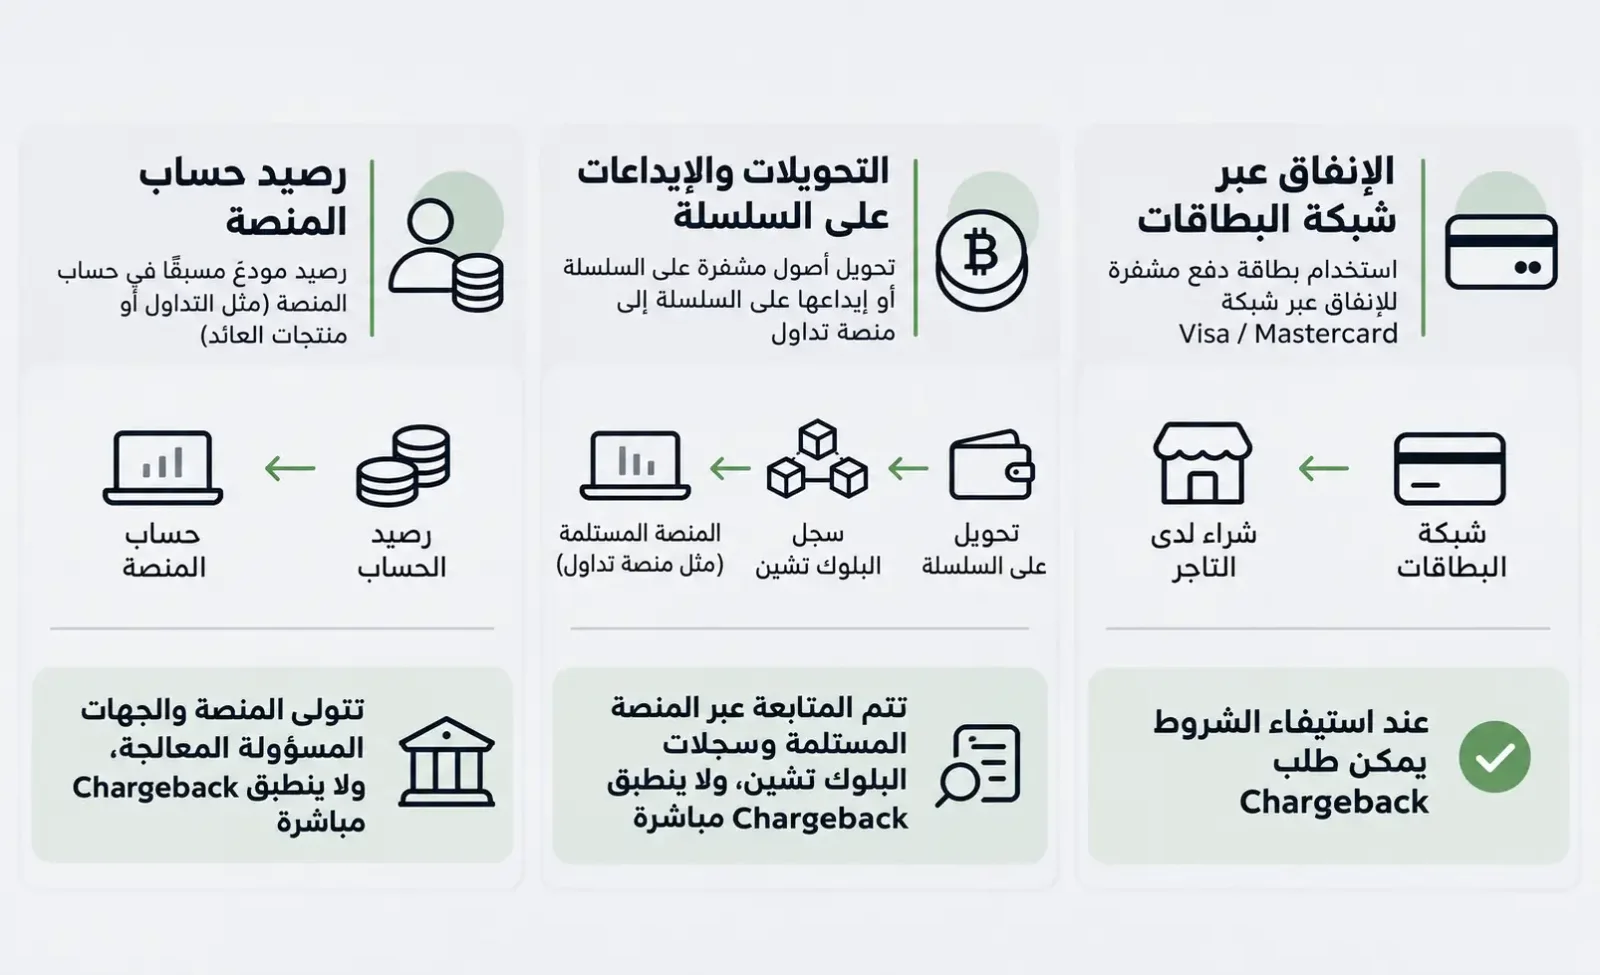
المشتريات التي تُعالج عبر شبكات البطاقات
عندما تُعالج مشتريات أو مدفوعات اشتراكات باستخدام بطاقة دفع مشفرة عبر Visa أو Mastercard أو شبكة بطاقات أخرى، فقد يشكل عدم استلام السلعة، أو عدم تقديم الخدمة، أو الخصم المكرر، أو المعاملة غير المصرح بها سبباً صالحاً لتقديم اعتراض.
حتى إذا كانت الأموال المستخدمة في الدفع ناتجة عن بيع المنصة للأصول المشفرة تلقائياً، فإن أهلية الاعتراض تُقيّم وفقاً لطبيعة معاملة البطاقة الأصلية.
يقدم حامل البطاقة الاعتراض إلى جهة الإصدار، التي تراجعه وفق القواعد المعمول بها وتتواصل مع الجهة المستحوذة لمدفوعات التاجر عبر شبكة البطاقات. ولا تتولى Visa أو Mastercard رد الأموال مباشرة إلى حاملي البطاقات الأفراد.
وتوضح معلومات دعم المستهلكين لدى Mastercard صراحةً أن معالجة النزاعات المتعلقة بالمعاملات يجب أن تتم من خلال الجهة المصدرة للبطاقة.
التحويلات على البلوكشين والإيداعات لدى المنصات
لنفترض أن مستخدماً حوّل 500 USDT من محفظته الشخصية إلى منصة تقدم بطاقات دفع مشفرة. وقد تأكدت المعاملة على البلوكشين، لكن المنصة لم تضف المبلغ إلى رصيد حسابه بصورة صحيحة.
هذه مشكلة تتعلق بتحويل على البلوكشين وإيداع لدى منصة، وليست نزاعاً تقليدياً بشأن عملية شراء ببطاقة.
ينبغي للمستخدم الاحتفاظ بمعرّف تجزئة المعاملة (Transaction Hash)، ونوع الأصل، وشبكة البلوكشين، وعنوان الاستلام، وسجلات الإيداع، ثم التواصل مع المنصة التي استلمت الأصول فعلياً للتحقيق في المشكلة. ولا يمكن تقديم طلب Chargeback عبر Visa أو Mastercard بشأن تحويل أُرسل مباشرة من محفظة مشفرة.
تختلف الحالة إذا اشترى المستخدم أصولاً مشفرة باستخدام بطاقة مصرفية. فبما أن الدفع الأصلي مر عبر شبكة البطاقات، يجب تقييم أهلية الاعتراض وفقاً لطبيعة المعاملة والقواعد ذات الصلة. وقد تشكل سجلات تسليم الأصول على البلوكشين التي يقدمها التاجر دليلاً على تنفيذ التزامه.
أرصدة المنصات لا تشملها حماية الاسترداد العكسي
لنفترض أن مستخدماً يحتفظ بمبلغ 2,000 USDC على منصة، ولم يستخدم سوى جزء منه في مشتريات بالبطاقة.
قد تكون معاملات الشراء بالبطاقة مؤهلة للاعتراض وفق القواعد المعمول بها. أما الرصيد المتبقي الذي لم يُنفق، فيخضع لاتفاقية الحساب وترتيبات حفظ الأصول.
ولا تنشأ حقوق الاسترداد العكسي تلقائياً نتيجة فرض قيود على السحب، أو إفلاس المنصة، أو فقدان المفاتيح الخاصة، أو وجود ثغرات في العقود الذكية.
3. السلع غير المستلمة ورسوم الاشتراكات والخصومات المكررة: ما الأدلة الأكثر أهمية؟
لا تقاس قوة ملف الاعتراض بعدد لقطات الشاشة المرفقة به، بل بمدى قدرة الأدلة على إثبات إخلال التاجر بالتزام محدد أو وقوع خطأ في معالجة المعاملة.
عدم استلام السلعة: إثبات شروط التسليم المتفق عليها وما حدث فعلياً
لنفترض أن حامل بطاقة خصم مرتبطة بأصول مشفرة اشترى سلعة بقيمة 180 دولاراً. ووعد التاجر بشحنها خلال سبعة أيام، لكنه لم يقدم معلومات تتبع صالحة ولم يستجب لطلبات رد المبلغ.
في هذه الحالة، ينبغي الاحتفاظ بتفاصيل الطلب وتاريخ التسليم المتوقع وسجل الدفع والمراسلات مع التاجر. وإذا تعذرت التسوية المباشرة، يمكن التواصل مع جهة إصدار البطاقة.
تدرج القواعد الأساسية وقواعد المنتجات والخدمات لدى Visa، إصدار أكتوبر 2026 حالة Merchandise/Services Not Received (عدم استلام السلع أو الخدمات) ضمن أسباب النزاع تحت الرمز 13.1.
تثبت لقطة الشاشة التي تظهر الخصم وقوع عملية دفع فحسب، ولا تثبت أن التاجر لم يسلّم السلعة. والأدلة الأهم هي شروط التسليم، وسجلات الشحن، وكيفية استجابة الطرفين للمشكلة.
ويحق للتاجر أيضاً تقديم إثبات التسليم. فعدم شحن السلعة أصلاً، وإرسالها إلى عنوان خاطئ، وتأخر تسليمها، وفقدانها بعد تأكيد الاستلام، حالات تختلف في وقائعها. لذلك ينبغي اختيار سبب الاعتراض الذي يتوافق مع ما حدث فعلياً.
اختلاف السلعة عن وصفها: مقارنة الوعود بما تم تسليمه
قد يشتري مستهلك جهازاً إلكترونياً جديداً ثم يتلقى جهازاً مستعملاً. وقد يشتري آخر خدمة برمجية تفتقر إلى وظيفة أساسية وعد بها المزود صراحةً. ويمكن أن تشكل مثل هذه الحالات أساساً للاعتراض بسبب عدم مطابقة السلعة أو الخدمة للوصف.
تشمل الأدلة المهمة وصف المنتج وقت الشراء، وشروط الخدمة، والمنتج المستلم فعلياً، ونتائج الفحص، والمراسلات المتعلقة بالإرجاع.
مجرد عدم رضا المستهلك عن المنتج لا يثبت إخلال التاجر بالتزاماته. فمراجعة النزاع تأخذ في الاعتبار القيود المعلنة مسبقاً، وشروط الإرجاع المعمول بها، ومدى التزام حامل البطاقة بإجراءات الإرجاع المطلوبة.
الخصم بعد إلغاء الاشتراك: التحقق من تاريخ سريان الإلغاء
كثيراً ما تُستخدم بطاقات الدفع المشفرة لسداد اشتراكات خدمات البرمجيات (SaaS)، وأدوات الذكاء الاصطناعي، وخدمات البث.
في نزاعات الاشتراكات، تتمثل المسائل الأساسية في التحقق من اكتمال طلب الإلغاء، وتاريخ بدء سريانه، ودورة الفوترة التي يتعلق بها الخصم محل النزاع.
إذا ألغى المستخدم اشتراكه وفقاً للشروط المتفق عليها، لكن التاجر استمر في تحصيل مبالغ لم يعد مستحقاً لها، فيمكن الاستناد إلى رسالة تأكيد الإلغاء، وتاريخ انتهاء الخدمة، وسجلات الخصم لدعم الاعتراض.
غير أن التوقف عن استخدام الخدمة لا يعني إلغاء الاشتراك. والتجديد التلقائي الصحيح لا يتحول إلى معاملة غير مصرح بها لمجرد أن المستخدم نسي إلغاء الاشتراك.
الخصم المكرر: استبعاد سجلات التفويض المسبق أولاً
ظهور معاملتين بقيمة 100 دولار لكل منهما للطلب نفسه لا يعني بالضرورة أن التاجر حصّل المبلغ مرتين.
إذا كانت إحدى المعاملتين تفويضاً مسبقاً والأخرى عملية خصم نهائية، فيجب أولاً التأكد مما إذا كان مبلغ التفويض السابق لا يزال بانتظار التحرير.
أما إذا قُيّد الخصمان نهائياً وكانا يتعلقان بالطلب نفسه، فهناك مبرر لإجراء تحقيق إضافي بشأن احتمال تكرار الخصم.
ويجب أيضاً مراجعة الضرائب ورسوم الشحن وتحويل العملات وأي رسوم إضافية يفرضها التاجر، حتى لا تُصنّف فروق الأسعار المشروعة خطأً على أنها مبالغ خُصمت بصورة غير صحيحة.
4. كيفية تقديم الاعتراض وتتبع رد المبلغ والتأكد من نتيجة المعالجة
تحديد الجهة المختصة باستقبال الاعتراض
قد تختلف العلامة التجارية التي تدير بطاقة الدفع المشفرة عن المؤسسة التي أصدرتها فعلياً. لذلك يجب على حامل البطاقة الرجوع إلى التطبيق الرسمي، أو تفاصيل المعاملة، أو اتفاقية حامل البطاقة (Cardholder Agreement)، أو مركز المساعدة لتحديد قناة الاعتراض الصحيحة.
وقد نشرت بعض المنتجات إجراءات محددة:
Crypto.com Prepaid Card: وفقاً لإرشاداتها الرسمية بشأن النزاعات، يمكن للمستخدم اختيار المعاملة المعنية من سجل العمليات، ثم استخدام خيار "Report an Issue" لتقديم سبب الاعتراض والمستندات الداعمة.
بطاقة الخصم Coinbase Card: توصي إرشادات الدعم الرسمية بالتواصل مع التاجر أولاً فيما يخص المعاملات المصرح بها. وإذا تعذر حل المشكلة أو كانت المعاملة غير مصرح بها، يمكن التواصل مع فريق دعم البطاقة.
هذه إجراءات خاصة بمنتجات محددة، وليست مساراً موحداً لجميع بطاقات القطاع.
تقديم المستندات وتتبع رد الأموال
ينبغي أن تتضمن مستندات الاعتراض تاريخ المعاملة، والمبلغ، والعملة، واسم التاجر، ورقم الطلب، والأدلة المرتبطة بسبب الاعتراض.
في نزاعات السلع، تعطى الأولوية لسجلات التسليم والإرجاع. وفي نزاعات الاشتراكات، ينبغي تقديم تأكيد الإلغاء. أما في المعاملات غير المصرح بها، فيجب توثيق وقت اكتشافها، ووقت إيقاف البطاقة، ووقت إبلاغ جهة الإصدار.
إذا وعد التاجر برد المبلغ لكنه لم يصل، يمكن طلب إثبات الرد ومعلومات التتبع، مثل ARN (Acquirer Reference Number، الرقم المرجعي للجهة المستحوذة)، وتسليمها إلى جهة إصدار البطاقة لتتبع العملية.
توضح إرشادات Stripe بشأن معالجة رد المبالغ أن المبالغ المرتجعة عبر البطاقات التي تعالجها Stripe تظهر عادةً في حساب حامل البطاقة خلال 5 إلى 10 أيام عمل. وقد تُعالج بعض الحالات بإلغاء قيد الخصم الأصلي بدلاً من ظهور مبلغ دائن مستقل. ولا تمثل هذه المدة قاعدة موحدة لجميع البطاقات.
إذا اكتمل رد المبلغ بالكامل، فلا ينبغي المطالبة باسترداده مرة ثانية عبر Chargeback. وإذا كانت عملية الرد لا تزال قيد المعالجة، فيجب توضيح ذلك بدقة لجهة الإصدار.
يجب إرسال الأدلة عبر القنوات الرسمية والآمنة فقط. ولا يجوز تقديم رقم البطاقة كاملاً، أو رمز CVV، أو كلمة المرور، أو رموز التحقق، أو عبارة استرداد المحفظة إلى بريد إلكتروني أو نموذج مجهول المصدر.
فتح ملف النزاع لا يعني نجاح الاعتراض
بعد استلام الطلب، تراجع جهة الإصدار سبب الاعتراض والأدلة المقدمة. ثم تُحال الحالات المستوفية للشروط إلى الإجراءات المناسبة.
تشير عبارتا "Dispute Submitted" و"Case Opened" إلى تقديم الطلب أو فتح ملف النزاع فقط، ولا تعنيان اكتمال الاسترداد العكسي.
يمكن للتاجر تقديم أدلة مضادة عبر الجهة المستحوذة لمدفوعاته، وقد تطلب جهة الإصدار مستندات إضافية.
تسمح بعض برامج البطاقات أو القوانين المعمول بها بإضافة رصيد مؤقت (Provisional Credit) خلال فترة التحقيق. وتشير إرشادات Crypto.com المتعلقة بنزاعات بعض بطاقاتها مسبقة الدفع إلى تسويات مالية مؤقتة أثناء التحقيق. وإذا انتهى النزاع دون قبول طلب حامل البطاقة، فقد يُسحب الرصيد المؤقت.
ينبغي لحامل البطاقة الاحتفاظ برقم القضية، ومتابعة طلبات المستندات الإضافية، والالتزام بمواعيد الرد. ولا يجوز اعتبار أي قيد مالي مؤقت نتيجة نهائية لعملية استرداد الأموال.
5. المواعيد النهائية للاعتراض وفروق أسعار الصرف عند رد أموال المعاملات المشفرة
مهلة 120 يوماً ليست قاعدة موحدة
قد تخضع نزاعات البطاقات في الوقت نفسه للمواعيد الإجرائية لشبكات البطاقات، ومواعيد قبول الطلبات لدى جهة الإصدار، والمتطلبات القانونية المحلية.
وفقاً لقواعد Visa الصادرة في أكتوبر 2026، تشمل النزاعات المتعلقة بعدم استلام السلع أو الخدمات مهلاً مثل 120 يوماً تقويمياً تُحسب من تاريخ معالجة المعاملة أو تاريخ التسليم المتوقع، إلى جانب قيود أخرى تسري في ظروف محددة.
تذكر إرشادات Crypto.com بشأن نزاعات البطاقات مسبقة الدفع أن مهلة تقديم الطلب تبلغ 120 يوماً بعد المعاملة المعنية أو السحب من جهاز الصراف الآلي، وأن معالجة النزاع تستغرق عادةً نحو 30 إلى 45 يوماً. وهذه إجراءات منشورة لمنتج محدد، ولا يجوز تعميمها على البطاقات الأخرى.
وقد تحدد القوانين أيضاً مهلاً مستقلة للإخطار.
على سبيل المثال، يوضح مكتب الحماية المالية للمستهلك في الولايات المتحدة (CFPB) أنه، في النزاعات الخاضعة للقواعد الفيدرالية بشأن أخطاء فواتير بطاقات الائتمان، يتعين على المستهلك عموماً إرسال إخطار كتابي خلال 60 يوماً تقويمياً من إرسال كشف الحساب الذي يتضمن الخطأ. أما تحويلات الأموال الإلكترونية غير المصرح بها باستخدام بطاقات الخصم فتخضع لقواعد مختلفة.
يمكن الرجوع إلى إرشادات CFPB بشأن نزاعات بطاقات الائتمان وقواعد تحويل الأموال الإلكتروني للاطلاع على الأساس التنظيمي.
تكرار وعود التاجر برد المبلغ من أبرز الحالات التي قد تدفع حامل البطاقة إلى تفويت المهلة الرسمية للاعتراض.
عند نشوء نزاع، يجب التحقق فوراً من مهلة تقديم الاعتراض الخاصة بالبطاقة، والتاريخ الذي يبدأ منه احتسابها، والقناة الصحيحة لتقديم الطلب. ولا ينبغي انتظار رد التاجر إلى أجل غير محدد.
المبلغ المسترد لا يساوي بالضرورة الكمية الأصلية من الأصول المشفرة
قد تُحوّل بطاقة الدفع المشفرة الأصول الرقمية إلى عملة ورقية عند شحن البطاقة، أو تبيع الأصول المشفرة تلقائياً عند تنفيذ عملية الشراء.
لنفترض أن عملية شراء بقيمة 100 دولار مُوّلت من خلال تحويل أصول مشفرة إلى عملة ورقية. حتى إذا نجح الاعتراض وعدلت جهة الإصدار المعاملة بمقدار 100 دولار، فهذا لا يعني بالضرورة أن المستخدم سيستعيد الكمية نفسها من الأصول المشفرة التي استُخدمت في البداية.
قد يُضاف المبلغ المسترد إلى حساب بطاقة مقوّم بعملة ورقية، أو يعاد تحويله وفق قواعد المنصة. وفي المنتجات التي تتعامل بأصول غير العملات المستقرة، أو بمعاملات متعددة العملات، أو تفرض رسوم تحويل، قد تختلف كمية الأصول المستردة وقيمتها السوقية عن الإنفاق الأصلي.
ولتقييم نتيجة الاسترداد، يجب مراجعة مبلغ المعاملة الأصلية، وعملة القيد المحاسبي، وسجلات التحويل، والطريقة الفعلية التي أُعيدت بها الأموال.
6. ماذا تفعل إذا رُفض الاعتراض؟
قد يُرفض طلب Chargeback بسبب عدم كفاية الأدلة، أو انتهاء مهلة التقديم، أو عدم توافق سبب الاعتراض مع القواعد، أو تقديم التاجر أدلة مضادة مقبولة.
بعد تلقي القرار، ينبغي مطالبة جهة إصدار البطاقة بتوضيح أسباب الرفض، والحصول قدر الإمكان على نتيجة مراجعة القضية وملخص الأدلة المتاحة.
إذا تبين أن مستندات مهمة لم تُقدّم، أو أن أدلة التاجر تتضمن تناقضات واضحة، أو أن سبب الاعتراض المختار في البداية كان غير صحيح، فيمكن سؤال جهة الإصدار عن إمكانية تقديم أدلة إضافية، أو إعادة المراجعة، أو الانتقال إلى إجراء لاحق. وتحدد القواعد والقوانين المعمول بها شروط هذه الخطوات ومواعيدها.
إذا كانت المشكلة تتعلق بخدمة تقدمها مؤسسة مالية خاضعة للتنظيم، فيمكن أيضاً تقديم شكوى رسمية إلى المؤسسة التي تتحمل المسؤولية الفعلية، واللجوء إلى جهات تسوية المنازعات المالية أو قنوات الشكاوى الرقابية المتاحة وفق النظام القانوني في مكان الإقامة. وقد تتوافر كذلك وسائل انتصاف قانونية مستقلة عن إجراءات نزاعات البطاقات في حالات الإخلال بالعقود أو النزاعات بشأن الأصول التي تحتفظ بها المنصات على سبيل الحفظ.
لكن لا يجوز استخدام Chargeback لإلغاء مشتريات مشروعة. فإذا استلم المستخدم السلعة أو استفاد من الخدمة بصورة طبيعية، فإن الإبلاغ عن معاملة مصرح بها باعتبارها احتيالية لمجرد انخفاض السعر لاحقاً، أو الندم على الشراء، أو تكبد خسارة استثمارية، قد يشكل اعتراضاً غير مشروع ويؤدي إلى فرض قيود على الحساب أو رسوم أو عواقب أخرى.
عند حدوث مشكلة في معاملة ببطاقة دفع مشفرة، فإن الخطوة الأهم هي تحديد المرحلة التي توجد فيها الأموال والجهة التي تتحمل المسؤولية عنها. إذا كانت المشكلة حجزاً ناتجاً عن تفويض مسبق، فيجب تتبع حالة التفويض. وإذا لم يفِ التاجر بالتزاماته، فينبغي حفظ الأدلة وتقديم الاعتراض في الوقت المناسب. أما في حالات الاحتيال، فتكون حماية الحساب هي الأولوية. وعندما يتعذر سحب الأموال من المنصة أو لا يظهر إيداع على البلوكشين في الحساب، يجب تتبع المسؤوليات المتعلقة بالأصول والحساب المعني.
يساعد تحديد قناة الدفع وسبب الاعتراض والجهة المسؤولة على توجيه طلب استعادة الأموال إلى المسار الصحيح، بدلاً من تكرار تقديم المستندات والشكاوى دون إحراز تقدم فعلي.