
قد تبلغ فاتورة الطعام في أحد المطاعم الأمريكية 80 دولارًا، بينما تُظهر بطاقة الدفع بالعملات المشفرة حجزًا مؤقتًا بقيمة 96 دولارًا من الرصيد المتاح. وفي حالة أخرى، قد تظهر المعاملة عند الدفع بمبلغ 80 دولارًا، ثم يرتفع مبلغها النهائي إلى 92 دولارًا بعد يوم أو يومين.
قد تبدو الحالتان وكأن المطعم خصم مبلغًا إضافيًا، لكن السبب يختلف بينهما. ففي الحالة الأولى، ربما حجز مُصدر البطاقة رصيدًا إضافيًا لتغطية إكرامية محتملة. أما في الثانية، فقد يكون المطعم أضاف الإكرامية التي وافق عليها العميل إلى مبلغ التسوية النهائية.
توجد هذه الآليات أيضًا في معاملات بطاقات Visa وMastercard التقليدية. لكنها قد تكون أكثر إرباكًا عند استخدام بطاقات الدفع بالعملات المشفرة، لأن بعض المنتجات تعتمد على أرصدة مسبقة الدفع، وقد تمر الأموال بمراحل إيداع العملات المستقرة أو تحويل الأصول قبل أن تصبح قابلة للاستخدام. ولذلك، قد تؤثر معاملة مطعم لم تكتمل بعد في قدرة حامل البطاقة على إجراء عمليات شراء لاحقة.
1. لماذا تظهر فاتورة بقيمة 80 دولارًا على أنها 92 أو 96 دولارًا؟
لا تزال بعض المطاعم التي تقدم الخدمة على الطاولات في الولايات المتحدة تتبع أسلوبًا يُستخدم فيه الدفع بالبطاقة أولًا، ثم يحدد العميل الإكرامية على الإيصال.
بعد انتهاء الوجبة، يطلب المطعم تفويضًا بمبلغ الفاتورة الأساسي، ثم يقدم للعميل إيصالًا لكتابة قيمة الإكرامية. ويضيف التاجر هذه القيمة لاحقًا إلى مبلغ المعاملة النهائي. ولهذا السبب، قد يختلف المبلغ الظاهر في إشعار الدفع الأولي عن المبلغ الذي يُحصَّل في النهاية.
وهناك طريقة أخرى يُحدد فيها مبلغ الإكرامية قبل الدفع. إذ يختار العميل الإكرامية عبر جهاز نقاط بيع متنقل على الطاولة أو عبر جهاز الدفع عند صندوق المحاسبة، ثم يؤكد المبلغ الإجمالي الذي يشمل الإكرامية، وبعدها يطلب المطعم التفويض من مُصدر البطاقة.
توضح Visa هاتين الطريقتين في دليل أجهزة قبول المعاملات لعام 2025. تسمح الطريقة الأولى بإضافة إكرامية تستوفي القواعد المعمول بها بعد التفويض الأولي، بينما تحدد الطريقة الثانية المبلغ الإجمالي، شاملًا الإكرامية، قبل تقديم طلب التفويض.
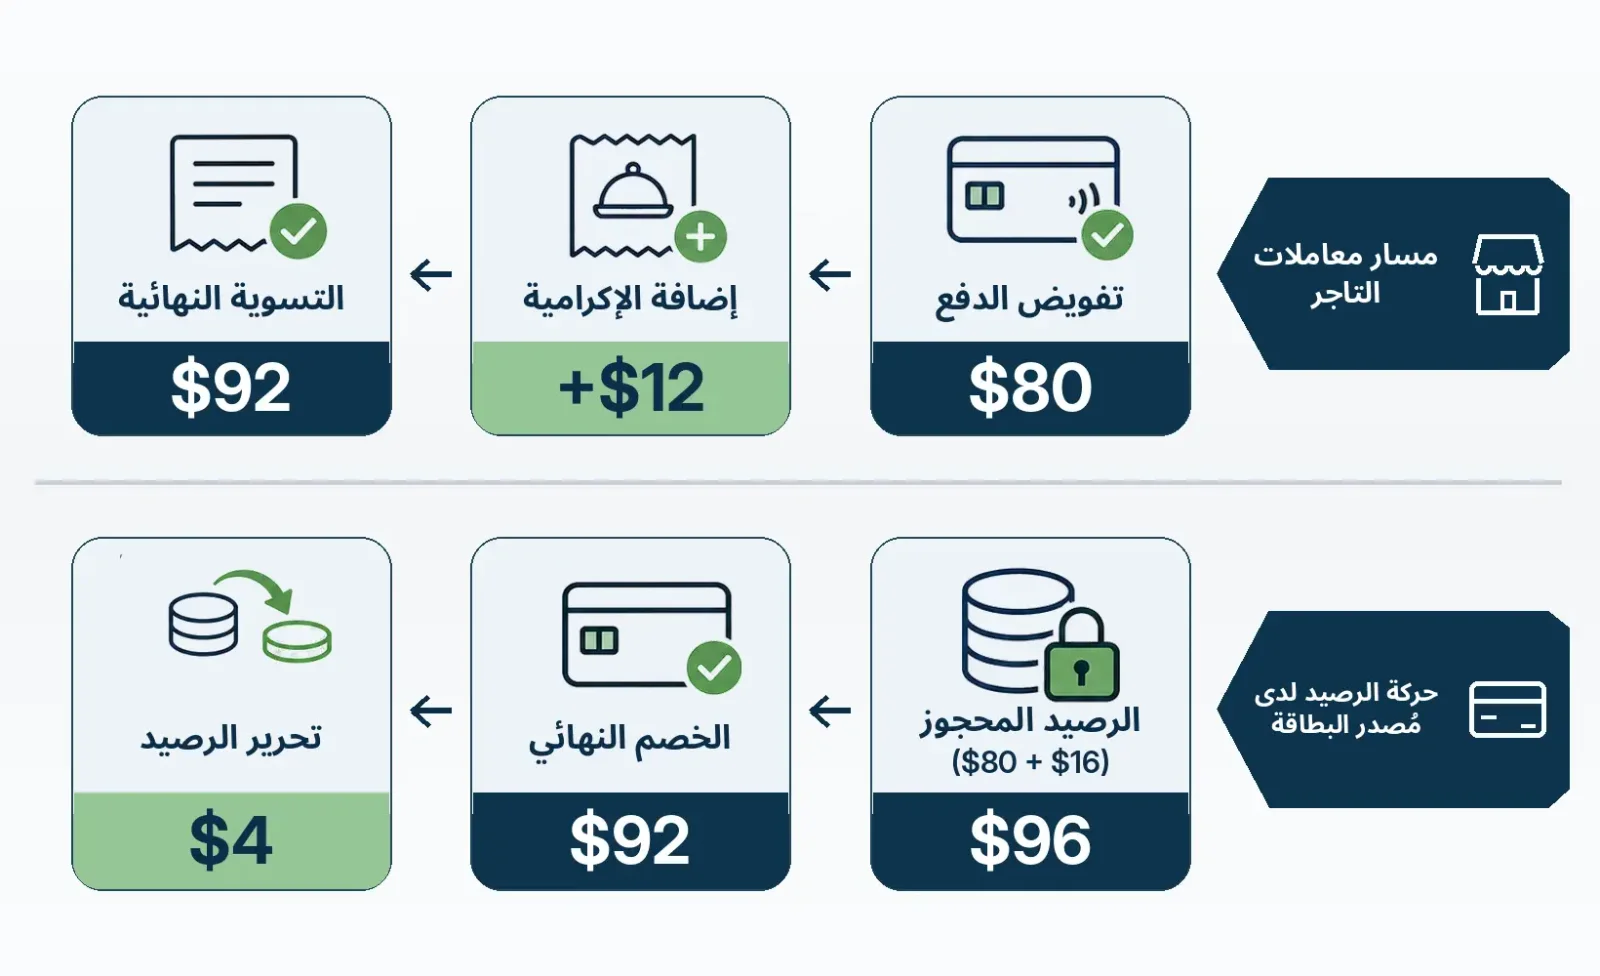
لنفترض أن عميلًا تناول وجبة بقيمة 80 دولارًا، ثم أضاف إكرامية قدرها 12 دولارًا. ولنفترض أيضًا أن مُصدر البطاقة يحجز مبلغًا إضافيًا يعادل 20% من قيمة الفاتورة لتغطية إكرامية محتملة:
مرحلة المعاملة | المبلغ | المعنى الفعلي |
|---|---|---|
تكلفة الوجبة والضرائب المشمولة | 80 دولارًا | المبلغ الذي طلب التاجر تفويضًا به في البداية |
الرصيد الإضافي المحجوز من مُصدر البطاقة (بافتراض 20%) | 16 دولارًا | أموال محجوزة لتغطية إكرامية محتملة |
إجمالي الرصيد المتاح الذي قد يُحجز خلال التفويض | 96 دولارًا | مبلغ غير متاح مؤقتًا، ولا يعني أنه خُصم فعليًا |
الإكرامية التي وافق عليها العميل | 12 دولارًا | تُضاف إلى مبلغ المعاملة النهائي |
مبلغ التسوية النهائي للتاجر | 92 دولارًا | إجمالي تكلفة الوجبة والإكرامية |
الرصيد المحجوز الزائد | 4 دولارات | يُفترض أن يعود إلى الرصيد المتاح بعد اكتمال المعالجة المعتادة |
في هذا المثال، تمثل 96 دولارًا المبلغ المحجوز مؤقتًا، بينما تمثل 92 دولارًا القيمة النهائية المستحقة. أما الدولارات الأربعة الزائدة، فيُفترض تحريرها مع اكتمال تسوية المعاملة وتحديث مُصدر البطاقة للرصيد المتاح.
مبلغ التفويض، والرصيد المحجوز مؤقتًا، ومبلغ التسوية النهائية ثلاثة أرقام مختلفة يجب التحقق من كل منها على حدة.
شهدت قواعد شبكات البطاقات أيضًا تغييرات تستحق الانتباه خلال عام 2026.
وفقًا لقواعد Visa الأساسية وقواعد المنتجات والخدمات، اعتبارًا من 21 فبراير 2026، يمكن أن يصل هامش التفاوت المسموح به بين مبلغ التفويض والمبلغ المقدم للمقاصة إلى 30% لبعض فئات التجار في قطاع المطاعم بالولايات المتحدة. وتشمل هذه الفئات رمز MCC 5811 لخدمات إعداد وتقديم الطعام للمناسبات، وMCC 5812 للمطاعم، وMCC 5814 لمطاعم الوجبات السريعة. وتوجد استثناءات لبعض المعاملات، بما فيها أنواع معينة من التفويض.
وتسمح قواعد معالجة المعاملات لدى Mastercard كذلك بإضافة إكرامية بعد التفويض في المعاملات الأمريكية التي تستوفي الشروط، على ألا تتجاوز 30% من المبلغ الذي جرى التفويض به.
تمثل نسبة 30% هامش تفاوت مسموحًا به لمعالجة معاملات محددة وفق شروط معينة، وليست نسبة موحدة للإكراميات أو رسمًا يُفرض على جميع المعاملات.
2. لماذا قد تُرفض بطاقة الدفع بالعملات المشفرة رغم كفاية الرصيد؟
يؤدي حجز مبلغ إضافي لتغطية إكرامية المطعم إلى مشكلة عملية: فقد يكون الرصيد المتاح في البطاقة مسبقة الدفع كافيًا لتغطية تكلفة الوجبة، لكنه غير كافٍ للحصول على تفويض بالمعاملة كاملة.
إذا اشترط مُصدر البطاقة الاحتفاظ بأموال إضافية لتغطية إكرامية محتملة، ولم يكن الرصيد كافيًا لتلبية هذا الشرط، فقد يُرفض التفويض. وهكذا يرى حامل البطاقة أن رصيده يتجاوز قيمة الفاتورة، ومع ذلك تفشل عملية الدفع.
لا تقتصر هذه القاعدة على بطاقات الدفع بالعملات المشفرة. لكن البطاقات مسبقة الدفع لا توفر عادةً حدًا ائتمانيًا إضافيًا يمكن الاستفادة منه، ولذلك يكون تأثير الحجز المؤقت للأموال في تجربة الاستخدام أكثر مباشرة.
تشير إرشادات Crypto.com الخاصة بالبطاقة مسبقة الدفع، والمحدَّثة في 20 يوليو 2026 صراحةً إلى أن بعض المطاعم ومقدمي الخدمات قد يحجزون مؤقتًا مبلغًا يتجاوز قيمة الفاتورة لتغطية إكرامية محتملة. وتوصي الشركة مستخدمي Crypto.com Prepaid Card بالتأكد، قبل الدفع في المطاعم، من أن الرصيد المتاح يزيد على مبلغ الفاتورة بنسبة لا تقل عن 20%.
وتوضح Crypto.com أيضًا أن التجار والمنصة قد يجرون تفويضات مسبقة بمبالغ تتجاوز قيمة الشراء الفعلية، وأن الأموال التي تزيد على مبلغ التسوية النهائي تُحرر بعد اكتمال المعاملة.
تختلف طبيعة الأموال المتاحة للاستخدام اختلافًا جوهريًا بين أنواع البطاقات. فالبطاقات مسبقة الدفع تعتمد أساسًا على الرصيد المشحون فيها، بينما تعتمد بطاقات الخصم المباشر على الأموال المتاحة في الحساب المرتبط بها. أما بطاقات الائتمان، فتُحدد إمكانية استخدامها عادةً وفق الحد الائتماني المتبقي وشروط التفويض لدى الجهة المُصدرة.
وتوجد مسألة إضافية في بطاقات الدفع بالعملات المشفرة التي تُموَّل بعملات مستقرة مثل USDT وUSDC، وهي حالة الأموال ومدى جاهزيتها للاستخدام.
فامتلاك المستخدم كمية كافية من العملات المستقرة على إحدى المنصات لا يعني بالضرورة أن هذه الأصول أصبحت رصيدًا متاحًا لتفويض معاملات البطاقة. فقد يكون الإيداع لا يزال في انتظار التأكيد أو إتمام تحويل داخلي. وتشترط بعض المنتجات تحويل الأصول أولًا ونقلها إلى حساب البطاقة، بينما تعتمد منتجات أخرى على تحويل الأصول وقت الشراء أو على تسهيلات ائتمانية مضمونة بأصول مشفرة.
لذلك، عند فشل عملية الدفع، ينبغي التحقق من رصيد البطاقة، وكذلك التأكد من أن الأموال أصبحت في حالة تسمح باستخدامها وفق قواعد برنامج البطاقة المعني.
بالنسبة إلى المستخدمين الذين يدفعون ببطاقاتهم في الخارج بصورة متكررة، تُعد شفافية سياسات التفويض المسبق أكثر أهمية من الناحية العملية من مجرد مقارنة رسوم إصدار البطاقات أو شحنها. فإذا لم يوضح مزود البطاقة مقدار الرصيد الإضافي الذي قد يُحجز عند الدفع في المطاعم، وكيفية ظهور هذا الحجز، ومتى تعود الأموال إلى الرصيد المتاح، فسيصعب على المستخدم تحديد المبلغ الذي ينبغي الاحتفاظ به مسبقًا.
هذه مشكلة تتعلق بشفافية معلومات المنتج، ولا تعني أن المطعم ارتكب مخالفة عندما طبّق قواعد التفويض المعتادة للبطاقات.
3. ما الفرق بين استخدام البطاقة الفعلية والمحفظة الرقمية وطلب الطعام عبر الإنترنت؟
تؤثر طريقة الدفع في توقيت إدراج الإكرامية ضمن المبلغ المصرح به، كما تؤثر في إمكانية تعديل التاجر للمبلغ بعد الحصول على التفويض.
في الطريقة التقليدية التي تعتمد على توقيع الإيصال، قد يُصرَّح أولًا بمبلغ الوجبة، ثم يكتب العميل الإكرامية على الإيصال. ويعدل التاجر بعد ذلك مبلغ التسوية وفق القواعد المعمول بها.
عند استخدام جهاز نقاط بيع متنقل على الطاولة، يستطيع العميل عادةً اختيار الإكرامية قبل تأكيد الدفع. ويعرض الجهاز تكلفة الوجبة والضرائب والإكرامية، ثم يطلب التاجر التفويض بالمبلغ الإجمالي الذي وافق عليه العميل.
أما المدفوعات اللاتلامسية باستخدام Apple Pay أو Google Wallet، فتختلف فيها آليات التحقق من هوية حامل البطاقة ومعالجة بيانات اعتماد الدفع. وتعتمد إمكانية تعديل الإكرامية بعد التفويض على قواعد شبكة البطاقات ونوع المعاملة.
فعلى سبيل المثال، تميز قواعد Mastercard الأمريكية لعام 2026 بوضوح بين أنواع المعاملات التي تُنفذ باستخدام بطاقات Mastercard الصادرة في الولايات المتحدة. ففي بعض المعاملات، يجب إدراج الإكرامية ضمن طلب التفويض، بينما تسمح معاملات أخرى تستوفي شروطًا محددة بإضافتها لاحقًا. ولذلك، لا تنطبق إجراءات الإيصالات التقليدية الموقعة على جميع معاملات الدفع اللاتلامسي.
وهذا يفسر لماذا قد يستخدم المطعم نفسه إجراءات مختلفة للإكراميات عند الدفع بإيصال موقّع مقارنةً بالدفع اللاتلامسي.
ولطلبات الطعام عبر الإنترنت خصائصها أيضًا.
إذا كانت منصة توصيل الطعام أو تطبيق المطعم يشترط تحديد الإكرامية قبل إرسال الطلب، فيمكن عادةً تضمين هذا المبلغ مباشرةً في طلب التفويض. أما إذا سمح التطبيق بتعديل الإكرامية بعد اكتمال الطلب، فقد تتطلب المعالجة تفويضًا إضافيًا أو خصمًا لاحقًا أو طريقة أخرى تدعمها المنصة.
وبناءً على ذلك، قد تُظهر بطاقة الدفع بالعملات المشفرة نفسها سجلات مختلفة للتفويض والتسوية عند استخدامها في صندوق المحاسبة بالمطعم، أو عبر جهاز الدفع على الطاولة، أو عند طلب الطعام عبر الإنترنت. وغالبًا ما يرجع هذا الاختلاف إلى نوع المعاملة ونظام تحصيل المدفوعات لدى التاجر، وليس إلى آلية الدفع بالأصول المشفرة في حد ذاتها.
4. كيف نميز بين الحجز المؤقت المعتاد والخصم غير الصحيح؟
عند ظهور اختلاف في المبالغ، فإن الخطوة الأكثر فاعلية هي مراجعة حالة المعاملة أولًا، ثم مقارنتها بإيصال المطعم.
تستخدم تطبيقات البطاقات عادةً حالات مثل Pending وAuthorized وPosted وSettled لوصف المعاملات. وقد تختلف المسميات بين المنصات، لكنها تتيح عمومًا التمييز بين المعاملات التي لا تزال في مرحلة معالجة التفويض، وتلك التي اكتمل تسجيلها المالي رسميًا.
تشير حالتا Pending أو Authorized عادةً إلى سجل تفويض لم يكتمل تسجيله النهائي بعد، بينما تدل حالتا Posted أو Settled غالبًا على وصول المعاملة إلى مرحلة القيد المالي الرسمي أو التسوية.
إذا ظل سجل التفويض الأولي ظاهرًا، وظهر إلى جانبه سجل الخصم النهائي، فيجب أولًا التحقق مما إذا كان السجلان يتعلقان بعملية الشراء نفسها. فلا يجوز جمع المبلغين واعتبارهما خصمًا مزدوجًا لمجرد ظهورهما في الواجهة في الوقت نفسه.
ولتحديد ما إذا كان قد خُصم مبلغ زائد فعلًا، ينبغي أيضًا التحقق من عودة الرصيد المتاح إلى مستواه الصحيح.
حجز التفويض (Authorization Hold) يجعل جزءًا من الأموال غير متاح للاستخدام بصورة مؤقتة. وبعد أن يقدم التاجر المعاملة النهائية، يعدّل مُصدر البطاقة الرصيد وفق نتيجة التسوية. وقد يحتاج التفويض الأصلي إلى مطابقته بالمعاملة النهائية، أو إلغائه، أو انتهاء مدة صلاحيته قبل تحرير الرصيد المحجوز بالكامل.
ولا تظهر هذه العملية عادةً على شكل استرداد منفصل للأموال.
فالاسترداد (Refund) يتعلق بمبلغ خُصم بالفعل، ويبدأ التاجر إجراء إعادة الأموال إلى العميل. أما تحرير حجز التفويض، فيعيد إتاحة أموال لم تُخصم نهائيًا أو لم تعد هناك حاجة إلى الاحتفاظ بها. وقد تختلف سجلات المعاملات ومدد المعالجة بين الإجراءين.
إذا كانت المعاملة قد سُجلت نهائيًا، وكان المبلغ يتجاوز بالفعل ما وافق عليه العميل، فينبغي مراجعة بنود الرسوم الواردة في الإيصال.
قد تتضمن فواتير المطاعم الأمريكية في الوقت نفسه الضرائب، وService Charge (رسوم الخدمة)، وGratuity (الإكرامية أو المكافأة)، إضافةً إلى إكرامية أخرى يكتبها العميل طوعًا.
يجب فهم هذه المصطلحات وفق طريقة فرض الرسوم فعليًا. فرسوم الخدمة الإلزامية التي يضيفها المطعم مسبقًا تختلف في طبيعتها عن الإكرامية التي يختار العميل دفعها. وحتى إذا استخدم الإيصال مصطلح Gratuity، ينبغي التحقق مما إذا كان المبلغ يُضاف تلقائيًا، وما إذا كان العميل يستطيع اختياره أو تعديله. وقد تتيح المطاعم التي تفرض رسوم خدمة بالفعل خانة منفصلة لإضافة إكرامية اختيارية.
أما المدفوعات العابرة للحدود، فتتطلب أيضًا الفصل بين فروق المبالغ الناتجة عن تحويل العملات.
فعلى سبيل المثال، إذا أتم المطعم المعاملة باليورو، بينما يُحتسب رصيد حساب البطاقة بالدولار الأمريكي، فقد يتأثر المبلغ النهائي المعروض بتغير سعر الصرف الذي تستخدمه شبكة البطاقات، أو برسوم المعاملات بالعملات الأجنبية التي يفرضها مُصدر البطاقة، أو بتكاليف تحويل الأصول المشفرة.
ينبغي أولًا مطابقة تكلفة الوجبة والإكرامية اللتين حصّلهما التاجر فعليًا مع الإيصال بعملة المعاملة الأصلية. وبعد ذلك، تُراجع تكاليف صرف العملات وتحويل الأصول بصورة منفصلة، بالاعتماد على تفاصيل معاملة البطاقة وقواعد الرسوم المطبقة. وقد يؤدي الخلط بين هذين النوعين من الفروق إلى الاعتقاد خطأً بأن المطعم فرض إكرامية زائدة.
إذا ظل المبلغ النهائي غير قابل للتفسير، فعلى حامل البطاقة الاحتفاظ بالإيصال الكامل، وإيصال الإكرامية الموقّع أو سجل التأكيد الصادر عن جهاز الدفع، إضافةً إلى لقطات شاشة لتفاصيل معاملة البطاقة. ويمكنه أولًا مطالبة التاجر بمراجعة المبلغ الذي قدمه فعليًا للتسوية. وإذا تبيّن وجود قيد مزدوج، أو زيادة في الإكرامية دون موافقة العميل، أو فرق آخر لم يُحل، فيمكن تقديم اعتراض على المعاملة إلى مُصدر البطاقة أو المنصة التي توفرها.
إذا استمر حجز التفويض مدة طويلة دون تحريره، فينبغي التواصل مباشرةً مع مُصدر البطاقة للاستفسار عن حالة المعاملة المعنية، بدلًا من انتظار استرداد من التاجر لمبلغ لم يُخصم أصلًا.
بالنسبة إلى بطاقات الدفع بالعملات المشفرة، تُعد قدرة سجلات المعاملات على التمييز بوضوح بين التفويض، وحجز الرصيد، والقيد المالي النهائي، وتحويل العملات مؤشرًا مهمًا على موثوقية المنتج. ولا تعني عودة الأموال المحجوزة مؤقتًا إلى الرصيد المتاح أن المشكلات الناجمة عن عدم كفاية الرصيد خلال التفويض، أو رفض المعاملات، أو غموض السجلات قد زالت.
وفي النهاية، يتطلب تحديد ما إذا كان المطعم قد خصم مبلغًا زائدًا بالفعل مراجعة ثلاثة أرقام: المبلغ الذي وافق العميل فعليًا على دفعه، والرصيد الذي حُجز مؤقتًا خلال التفويض، والمبلغ الذي قدمه التاجر في النهاية للمقاصة.