
عندما تنتهي صلاحية بطاقة دفع بالعملات المشفرة أو تُستبدل بأخرى، يبرز عادة سؤالان لدى حاملها: هل لا يزال بإمكانه استرداد قيمة مشتريات سابقة؟ وهل يمكن أن تستمر خدمات مثل ChatGPT وNetflix وغيرها في تحصيل رسوم الاشتراك باستخدام بيانات البطاقة القديمة؟
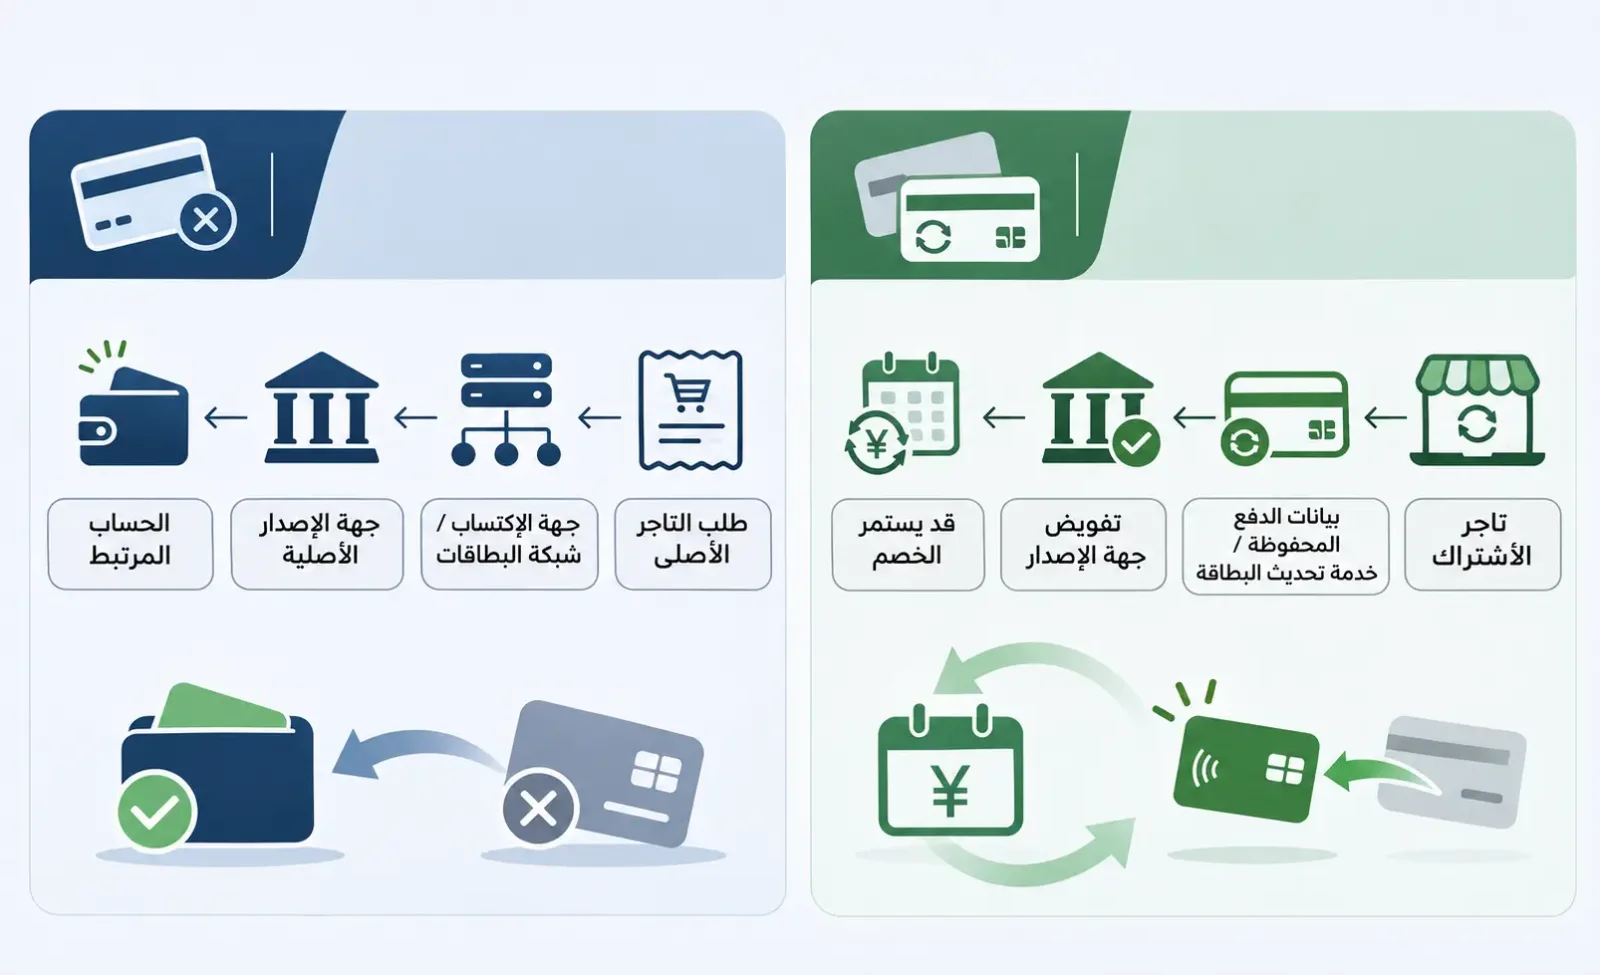
لا تخضع المسألتان للآلية نفسها. فاسترداد الأموال يعتمد أساسًا على سجل المعاملة الأصلية، والحساب المرتبط بالبطاقة، وقواعد المعالجة لدى جهة الإصدار. أما تجديد الاشتراكات فيرتبط ببيانات الدفع التي يحتفظ بها التاجر، وخدمات تحديث بيانات الحسابات، والتفويض بالمعاملات اللاحقة.
عند انتهاء صلاحية البطاقة بصورة اعتيادية أو إعادة إصدارها، قد تظل المبالغ المستردة عن المعاملات السابقة قابلة للوصول إلى حساب حامل البطاقة، حتى بعد إبطال رقم البطاقة القديمة. كذلك، لا يؤدي استبدال البطاقة بالضرورة إلى توقف رسوم الاشتراك، إذ تستطيع بعض الجهات التجارية الحصول على بيانات البطاقة الجديدة تلقائيًا. وتظهر المخاطر الأهم عند إغلاق الحساب، أو تغيير جهة إصدار البطاقة، أو إنهاء برنامج البطاقات بالكامل، لأن هذه التغييرات قد تؤثر في معالجة المعاملات السابقة.
1. هل يمكن وصول المبالغ المستردة بعد انتهاء صلاحية البطاقة أو استبدالها؟
لا يستدعي انتهاء صلاحية البطاقة بصورة اعتيادية أو إعادة إصدارها قلقًا كبيرًا بشأن استرداد الأموال في معظم الحالات. فقد يتغير رقم الحساب الأساسي للبطاقة (Primary Account Number، PAN)، أو تاريخ انتهاء صلاحيتها، أو حالتها التشغيلية، لكن سجل المعاملات السابقة لا يختفي لمجرد إيقاف البطاقة القديمة. وتظل جهة الإصدار قادرة على معالجة المبالغ المستردة بالاعتماد على المعاملة الأصلية والربط بين الحسابات.
ولا تعني عبارة «استبدال البطاقة» الشيء نفسه في جميع الحالات. فقد يقتصر التجديد المعتاد على تحديث تاريخ انتهاء الصلاحية، بينما قد تشمل إعادة الإصدار بعد الإبلاغ عن فقدان البطاقة تغيير رقمها أيضًا. وفي الحالتين، تظل المعاملات السابقة عادة تحت إدارة جهة الإصدار الأصلية. أما إغلاق حساب المنصة بالكامل أو الانتقال من جهة إصدار إلى أخرى، فيختلف من حيث استمرارية الحساب والجهة المسؤولة عن المعالجة.
في المعتاد، ينبغي أن يبدأ التاجر عملية رد المبلغ بالاستناد إلى الطلب الأصلي، ثم تمر العملية عبر الجهة المستحوذة وشبكة البطاقات وصولًا إلى جهة الإصدار التي عالجت الدفع الأول. ولا يحتاج حامل البطاقة إلى تقديم رقم بطاقته الجديدة. فعلى سبيل المثال، إذا أُلغي حجز فندقي دُفع باستخدام البطاقة القديمة، فمن الأفضل مطالبة الفندق بإعادة المبلغ عبر سجل الدفع الأصلي. أما طلب تحويل المبلغ إلى بطاقة أخرى، فقد يواجه قيودًا تفرضها أنظمة مكافحة الاحتيال لدى التاجر أو مزود خدمات الدفع.
توضح إرشادات Stripe الرسمية أنه عندما يُرسل مبلغ مسترد إلى بطاقة منتهية الصلاحية أو ملغاة، فإن البنك يوجهه في معظم الحالات إلى البطاقة البديلة. وإذا لم توجد بطاقة بديلة، فقد يُودع المبلغ مباشرة في الحساب المصرفي المرتبط. وإذا تعذرت معالجة العملية، يعود المبلغ إلى Stripe.
ويشير دليل استكشاف مشكلات Coinbase Card وإصلاحها كذلك إلى أن المبالغ المستردة المرسلة إلى البطاقة القديمة تُحوّل عادة تلقائيًا إلى البطاقة الجديدة. وإذا كانت وسيلة الدفع الأصلية قد أُغلقت، أو لم تتطابق بيانات الحساب، فقد يُطلب من حامل البطاقة تقديم إثبات الاسترداد الصادر عن التاجر إلى خدمة العملاء.
وتشير توضيحات الشركتين إلى مسألة أساسية واحدة: هل تستطيع جهة الإصدار تحديد المعاملة الأصلية وربط المبلغ المسترد بصورة صحيحة بحساب لا يزال حامل البطاقة قادرًا على استخدامه؟
ومن المهم هنا التمييز بين الجهة التي يُوجّه إليها المبلغ المسترد والطريقة التي يُسجّل بها في الحساب. فعمليات الاسترداد عبر البطاقات تعتمد عادة على مطابقة المعاملة الأصلية، ولذلك لا يحتاج التاجر إلى معرفة رقم PAN الجديد. أما ظهور المبلغ تحت البطاقة البديلة، أو ضمن رصيد مرتبط، أو باعتباره أموالًا تنتظر المطالبة بها، فيعتمد على ترتيبات القيد المحاسبي لدى جهة الإصدار.
والتمييز الأهم هو بين فقدان البطاقة صلاحيتها وإنهاء الحساب المرتبط بها. فعند التجديد الاعتيادي أو إعادة الإصدار بسبب الفقدان، غالبًا ما يبقى الحساب نفسه قائمًا أو تظل هناك علاقة قابلة للتتبع بين الحسابات. أما عند إلغاء البطاقة طوعًا، فينبغي التأكد مما إذا كان الإغلاق يقتصر على البطاقة أم يشمل حساب الأموال المرتبط بها. وفي الحالة الثانية، قد يحتاج حامل البطاقة إلى إجراءات إضافية للمطالبة بالأموال أو سحبها، حتى لو تلقت جهة الإصدار الأصلية المبلغ المسترد.
2. لماذا لم يصل المبلغ رغم أن التاجر يعرض حالة اكتمال الاسترداد؟
ظهور الحالة «Refund Completed» في نظام التاجر لا يعني بالضرورة أن المبلغ أُضيف إلى حساب حامل البطاقة. فتأكيد الاسترداد من جانب التاجر، وإرسال العملية عبر الجهة المستحوذة، واستلامها وتسجيلها لدى جهة الإصدار، مراحل منفصلة. وإذا كانت البطاقة القديمة قد أُغلقت أو لم تعد بيانات الحساب متطابقة، فقد تتطلب العملية مطابقة إضافية للحسابات أو مراجعة يدوية.
توضح وثائق Adyen الخاصة بالمبالغ المستردة المرتبطة بالمعاملة الأصلية أن قبول طلب الاسترداد وإكمال معالجته نهائيًا لا يحدثان بالضرورة في الوقت نفسه. ففي المعاملات التي تدعم تفويض عمليات الاسترداد، قد ترفض جهة الإصدار التفويض بسبب انتهاء صلاحية البطاقة، أو عدم صلاحية رقم الحساب، أو إغلاق الحساب. وتذكر Adyen أنها تواصل محاولة معالجة الاسترداد حتى عند رفض التفويض.
وقد تسبب أسماء حالات الدفع المعروضة التباسًا أيضًا. فعبارة «بدأت عملية الاسترداد» قد تعني فقط أن نظام التاجر قبل الطلب. وحتى إذا أبلغ مزود خدمات الدفع عن نجاح المعالجة، فقد لا يكون القيد النهائي قد ظهر بعد في حساب حامل البطاقة. وإذا لم تتمكن جهة الإصدار من العثور على المبلغ، فينبغي مطالبة التاجر بالتحقق مما إذا كانت عملية الاسترداد قد أُعيدت. ولا تكفي لقطة شاشة للطلب للاستنتاج بأن الأموال قد ضاعت.
قبل البدء بالتتبع، يجب تحديد ما إذا كان التاجر قد نفذ عملية استرداد فعلية أم اكتفى بإلغاء تفويض مسبق. ففي الفنادق وشركات تأجير السيارات، قد تُلغى الموافقة على معاملة لم تُسوَّ بعد، فيُحرر المبلغ المحجوز دون ظهور قيد مستقل لاسترداد الأموال. ولا يحتاج إلى التتبع عبر مسار استرداد المعاملة الأصلية إلا المبلغ المعاد بعد تسوية معاملة مكتملة. كذلك، فإن تحرير رصيد مجمّد داخل حساب المنصة لا يُعد استردادًا عبر شبكة البطاقات.
إذا كان التاجر قد بدأ الاسترداد فعلًا، فينبغي أولًا طلب تاريخ المعاملة الأصلية، والمبلغ، والعملة، وتاريخ الاسترداد، والمستندات المؤيدة. وعند توفره، يُفضّل الحصول أيضًا على رقم مرجع الجهة المستحوذة (Acquirer Reference Number، ARN)، أو أي رقم تتبع آخر يوفره معالج الدفع. وإذا تعذر على التاجر تقديم ARN، فيمكن البدء بتقديم معرّف المعاملة لدى مزود الدفع، أو إيصال الاسترداد، أو رقم الطلب، ثم سؤال جهة الإصدار الأصلية عن البيانات الكافية للبحث. ويُستخدم ARN فقط في مسارات الاسترداد التي يتوفر فيها هذا الرقم.
بعد ذلك، ينبغي التواصل مع جهة إصدار البطاقة الأصلية أو مزود دعم البطاقات الذي تعينه، وتقديم آخر أربعة أرقام من البطاقة القديمة والمستندات، للتحقق مما إذا كان المبلغ قد استُلم أو أُعيد أو أصبح بانتظار المعالجة اليدوية.
تذكر وثائق المساعدة الخاصة بـ Coinbase Card أن مدة تتراوح بين 5 و10 أيام عمل تُعد إطارًا زمنيًا استرشاديًا لكثير من عمليات الاسترداد، لكن المدة الفعلية تختلف بحسب التاجر وشبكة الدفع. وبعد تجاوز المهلة التي يحددها مزود الخدمة، يمكن متابعة العملية باستخدام المستندات ورقم ARN إن توفر. وإذا أكدت جهة الإصدار إعادة المبلغ، فمن الأفضل الحصول على تأكيد كتابي، ثم مطالبة التاجر بالتحقق من حالة عملية الاسترداد الأصلية قبل اتخاذ قرار بإرسال المبلغ مجددًا. ولا ينبغي تكرار طلبات الاسترداد قبل اتضاح مصير الأموال، أو الإفصاح عن رمز CVV أو كلمات المرور أو المفاتيح الخاصة بمحافظ العملات المشفرة لأي جهة دعم لم تُتحقق هويتها.
3. هل يمكن أن تستمر رسوم ChatGPT وNetflix وغيرها بعد استبدال البطاقة؟
نعم، قد تستمر عمليات الخصم. فاستبدال البطاقة لا يعادل إلغاء الاشتراك. بعد أن يمنح المستخدم موافقته الأولى، يحتفظ التاجر ببيانات الدفع. ويمكن تقديم الرسوم الدورية اللاحقة المستوفية للشروط باعتبارها معاملات يبدأها التاجر (Merchant-Initiated Transaction، MIT)، دون مطالبة المستخدم بإدخال رقم البطاقة أو إتمام المصادقة في كل مرة.
ويعني MIT أن التاجر يبدأ تحصيل المدفوعات اللاحقة استنادًا إلى تفويض قائم، لكنه لا يمنحه حقًا غير محدود في مواصلة التحصيل. فاستمرار صلاحية الاشتراك أو إلغاء تفويض تجديده مسألة تتعلق بالعلاقة التعاقدية بين المستخدم والتاجر. أما معالجة الدفع من جانب البنوك وشبكات البطاقات فهي مسألة منفصلة. ولذلك تهدف خدمات تحديث بيانات البطاقات إلى معالجة حالات فشل الدفع الناجمة عن انتهاء صلاحية بيانات الدفع.
بعد استبدال البطاقة، قد تظل بيانات الدفع المحفوظة صالحة للاستخدام بفضل خدمات تحديث الحسابات التابعة لشبكات البطاقات. تتيح خدمة Visa Account Updater (VAU) للمؤسسات المشاركة تحديث أرقام البطاقات وتواريخ انتهائها وبعض معلومات حالة الحساب. كما توفر خدمة Mastercard Automatic Billing Updater (ABU) بيانات دفع محدثة للجهات المستحوذة والتجار المشاركين. وإذا كانت جهة الإصدار والجهة المستحوذة والتاجر جميعًا تدعم الخدمة المعنية، فقد يستمر الاشتراك دون حاجة المستخدم إلى تحديث بيانات البطاقة يدويًا.
وهناك احتمال آخر، وهو أن يقدم التاجر معاملة باستخدام بيانات بطاقة منتهية الصلاحية سبق أن احتفظ بها، ثم توافق جهة الإصدار على العملية رغم ذلك. وتؤكد إرشادات Stripe الرسمية أن هذه المعاملات قد تنجح أحيانًا، وأن قرار التفويض يعود إلى جهة الإصدار. وفي المقابل، حتى بعد تحديث بيانات البطاقة تلقائيًا، قد يفشل التجديد بسبب عدم كفاية الرصيد، أو حدود المعاملات، أو القيود الجغرافية، أو القيود المرتبطة بفئات التجار.
التغيير في البطاقة | أثره في الاشتراكات القائمة |
|---|---|
تحديث تاريخ انتهاء الصلاحية فقط | قد تُحدث البيانات تلقائيًا، لكن ينبغي التحقق من الاشتراكات المهمة |
تغيير رقم البطاقة أو إعادة إصدارها بعد فقدانها | قد تُقبل بيانات الدفع القديمة أو تُرفض؛ ينبغي مراجعة فواتير التاجر |
تغيير جهة الإصدار أو برنامج البطاقات | لا ينبغي افتراض انتقال بيانات الدفع تلقائيًا بين البرامج؛ يُفضّل تحديثها يدويًا |
الإغلاق الدائم للحساب المرتبط | قد تفشل المدفوعات اللاحقة؛ يجب توفير وسيلة دفع بديلة |
ولا تتوفر خدمات تحديث الحسابات تلقائيًا لجميع البطاقات. فالنتيجة تعتمد على ما إذا كان برنامج الإصدار المعني مشمولًا بالخدمة، ومدى مشاركة التاجر، وما إذا كانت بيانات الدفع قد حُدثت بالفعل. ويصعب التحقق من ذلك خصوصًا في بعض البطاقات الافتراضية أو مسبقة الدفع الصادرة عبر أطراف ثالثة. ولا يكفي اسم العلامة التجارية أو وجود شعار Visa أو Mastercard لتأكيد المشاركة. وبالنسبة إلى الخدمات التي يجب أن تستمر دون انقطاع، فإن مراجعة نتائج الفوترة الفعلية أكثر فائدة من الاعتماد على الإمكانات التقنية النظرية لخدمات الشبكات.
في اشتراكات الترفيه مثل Netflix، يؤدي فشل التجديد عادة إلى مشكلة في الوصول إلى الخدمة. أما في الخدمات السحابية وأدوات المطورين وبرامج الشركات، فقد تكون العواقب أكبر، إذ يمكن أن يؤدي عدم السداد إلى تقييد بعض الوظائف أو تعليق الخدمة. لذلك ينبغي لمستخدمي ChatGPT وClaude والخوادم السحابية وغيرها من أدوات العمل التحقق من تاريخ الدفعة التالية، وحالة الفواتير، ووسائل الدفع الاحتياطية، بدلًا من الاعتماد على عمل VAU أو ABU لضمان استمرارية الأعمال.
إذا أراد المستخدم إيقاف الاشتراك، فعليه إلغاؤه رسميًا من حسابه لدى التاجر والاحتفاظ بإثبات الإلغاء. فإيقاف البطاقة القديمة لا يثبت انتهاء تفويض الدفع. وإذا استمرت رسوم غير مصرح بها، فينبغي مراجعتها مع التاجر وجهة الإصدار، ثم اتباع إجراءات الاعتراض المعمول بها.
وتضيف Apple Pay وGoogle Wallet عنصرًا آخر، هو رموز الدفع المرتبطة بالأجهزة (Payment Token)، والتي تُدار بصورة منفصلة عن بيانات الاشتراك المحفوظة لدى التجار. ويمكن لبعض هذه الرموز الاستمرار بعد استبدال البطاقة، بينما يتطلب بعضها الآخر إضافة البطاقة من جديد. وينص دليل Crypto.com الخاص بـ Apple Wallet صراحة على ضرورة إعادة إضافة بطاقة Prepaid Card إلى Apple Wallet بعد إعادة إصدارها أو استبدالها أو ترقيتها.
4. كيف تُعالج الأرصدة والأصول المشفرة المستردة بعد استبدال البطاقة؟
ترتبط بطاقات الخصم المصرفية التقليدية عادة بحسابات مصرفية، بينما قد تعتمد بطاقات الدفع بالعملات المشفرة على أرصدة مشحونة مسبقًا داخل المنصة، أو حسابات ممولة بالعملات المستقرة، أو أرصدة أصول محتفظ بها لدى منصات تداول العملات المشفرة، أو ترتيبات تمويل أخرى.
ولهذا فإن مصير الرصيد بعد استبدال البطاقة يستحق اهتمامًا أكبر من مجرد تغيير رقمها.
في البطاقات مسبقة الدفع التي تعتمد على أرصدة المنصة، قد يستمر الاحتفاظ بالرصيد السابق وفقًا لقواعد المنتج إذا كانت البطاقة القديمة والجديدة مرتبطتين بحساب الأموال نفسه الذي يظل نشطًا. أما إذا شمل التغيير نقل برنامج البطاقات، فيجب التحقق من كيفية تحويل الرصيد السابق، وإمكانية استقبال المبالغ المستردة، وإمكانية سحب الأموال المتبقية.
وفي المنتجات التي تُحوّل الأصول المشفرة إلى أموال الدفع عند إجراء الشراء فقط، قد تتضمن عملية الاسترداد إعادة تقييم الأصول وتحويلًا جديدًا.
على سبيل المثال، قد يستخدم شخص أصلًا مشفرًا لشراء سلعة بقيمة 100 دولار أمريكي، ثم يوافق التاجر لاحقًا على رد 100 دولار. وما إذا كان المستخدم سيتلقى في النهاية رصيدًا بالدولار الأمريكي أو عملة USDC أو أصلًا مشفرًا آخر، يتوقف على قواعد إدارة الأموال والاسترداد الخاصة بالمنتج.
وحتى إذا كان مبلغ الاسترداد بالعملة التقليدية مساويًا لقيمة المعاملة الأصلية، فقد تختلف كمية الأصول المشفرة المقابلة له بسبب توقيت التحويل وسعر الصرف المطبق.
أما المشتريات الممولة بقروض مضمونة بأصول أو بتسهيلات ائتمانية، فلها طريقة معالجة مختلفة. فقد يُستخدم المبلغ المسترد أولًا لمقاصة قيمة الشراء المسجلة، أو تخفيض الرصيد المستحق سداده، أو استعادة الحد الائتماني المتاح.
ولا تتحدد هذه الاختلافات بوجود شعار Visa أو Mastercard على البطاقة. بل إن الهيكل الذي تُدار من خلاله الأموال، والعلاقات بين الحسابات، واتفاقية حامل البطاقة هي التي تحدد كيفية تسجيل المبلغ المسترد وإظهاره.
يتطلب نقل برنامج البطاقات حذرًا أكبر من الاستبدال المعتاد للبطاقة.
عند انتهاء صلاحية البطاقة بصورة طبيعية، يبقى عادة نظام حسابات يمكنه تحديد هوية حامل البطاقة الأصلي وسجل معاملاته السابقة. لكن انتهاء برنامج البطاقات بالكامل قد يقطع هذه الاستمرارية.
على سبيل المثال، قد تنهي علامة تجارية لبطاقات الدفع بالعملات المشفرة تعاونها مع جهة الإصدار الأصلية، ثم تطلق منتجًا جديدًا تصدره مؤسسة أخرى أو جهة تعمل في منطقة مختلفة. وحتى إذا لم يتغير اسم العلامة التجارية، فقد لا يتمكن حساب البطاقة الجديدة من استقبال المبالغ المستردة عن معاملات البطاقة القديمة مباشرة.
في هذه الحالة، يجب تحديد مسؤوليات ثلاثة أطراف بصورة منفصلة.
جهة إصدار البطاقة الأصلية: هل ستواصل معالجة المعاملات السابقة والمبالغ المستردة والنزاعات؟ متى تنتهي اتفاقية حامل البطاقة الأصلية؟ وما القنوات التي ستظل متاحة للاستفسار عن المعاملات السابقة؟
الجهة المشغلة للمنصة: هل ستنظم نقل الأرصدة القائمة؟ وهل ستبقى وظائف الاستعلام والسحب متاحة للحسابات القديمة؟ وكيف ستُعالج الأموال التي لم تُسوَّ بعد؟
جهة إصدار البطاقة الجديدة: هل توجد ترتيبات رسمية لنقل الحسابات القديمة إلى الجديدة؟ وهل تستطيع البطاقة الجديدة استقبال المبالغ المستردة عن المعاملات السابقة؟ وهل يُطلب من المستخدمين تقديم طلب جديد أو إعادة التحقق من الهوية؟
لا يمكن حسم هذه الأسئلة بمجرد إعلان المنصة أنها «طوّرت خدمات إصدار البطاقات». فاستمرار العلامة التجارية لا يعني بالضرورة استمرار الحسابات، ولا يعني أن جهة الإصدار الجديدة تتحمل تلقائيًا جميع المسؤوليات عن معاملات البطاقة القديمة.
وتكتسب إعلانات إنهاء برامج البطاقات أهمية خاصة للمستخدمين الذين لديهم طلبات لم تُنفذ بعد، أو ودائع ضمان لدى الفنادق، أو تفويضات مسبقة لتأجير السيارات، أو معاملات تنتظر الاسترداد. وينبغي الاحتفاظ بسجلات المعاملات الأصلية، وتأكيدات التجار، وإعلانات المنصة، مع التحقق مبكرًا من المهل المحددة لمعالجة المعاملات السابقة وقنوات تقديم الاعتراضات.
وإذا انسحبت جهة الإصدار الأصلية ولم تتولَّ البطاقة الجديدة إدارة الحساب القديم، فقد تواجه الأموال المستردة مشكلات تتعلق بتحديد المستفيد والمطالبة بالأموال، أو إغلاق الحساب، أو التنسيق بين المؤسسات، حتى إذا اكتملت معالجتها عبر شبكة الدفع.
وهذه ليست مجرد مسألة تتعلق بإدارة تاريخ انتهاء صلاحية البطاقة. إذ يجب تحديد ملكية الأموال، ومسؤوليات المعالجة، ومواعيد الاعتراض وفقًا لاتفاقية حامل البطاقة الأصلية والقوانين المعمول بها في الولايات القضائية ذات الصلة.
5. ما الذي ينبغي للمستخدم إعطاؤه الأولوية قبل استبدال البطاقة وبعده؟
عند التجديد الاعتيادي بسبب انتهاء الصلاحية، يكون الترتيب الأكثر احتياطًا هو تفعيل البطاقة الجديدة أولًا، والتحقق من الرصيد وتاريخ الصلاحية وحالة المدفوعات، ثم مراجعة بيانات الدفع المحفوظة لدى التجار المهمين واحدًا تلو الآخر.
أما الطلبات التي لا تزال تنتظر استرداد الأموال، فلا داعي للمطالبة بتغيير البطاقة المستقبلة للمبلغ لمجرد انتهاء صلاحية البطاقة القديمة. يكفي الاحتفاظ بسجلات المعاملة الأصلية ومعلومات تتبع الاسترداد، والتأكد من أن الحساب لدى جهة الإصدار الأصلية ما زال قادرًا على استقبال مبالغ المعاملات السابقة.
وينبغي إدارة الاشتراكات المهمة بصورة مباشرة. فرغم أن خدمات التحديث التلقائي للحسابات قد تقلل انقطاع المدفوعات بعد استبدال البطاقة، فإنها لا تضمن شمول جميع التجار. وعندما ترتبط البطاقة الجديدة بجهة إصدار مختلفة، أو منطقة قضائية أخرى، أو نظام حسابات جديد، فمن الأفضل التعامل مع الأمر باعتباره انتقالًا كاملًا إلى وسيلة دفع جديدة.
وإذا كان استبدال البطاقة نتيجة استخدام احتيالي أو تسريب بيانات الدفع، فمن الضروري أيضًا مراجعة تفويضات الدفع السابقة لدى التجار وإعدادات الأمان للحسابات ذات الصلة. وينبغي إلغاء التفويضات التي لم تعد مطلوبة، والاستفسار من جهة الإصدار عن قواعد التعامل مع بيانات الدفع المحفوظة للبطاقة القديمة والمعاملات اللاحقة.
أما إذا كانت المنصة تستعد لإنهاء برنامج البطاقات الأصلي، فينبغي تغيير ترتيب الأولويات: التحقق أولًا من مصير الأرصدة القائمة والمعاملات التي تنتظر الاسترداد، ثم النظر في طلب البطاقة الجديدة ونقل الاشتراكات إليها. وطالما بقيت أموال أو معاملات متنازع عليها دون تسوية، فلا ينبغي اعتبار إصدار بطاقة جديدة دليلًا كافيًا على انتقال مسؤوليات الحساب القديم بصورة سليمة.