
يمكن استخدام بطاقة دفع شخصية مرتبطة بالأصول المشفرة لسداد اشتراكات البرمجيات وتكاليف الخوادم السحابية ورحلات العمل الخارجية. لكن الاعتماد عليها بانتظام لتغطية نفقات الشركة يثير مسائل تتعلق بملكية الحساب، وشروط اتفاقية حامل البطاقة، والإدارة المالية.
قد لا يلاحظ صاحب مشروع صغير يديره بمفرده فرقًا كبيرًا بين استخدام البطاقة الشخصية وبطاقة الشركات. لكن الوضع يتغير عندما يحتاج عدة أشخاص إلى إدارة أموال الشركة. فمن يملك صلاحية الدفع؟ وكيف تُلغى صلاحيات الموظف عند مغادرته؟ ومن يتحمل رسوم الاشتراكات؟ وهل يمكن إدراج سجلات المعاملات مباشرة في حسابات الشركة؟ تتطلب هذه المسائل جميعها ترتيبات إدارية واضحة.
تكمن الفروق الأساسية بين بطاقة الدفع المشفرة الشخصية (Personal Crypto Card) وبطاقة الدفع المشفرة للشركات (Business Crypto Card) في الصفة القانونية لصاحب الحساب، وإجراءات التحقق من الهوية، وصلاحيات استخدام الأموال، وآليات الإدارة المالية. أما تصنيف البطاقة باعتبارها بطاقة خصم أو بطاقة مسبقة الدفع أو بطاقة ائتمان، فيعتمد على هيكل التمويل والعلاقات التعاقدية للمنتج المعني.
1. إمكانية دفع نفقات الشركة ببطاقة شخصية لا تعني السماح باستخدامها تجاريًا
عادةً ما تُصدر بطاقات الدفع المشفرة الشخصية بناءً على طلب أشخاص طبيعيين. وبعد استكمال التحقق من الهوية، يمكن لحامل البطاقة إجراء المدفوعات باستخدام العملات الورقية أو الأصول الرقمية الموجودة في الحساب أو حد ائتماني متاح، وفقًا لهيكل التمويل الخاص بالبطاقة.
لكن قبول التاجر لعملية الدفع لا يعني بالضرورة أن الجهة المصدرة للبطاقة تسمح بذلك الغرض من الاستخدام.
فعلى سبيل المثال، تقصر اتفاقية حامل بطاقة Crypto.com مسبقة الدفع في الولايات المتحدة استخدام البطاقة صراحةً على الأغراض الشخصية، وتستبعد الاستخدامات التجارية. وتنص شروط Coinbase One Card في الولايات المتحدة كذلك على تخصيص البطاقة للنفقات الشخصية والعائلية والمنزلية، وعدم السماح باستخدامها لأغراض تجارية.
تنطبق هذه القيود على المنتجات المعنية تحديدًا، لكنها توضح فارقًا مهمًا: نجاح الدفع مقابل AWS أو Google Workspace أو أي خدمة أخرى تستخدمها الشركات لا يعني أن الجهة المصدرة تسمح لحامل البطاقة بالاعتماد عليها بصفة مستمرة في سداد مصروفات الشركة.
بالنسبة إلى العامل المستقل، قد يكون شراء برنامج للعمل باستخدام بطاقة شخصية من حين إلى آخر، ثم تسجيل المصروف في الحسابات، إجراءً بسيطًا نسبيًا. أما إذا كانت الشركة تعتمد باستمرار على البطاقات الشخصية للموظفين في دفع تكاليف الإعلانات والخوادم والمشتريات والسفر، فإن الإدارة تصبح أكثر تعقيدًا.
فالحساب مسجل باسم الفرد، وتبقى سجلات المدفوعات مرتبطة به. وإذا غادر الموظف الشركة، أو جُمّدت البطاقة، أو خضع الحساب لمراجعة جديدة، فقد لا تكون الشركة مخولة بمعالجة هذه المسائل مباشرة. وقد تتأثر أيضًا عمليات استرداد الأموال وتجديد الاشتراكات والنزاعات المتعلقة بالمدفوعات.
لذلك، ينبغي للشركة مراجعة اتفاقية البطاقة المعنية للتأكد من السماح بالاستخدام التجاري، وإمكانية فتح حساب باسم الشركة، وتحديد الأطراف المسؤولة عن الفواتير والمبالغ المستردة والتزامات الدفع.
2. التحقق من بطاقات الشركات يشمل الكيان التجاري والأشخاص الذين يقفون وراءه
تتمحور طلبات الحصول على بطاقات الدفع المشفرة الشخصية حول إجراءات KYC (Know Your Customer، اعرف عميلك). وتشمل عادةً التحقق من وثائق هوية مقدم الطلب وعنوان إقامته وصحة هويته، إلى جانب فحص مصدر الأموال عند الاقتضاء.
أما بطاقات الشركات فتتطلب أيضًا استكمال إجراءات KYB (Know Your Business، اعرف نشاطك التجاري).
تركز إجراءات KYB على الشركة بوصفها كيانًا قانونيًا. فإلى جانب وثائق التسجيل، تحتاج الجهة المصدرة إلى فهم النشاط الفعلي للشركة، وهيكل ملكيتها والسيطرة عليها، وتحديد الأشخاص المخولين بإدارة الحساب نيابةً عنها.
وفقًا لمتطلبات التحقق من الشركات لدى Reap، المحدّثة في سبتمبر 2026، قد تشمل المستندات المطلوبة شهادة تأسيس الشركة، ونظامها الأساسي، وهيكل الملكية، ومعلومات المديرين والمستفيدين الحقيقيين النهائيين (Ultimate Beneficial Owner، UBO). ويجب على الأشخاص الذين يتولون إجراءات الحساب نيابةً عن الشركة تقديم إثباتات الهوية والمستندات التي تثبت صلاحياتهم. وتختلف المتطلبات التفصيلية بحسب بلد التسجيل ونوع الكيان التجاري.
يمكن تلخيص أبرز الفروق بين إجراءات التحقق كما يلي:
عنصر التحقق | بطاقة دفع مشفرة شخصية | بطاقة دفع مشفرة للشركات |
|---|---|---|
مقدم الطلب | شخص طبيعي | شركة أو كيان تجاري آخر يستوفي شروط الأهلية |
التحقق الأساسي | KYC | KYB، بالإضافة إلى KYC للأشخاص الطبيعيين المعنيين |
مستندات الهوية | بطاقة هوية أو جواز سفر أو وثيقة أخرى معتمدة | وثائق تسجيل الشركة ومستندات هوية المديرين والمستفيدين الحقيقيين |
التحقق من العنوان | عنوان إقامة الفرد | عنوان الشركة المسجل، وعنوان مزاولة النشاط، وعناوين الأشخاص المعنيين |
مصدر الأموال | الدخل الشخصي أو الأصول أو سجلات المعاملات | إيرادات الشركة ومصدر أموالها والمستندات المثبتة لنشاطها التجاري |
التحقق من الصلاحيات | يركز أساسًا على هوية حامل البطاقة | يشمل صلاحيات ممثلي الحساب والمسؤولين الإداريين والمستخدمين المخولين |
تختلف الولايات القضائية في نسب الملكية التي تستوجب تحديد المستفيد الحقيقي النهائي، ومعايير السيطرة الفعلية، ومتطلبات العناية الواجبة. وقد تخضع بعض الشركات لفحوص إضافية بسبب قطاع نشاطها أو هيكل ملكيتها أو تصنيف مخاطرها.
وتحتاج شركات Web3 العاملة عبر الحدود إلى إعداد مستنداتها مبكرًا على وجه الخصوص. فعندما يكون الكيان مسجلًا في دولة، وتُمارس أنشطته الفعلية في دولة أخرى، ويقيم مديروه في دول مختلفة، بينما تأتي أمواله من العملات المستقرة عبر عدة أسواق، تصبح إجراءات التحقق غالبًا أكثر تعقيدًا من إصدار بطاقة شخصية محلية.
ولا يعني استكمال KYB بالضرورة انتهاء جميع إجراءات التحقق من الأفراد. فقد يُطلب التحقق من هوية كل حامل بطاقة مخول على حدة، وقد تختلف المتطلبات المطبقة على مديري الحسابات والموظفين الماليين وغيرهم من العاملين.
3. أموال بطاقة الشركة لا تأتي بالضرورة من رصيدها بالعملات المستقرة
قد تدعم بطاقتان للشركات كلًا من USDT وUSDC، ومع ذلك تختلف آليات تمويلهما اختلافًا جوهريًا.
تشمل النماذج الشائعة إيداع العملات الورقية أو العملات المستقرة مسبقًا وخصم قيمة المشتريات من الرصيد المتاح؛ واستخدام العملات المستقرة ضمانًا للحصول على حد ائتماني للبطاقة؛ أو الاعتماد على تسهيل ائتماني مستقل للشركة، تُسدد المبالغ المستحقة عليه وفق دورة الفوترة.
ويستحق نموذج الائتمان المضمون بالعملات المستقرة اهتمامًا خاصًا.
يمكن الاستعانة بـReap مثالًا. فوفقًا للشرح الرسمي لخدمة Business Account، المحدّث في 3 نوفمبر 2026، تقدم Reap بطاقة ائتمان Visa للشركات مدعومة بأصول مقدمة كضمان، وتدعم الدولار الأمريكي ودولار هونغ كونغ. ويمكن للشركات تقديم USDC أو USDT ضمانًا للحصول على حد ائتماني. وتبلغ النسبة المعلنة بين قيمة الضمان والحد الائتماني 1:1.
وهذا يعني أن إيداع العملات المستقرة لا يمثل مجرد شحن لبطاقة مسبقة الدفع، بل استخدامًا للأصول لضمان تسهيل ائتماني.
لنفترض أن شركة أودعت لدى Reap ما قيمته 10,000 دولار أمريكي من USDC كضمان. وبناءً على النسبة المعلنة، حصلت على حد ائتماني قدره 10,000 دولار، ثم دفعت 2,000 دولار مقابل خدمات برمجية.
تؤدي هذه العملية إلى نشوء رصيد مستحق على بطاقة الائتمان، ولا يترتب عليها خصم 2,000 دولار مباشرة من الأصول المقدمة كضمان عند إجراء عملية الدفع.
وبحسب إرشادات Reap لاستخدام بطاقات الشركات، يتعين على الشركات سداد الأرصدة المستحقة شهريًا، سواء عن طريق التحويل المصرفي أو باستخدام الأصول المقدمة كضمان. ويؤدي استخدام الضمان في السداد إلى انخفاض الحد الائتماني تبعًا لذلك. كما تخضع إجراءات السداد التفصيلية لرصيد الحساب والشروط المعمول بها.
لذلك، يجب على الإدارة المالية تسجيل الأصول المرهونة، والحد الائتماني، ومصروفات البطاقة، والمبالغ المسددة فعليًا بصورة منفصلة. ولا يصح اعتبار إيداع الضمان مصروفًا ناتجًا عن عملية شراء.
يوضح هذا المثال آلية الائتمان المضمون التي أعلنت عنها Reap، ولا يعني أن جميع بطاقات الدفع المشفرة للشركات تعتمد الهيكل نفسه.
في المنتجات مسبقة الدفع، تتركز المعالجة المحاسبية على الأرصدة وعمليات التمويل وتحويل الأصول. أما المنتجات الائتمانية المضمونة فتتطلب أيضًا تسجيل الالتزامات الائتمانية للشركة والأصول المقدمة كضمان وسجلات السداد. ويتوقف فرض الفوائد أو تكاليف التمويل في المنتجات الائتمانية الأخرى على عقودها الخاصة، ولا يجوز افتراض انطباق تلك التكاليف على Reap.
ينبغي للشركات التحقق من الجهة التي تحتفظ بالأصول المقدمة كضمان، وإمكانية سحبها، وكيفية التصرف فيها عند الإخلال بالالتزامات، والحقوق التعاقدية التي تبقى للشركة إذا توقفت المنصة عن تقديم خدماتها.
تؤثر هذه المسائل مباشرة في قدرة الشركة على التحكم الفعلي في أموالها. فرسوم المدفوعات ونسب الاسترداد النقدي تؤثر بالتأكيد في التكلفة، لكنها لا تكشف وحدها الآثار الكاملة لتجميد رأس المال ومخاطر الحفظ وترتيبات الائتمان.
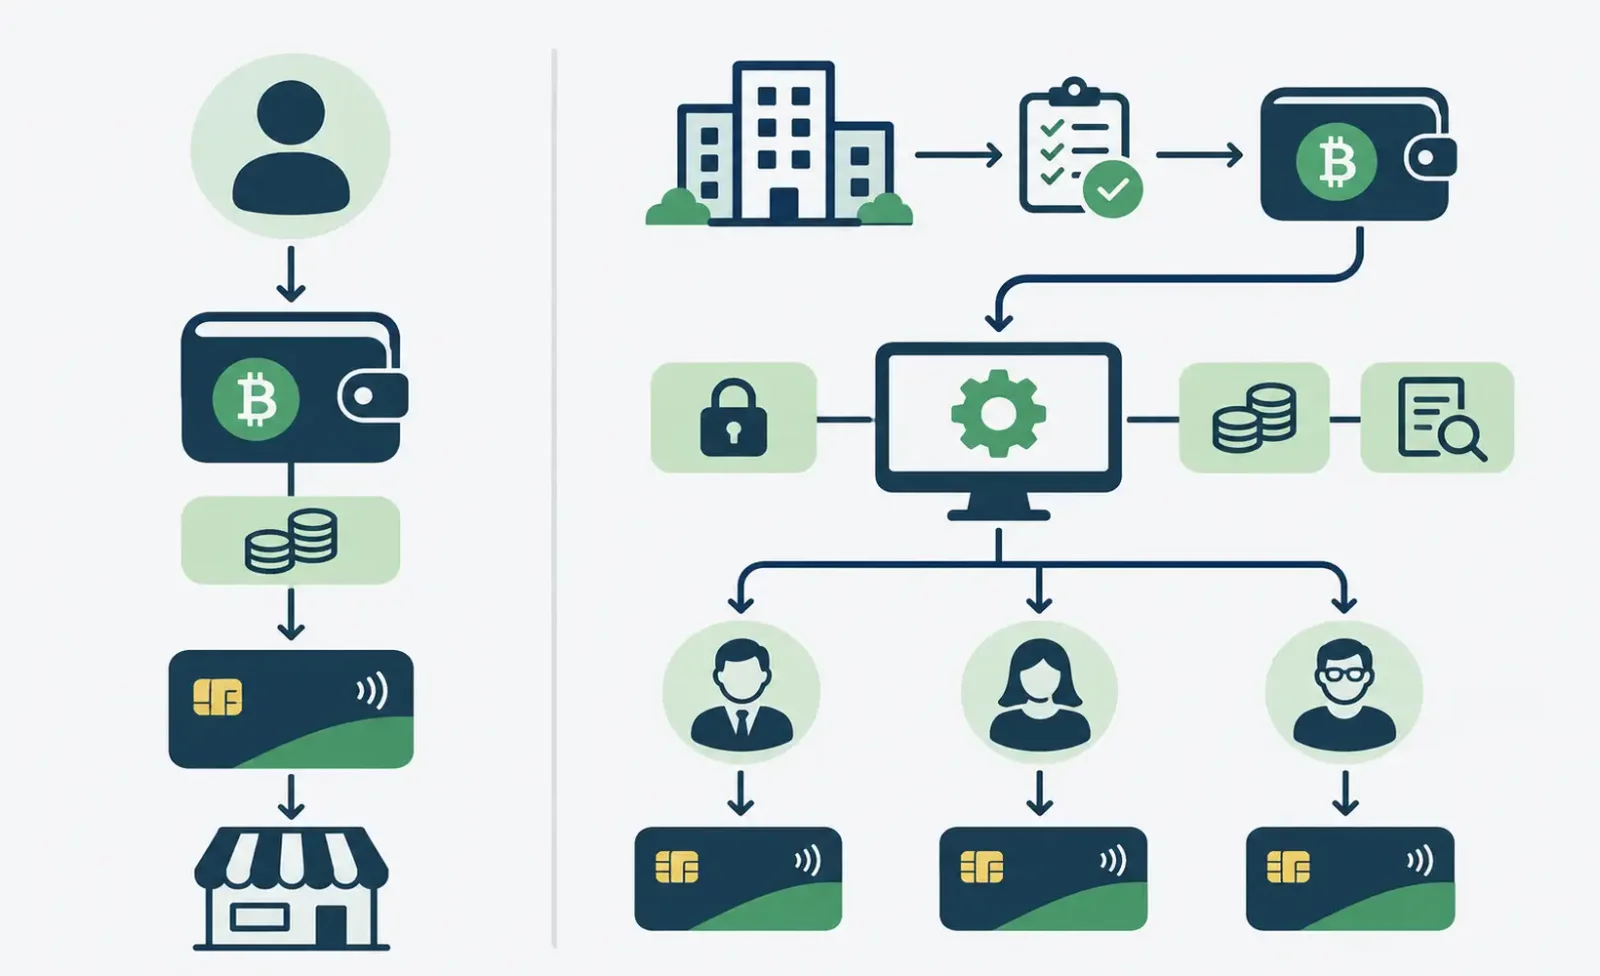
4. كيف تدير بطاقات الشركات صلاحيات الموظفين ومسؤولية الدفع؟
بالنسبة إلى الشركات التي تشتري البرمجيات والخدمات السحابية والإعلانات بانتظام، لا تمثل عملية الدفع نفسها التحدي الأكبر. فالمسألة الأهم هي تنظيم صلاحيات الدفع لعدة موظفين، وهي وظيفة يصعب على البطاقات الشخصية أن تؤديها بالكفاءة نفسها.
لنفترض وجود شركة إنترنت تعمل عبر الحدود ويبلغ عدد موظفيها ثمانية أشخاص. يتولى الفريق التقني شراء أدوات التطوير والخدمات السحابية، بينما يشتري فريق التسويق الإعلانات، ويتولى فريق العمليات المصروفات اليومية.
إذا استخدم الجميع بطاقة افتراضية واحدة مسجلة باسم المؤسس، فقد تتمكن الشركة من إنجاز بعض المدفوعات، لكن تحديد مسؤولية كل موظف عن نفقاته يصبح صعبًا. كما أن اطلاع عدة أشخاص على بيانات البطاقة نفسها يزيد خطر تسرب بيانات الدفع. وعندما تستمر رسوم أحد الاشتراكات، قد يصعب معرفة الشخص المسؤول عنه. وقد يؤدي استبدال البطاقة أيضًا إلى تعطيل أعمال عدة أقسام.
يمكن للشركة توزيع الصلاحيات باستخدام بطاقات مستقلة للموظفين، وحدود للإنفاق، وقيود على فئات التجار. فقد يحصل القسم التقني على بطاقة مخصصة للخدمات السحابية، بينما يستخدم قسم التسويق بطاقة منفصلة لشراء الإعلانات. وعند مغادرة أحد الموظفين، تُلغى صلاحيات بطاقته.
هذه الوظائف ليست حكرًا على بطاقات الشركات المرتبطة بالأصول المشفرة.
فكل من حلول البطاقات الافتراضية للشركات من Visa وحلول التحكم في مدفوعات الشركات من Mastercard تقدم أدوات ضبط الإنفاق بوصفها جزءًا مهمًا من المدفوعات التجارية. أما إمكانية تقييد فئات التجار أو تحديد سقوف الإنفاق أو إدارة المستخدمين المخولين، فتتوقف على الجهة المصدرة وبرنامج البطاقة المعني.
وفي بطاقات الشركات المرتبطة بالأصول المشفرة، يجب ربط صلاحيات الموظفين أيضًا بحسابات العملات المستقرة وحدود الائتمان المضمونة والحسابات المالية للشركة. فعندما يشترك عدة موظفين في حد ائتماني واحد، يتعين على الشركة التحكم في الإنفاق المسموح به لكل بطاقة، مع متابعة إجمالي الرصيد غير المسدد واستخدام الأصول المقدمة كضمان.
يمكن تفويض الموظفين بصلاحيات الإنفاق، لكن مسؤولية الحساب وإدارة الأموال يجب أن تظل محددة بوضوح.
ولا يعني إصدار البطاقة باسم الشركة بالضرورة أن الشركة وحدها تتحمل جميع خسائر المعاملات والديون الناتجة عنها.
توجد في برامج بطاقات الشركات التقليدية ترتيبات تتحمل فيها الشركة كامل مسؤولية السداد، وأخرى يتحمل فيها الموظف بعض المسؤولية أو كلها، ونماذج تُوزع فيها الالتزامات بين الطرفين وفق العقد. وينبغي تقييم بطاقات الشركات المرتبطة بالأصول المشفرة بالطريقة نفسها، من خلال مراجعة الاتفاقيات الخاصة بكل منتج.
وفي حالة بطاقات الائتمان تحديدًا، يجب معرفة الطرف الملزم قانونًا بالسداد، وما إذا كان الموظفون مجرد حاملي بطاقات مخولين، وكيفية استخدام الضمانات لتسوية الديون. ورغم أن بطاقات الخصم والبطاقات مسبقة الدفع لا تعتمد الهيكل الائتماني نفسه، فإنها تتطلب أيضًا تحديد المسؤولية عن المعاملات غير المصرح بها، والخصومات التي تتجاوز المبالغ المستحقة، والنزاعات المتعلقة بالحسابات.
هل يستطيع المسؤول الإداري إيقاف بطاقة الموظف فور مغادرته؟ وكيف تُعالج عمليات التفويض المسبق القائمة، وتجديدات الاشتراكات، والمبالغ المستردة؟ وإذا تجاوز الموظف الميزانية المحددة له، فما الأحكام التعاقدية التي تعتمد عليها الجهة المصدرة لتحديد المسؤولية؟
ينبغي الحصول على إجابات واضحة عن هذه الأسئلة قبل فتح الحساب.
ولا توفر جميع بطاقات الدفع المشفرة للشركات منظومة متكاملة للموافقات وإدارة الميزانيات وتصنيف المصروفات. فبعض المنتجات يقتصر على فتح حسابات باسم الشركات وإدارة بطاقات متعددة، بينما تتطلب إجراءات الموافقة الأكثر تعقيدًا أو التكامل مع الأنظمة المحاسبية استخدام برامج خارجية. لذلك ينبغي التحقق من الوظائف المتاحة فعليًا قبل التعاقد، وعدم الاكتفاء بالوعود التسويقية المتعلقة بـ«الإدارة على مستوى المؤسسات».
5. ما السجلات المالية المطلوبة عند دفع مصروفات الشركات بالعملات المستقرة؟
توفر بطاقات الدفع المشفرة وسيلة لإجراء المدفوعات وتحويل الأموال، لكن الشركات تظل ملزمة بتسجيل معاملاتها وفق القواعد المحاسبية المعمول بها.
لنفترض أن شركة تحتفظ بعملة USDC وتستخدم بطاقة الشركة لسداد مستحقات مورد برمجيات في الخارج. يحتاج الفريق المالي إلى تحديد المورد، والغرض من الشراء، وقيمة الفاتورة الأصلية، وعملة الدفع، والتغيرات في أرصدة العملات المستقرة، والرسوم ذات الصلة.
وإذا كانت البطاقة تعمل بنظام ائتماني، فيجب التمييز أيضًا بين تاريخ إجراء عملية الشراء، وتاريخ إثبات المبلغ في كشف الحساب، وتاريخ السداد الفعلي.
غالبًا ما تكون هذه المعلومات موزعة بين سجلات التاجر، ومنصة بطاقات الشركات، وحسابات العملات المستقرة. وقد لا يكون كشف معاملات البطاقة وحده كافيًا لإظهار تفاصيل العملية التجارية كاملة.
السجل المالي | الغرض الرئيسي |
|---|---|
فاتورة التاجر أو إيصال الدفع | التحقق من محتوى المشتريات والغرض من المصروف وأطراف المعاملة |
كشف معاملات البطاقة | مطابقة المبلغ المصرح به والمبلغ المقيد نهائيًا وتاريخ المعاملة |
سجلات تمويل الحساب وتحويل العملات المستقرة | تتبع مصدر الأموال والمبالغ المحولة والرسوم المرتبطة بها |
حساب بطاقة الشركة أو كشف الائتمان | مطابقة الحد الائتماني المتاح والمبالغ المستحقة وحالة السداد |
إسناد المصروف إلى موظف أو مشروع | تحديد مراكز التكلفة والميزانيات ومسؤوليات الموافقة |
عندما تمول الشركة حسابها بالعملات المستقرة، يصبح الاحتفاظ بسجلات تربط المعاملات على البلوكشين بحركات الحساب المسجلة لدى المنصة أمرًا بالغ الأهمية.
فالتأكيد المسجل على البلوكشين يثبت حالة التحويل على الشبكة المعنية فقط، ولا يغني عن فواتير التجار وسجلات المدفوعات بالبطاقة وغيرها من المستندات الداعمة. وحتى إذا تلقى التاجر المبلغ النهائي بالدولار الأمريكي، فقد تؤدي عمليات تحويل الأصول الرقمية أو التصرف فيها التي أجرتها الشركة سابقًا إلى مسائل محاسبية وضريبية تستلزم معالجة مستقلة.
في العمليات الفعلية، تكون قابلية مطابقة البيانات المالية والتحقق منها أكثر قيمة من عدد العملات المدعومة.
فإذا كانت الشركة تعالج شهريًا أعدادًا كبيرة من رسوم الاشتراكات والمشتريات الدولية ونفقات الموظفين، بينما لا توفر المنصة سوى قائمة بالمعاملات دون معلومات عن الغرض التجاري منها، فسيظل على الفريق المالي مطابقة كل عملية مع الفاتورة وصاحب الدفع ومركز التكلفة المعني.
تُظهر قدرة بطاقة الشركة على إنتاج سجلات مالية كاملة وقابلة للمطابقة قيمتها العملية بدرجة أكبر من عدد العملات المستقرة التي تدعمها.
إذا كانت الشركة تتعامل كل شهر مع عدد كبير من الاشتراكات المتكررة والمشتريات عبر الحدود ونفقات الموظفين، لكنها لا تستطيع تنزيل سوى كشف معاملات يفتقر إلى معلومات إسناد المصروفات إلى أنشطتها، فسيضطر الموظفون الماليون إلى قضاء وقت طويل في تنظيم السجلات ومطابقتها. ورغم أن البطاقة أنجزت المدفوعات، فإنها لم تحقق تحسنًا فعليًا في إدارة نفقات الشركة.
6. هل ينبغي للشركة استخدام بطاقة شخصية أم التقدم للحصول على بطاقة للشركات؟
بالنسبة إلى نشاط يديره شخص واحد ولا يدفع سوى عدد محدود من الاشتراكات شهريًا، قد لا تكون تكاليف التحقق KYB وإدارة حساب خاص بالشركة مبررة. ويمكن البدء بمراجعة اتفاقية البطاقة الشخصية للتأكد من السماح بالمصروفات التجارية، والتحقق من قدرة الشركة على إدارة مستندات النفقات وتسويات المصروفات والسجلات الضريبية بصورة سليمة.
أما عندما تحتاج الشركة إلى تمكين عدة أشخاص من الدفع، أو تجري مشتريات بصفة مستمرة، أو تدير نفقاتها الدولية مركزيًا، فتزداد قيمة الحساب المؤسسي وصلاحيات البطاقات المستقلة.
أنصح بالتركيز على أربعة جوانب عند اختيار البطاقة:
أولًا، أهلية الحساب والمسؤولية القانونية. يجب التأكد من استيفاء بلد تسجيل الشركة وموقع نشاطها وقطاع عملها والأشخاص المرتبطين بها لشروط الأهلية، والتحقق من العلاقات القانونية بين الجهة المصدرة وصاحب الحساب والطرف الملزم بالسداد.
ثانيًا، هيكل الأموال والديون. ينبغي تحديد ما إذا كانت البطاقة تعتمد على رصيد مسبق الدفع، أو حد ائتماني مضمون بالعملات المستقرة، أو تسهيل ائتماني مستقل للشركة. ويجب توضيح قواعد حفظ الأموال والسداد وسحب الأصول والتعامل مع حالات الإخلال بالالتزامات.
ثالثًا، الصلاحيات والإدارة المالية. يجب التحقق من أن بطاقات الموظفين، وضوابط الميزانية، والموافقات على المدفوعات، وقيود التجار، وسجلات المعاملات، وإمكانات المطابقة المحاسبية تلبي الاحتياجات التشغيلية الحالية للشركة.
رابعًا، الرسوم والميزات الإضافية. بعد استيفاء الجوانب الثلاثة السابقة، يمكن مقارنة رسوم إصدار البطاقة ورسوم المعاملات وتكاليف صرف العملات وتكاليف التمويل والاسترداد النقدي والمزايا الأخرى، إلى جانب تقييم التغطية الجغرافية وشروط الاستخدام على المدى الطويل.
قد تعمل بطاقات الدفع المشفرة الشخصية وبطاقات الشركات عبر شبكات Visa أو Mastercard نفسها، وقد تكون تجربة الدفع اليومية متشابهة. لكن ما تحتاج الشركة إلى إدارته يتجاوز كل عملية دفع منفردة، ليشمل المسؤولية عن الأموال المستخدمة، وصلاحيات الموظفين، والسجلات المالية.