
توقفت بطاقة الدفع بالعملات المشفرة عن العمل فجأة، وظهر في التطبيق أحد التنبيهات Card Frozen أو Card Suspended أو Account Restricted. كيف ينبغي التعامل مع الموقف؟ وهل لا يزال بإمكانك سحب أرصدتك من USDT أو USDC؟
في هذه الحالة، تجنّب تكرار محاولات الدفع أو السحب، ولا تفترض فورًا أن أموالك قد ضاعت. فقد تخضع معاملات البطاقة وصلاحيات حساب المنصة وعمليات سحب الأصول الرقمية لأنظمة تشغيل مختلفة. ولا يعني تقييد إحدى هذه الوظائف بالضرورة تعطيل الوظائف الأخرى.
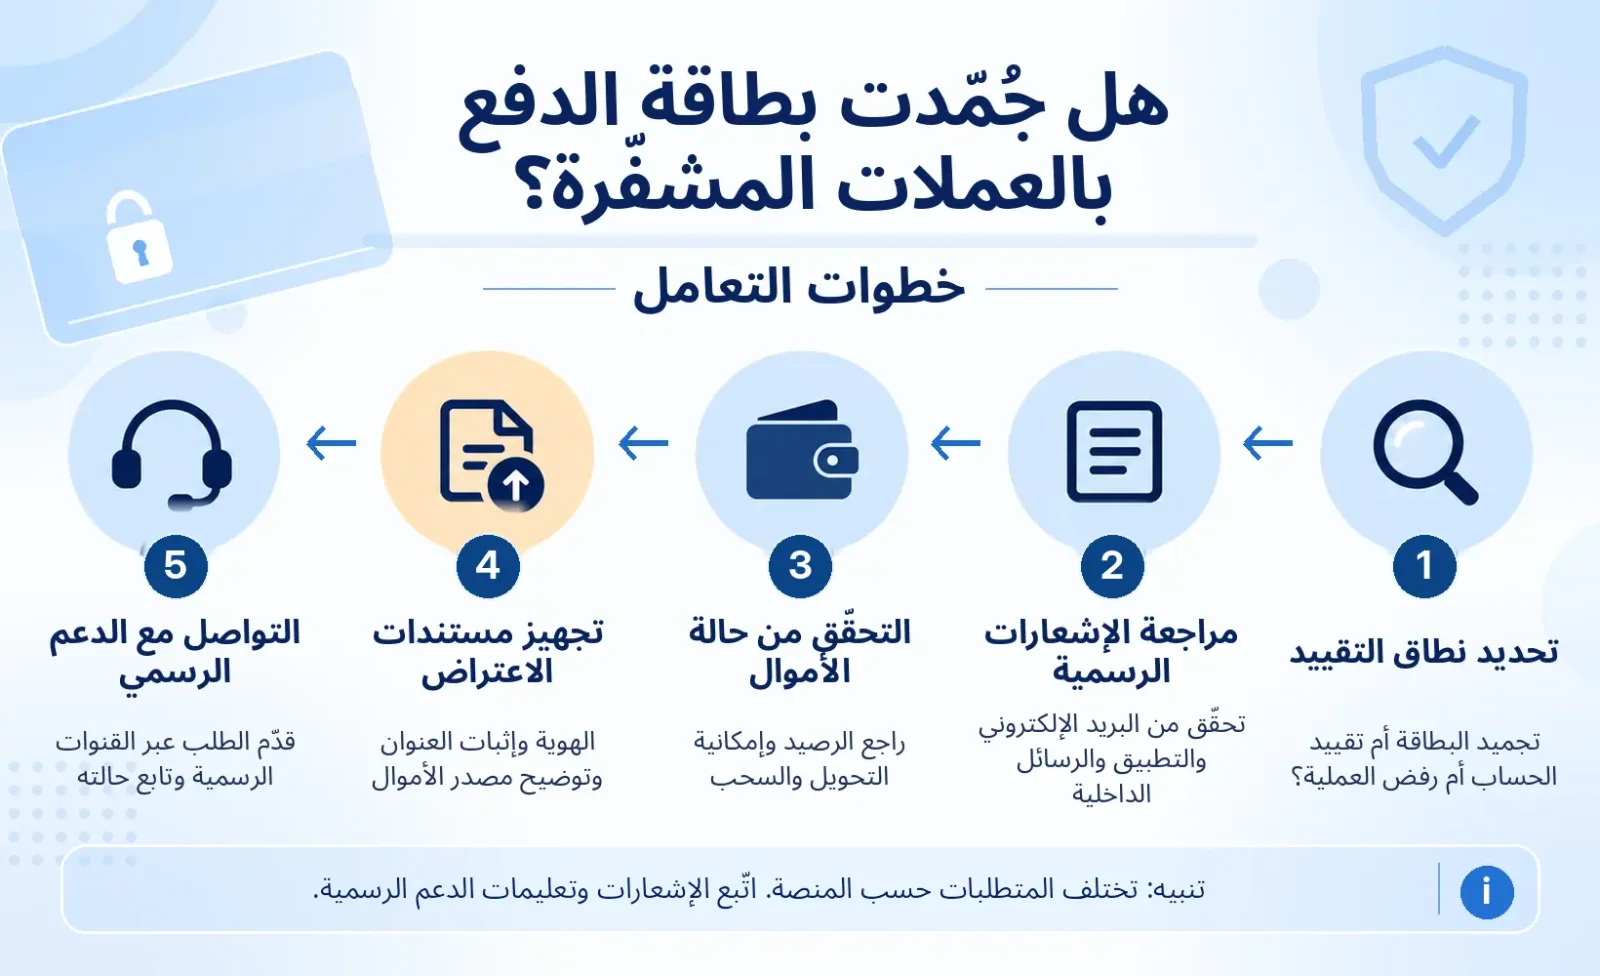
إذا جُمّدت بطاقة الدفع بالعملات المشفرة، يُنصح باتباع الخطوات التالية بالترتيب:
تحديد نطاق التقييد. تحقّق مما إذا كان التجميد يقتصر على البطاقة، أو يشمل بعض وظائف المعاملات، أو يمنع استخدام الحساب بالكامل.
التحقق من حالة الأموال. راجع رصيد الحساب والرصيد المتاح وصلاحيات التحويل والسحب كلًّا على حدة.
مراجعة التنبيهات الأمنية. ابحث عن معاملات غير معتادة، أو عمليات تسجيل دخول من أجهزة غير معروفة، أو إشعارات رسمية تطلب التحقق من الهوية.
الاحتفاظ بسجلات الحساب. احفظ بيانات أرصدة الأصول وسجل المعاملات وإشعارات التجميد ورسائل البريد الإلكتروني ذات الصلة.
التواصل مع الدعم الرسمي. قدّم مستندات إثبات الهوية أو اطلب استعادة الوظائف أو استفسر عن إجراءات المعالجة التالية، بحسب نوع التقييد.
إذا اكتشفت أيضًا معاملات غير مصرح بها باستخدام البطاقة، فأعطِ الأولوية لحماية الحساب. جمّد فورًا أي بطاقة يُشتبه في إساءة استخدامها، وأبلغ الجهة المصدرة الفعلية للبطاقة أو مقدم خدمة الإصدار بالمعاملات المعنية.
هل جُمّدت البطاقة وحدها أم فُرضت قيود على حساب المنصة بالكامل؟
غالبًا ما تُقدَّم بطاقات الدفع بالعملات المشفرة بالتعاون بين الشركة المشغّلة للعلامة التجارية، والجهة المصدرة للبطاقة، ومقدم خدمات الأصول الرقمية. وحتى إذا ظهرت جميع الوظائف داخل تطبيق واحد، فقد تكون الحسابات والصلاحيات التي تقف وراءها منفصلة.
لذلك، ينبغي تفسير إشعار التجميد في ضوء الوظائف التي تأثرت فعليًا.
الإشعار أو الحالة | الأعراض المعتادة | الإجراء الموصى به |
|---|---|---|
Card Frozen / Locked | تعذّر الدفع بالبطاقة أو سحب النقد من أجهزة الصراف الآلي | التحقق من إمكانية إلغاء التجميد عبر واجهة إدارة البطاقة |
Card Suspended | تعليق معاملات البطاقة، مع احتمال الحاجة إلى مراجعة يدوية | مراجعة التنبيهات الأمنية والتواصل مع دعم البطاقة |
Account Restricted | تقييد بعض الوظائف، مثل التداول أو التحويل أو سحب الأصول المشفرة | تحديد الخدمات المتأثرة والمستندات المطلوبة للمراجعة |
Account Closed | إغلاق الحساب الشخصي وتعذّر الاستمرار في استخدام الخدمة بصورة طبيعية | الاستفسار عن سبب الإغلاق وآلية التعامل مع الأصول المتبقية |
Payment Declined | رفض دفعة محددة، من دون أن يعني ذلك بالضرورة تجميد البطاقة | مراجعة تفاصيل المعاملة وسبب الرفض المحدد |
KYC / EDD Review | عدم اكتمال التحقق من الهوية أو إجراءات العناية الواجبة المعززة | تقديم المعلومات المطلوبة رسميًا والاستفسار عن حالة المراجعة |
لا تنتمي هذه المصطلحات جميعها إلى فئة واحدة من رموز الحالة المستخدمة في قطاع المدفوعات. فعبارة Card Frozen تصف حالة البطاقة، بينما تتعلق Account Restricted بصلاحيات الحساب، وتشير Payment Declined إلى نتيجة معالجة معاملة، أما KYC / EDD Review فتصف إجراءات مراجعة. وقد تستخدم منصات مختلفة العبارات نفسها للتعبير عن قيود مختلفة.
ومن المهم خصوصًا عدم اعتبار كل عملية دفع مرفوضة دليلًا على تجميد الحساب.
فعلى سبيل المثال، تذكر الأسئلة الشائعة لدى Bybit بشأن معاملات البطاقة عدة أسباب لرفض المدفوعات، منها عدم كفاية الأموال المخصصة للإنفاق، وتجاوز حد الإنفاق، وعدم تفعيل البطاقة، وإدخال رقم PIN أو رمز CVV بصورة غير صحيحة. ويمكن للمستخدم مراجعة سجلات التفويض ومعلومات الرفض في سجل معاملات البطاقة.
إذا تعذّر الدفع لدى تاجر واحد فقط بينما استمرت المعاملات الأخرى بصورة طبيعية، فمن الأفضل عادةً فحص المعاملة المحددة أولًا، بدلًا من تقديم طلب فوري لرفع القيود عن الحساب.
ومن الضروري أيضًا التمييز بين ثلاثة مستويات:
القدرة على إجراء معاملات البطاقة: ما إذا كانت البطاقة تتيح الشراء وسحب النقد من أجهزة الصراف الآلي وإجراء معاملات البطاقات الأخرى.
صلاحيات حساب المنصة: ما إذا كان بإمكان المستخدم تسجيل الدخول والتداول وتحويل الأصول بين العملات وإرسال الأموال واستخدام حساب التمويل.
التحكم في الأصول الرقمية: مكان الاحتفاظ الفعلي بأصول مثل USDT وUSDC، وما إذا كان المستخدم لا يزال قادرًا على نقلها بنفسه.
فعلى سبيل المثال، توضح الأسئلة الشائعة الرسمية بشأن Bybit Card أن البطاقة لا تمتلك رصيد محفظة مستقلًا، بل تُموَّل مشترياتها من الأموال المؤهلة المتاحة في حساب المستخدم. وقد تشمل مصادر التمويل Funding Account، وكذلك أرصدة Flexible Easy Earn عندما تسمح قواعد المنتج المعمول بها بذلك.
ولا يعني هذا أن جميع مستخدمي Bybit Card في مختلف المناطق ملزمون باستخدام مصدري التمويل معًا. فالأصول المؤهلة وترتيب أولوية استخدام الأموال وطريقة الخصم تتحدد وفقًا لمنطقة المستخدم وبرنامج البطاقة والقواعد الرسمية السارية.
وتوضح Bybit أيضًا أن فرض قيود على الحساب الرئيسي في المنصة لا يؤدي بالضرورة إلى وضع البطاقة نفسها في حالة تعليق مستقلة، رغم احتمال استمرار رفض المعاملات.
وتُظهر هذه القواعد العلاقة بين حالة البطاقة وصلاحيات الحساب: تعليق معاملات البطاقة لا يعني بالضرورة تجميد جميع أرصدة USDT وUSDC أو غيرها من الأصول الرقمية الموجودة في الحساب.
لماذا يمكن تجميد الحساب رغم اجتياز التحقق من الهوية (KYC)؟
لا يُعد إكمال إجراءات التحقق الأولي من هوية العميل، المعروفة باسم Know Your Customer أو KYC، سوى أحد شروط فتح الحساب واستخدام الخدمات ذات الصلة. فقد تواصل المنصات مراجعة الحسابات وفقًا لأنشطتها والتغييرات في بيانات العملاء ومتطلبات الامتثال المعمول بها.
وتوضح Coinbase في إرشادات مراجعة الحسابات أنها قد تطلب من المستخدم تحديث معلومات تتعلق بالحساب أو المعاملات أو مصدر الأموال أو مصدر الثروة. وتتوقف المتطلبات المحددة على منطقة المستخدم والكيان الذي يقدم الخدمة والمنتج ونشاط الحساب.
وتشمل الأسباب الشائعة للمراجعة الحالات التالية.
الحاجة إلى تحديث معلومات الهوية أو الإقامة
قد تستلزم إعادة التحقق من الهوية حالات مثل انتهاء صلاحية وثيقة الهوية، أو تغيير عنوان الإقامة، أو وجود اختلاف بين المعلومات الحالية والبيانات المقدمة عند فتح الحساب.
وتشير إرشادات Coinbase لمعالجة مشكلات بطاقة الخصم إلى إمكانية فرض قيود مؤقتة على Coinbase Card بسبب نشاط معاملات غير معتاد أو الحاجة إلى تحديث معلومات الهوية.
في هذه الحالات، ينبغي مراجعة الإشعارات الرسمية والتأكد من صحة الاسم وتاريخ الميلاد والعنوان ووثائق الهوية، ثم إتمام الخطوات المطلوبة من خلال قسم التحقق داخل الحساب.
الحاجة إلى توضيح مصدر الأموال أو خلفية المعاملات
هذه من المشكلات الشائعة نسبيًا أثناء مراجعة حسابات الأصول المشفرة، وقد يصعب حلها بالاكتفاء بإجراءات التحقق الأساسية من الهوية.
فقد تطلب المنصة توضيح كيفية الحصول على الأموال، وسبب تحويلها إلى الحساب، ومدى توافق المعاملات المعنية مع المعلومات التي سبق أن قدمها المستخدم.
ويظهر مفهومان أساسيان في هذه المراجعات:
Source of Funds (SOF، مصدر الأموال): يوضح المصدر الذي جاءت منه أموال أو أصول مشفرة محددة، مثل الرواتب أو حصيلة بيع الأصول أو أرباح التداول أو غيرها من المصادر المشروعة.
Source of Wealth (SOW، مصدر الثروة): يوضح كيفية تكوين الثروة الإجمالية أو الأصول المالية للمستخدم بمرور الوقت، مثل الدخل الناتج عن نشاط تجاري مستمر، أو عوائد الاستثمارات، أو الميراث.
وهذان المفهومان مختلفان. فإثبات تحويل USDT من عنوان محفظة محدد إلى منصة لا يكفي بالضرورة لإثبات المصدر الأصلي لهذه الأصول.
وقد تطلب المنصة مستندات إضافية، مثل كشوف الحسابات المصرفية، وكشوف حسابات منصات التداول، وسجلات المعاملات على البلوك تشين، والعقود التجارية، أو أدلة داعمة أخرى.
الخضوع لإجراءات العناية الواجبة المعززة (EDD)
تشير العناية الواجبة المعززة، أو Enhanced Due Diligence (EDD)، عادةً إلى فحص أكثر تفصيلًا لبيانات العميل وخلفية معاملاته.
وتوضح إرشادات EDD الرسمية لدى Bybit أن بعض عمليات الإيداع والسحب وخدمات Bybit Card والخدمات المرتبطة بالعملات الورقية قد تتطلب مراجعة إضافية، حتى بعد اجتياز التحقق المعتاد من الهوية.
وقد يُطلب من المستخدم تقديم إثبات الهوية أو العنوان أو مستندات توضح مصدر الأموال أو الثروة. وقد يؤدي عدم تقديم المعلومات المطلوبة خلال المهلة المحددة إلى تقييد بعض وظائف المعاملات.
كذلك قد تؤدي محاولات الدخول غير المعتادة، أو الاشتباه في استيلاء طرف آخر على الحساب، أو وجود معاملات لم تكتمل تسويتها، أو نزاعات بشأن معاملات، إلى تفعيل إجراءات أمنية أو ضوابط لإدارة مخاطر الحساب.
وتعني هذه الظروف أن المنصة تحتاج إلى إجراء فحوص إضافية، لكنها لا تثبت بمفردها ارتكاب صاحب الحساب أي نشاط غير قانوني.
هل يمكن سحب USDT أو USDC بعد تجميد الحساب؟
تتوقف إمكانية السحب على وظائف الحساب التي يشملها التقييد، وليس على صياغة إشعار التجميد وحدها.
عندما تقتصر القيود على المدفوعات بالبطاقة
إذا ظهرت كلمة Frozen في صفحة Card، بينما استمر حساب الأصول في العمل بصورة طبيعية، فقد يحتفظ المستخدم بصلاحية تداول الأصول الرقمية أو سحبها.
ينبغي التحقق من حالة حساب الأصول نفسه، والتأكد مما إذا كانت المنصة تفرض عليه قيودًا أخرى.
ولا ينبغي افتراض تعذّر تحويل USDT أو USDC إلى الخارج لمجرد توقف البطاقة عن قبول المدفوعات.
عندما تكون بعض التحويلات أو عمليات السحب مقيّدة
إذا ظل رصيد الأصول ظاهرًا لكن زر السحب غير متاح، أو ظهرت رسائل مثل Account Restricted أو Withdrawal Suspended بعد تقديم طلب سحب، فينبغي التحقق من احتمال وجود ما يلي:
مراجعة KYC أو EDD لم تكتمل بعد؛
قيود أمنية على أموال محددة أو معاملات قيد المعالجة؛
رصيد سلبي في الحساب أو مشكلات معاملات لم تُحل؛
متطلبات إضافية للتحقق من الحساب تفرضها المنصة رسميًا.
ويجب تحديد السبب الفعلي بالاستناد إلى إشعارات المنصة وحالة الحساب الحقيقية.
وتعرض الأسئلة الشائعة لدى Bybit بشأن معاملات البطاقة حالة محددة: عندما يظهر رصيد سلبي في Funding Account، تُعلَّق Bybit Card وتُقيَّد أيضًا عمليات السحب من الحساب.
فعلى سبيل المثال، قد ينشأ رصيد سلبي إذا تجاوز المبلغ النهائي لتسوية المعاملة المبلغ الذي جرت الموافقة عليه مبدئيًا، أو إذا تغير سعر الصرف عند التسوية ولم يتوافر في الحساب رصيد كافٍ لتغطية الفرق.
ووفقًا للإجراء المنشور لدى Bybit، يجب على المستخدم تسوية الرصيد السلبي المعني. وتوضح المنصة أن القيود المرتبطة به ستُرفع خلال 24 ساعة من إتمام السداد. وإذا لم تُستعد الوظائف، يمكن متابعة الحالة من خلال تذكرة دعم رسمية.
وينطبق هذا الإجراء على الحالة المحددة التي تصفها Bybit، ولا يجوز اعتباره قاعدة موحدة لجميع بطاقات الدفع بالعملات المشفرة.
عندما يكون الحساب بالكامل مقيّدًا أو يتعذّر تسجيل الدخول
إذا شملت القيود التداول والتحويلات والسحب والوصول إلى الحساب، فينبغي التعامل مع المشكلة عبر إجراءات استعادة الحساب أو قنوات الدعم الرسمية.
ولا تُعد لقطة الشاشة التي تُظهر رصيد الحساب دليلًا على إمكانية سحبه فورًا. إذ يجب التحقق بصورة منفصلة من كمية الأصول المعروضة ومن صلاحيات السحب المتاحة فعليًا في الوقت الحالي.
إذا أنهت المنصة حساب المستخدم الشخصي، فعليه أيضًا طلب توضيح إجراءات التعامل مع الأرصدة المتبقية بعد الإغلاق، وقنوات السحب المسموح بها، وأي متطلبات مراجعة لا تزال معلّقة.
لا تحاول تجاوز قيود الحساب باستخدام هوية شخص آخر، أو إنشاء حساب جديد، أو استعمال عنوان استقبال تابع لطرف ثالث، أو تقديم مستندات معاملات مزوّرة. فقد تخالف هذه الممارسات قواعد المنصة، وتزيد مخاطر النزاعات المتعلقة بالأموال وأمن الحساب.
أما إذا لم تكن المشكلة مرتبطة بتجميد حساب فردي، بل بتوقف المنصة بالكامل عن العمل، أو إنهاء برنامج البطاقات، أو انتهاء شراكتها مع مؤسسة الإصدار، فراجع المقال المنفصل «ماذا يحدث لأموالك إذا توقفت منصة بطاقات الدفع بالعملات المشفرة عن العمل؟ دليل الأرصدة والمبالغ المستردة واستعادة الأموال».
كيف تطلب إلغاء تجميد بطاقة الدفع بالعملات المشفرة أو استعادة الحساب؟
يعتمد إجراء الاستعادة المناسب على نوع التقييد. فالبطاقة التي أقفلها المستخدم بنفسه، والبطاقة التي أوقفتها المنصة نتيجة ضوابط إدارة المخاطر، والحساب المقيّد لأسباب امتثال، لا تخضع بالضرورة لإجراءات الاستعادة نفسها.
التحقق أولًا من إمكانية إلغاء التجميد ذاتيًا
إذا كان المستخدم قد أقفل البطاقة بنفسه، فإن بعض المنصات تتيح إعادة تفعيلها من واجهة إدارة البطاقة بعد إكمال التحقق الأمني.
ووفقًا إلى دليل Bybit الرسمي لإدارة البطاقات، يمكن للمستخدم الدخول إلى صفحة Card Management، واختيار Unfreeze، وإكمال التحقق الأمني لإعادة تفعيل بطاقة سبق له تجميدها بنفسه.
أما التجميد الأمني الذي تبدأه المنصة فيتطلب تعاملًا مختلفًا. توضح الأسئلة الشائعة لدى Bybit بشأن المعاملات أن النظام قد يجمّد البطاقة مؤقتًا عند اكتشاف معاملة يُشتبه في أنها غير معتادة، ثم يطلب من المستخدم تأكيد ما إذا كان قد أذن بها. وإذا أكد المستخدم أن المعاملة مشروعة وأنه بدأها بنفسه، فيمكنه اتباع التعليمات الواردة في الإشعار الرسمي للموافقة عليها. وفي الحالة المحددة التي تصفها تلك الأسئلة الشائعة، يرفع النظام التجميد بعد التأكيد. أما إذا لم يكن المستخدم هو من أجرى المعاملة، فعليه اتباع التعليمات الأمنية الرسمية لمعالجة المعاملة المشبوهة والبطاقة المتأثرة، وعدم الموافقة على دفعة مجهولة لمجرد استعادة إمكانية استخدام البطاقة.
ينطبق إجراء التأكيد هذا على حالة التجميد الأمني المحددة التي وصفتها Bybit، ولا يشمل جميع حالات تعليق البطاقات. وإذا لم يتوافر خيار التأكيد المعني، أو ظلت البطاقة غير قابلة للاستخدام بعد إكمال التحقق، فينبغي الاتصال بدعم البطاقات الرسمي. وبالنسبة إلى المعاملات المرفوضة التي تعرض الرسالة «The card is locked»، توفر Bybit أيضًا خيار تذكرة الدعم التالي: General Usage Inquiry → My Bybit Card is suspended.
ومن جانبها، تشير إرشادات Crypto.com بشأن قفل الحسابات إلى أن المستخدم الذي يُقفل حسابه لأسباب أمنية قد يحتاج إلى إكمال التحقق من الهوية أو التواصل مع الدعم لاستعادة الوصول إليه. كما يتعين على حاملي Crypto.com Visa Card المؤهلين إلغاء تجميد البطاقة بصورة منفصلة داخل التطبيق بعد استعادة الحساب.
وهذا يفسر لماذا يستطيع بعض المستخدمين تسجيل الدخول مجددًا، بينما تظل المدفوعات بالبطاقة غير متاحة.
إعداد المستندات المطلوبة وفقًا لإجراءات المراجعة
بعد الدخول إلى التطبيق أو الموقع الرسمي، راجع أولًا الإشعارات الداخلية والمهام المعلّقة وصفحات التحقق من الهوية وتذاكر الدعم.
وفي حالة مراجعات EDD لدى Bybit، يحدد الدليل الرسمي المسار التالي داخل التطبيق:
Profile → Settings → Additional Verification
يمكن للمستخدم من خلاله الاطلاع على طلبات EDD المعلّقة، وإرسال الاستبيانات والمستندات الداعمة، ومتابعة حالة المراجعة.
تشمل المستندات الشائعة وأغراضها ما يلي:
المستندات | الغرض الأساسي |
|---|---|
وثائق هوية سارية، مثل بطاقة الهوية أو جواز السفر | التحقق من الهوية ومن صاحب الحساب |
كشوف الحسابات المصرفية وإثباتات العنوان | التحقق من عنوان الإقامة |
كشوف الرواتب وعقود العمل وسجلات إيرادات الأنشطة التجارية | توضيح الدخل أو مصدر الأموال |
كشوف حسابات منصات التداول وسجلات المعاملات | توضيح كيفية اكتساب الأصول المشفرة وانتقالها |
معرّفات تجزئة المعاملات على البلوك تشين وسجلات المحافظ | المساعدة في تتبع مسارات الأموال ذات الصلة على الشبكة |
هذه فئات شائعة من المستندات، وليست قائمة إلزامية يجب تقديمها بالكامل في كل مراجعة. وينبغي إعداد الوثائق وفقًا للنطاق والفترات الزمنية والصيغ التي تطلبها المنصة.
وعند إثبات مصدر الأموال المتداولة على البلوك تشين، يُفضَّل الاحتفاظ بسجلات متكاملة تسمح بربط المعاملات المعنية بعضها ببعض، بدلًا من الاكتفاء بلقطة شاشة واحدة من مستكشف الكتل.
ويجب أيضًا التأكد من وضوح المستندات واكتمالها وسريان صلاحيتها وعدم تعارضها مع البيانات المسجلة في الحساب.
ما المعلومات التي ينبغي إدراجها في تذكرة الدعم؟
إذا تعذّر عليك استعادة الوظائف بنفسك، أو لم توضّح صفحة المراجعة السبب المحدد للتقييد، فتواصل مع فريق الدعم من خلال Help Center أو Support أو Contact Us أو القسم المقابل في التطبيق أو الموقع الرسمي للمنصة.
ينبغي أن تتضمن تذكرة الدعم الفعالة المعلومات التالية:
معرّف الحساب وآخر أربعة أرقام من البطاقة، من دون الكشف عن رقم البطاقة الكامل أو رمز الأمان؛
تاريخ ظهور التجميد أو التقييد للمرة الأولى؛
الوظائف المقيّدة حاليًا والنص الأصلي الكامل لرسائل الخطأ؛
أنواع الأصول والمبالغ ومعرّفات المعاملات ذات الصلة؛
خطوات التحقق من الهوية المكتملة والمستندات المقدمة سابقًا؛
النتيجة المحددة التي تطلب من المنصة تحقيقها.
على سبيل المثال، يمكنك طلب تأكيد ما إذا كانت هناك مستندات إضافية مطلوبة، وما إذا كان التقييد يخص البطاقة وحدها، وما إذا كان لا يزال بالإمكان سحب الأصول غير الخاضعة للقيود من الحساب بصورة طبيعية.
حتى إذا لم يستطع فريق الدعم الكشف عن الأسباب الداخلية لإجراءات إدارة المخاطر، فمن المفيد محاولة التأكد من فتح ملف للمراجعة، ومعرفة ما إذا كانت هناك حاجة إلى مستندات إضافية، وتحديد القناة المناسبة للمتابعة.
بعد تقديم الطلب، احتفظ برقم الحالة ورسائل تأكيد الاستلام وردود فريق الدعم وسجلات المرفقات. وعادةً ما يكون تتبع حالة واحدة مكتملة المستندات أسهل من إنشاء عدة تذاكر متطابقة بصورة متكررة.
لا يضمن تقديم مستندات KYC أو EDD استعادة الحساب فورًا. فالنتيجة والمدة اللازمتان للمعالجة تعتمدان على المنصة وظروف الحساب والمتطلبات المعمول بها.
ماذا تفعل إذا تأخر دعم العملاء طويلًا في معالجة المشكلة؟
إذا ظل الحساب مقيّدًا مدة طويلة، واستمر الدعم في مطالبتك بالانتظار من دون توضيح المستندات الناقصة، فقد يكون من المناسب بدء إجراءات شكوى رسمية.
وقبل ذلك، يجب تحديد الجهة المسؤولة عن النزاع.
فقد تكون الشركة المشغّلة للعلامة التجارية للبطاقة، والمؤسسة المصدرة الفعلية، والمنصة التي تقدم خدمات حفظ الأصول المشفرة كيانات قانونية منفصلة.
وعادةً ما تتطلب النزاعات المتعلقة بمعاملات البطاقات التواصل مع مقدم خدمة إصدار البطاقة المعني. أما تعذّر سحب الأصول الرقمية فقد يقع ضمن مسؤولية الكيان الذي يقدم خدمات الأصول المشفرة في المنصة. ويجب تحديد المسؤولية الفعلية وفقًا لاتفاقية حامل البطاقة وشروط الحساب ومنطقة تقديم الخدمة.
تقديم شكوى عبر القناة الرسمية المخصصة في المنصة
ليست الشكوى الرسمية بالضرورة مماثلة لاستفسار عادي يوجَّه إلى خدمة العملاء.
فعلى سبيل المثال، توفر Coinbase قناة مستقلة لتقديم الشكاوى الرسمية. وتطلب تعليماتها الرسمية من المستخدم تجهيز رقم الحالة لدى Coinbase Support، وشرح الوقائع، وتقديم الأدلة ذات الصلة، وتحديد النتيجة التي يرغب في الوصول إليها.
وعند تقديم شكوى بشأن تجميد طال أمده، ينبغي التركيز على الوقائع التي يمكن التحقق منها:
متى بدأت القيود المفروضة على الحساب؛
ما الوظائف أو الأموال التي تأثرت؛
ما الإجراءات التي أُنجزت وفقًا للتعليمات؛
ما الردود المحددة التي قدمها فريق الدعم سابقًا؛
ما الوظائف المطلوب استعادتها، أو ما ترتيبات التعامل مع الأموال التي تحتاج إلى توضيح.
إذا أدى تعذّر استخدام الأموال إلى خسائر مالية فعلية، فينبغي الاحتفاظ بأدلة تثبت مقدار الضرر وعلاقته السببية بالتقييد، بدلًا من الاكتفاء بطلب تعويض عام غير مدعوم.
المملكة المتحدة: Financial Ombudsman Service
بالنسبة إلى النزاعات المتعلقة بالنقود الإلكترونية وخدمات الدفع التي تستوفي شروط قبول الشكاوى في النظام البريطاني، يمكن للمستخدم النظر في تقديم شكوى إلى Financial Ombudsman Service (FOS).
وتوضح هذه الهيئة صراحةً أنها تستطيع مراجعة ما إذا كان مقدم خدمات النقود الإلكترونية قد فرض قيودًا غير عادلة على حساب أحد العملاء.
ووفقًا إلى إرشادات الشكاوى الصادرة عن هيئة السلوك المالي البريطانية (FCA)، يتعين على المؤسسات عمومًا تقديم رد نهائي خلال 15 يوم عمل من استلام الشكوى، بالنسبة إلى شكاوى خدمات الدفع والنقود الإلكترونية التي تنطبق عليها هذه القواعد.
وإذا حالت ظروف استثنائية خارجة عن سيطرة المؤسسة دون الالتزام بالمهلة، فعليها توضيح سبب التأخير وتقديم رد نهائي في موعد لا يتجاوز 35 يوم عمل من استلام الشكوى.
تنطبق هذه المدد على فئات محددة من شكاوى خدمات الدفع والنقود الإلكترونية بموجب القواعد البريطانية. وهي ليست مهلًا موحدة لجميع الشكاوى المالية، ولا تمثل موعدًا ملزمًا لإلغاء تجميد حسابات بطاقات العملات المشفرة.
إذا لم يكن المستخدم راضيًا عن الرد النهائي، أو لم ترد المؤسسة خلال المهلة المطبقة، فيمكنه اللجوء إلى FOS متى استوفت الحالة شروط القبول.
ولا يشمل اختصاص FOS المتعلق بشكاوى النقود الإلكترونية بصورة مباشرة النزاعات العامة بشأن العملات المشفرة.
الولايات المتحدة: شكاوى المستهلكين لدى CFPB
يوفر مكتب الحماية المالية للمستهلك في الولايات المتحدة (CFPB) بوابة لتقديم الشكاوى بشأن المنتجات والخدمات المالية، تشمل فئات مثل البطاقات مسبقة الدفع، وتحويلات الأموال، والعملات الافتراضية، والخدمات المالية المرتبطة بها.
إذا كان النزاع ضمن نطاق عمل المكتب، فيمكن للمستخدم تقديم اسم الشركة المعنية وتفاصيل مشكلة الحساب ومبالغ المعاملات وسجلات التواصل والمستندات الداعمة.
يتولى CFPB معالجة الشكاوى أو إحالتها وفقًا لاختصاصه. لكن تقديم شكوى لا يضمن رفع تجميد الحساب، ولا يعني أن المكتب مسؤول عن تسوية جميع النزاعات المتعلقة بالأصول المشفرة.
أما المستخدمون في الدول والمناطق الأخرى، فينبغي لهم تحديد الطرف التعاقدي الفعلي والولاية القضائية المعنية، ثم البحث عن قنوات الشكاوى المالية المحلية أو آليات تسوية نزاعات المستهلكين أو سبل الانتصاف القانونية المتاحة.
كيف تتجنب خسائر مالية إضافية خلال فترة التجميد؟
خلال فترة تجميد الحساب، تبرز مخاطرتان تستدعيان عناية خاصة: المعاملات غير المصرح بها، وعمليات الاحتيال التي ينتحل منفذوها صفة ممثلي خدمة العملاء.
إذا تلقيت إشعارًا بمعاملة غير معتادة، فراجع سجل المعاملات الرسمي للتأكد من وقوع عملية دفع لم تأذن بها.
وقد يختلف اسم التاجر الظاهر في كشف المعاملات عن العلامة التجارية المعروفة للمتجر الذي اشتريت منه. لذا، ابدأ بمراجعة تاريخ المعاملة ومبلغها والطلب المرتبط بها. لكن إذا تأكدت من أن العملية لم تكن مصرحًا بها، فاتخذ الإجراءات الأمنية فورًا بدلًا من انتظار انتهاء مراجعة الحساب.
وتطلب Bybit في الأسئلة الشائعة بشأن أمان معاملات البطاقة من المستخدم الذي يكتشف معاملة غير مصرح بها الإبلاغ فورًا عن البطاقة باعتبارها مفقودة أو مسروقة، وتقديم نموذج الاعتراض على المعاملة في أسرع وقت ممكن، على ألا يتجاوز ذلك 60 يومًا من تاريخ المعاملة المعنية.
تنتمي هذه المهلة إلى قواعد المعالجة التي نشرتها Bybit بشأن البطاقات التي تنطبق عليها. وقد تحدد الجهات المصدرة الأخرى مهلًا مختلفة للإبلاغ عن المعاملات أو الاعتراض عليها، ولذلك ينبغي الرجوع إلى اتفاقية حامل البطاقة والتعليمات الرسمية لكل جهة.
وتُعد معاملات البطاقة غير المصرح بها ومراجعات الامتثال الخاصة بحساب المنصة مشكلتين مختلفتين ينبغي التعامل معهما بصورة منفصلة. فالأولى تستلزم حماية بيانات الدفع فورًا والاعتراض على المعاملات، بينما ترتبط الثانية عادةً بمعلومات الحساب أو مصدر الأموال أو متطلبات المراجعة الأخرى.
وفي الوقت نفسه، لا تثق بما يُسمّى «خدمات إلغاء التجميد المدفوعة».
فقد ينتحل المحتالون صفة موظفي إدارة المخاطر في المنصة، ويطلبون رسومًا للتحقق من الحساب أو ودائع ضمان لتحرير الأموال المجمّدة، أو يدفعون المستخدم إلى ربط محفظته والتوقيع على معاملات غير معروفة.
قد تتطلب مراجعات KYC أو EDD المشروعة تقديم وثائق الهوية وإثبات العنوان ومعلومات مصدر الأموال، لكن يجب تقديمها حصريًا عبر قنوات رسمية جرى التحقق من صحتها.
يجب اعتبار أي شخص يدّعي أنه من فريق الدعم ويطلب عبارة استرداد المحفظة أو المفتاح الخاص أو كلمة مرور الحساب أو رمز تحقق صالحًا لمرة واحدة، مؤشرًا شديد الخطورة.
إذا سبق أن أدخلت بيانات الدخول إلى حسابك في موقع مشبوه، فغيّر كلمة المرور في أسرع وقت عبر القنوات الرسمية، وراجع إعدادات الأمان، وأبلغ المنصة باحتمال تعرض الحساب للاستيلاء من طرف غير مصرح له.
الأسئلة الشائعة
هل يمكن حل مشكلة التجميد بطلب بطاقة جديدة؟
ليس بالضرورة.
إذا توقفت البطاقة الأصلية بسبب فقدانها أو سرقتها أو تلفها المادي، فقد يوفر مقدم الخدمة إجراءً لإصدار بطاقة بديلة.
أما إذا كان التقييد ناتجًا عن مراجعة حساب المنصة، فلن يؤدي طلب بطاقة جديدة عادةً إلى حل المشكلة الأساسية المرتبطة بصلاحيات الحساب. وتعتمد إمكانية إصدار بطاقة بديلة على القواعد المحددة للمنصة.
ماذا تفعل إذا رُفضت مستندات KYC أو EDD مرارًا؟
ابدأ بمراجعة سبب الرفض. وتحقق مما إذا كانت وثائق الهوية منتهية الصلاحية، وما إذا كانت الملفات مكتملة، والاسم مطابقًا لبيانات الحساب، والمستندات تغطي الفترة الزمنية التي طلبتها المنصة.
لا تُعِد تقديم المستند نفسه مرارًا إذا كان لا يستوفي المتطلبات. وإذا تعذّر عليك توفير وثيقة محددة، فيمكنك الاستفسار عبر قناة المراجعة الرسمية عما إذا كانت المنصة تقبل دليلًا بديلًا.
هل يمكن إيداع المبالغ المستردة من التجار أثناء تجميد البطاقة؟
قد يكون ذلك ممكنًا، لكنه يعتمد على حالة حساب البطاقة وقواعد معالجة المبالغ المستردة لدى مقدم خدمة الإصدار.
فتعليق صلاحية الشراء المعتادة لا يعني بالضرورة تعذّر استلام مبلغ مسترد عن معاملة سابقة.
إذا بدأ التاجر إجراءات رد المبلغ ولم يصل إلى الحساب، فاحتفظ بتفاصيل المعاملة الأصلية وتأكيد الاسترداد من التاجر والرقم المرجعي، ثم تواصل مع مقدم خدمة إصدار البطاقة الفعلي لتتبع العملية.
هل يمكن المطالبة بسحب الأصول المتبقية بعد إغلاق الحساب؟
يمكن تقديم طلب بشأن ترتيبات التعامل مع الأصول المتبقية، لكن السماح بالسحب والإجراءات المطلوبة يعتمدان على اتفاقية الحساب وسبب التقييد والقانون المعمول به.
إذا كانت المنصة لا تزال تعمل بصورة طبيعية لكنها أغلقت حسابًا شخصيًا فقط، فينبغي مطالبتها بتوضيح القنوات المتاحة للتعامل مع الأموال المتبقية والمستندات المطلوبة والقيود ذات الصلة، بدلًا من افتراض أن الأموال ستُعاد تلقائيًا بعد إغلاق الحساب.
المصادر
تاريخ التحقق من المصادر: 28 أكتوبر 2026