
عندما تعلن منصة لبطاقات الدفع بالعملات المشفرة إنهاء خدماتها، لا يكون السؤال الأهم هو المدة التي ستظل فيها البطاقة صالحة للاستخدام، بل تحديد الجهة التي ستتحمل مسؤولية التعامل مع الأموال الموجودة في حساب العميل.
فبعض المنصات تنسحب من أسواق دول معينة فقط، وتتيح لعملائها الحاليين سحب أموالهم خلال مهلة محددة. وقد تعلق منصات أخرى عمليات الدفع بالبطاقات مؤقتاً بسبب تغيير الجهة المصدرة، بينما تستمر الشركة المشغلة للعلامة التجارية وحسابات الأصول في العمل بصورة طبيعية. أما الحالات الأكثر خطورة فتحدث عندما يتوقف مزود الخدمة عن مزاولة أعماله، أو تدخل المؤسسة المسؤولة عن حفظ أموال العملاء في إجراءات الإعسار أو التصفية.
قد تؤدي جميع هذه الحالات إلى تعذر استخدام البطاقة، لكن آثارها على أموال العملاء تختلف اختلافاً كبيراً.
عند تلقي إشعار بإنهاء خدمة بطاقة دفع بالعملات المشفرة، يُنصح بالتحقق فوراً من ست مسائل أساسية:
تاريخ إيقاف البطاقة: متى ستتوقف المعاملات الجديدة؟ وهل سيظل بالإمكان استخدام البطاقات الحالية للمشتريات أو السحب النقدي من أجهزة الصراف الآلي؟
حالة الحساب: هل ستظل محفظة المنصة وحساب الأصول ووظائف السحب متاحة؟
المواعيد النهائية للأموال: هل حُدد موعد أخير لتحويل الأرصدة أو سحب الأموال أو إغلاق الحسابات؟
الكيان القانوني المسؤول: ما الجهات القانونية المسؤولة عن أرصدة البطاقات والأصول الرقمية، كلٌّ على حدة؟
المعاملات المعلقة: كيف ستُعالج المبالغ المستردة من التجار، وعمليات التفويض التي لم تُسوَّ بعد، والنزاعات المتعلقة بالمعاملات؟
المستندات الرسمية: احتفظ بإعلان إنهاء الخدمة واتفاقية حامل البطاقة وسجلات الأصول والمراسلات مع خدمة العملاء.
إذا كان مزود الخدمة لا يزال يسمح بالسحب بصورة طبيعية، فمن الأفضل اتباع تعليماته الرسمية دون تأخير، بدلاً من الانتظار حتى آخر يوم عمل. أما الأموال التي أصبحت خاضعة لإجراءات تصفية رسمية أو قيود قانونية، فيجب التعامل معها وفق الإجراءات المحددة، مع تجنب نقل الأصول عبر قنوات غير موثوقة.
ما الفرق بين تعطيل البطاقة وإنهاء برنامج البطاقات وإفلاس المنصة؟
لا تصدر بطاقات الدفع بالعملات المشفرة بالضرورة عن الشركة التي تحمل البطاقة علامتها التجارية.
فقد تتولى منصة للأصول المشفرة تسجيل المستخدمين وتحويل الأصول وتشغيل التطبيق، بينما تصدر البطاقات فعلياً مؤسسة شريكة. وقد تدير أرصدة النقود الإلكترونية مؤسسة أخرى خاضعة للرقابة التنظيمية.
لذلك، قد تقوم بطاقة واحدة تحمل علامة تجارية معينة على عدة علاقات تعاقدية وترتيبات مختلفة لتقديم الخدمات.
نوع توقف الخدمة | الآثار المحتملة | ما ينبغي على حامل البطاقة فعله |
|---|---|---|
Service Discontinued | توقف تقديم خدمة البطاقات في دولة أو منطقة معينة | التحقق من المناطق المتأثرة وتاريخ الإيقاف وترتيبات التعامل مع الأرصدة |
Card Program Terminated | إنهاء برنامج البطاقات بالكامل | التأكد مما إذا كانت الأرصدة ستُرد أو تُنقل أو ستظل خاضعة لإدارة المزود السابق |
انتهاء الشراكة مع الجهة المصدرة | احتمال توقف البطاقات الحالية عن العمل مع استمرار نشاط العلامة التجارية | التحقق من تعيين جهة مصدرة جديدة وكيفية تسوية الأموال المرتبطة بالبطاقات القديمة |
الإغلاق الكامل للمنصة | احتمال إيقاف خدمات البطاقات والحسابات والتداول والسحب على مراحل | حفظ سجلات الأصول والتحقق من إجراءات الإغلاق الرسمية |
Provider Insolvency / Administration | دخول المؤسسة التي تحتفظ بالأموال فعلياً في إجراءات إعسار أو إدارة قانونية | مراجعة إعلانات الجهات التنظيمية والمحاكم والمسؤولين المعينين، والتحقق من متطلبات تقديم المطالبات |
تصف المصطلحات الإنجليزية الواردة في الجدول حالات شائعة لانقطاع الخدمات، ولا تمثل حالات نظام موحدة أو أسماء رسمية للإشعارات تستخدمها جميع الجهات المقدمة للبطاقات.
ومن أكثر الأخطاء شيوعاً اعتبار انتهاء التعاون مع الجهة المصدرة دليلاً على إفلاس منصة الأصول المشفرة نفسها.
فعلى سبيل المثال، قد تتوقف منصة عن إصدار بطاقات Visa أو Mastercard من دون أن تتأثر أعمال تداول الأصول المشفرة أو حفظها. وفي المقابل، إذا واجهت خدمات المحافظ التابعة للمنصة مشكلات خطيرة، فإن استمرار إمكانية فتح واجهة إدارة البطاقة لا يثبت أن الأصول المحفوظة لدى المنصة قابلة للسحب.
لتقييم المخاطر التي تتعرض لها الأموال، يجب تحديد الكيان القانوني الذي يحتفظ بها فعلياً، لا الاكتفاء بالاسم التجاري المطبوع على البطاقة.
وإذا كانت القيود مفروضة على حساب مستخدم واحد بسبب إجراءات اعرف عميلك (KYC)، أو العناية الواجبة المعززة (EDD)، أو متطلبات أمن الحساب، بينما تستمر الخدمات بصورة طبيعية لبقية العملاء، فيمكن الرجوع إلى دليل «ماذا تفعل إذا جُمّدت بطاقة الدفع بالعملات المشفرة؟ دليل رفع قيود الحساب وسحب الأموال وتقديم الاعتراضات». فتجميد حساب فردي يختلف عن توقف مزود الخدمة بالكامل، ولكل منهما إجراءات معالجة مختلفة.
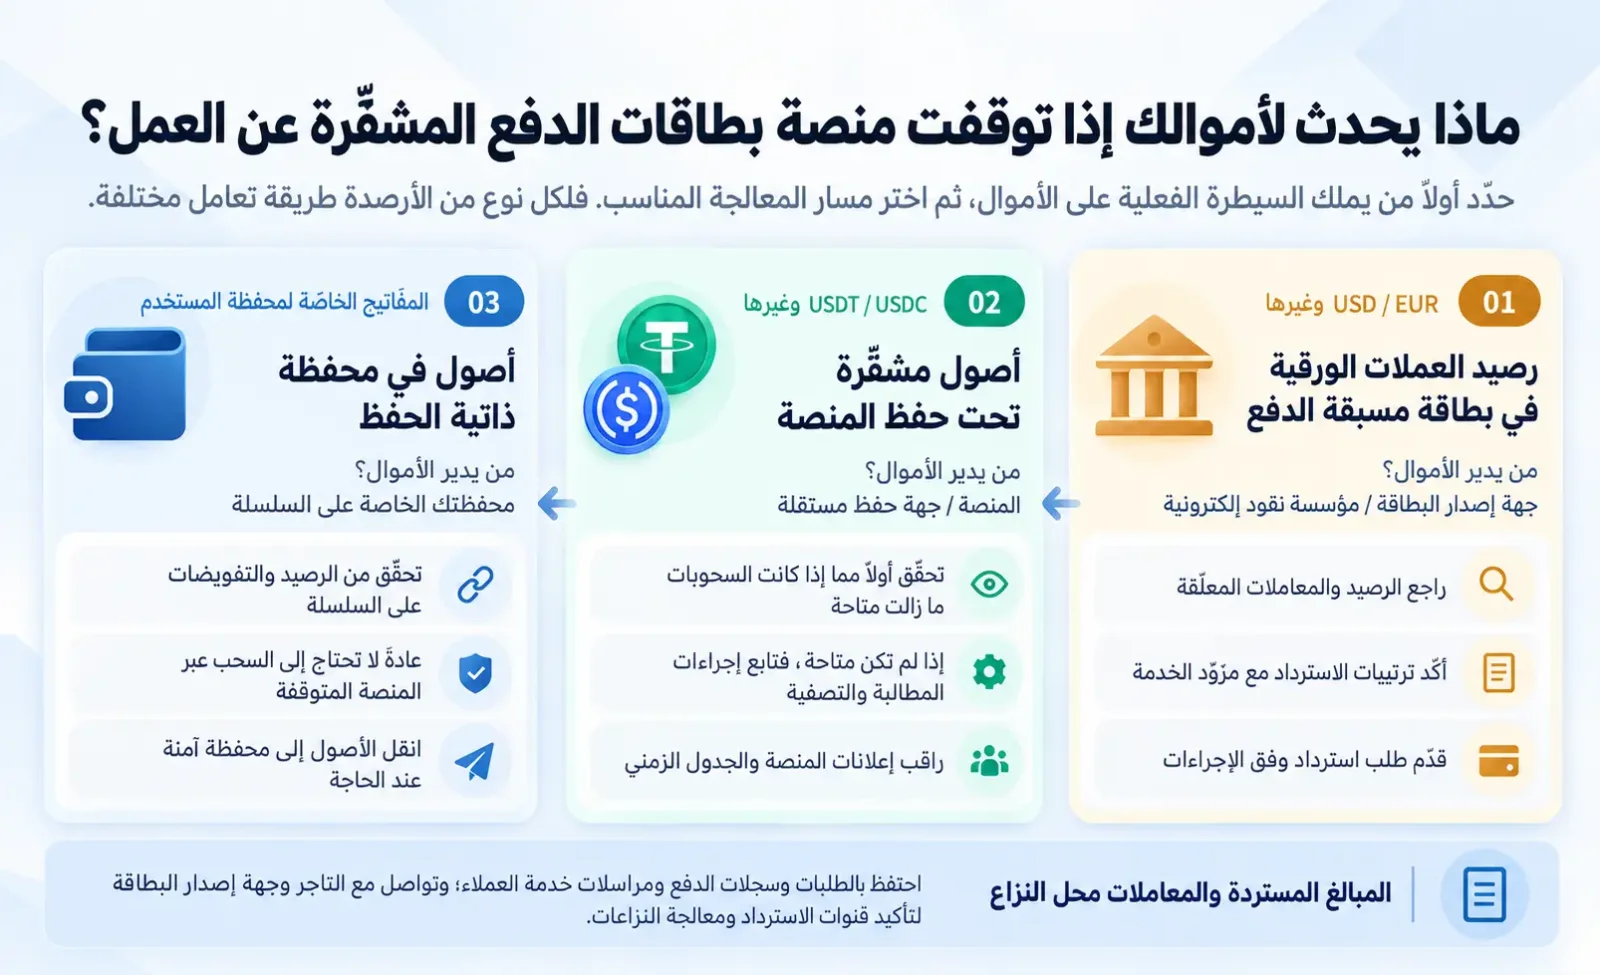
هل يمكن استرداد رصيد البطاقة وأصول USDT وUSDC بعد توقف المنصة؟
هذا هو السؤال الأكثر أهمية عندما يتوقف مزود بطاقات الدفع بالعملات المشفرة عن العمل.
فقد يعرض حسابان أصولاً بقيمة تعادل 1,000 دولار أمريكي لكل منهما، لكن طبيعة هذه الأصول قد تكون مختلفة تماماً. فقد يكون المبلغ رصيداً بعملة ورقية على بطاقة مسبقة الدفع، أو عملات مستقرة تحتفظ بها المنصة نيابة عن العميل، أو أصولاً على سلسلة الكتل يتحكم فيها المستخدم مباشرة.
وتبعاً لذلك، قد تختلف ترتيبات الحفظ والإجراءات القانونية المطبقة على كل نوع اختلافاً جوهرياً.
الأرصدة بالعملات الورقية المحملة مسبقاً على البطاقات
تعتمد بعض بطاقات الدفع بالعملات المشفرة نموذج الدفع المسبق؛ إذ يحول المستخدم أولاً أصول USDT أو USDC أو غيرها إلى رصيد مقوم بعملة ورقية، مثل الدولار الأمريكي أو اليورو، ثم يستخدم البطاقة للإنفاق من هذا الرصيد.
وبعد إتمام التحويل، تُدار هذه الأموال عادة وفق الترتيبات التعاقدية الخاصة بخدمة البطاقة مسبقة الدفع أو النقود الإلكترونية المعنية، ولا تكون بالضرورة محفوظة في صورتها الأصلية كأصول مشفرة.
إذا انتهى برنامج البطاقات، ينبغي التحقق مما يلي:
ما إذا كان بالإمكان تحويل الرصيد المتبقي أو سحبه.
ما إذا كانت مسؤولية رد الأموال تقع على الشركة المشغلة للعلامة التجارية أم المؤسسة التي تقدم خدمة إصدار البطاقة فعلياً.
ما إذا كان مسموحاً بنقل الرصيد إلى برنامج بطاقات بديل.
ما إذا كانت هناك رسوم لاسترداد الرصيد أو حد أدنى لمبلغ المعالجة أو مواعيد نهائية.
ومن المهم بصفة خاصة مراجعة الشروط التعاقدية التي تنظم أي رسوم مفروضة على رد الأرصدة.
فعلى سبيل المثال، توضح Crypto.com في صفحة المساعدة الرسمية الخاصة ببطاقتها مسبقة الدفع أن المنتج الموصوف في تلك الصفحة، وهو Crypto.com Prepaid Card، يخضع لرسوم معالجة قدرها 50 دولاراً أمريكياً عندما يطلب حامل البطاقة إغلاق حساب البطاقة طوعاً واسترداد الرصيد المتبقي.
لكن هذه قاعدة تخص الإغلاق الطوعي لحساب منتج محدد. ولا يصح الاستنتاج منها أن جميع بطاقات Crypto.com في جميع المناطق تخضع للرسوم نفسها، أو أن تلك الرسوم تنطبق بالضرورة عندما ينهي مزود الخدمة برنامج البطاقات من جانبه.
فقد تخضع حالات إغلاق الحساب طوعاً، وإيقاف الخدمة من قبل الجهة المصدرة، وإنهاء برنامج البطاقات بالكامل لشروط تعاقدية وترتيبات معالجة مختلفة.
كذلك، يجب التمييز بين الحد الأدنى المعتاد للسحب والرسوم التشغيلية التي تحددها المنصة، وبين الحق القانوني في استرداد النقود الإلكترونية وفق التشريعات المعمول بها.
فحاملو النقود الإلكترونية التي تقع ضمن نطاق لوائح النقود الإلكترونية البريطانية لعام 2011 (Electronic Money Regulations 2011) يتمتعون بحقوق قانونية في الاسترداد. ولا يعني وجود حد أدنى في واجهة السحب المعتادة، بحد ذاته، أن الرصيد غير قابل للرد.
وترد الشروط القانونية ذات الصلة بمزيد من التفصيل في قسم الأسئلة الشائعة.
أصول USDT وUSDC وغيرها من العملات المشفرة المحفوظة لدى المنصة
لا تعتمد بعض بطاقات الدفع بالعملات المشفرة على رصيد مستقل مدفوع مسبقاً، بل تخصم المنصة عند إجراء عملية شراء قيمة معينة من الأصول الموجودة في حساب المستخدم أو تحولها لتنفيذ الدفع.
إذا أوقف المزود خدمة البطاقات وحدها، فقد تظل الأصول المشفرة الموجودة في حساب المنصة قابلة للتداول أو السحب.
أما إذا توقفت الجهة المسؤولة عن حفظ الأصول المشفرة نفسها عن العمل، فإن مصير الأموال يتوقف على اتفاقية الحفظ، وترتيبات الفصل بين الأصول، والقانون الواجب التطبيق.
ويحتاج المستخدم إلى إجابات عن ثلاثة أسئلة:
من يحتفظ بالأصول؟ هل هي الشركة المشغلة للعلامة التجارية للبطاقة، أم منصة التداول، أم جهة حفظ مستقلة؟
كيف تُحتفظ الأصول من الناحية القانونية؟ هل ينص العقد على إدارة الأصول الرقمية باعتبارها أصولاً مملوكة للعملاء؟ وهل توجد ترتيبات أخرى تتعلق باستخدامها أو نقلها أو التصرف فيها؟
ما الحقوق المتاحة في حالة الإعسار؟ هل يستطيع العميل المطالبة بإعادة أصول محددة، أم يتعين عليه تسجيل مطالبة دائن ضمن إجراءات الإعسار المعمول بها؟
لا يمكن تحديد الإجابات عن هذه الأسئلة من خلال الرصيد الظاهر في التطبيق وحده.
وعلى وجه الخصوص، فإن شراكة المنصة مع مؤسسة مرخصة لإصدار النقود الإلكترونية لا تعني أن جميع أرصدة USDT وUSDC التي تحتفظ بها المنصة تتمتع تلقائياً بالحماية المقررة لأموال عملاء مؤسسات النقود الإلكترونية.
فقد تخضع خدمات البطاقات والنقود الإلكترونية الخاضعة للتنظيم، وخدمات حفظ الأصول المشفرة، لأطر رقابية وترتيبات حماية أموال مختلفة.
الأصول المحفوظة في محافظ ذاتية الحفظ
تتيح فئة أخرى من بطاقات الدفع بالعملات المشفرة للمستخدم الاحتفاظ بالسيطرة على أصوله الموجودة على سلسلة الكتل حتى لحظة إنفاقها.
وتوفر MetaMask Card هذا النوع من الإنفاق، لكن آلية تمويل المدفوعات تختلف بحسب الحساب المستخدم.
وفقاً لوثائق MetaMask الرسمية المتعلقة بتمويل البطاقة، يمكن للمستخدمين الإنفاق باستخدام رموز موجودة في حسابات MetaMask ذاتية الحفظ المؤهلة، وذلك من خلال تحديد Spending Limit، أي حد الإنفاق، الذي يسمح للبطاقة باستخدام رموز معينة.
وفي هذه الحسابات، تبقى الأصول في المحفظة المعنية حتى تُنفق فعلياً، ويمكن للمستخدم تعديل التفويض أو إلغاؤه.
كما تدعم MetaMask Card تمويل المشتريات من خلال حساب Money Account مرتبط بالبطاقة.
وبحسب وثائق المنتج الحالية المخصصة للولايات المتحدة، يمكن ربط Money Account ببطاقة MetaMask Card. وعند الربط، يصبح هذا الحساب المصدر الرئيسي لتمويل مدفوعات البطاقة، ويُحدد حد الإنفاق افتراضياً بمقدار كامل الأموال المتاحة في الحساب.
ويمكن للمستخدم أيضاً تعيين حد خاص به. ولا يتطلب التفويض الافتراضي دفع رسوم شبكة على سلسلة الكتل، بينما قد يترتب على تحديد الحد يدوياً دفع رسوم شبكة.
وللإنفاق من أصول موجودة في حساب MetaMask آخر، يجب أولاً إلغاء ربط Money Account بالبطاقة. ويمكن الاطلاع على خطوات الإدارة وضبط حدود الإنفاق في دليل MetaMask الرسمي لإدارة البطاقة.
لذلك، ليس من الدقة وصف جميع مستخدمي MetaMask Card بأنهم ينفقون من خلال آلية واحدة لتفويض الرموز ذاتية الحفظ.
كما أن اسم Money Account لا يكفي بحد ذاته للاستنتاج أنه يمثل رصيداً تقليدياً تحتفظ به منصة مركزية. ويجب تقييم السيطرة على الأصول وترتيباتها القانونية وفق وثائق المنتج وشروط الحساب المعني.
إذا توقفت خدمة البطاقة، فقد لا تتأثر بصورة مباشرة سيطرة المستخدم على الأصول الموجودة في محفظته ذاتية الحفظ.
ويمكن مراجعة أذونات استخدام الرموز التي سبق منحها للبطاقة وإلغاؤها من خلال وظائف الإدارة الرسمية. وتوضح MetaMask أن المستخدم يستطيع ضبط Spending Limit لرمز معين عند الصفر، أو استخدام الأدوات المناسبة لإلغاء الموافقات على استخدام الرموز. وقد تترتب رسوم شبكة على هذه العمليات التي تُنفذ على سلسلة الكتل.
تتحدد السيطرة الفعلية على الأصول الرقمية بحسب مكان حفظ الأموال، والجهة التي تتحكم في المحفظة، وبنية التفويضات الممنوحة، وليس بحسب اسم العلامة التجارية للبطاقة.
ما أهم التواريخ التي يجب الانتباه إليها في إشعار إنهاء الخدمة؟
لا تعني عبارة Crypto Card Shutdown بالضرورة أن جميع الخدمات ستنتهي في اليوم نفسه.
فقد تتوقف المنصة عن قبول طلبات المستخدمين الجدد قبل عدة أسابيع من تعطيل عمليات شحن الرصيد والدفع، ثم تواصل إتاحة سحب الأرصدة حتى موعد لاحق.
لذلك، ينبغي لحاملي البطاقات مراجعة كل تغيير تشغيلي معلن، بدلاً من الاكتفاء بتسجيل تاريخ الإغلاق النهائي.
البند الوارد في الإعلان | الأثر العملي على المستخدم |
|---|---|
New Applications End | وقف استقبال الطلبات الجديدة، مع احتمال استمرار عمل البطاقات الحالية |
Card Issuance End | وقف إصدار البطاقات الجديدة أو البديلة، من دون أن يعني ذلك بالضرورة توقف البطاقات الحالية |
Top-Ups Disabled | توقف قبول عمليات شحن الرصيد للبطاقات أو الحسابات المحددة |
Card Transactions End | توقف عمليات الشراء الجديدة والسحب النقدي باستخدام البطاقة |
Withdrawal Deadline | الموعد النهائي لسحب أصول أو أرصدة معينة عبر القناة المحددة |
Refund / Dispute Period | ترتيبات معالجة المبالغ المستردة والنزاعات المتعلقة بالمعاملات السابقة |
Account Closure Date | الموعد النهائي لإغلاق الحساب أو الانتقال إلى إجراءات المعالجة اللاحقة |
لا ينشر جميع مزودي الخدمة جدولاً زمنياً يشمل البنود السبعة كاملة. وينبغي طلب توضيح رسمي لأي مسألة لم يذكرها الإعلان.
قد تختلف المواعيد النهائية باختلاف نوع الأموال. فقد تتولى مؤسسات وأنظمة تشغيل مختلفة معالجة أرصدة البطاقات بالعملات الورقية، وسحب الأصول المشفرة، والمبالغ المستردة من التجار.
وبالنسبة إلى النقود الإلكترونية الخاضعة للقانون المعمول به، يجب كذلك التمييز بين إغلاق قناة السحب المعتادة والحق القانوني في الاسترداد.
فإنهاء وسيلة معينة للسحب لا يعني بالضرورة انتهاء حق حامل النقود الإلكترونية في طلب استرداد رصيده بموجب القانون.
فعلى سبيل المثال، تتناول المواد التنظيمية من 39 إلى 43 من لوائح النقود الإلكترونية البريطانية لعام 2011 أحكام استرداد النقود الإلكترونية والرسوم والطلبات المقدمة بعد انتهاء العقد.
لكن ذلك لا يعني أن جميع الأرصدة يمكن المطالبة بها دون حد زمني، ولا يضمن السداد الفوري بالإجراءات المعتادة بعد إعسار المؤسسة.
ويجب أيضاً الانتباه إلى المنطقة الزمنية المستخدمة في الإعلان. فقد يعتمد المزود الدولي التوقيت العالمي المنسق (UTC)، أو التوقيت المحلي للجهة المصدرة، أو توقيت المستخدم.
وقد يؤدي الخطأ في تحويل التوقيت قرب نهاية فترة السحب إلى تفويت الموعد النهائي.
وإذا كانت المنصة تعتزم تعطيل الوصول إلى الحسابات، فمن الأفضل تصدير سجل المعاملات بالكامل قبل الموعد المحدد، وعدم الاكتفاء بصورة شاشة تعرض الرصيد الحالي.
هل يمكن وصول المبالغ المستردة بعد تعطيل البطاقة؟
حتى بعد توقف البطاقة عن قبول عمليات الشراء الجديدة، قد يستمر التعامل مع المبالغ المستردة عن معاملات سابقة من خلال شبكة الدفع الأصلية.
لكن وصول الأموال فعلياً يتوقف على استمرار حساب البطاقة الأصلي، وما إذا كانت الجهة المصدرة تواصل معالجة المبالغ المستردة، وترتيبات التسوية المعتمدة بعد إنهاء برنامج البطاقات.
ومن المهم التمييز بين أربعة أنواع من حركة الأموال.
المبالغ المستردة من التجار: تأكد أولاً من بدء عملية الرد
إذا ألغى المستخدم حجز فندق أو طلباً عبر الإنترنت أو اشتراكاً قبل تعطيل البطاقة، فعليه الاحتفاظ بتأكيد التاجر لعملية رد المبلغ وسجلات المعاملة الأصلية.
فعلى سبيل المثال، توضح الأسئلة الشائعة عن معاملات Bybit Card أنه في ظل إجراءات التشغيل المعتادة، تُعاد المبالغ المستردة المؤهلة عموماً إلى Funding Account المقابل. وقد تتطلب بعض الحالات مستندات إضافية أو مراجعة أخرى.
لكن هذه السياسة لا تضمن استمرار برنامج Bybit Card الذي أُنهي في معالجة المبالغ بالطريقة نفسها، ولا يجوز تعميمها على البطاقات الأخرى.
إذا أكد التاجر رد المبلغ ولم تظهر الأموال في الحساب، فينبغي تزويد مزود خدمة البطاقة بتاريخ المعاملة وقيمتها وأي رقم مرجعي متاح لعملية الرد، ثم طلب متابعة حالة المعالجة.
إغلاق حساب البطاقة: حدد كيفية التعامل مع المعاملات السابقة
بعد انتهاء برنامج البطاقات، قد لا يعود حساب البطاقة الأصلي قادراً على استقبال المبالغ المستردة بالطريقة المعتادة.
في هذه الحالة، يجب التواصل مع مزود خدمة الإصدار الأصلي لمعرفة ما إذا كانت الأموال ستُعاد إلى الحساب القديم، أو تُنقل إلى حساب بديل، أو تحتاج إلى إجراء مختلف.
وإذا غيرت العلامة التجارية الجهة المصدرة، فلا ينبغي افتراض أن المؤسسة الجديدة تتحمل تلقائياً مسؤولية جميع عمليات رد الأموال المتعلقة بالبطاقات السابقة.
الاعتراض على المعاملات (Chargeback): آلية للنزاعات المؤهلة المتعلقة بالبطاقات
يُعد Chargeback، أو استرداد المبلغ من خلال الاعتراض على عملية دفع، آلية لتسوية النزاعات ضمن نظام المدفوعات بالبطاقات. وهو ليس وسيلة عامة لاستعادة جميع الأموال بعد إفلاس منصة.
وتوجه كل من إرشادات Visa لحاملي البطاقات والمعلومات الرسمية من Mastercard عن النزاعات المستخدمين إلى الجهة التي أصدرت البطاقة فعلياً لتقديم اعتراضاتهم على المعاملات.
لا يكون من المجدي النظر في إجراء Chargeback إلا إذا وُجدت معاملة أصلية تمت بالبطاقة ويمكن الاعتراض عليها وفق القواعد المعمول بها.
وتتوقف أهلية الاعتراض على طبيعة المعاملة الأصلية، وسبب النزاع، والأدلة المتاحة، وقواعد شبكة البطاقات المعنية، والمواعيد النهائية. كما أن تقديم الاعتراض لا يضمن استرداد المبلغ.
فعلى سبيل المثال، إذا استخدم العميل بطاقة مصرفية لإيداع أموال في منصة أو لشراء خدمة لم تُقدَّم لاحقاً، فيمكنه سؤال الجهة المصدرة للبطاقة المستخدمة في الدفع عما إذا كانت المعاملة تستوفي شروط الاعتراض.
أما رصيد USDT أو USDC أو غيرهما من الأصول الظاهر داخل منصة للعملات المشفرة، فلا يمثل في حد ذاته معاملة يمكن تقديم اعتراض مباشر بشأنها إلى شبكة البطاقات.
ومجرد امتلاك بطاقة دفع بالعملات المشفرة لا يعني أن جميع الأصول الموجودة في المنصة قابلة للاسترداد من خلال آلية Chargeback الخاصة بتلك البطاقة.
التحويلات على سلسلة الكتل: لا يمكن تحويلها مباشرة إلى اعتراضات على بطاقات الدفع
إذا حوّل المستخدم USDT أو USDC إلى منصة عبر شبكة بلوك تشين، وتم تأكيد المعاملة على السلسلة، فلا يمكن عادة تقديم طلب Chargeback مباشرة إلى Visa أو Mastercard بشأن هذا التحويل.
ويجب بدلاً من ذلك تقييم خيارات الاسترداد وفق علاقة الحفظ مع المنصة، وعنوان الاستلام، وسجلات المعاملة، والقانون المعمول به.
إن رد الأموال من التجار، والاعتراض على معاملات البطاقات، وإعادة أرصدة البطاقات، واسترداد الأصول المحفوظة لدى جهات الوصاية، أربع آليات مختلفة. ويجب تحديد طريقة الدفع الأصلية قبل اختيار مسار استرداد الأموال.
قضية Wirecard: لماذا أثرت مشكلات جهة مصدرة واحدة في عدة علامات تجارية؟
توضح قضية Wirecard التي وقعت عام 2020 كيف يمكن أن تنتقل مخاطر مؤسسة تقدم خدمات الدفع الأساسية إلى عدد من الشركات والخدمات الأخرى.
في 26 يونيو 2020، فرضت هيئة السلوك المالي البريطانية (FCA) قيوداً على شركة Wirecard Card Solutions Limited، وعلقت بعض أنشطتها الخاضعة للتنظيم. ونتيجة لذلك، تعذر على بعض العملاء إجراء المدفوعات أو سحب الأموال.
وفي 29 يونيو، وافقت FCA على استئناف الخدمات المعنية، ورُفعت القيود في 30 يونيو. وفي 28 أغسطس، أعلنت Wirecard Card Solutions خططاً لإنهاء أعمالها المنظمة في المملكة المتحدة تدريجياً، مع ترتيبات لنقل العملاء والمنتجات إلى مزودي خدمات آخرين خلال تلك المرحلة.
كانت الشركة تقدم خدمات النقود الإلكترونية والمدفوعات الأساسية فعلياً، لكنها لم تكن المشغل المباشر لجميع العلامات التجارية للبطاقات التي يتعامل معها المستخدمون.
وتوضح هذه الحالة كيف يمكن لعلامات تجارية متعددة الاعتماد على مزود بنية تحتية واحد، بحيث يؤثر تعطل مؤسسة واحدة في برامج بطاقات عديدة.
ويمكن مراجعة التسلسل الزمني في إعلان FCA عن استئناف الخدمات وبيانها بشأن الإنهاء التدريجي للأعمال.
هل يمكن استعادة الأموال إذا دخلت المنصة في إجراءات الإعسار أو التصفية؟
عندما تدخل المؤسسة التي تحتفظ بأموال العملاء في إجراءات رسمية للإعسار أو التصفية أو الإدارة الخاصة، فقد لا يعود فريق خدمة العملاء العادي مخولاً باتخاذ القرارات المتعلقة بهذه الأموال.
ويجب على المستخدمين التحقق مما إذا كان قد عُين مدير أو مصفٍّ بموجب القانون، وكيف ستُعالج حقوقهم في الأموال وفق العقود الأصلية.
وتوفر صناعة النقود الإلكترونية في المملكة المتحدة مثالاً يمكن التحقق منه.
ePayments Systems Limited: من المسؤول عن معالجة أموال العملاء؟
في 15 أكتوبر 2026، أعلنت هيئة السلوك المالي البريطانية (FCA) دخول مؤسسة النقود الإلكترونية ePayments Systems Limited (EPS) في إجراءات الإدارة الخاصة (Special Administration).
وأكد إعلان FCA تعيين Mark Boast وAllister Manson، وكلاهما من Opus Restructuring LLP، مديرين خاصين مشتركين.
ووفقاً للإعلان، يتولى المديران التعامل مع مطالبات العملاء ضد EPS وإعادة الأموال حيثما أمكن ذلك. وتظل النتائج الخاصة بكل عميل خاضعة لما تسفر عنه إجراءات الإدارة الرسمية.
المصدر: FCA — ePayments Systems Limited Enters Special Administration.
لا تتعلق هذه القضية بإغلاق منصة لبطاقات الدفع بالعملات المشفرة، وإنما توضح كيفية انتقال مسؤولية معالجة أموال العملاء عندما تواجه مؤسسة نقود إلكترونية خاضعة للتنظيم مشكلات مالية أو تشغيلية خطيرة.
وبعد بدء إجراءات الإدارة الرسمية، لا ينبغي للعملاء افتراض أنهم يستطيعون سحب كامل أرصدتهم فوراً باستخدام وسائل السحب المعتادة.
حماية أموال النقود الإلكترونية لا تعادل التأمين على الودائع المصرفية
في المملكة المتحدة، يتعين على مؤسسات النقود الإلكترونية ومؤسسات الدفع الخاضعة للقواعد ذات الصلة تطبيق ترتيبات لحماية أموال العملاء، تُعرف باسم Safeguarding.
وتهدف هذه الترتيبات إلى فصل بعض أموال العملاء عن أموال المؤسسة الخاصة، أو استخدام وسائل حماية أخرى يجيزها القانون، من أجل الحد من الخسائر المحتملة إذا تعثرت المؤسسة.
وتشرح FCA هذه الالتزامات في إرشاداتها المتعلقة بمتطلبات حماية الأموال.
وقد عززت القواعد المحدثة التي دخلت حيز التنفيذ في 7 مايو 2026 متطلبات حفظ سجلات أموال العملاء، ومطابقة الحسابات، وإدارة تلك الأموال. ويمكن مراجعة الأحكام ذات الصلة في FCA Handbook CASS 15.
ومع ذلك، لا تعادل ترتيبات Safeguarding حماية الودائع المصرفية التي يقدمها نظام تعويض الخدمات المالية البريطاني (Financial Services Compensation Scheme – FSCS).
فقد أوضحت FCA في إرشاداتها للمستهلكين أن أموال العملاء التي تحتفظ بها مؤسسات الدفع غير المصرفية ومؤسسات النقود الإلكترونية لا تكون مشمولة عادة بضمان الودائع التابع لنظام FSCS، وإنما تخضع لترتيبات حماية أموال العملاء المعمول بها.
وبعد تعثر المؤسسة، قد تستلزم إعادة الأموال، حتى تلك الخاضعة لمتطلبات الحماية، التحقق من الأصول ومطابقة الحسابات واتباع إجراءات توزيع قانونية.
وقد تؤثر تكاليف الإدارة وأي نقص في الأصول المتاحة في المبلغ الذي يستطيع العملاء استرداده في النهاية.
إن الالتزام القانوني باسترداد النقود الإلكترونية أثناء التشغيل الطبيعي للمؤسسة يختلف عن قدرتها الفعلية على السداد بعد دخولها في حالة إعسار.
فعلى سبيل المثال، يقرر التنظيم 39 من لوائح النقود الإلكترونية البريطانية لعام 2011، وفق الشروط المحددة، وجوب استرداد النقود الإلكترونية المؤهلة بقيمتها الاسمية.
لكنه لا يضمن أن جميع الحائزين سيستعيدون أموالهم فوراً وبالكامل بعد دخول المؤسسة في إجراءات الإعسار أو الإدارة الخاصة.
وتنطبق هذه الأحكام على خدمات الدفع والنقود الإلكترونية الخاضعة للقانون البريطاني. وقد تخضع بطاقات الدفع بالعملات المشفرة الصادرة في دول أخرى لأطر قانونية مختلفة.
كما لا تتمتع الأصول المشفرة المحفوظة لدى منصة تلقائياً بالحماية نفسها لمجرد أن شريكها المسؤول عن إصدار البطاقات مؤسسة خاضعة للتنظيم.
ما المستندات اللازمة لتقديم مطالبة رسمية باسترداد الأموال؟
إذا أكدت جهة تنظيمية أو محكمة دخول المؤسسة في إجراءات الإدارة أو التصفية، فيجب اتباع التعليمات التي ينشرها المدير المعين رسمياً.
وتشمل المستندات المطلوبة عادة ما يلي:
اتفاقيات حاملي البطاقات وعقود الحسابات وأسماء الكيانات القانونية التي تقدم الخدمات فعلياً.
معرفات الحسابات وآخر أربعة أرقام من البطاقات ووثائق إثبات هوية العملاء.
سجلات الأرصدة عند تاريخ إغلاق الحساب أو توقف الخدمة.
سجلات شحن الأرصدة وتحويل الأصول والسحب والمعاملات.
المستندات المتعلقة بالمبالغ المستردة المعلقة والمعاملات غير المسواة وتحويلات الأموال.
تجزئات المعاملات (Transaction Hashes)، وشبكات البلوك تشين، ومعلومات الرموز المرتبطة بالأصول المشفرة.
إيصالات المطالبات المقدمة سابقاً وأرقام الملفات والمراسلات ذات الصلة.
وعند تقديم المطالبة، يجب أيضاً التحقق من نوع الأموال وعملة التقويم والأساس القانوني للمطالبة والموعد النهائي المعمول به.
وإذا كان العميل يحتفظ برصيد على بطاقة مسبقة الدفع، إضافة إلى أصول مشفرة محفوظة لدى المنصة، فلا ينبغي افتراض أن النوعين سيُعالجان بواسطة المدير نفسه أو وفق القواعد ذاتها.
وبمجرد بدء إجراءات الإدارة الرسمية، ينبغي الاعتماد على الإعلانات التنظيمية الموثوقة والمستندات القضائية وإشعارات المديرين، بدلاً من الاستمرار في الاعتماد على وعود سابقة من خدمة العملاء بشأن مواعيد السحب المعتادة.
إلى من تتقدم بشكوى أو بطلب استرداد الأموال بعد توقف الخدمة؟
قد تختلف الجهة المسؤولة بحسب طبيعة الأموال والنزاع.
نوع المشكلة | الجهة التي ينبغي التواصل معها أولاً |
|---|---|
استمرار برنامج البطاقات مع غموض ترتيبات سحب الرصيد | مشغل العلامة التجارية والجهة التي تقدم خدمة إصدار البطاقة فعلياً |
استرداد مبلغ عن معاملة سابقة ببطاقة معطلة | مزود خدمة البطاقة الأصلي والجهة المصدرة والتاجر المعني |
تعذر سحب الأصول المشفرة المحفوظة لدى المنصة | جهة حفظ الأصول الرقمية أو الكيان المسؤول عن حساب المنصة |
خضوع رصيد النقود الإلكترونية لإجراءات إدارة رسمية | المدير أو المصفي المعين قانوناً |
عدم حل شكوى مؤهلة تتعلق بخدمات الدفع | هيئة الشكاوى المالية أو تسوية المنازعات ذات الاختصاص |
يمكن عادة التعرف على الجهة المصدرة الفعلية للبطاقة من خلال اتفاقية حامل البطاقة، أو شروط خدمة النقود الإلكترونية، أو مستندات الحساب الرسمية، أو السجلات التنظيمية.
إذا كان مزود الخدمة لا يزال يعمل بصورة طبيعية وكانت المشكلة تقتصر على غموض ترتيبات إعادة الرصيد، فمن المناسب البدء بتقديم شكوى رسمية إلى المؤسسة المعنية.
أما إذا كانت المؤسسة قد دخلت بالفعل في إجراءات تصفية أو إدارة قانونية، فعلى العملاء عادة اتباع آلية تقديم المطالبات التي يعلنها المدير المعين.
فالشكوى العادية والمطالبة الرسمية بالأصول أو تسجيل مطالبة دائن إجراءان مختلفان. ولا يعني إرسال طلب دعم إلى خدمة العملاء أن المطالبة القانونية بالأموال قد سُجلت بصورة صحيحة.
ما القنوات الرسمية المتاحة في المملكة المتحدة والولايات المتحدة؟
في المملكة المتحدة، يستطيع العملاء الذين لديهم نزاعات مؤهلة تتعلق بالنقود الإلكترونية أو خدمات الدفع تقديم شكوى أولاً إلى المؤسسة المعنية، ثم اللجوء، وفق القواعد المطبقة، إلى Financial Ombudsman Service.
ويمكن لهذه الهيئة النظر في بعض النزاعات المتعلقة بالنقود الإلكترونية، لكن مسار الشكاوى المعني لا يشمل النزاعات العامة المتعلقة بالعملات المشفرة.
وإذا كانت المؤسسة قد دخلت بالفعل في إجراءات الإعسار أو الإدارة الخاصة، فإن إعادة أموال العملاء تخضع عادة للإجراءات القانونية التي يشرف عليها المدير المعين. ولا تحل الشكوى العادية محل تقديم المطالبة الرسمية.
أما في الولايات المتحدة، فيوفر مكتب الحماية المالية للمستهلك (CFPB) بوابة لتقديم الشكاوى بشأن المنتجات والخدمات المالية.
وتشمل فئات الشكاوى البطاقات مسبقة الدفع وتحويلات الأموال والعملات الافتراضية والخدمات المالية ذات الصلة.
ويتوقف قبول الشكوى في كل حالة على نوع الخدمة والكيان القانوني المعني ونطاق الاختصاص.
ومهما كان المسار المختار، فمن المهم دعم المطالبة بسجلات مالية واضحة ووثائق تعاقدية، وعدم الاعتماد على المواد التسويقية للمنصة وحدها لإثبات الحق في استرداد الرصيد.
كيف يمكن الحد من الخسائر الإضافية الناتجة عن توقف المنصة؟
إلى جانب معالجة الأرصدة القائمة، يجب منع توقف الخدمة من تعطيل المدفوعات والأنشطة الأخرى المستمرة.
الاحتفاظ بكشوف حساب كاملة. ما دام الحساب متاحاً، ينبغي تصدير سجلات الأرصدة ومعاملات البطاقة وتحويلات الأصول والتحويلات على سلسلة الكتل. ويمكن استخدام لقطات الشاشة كأدلة إضافية، لكنها لا ينبغي أن تحل بالكامل محل السجلات الرسمية.
متابعة المعاملات المعلقة. يُنصح بإعداد قائمة بتأمينات الفنادق، وعمليات التفويض المسبق، والمبالغ المستردة من التجار، والمدفوعات التي لم تُسوَّ بعد، مع تسجيل القيم الأصلية وأسماء التجار والأرقام المرجعية.
تحديث وسائل دفع الاشتراكات المهمة. إذا كانت البطاقة تُستخدم لدفع رسوم الخوادم السحابية أو أسماء النطاقات أو البرامج المخصصة للأعمال أو الخدمات المتكررة، فيجب تغيير وسيلة الدفع في الوقت المناسب. ففشل تحصيل الرسوم بسبب تعطيل البطاقة لا يعني إلغاء عقد الاشتراك تلقائياً.
الحذر من عمليات الاحتيال التي تدعي استرداد الأصول. فقد ينتحل المحتالون صفة موظفي الدعم أو الجهات التنظيمية أو المصفين، ويطلبون دفع رسوم مزعومة لفك التجميد أو ضرائب أو ودائع للتحقق من الأموال. لا تربط محفظتك من خلال روابط غير موثوقة، ولا تفصح عن عبارة الاسترداد أو المفاتيح الخاصة أو رموز التحقق لمرة واحدة.
وقد حذرت FCA أيضاً في إعلانها بشأن الإدارة الخاصة لشركة ePayments Systems Limited من عمليات الاحتيال التي تنتحل صفة المؤسسة أو المديرين المكلفين بإجراءاتها.
وينبغي كذلك لمن يمتلك عدة بطاقات دفع بالعملات المشفرة تحديد الجهات المصدرة ومزودي خدمات الدفع الفعليين وراء كل بطاقة.
فقد تعتمد علامات تجارية مختلفة على المؤسسة الأساسية نفسها. ولذلك، فإن توزيع المدفوعات على عدة علامات تجارية لا يعني بالضرورة تنويع المخاطر المرتبطة بالبنية التحتية فعلياً.
الأسئلة الشائعة
إذا توقفت المنصة عن إصدار بطاقات جديدة، فهل تتعطل البطاقات الحالية فوراً؟
ليس بالضرورة.
فقد تختلف مواعيد وقف إصدار البطاقات الجديدة، وتعليق عمليات الدفع بالبطاقات الحالية، والإغلاق النهائي للحسابات.
ويجب الرجوع إلى الإشعار الرسمي الموجه إلى حاملي البطاقات الحاليين.
وإذا كانت المنصة بصدد تغيير الجهة المصدرة، فمن الضروري أيضاً التحقق من قواعد استخدام البطاقات القديمة خلال فترة الانتقال.
هل يمكنني طلب رد الرصيد إذا كان أقل من الحد الأدنى للسحب؟
يمكنك طلب توضيح من مزود الخدمة بشأن كيفية التعامل مع الرصيد المتبقي. لكن يجب التمييز بين حدود السحب التشغيلية المعتادة للمنصة والحق القانوني في استرداد النقود الإلكترونية.
فبالنسبة إلى النقود الإلكترونية الواقعة ضمن نطاق التنظيم 38 من لوائح النقود الإلكترونية البريطانية لعام 2011، ينص التنظيم 39، من حيث المبدأ، على التزام الجهة المصدرة باسترداد النقود الإلكترونية بقيمتها الاسمية في أي وقت بناءً على طلب حاملها.
ولذلك، فإن الحد الأدنى الذي تفرضه قناة السحب المعتادة لا يصبح تلقائياً حداً أدنى قانونياً لطلب استرداد النقود الإلكترونية.
وتخضع شروط الاسترداد ورسومه أيضاً لقيود قانونية:
قبل انتهاء العقد: يتيح التنظيم 42 لحامل النقود الإلكترونية طلب الاسترداد الكامل أو الجزئي. وإذا استوفيت شروط التنظيم 41، يجوز للجهة المصدرة فرض رسوم استرداد جرى الإفصاح عنها بوضوح في العقد وكانت متناسبة مع التكاليف الفعلية.
عند انتهاء العقد وخلال السنة التالية: يجب على الجهة المصدرة، من حيث المبدأ، استرداد كامل رصيد النقود الإلكترونية دون فرض رسوم استرداد بالنسبة إلى الحائزين المشمولين بالتنظيم 42.
بعد مرور أكثر من سنة على انتهاء العقد: قد يجوز فرض رسوم استرداد وفق الشروط الواردة في التنظيم 41، مع الالتزام بمتطلبات الإفصاح التعاقدي وتناسب الرسوم مع التكاليف الفعلية.
ولا يعني ذلك أن حق الاسترداد غير محدود زمنياً؛ إذ يسمح التنظيم 43 للجهة المصدرة برفض طلبات الاسترداد المقدمة بعد مرور أكثر من ست سنوات على انتهاء العقد.
وإذا كانت المؤسسة قد دخلت في إجراءات الإعسار أو الإدارة الخاصة، فقد يظل لحامل النقود الإلكترونية حق قانوني في طلب الاسترداد، لكن استعادة الأموال فعلياً قد تتطلب تقديم مطالبة رسمية والتحقق من الأصول وتنفيذ إجراءات التوزيع.
ولا يمكن ضمان السداد الفوري أو استرداد المبلغ بالكامل.
كما لا يجوز تطبيق هذه الأحكام تلقائياً على جميع البطاقات مسبقة الدفع الصادرة في مختلف الدول، ولا على أصول USDT وUSDC وغيرها من الأصول المشفرة المحفوظة لدى المنصات.
المرجع القانوني: The Electronic Money Regulations 2011 — Part 5, Regulations 38–43.
هل ستعوض Visa أو Mastercard مباشرة أرصدة العملاء لدى منصة مفلسة؟
لا يستطيع العملاء عادة مطالبة شبكات البطاقات مباشرة برد أرصدة المنصة.
فـ Visa وMastercard تضعان قواعد شبكات الدفع بالبطاقات وتوفران البنية التحتية لمعالجة المعاملات، لكنهما ليستا عادة الجهتين اللتين تحتفظان مباشرة بأموال حسابات حاملي البطاقات.
ويخضع رد أرصدة البطاقات للجهة المصدرة الفعلية وترتيبات النقود الإلكترونية والشروط التعاقدية ذات الصلة.
أما النزاعات المؤهلة المتعلقة بمعاملات البطاقات، فيجب تقديمها من خلال الجهة المصدرة وفق القواعد المطبقة.
إذا حلت جهة مصدرة جديدة محل الجهة السابقة، فهل تنتقل الأرصدة القديمة تلقائياً؟
لا ينبغي افتراض أن انتقال الأرصدة يتم تلقائياً.
فقد تشمل عملية نقل برنامج البطاقات إصدار بطاقات جديدة، أو توقيع اتفاقيات جديدة، أو تحويل الأرصدة، أو قيام المؤسسة السابقة برد الأموال بصورة منفصلة.
ويجب على المستخدم التحقق مما إذا كانت المسؤولية عن الأموال المرتبطة بالبطاقات القديمة قد انتقلت بالفعل، وتحديد الجهة التي ستواصل معالجة المبالغ المستردة عن المعاملات السابقة، ونزاعات البطاقات، وسجلات الحسابات.
وحتى إذا أصبحت البطاقة الجديدة قابلة للاستخدام، يُنصح بالاحتفاظ بسجلات البطاقة القديمة إلى أن تُعالج جميع الأرصدة والمعاملات المعلقة بصورة نهائية.
المصادر
UK FCA — Wirecard Has Announced That It Is Winding Down Its Business
UK FCA — ePayments Systems Limited Enters Special Administration
UK FCA — Payment Services and Electronic Money: Our Approach
UK FCA — Safeguarding Requirements for Payment and E-Money Institutions
UK FCA Handbook — CASS 15: Payment Services and Electronic Money
Crypto.com — What Additional Details Should I Know About My Crypto.com Prepaid Card?
تاريخ التحقق من المصادر: 29 أكتوبر 2026