
تحتوي بطاقة دفع بالعملات المشفرة على رصيد متاح قدره 80 دولارًا، ويريد حاملها شراء وقود بقيمة 30 دولارًا فقط، لكن جهاز التزود بالوقود الآلي يرفض العملية. وقد تحدث مشكلة مشابهة في محطات الشحن العامة للسيارات الكهربائية: لا تتجاوز تكلفة الشحن بضعة عشرات من الدولارات، أو قد تكون أكثر قليلًا من عشرة دولارات، بينما يُحجز مؤقتًا مبلغ أكبر يبلغ عدة عشرات من الدولارات على البطاقة.
يمكن استخدام بطاقات الدفع بالعملات المشفرة لشراء الوقود وشحن السيارات الكهربائية، لكن نجاح المعاملة يعتمد على وسائل الدفع التي يقبلها التاجر، والقيود التي يفرضها مُصدر البطاقة، والأموال المتاحة عند طلب التفويض. وحتى إذا كانت البطاقة تعمل عبر شبكة Visa أو Mastercard، فإن ذلك لا يضمن الموافقة على كل معاملة.
غالبًا ما تنشأ المشكلة من الفرق بين قيمة الشراء الفعلية والمبلغ المطلوب تفويضه عند الدفع. فقد تشترط محطات الوقود وشبكات الشحن الحصول على تفويض مسبق قبل بدء الخدمة، وهو ما يؤثر بصورة خاصة في بطاقات الدفع المسبق المرتبطة بالعملات المشفرة ذات الأرصدة المحدودة.
1. هل يمكن استخدام بطاقات الدفع بالعملات المشفرة في محطات الوقود والشحن؟
تُحصّل محطات الوقود وشبكات الشحن العامة مدفوعاتها عادةً من خلال منظومة الدفع بالبطاقات المصرفية. وإذا كان التاجر يقبل البطاقة، ولم يفرض مُصدرها قيودًا على المعاملة المعنية، فيمكن استخدامها بطريقة مشابهة لبطاقات الخصم أو البطاقات مسبقة الدفع التقليدية.
لكن قناة الدفع المستخدمة تؤثر أيضًا في إمكانية إتمام العملية.
فقد تتبع مضخة الوقود الآلية وجهاز الدفع عند صندوق المحاسبة في المحطة نفسها إجراءات تفويض مختلفة. أما محطات شحن السيارات الكهربائية فتتسم بتنوع أكبر في وسائل الدفع. إذ يمكن أن يعتمد تطبيق الشركة المشغلة، أو قارئ البطاقات المثبت على جهاز الشحن، أو المحفظة عبر الهاتف، أو الدفع بصفة زائر، على مزودي خدمات دفع مختلفين ومتطلبات تحقق متفاوتة.
على سبيل المثال، توضح EVgo في إرشاداتها الرسمية أن دعم المحافظ عبر الهاتف، مثل Apple Pay وGoogle Pay، محدود في بعض المواقع. ولذلك، فإن إضافة البطاقة بنجاح إلى المحفظة لا تعني بالضرورة إمكانية استخدامها في جهاز الدفع الموجود بالمحطة.
وتحتوي بعض أجهزة الشحن على منطقة قراءة لاتلامسية مخصصة لبطاقات عضوية RFID التابعة للشركة المشغلة، وليست قارئًا للبطاقات المصرفية. وتوضح EVgo هذا الفرق في دليل الدفع بالبطاقة داخل محطة الشحن.
لذلك، لا يكفي النظر إلى شعار شبكة البطاقات لتحديد ما إذا كانت البطاقة ستعمل عند شراء الوقود أو شحن السيارة. فالعوامل الحاسمة هي الطريقة التي يبدأ بها التاجر عملية الدفع، وما إذا كان مُصدر البطاقة يسمح بالتفويض، وحجم الأموال المتاحة على البطاقة في تلك اللحظة.
2. لماذا تطلب محطات الوقود تفويضًا مسبقًا يتجاوز قيمة الوقود؟
هناك فرق مهم بين الدفع عند مضخة وقود آلية والدفع عند صندوق المحاسبة في متجر كبير: فعندما تُقدَّم البطاقة إلى المضخة، لا يكون التاجر عادةً على علم بالمبلغ النهائي الذي سيُحصّله.
يمكن لصندوق المحاسبة في المتجر طلب تفويض مباشر لشراء قيمته 30 دولارًا. أما مضخة الوقود الآلية فتحتاج أولًا إلى التأكد من قدرة البطاقة على تغطية الدفع قبل السماح للسائق ببدء التزود بالوقود.
ولهذا تطلب بعض المضخات تفويضًا أوليًا بمبلغ تقديري يُفترض أن يكون كافيًا لتغطية تكلفة الوقود.
لنفترض أن الرصيد المتاح على بطاقة مسبقة الدفع يبلغ 80 دولارًا، وأن السائق يريد شراء وقود بقيمة 30 دولارًا. لكن المضخة تطلب أولًا تفويضًا بقيمة 100 دولار. فإذا اشترط مُصدر البطاقة وجود رصيد متاح يغطي كامل مبلغ التفويض، فستُرفض المعاملة.
والمبلغ الذي رُفض تفويضه هو 100 دولار، وليس تكلفة الوقود الفعلية البالغة 30 دولارًا.
نشرت Visa في عام 2018 إرشادات قبول المدفوعات لتجار الوقود بالتجزئة في الولايات المتحدة، وشرحت فيها إجراءات التفويض وإتمام المعاملات والمقاصة الخاصة بمضخات الوقود الآلية. وتوضح الوثيقة أيضًا وجود أساليب مختلفة لمعالجة التفويضات، ولذلك لا يجوز اعتبار مبلغ محدد للتفويض المسبق شرطًا موحدًا لجميع محطات الوقود.
وتقدم إرشادات Crypto.com بشأن رسوم البطاقة مسبقة الدفع وحدود استخدامها مثالًا أكثر مباشرة. فبعض محطات الوقود قد تطلب تفويضًا مسبقًا يتراوح تقريبًا بين 50 و150 دولارًا. وتنصح الشركة بمحاولة الدفع عند صندوق المحاسبة لتجنب حجز مبلغ أكبر عند المضخة.
وتفيد هذه النصيحة على وجه الخصوص مستخدمي البطاقات مسبقة الدفع المرتبطة بالعملات المشفرة الذين يحتفظون بأرصدة محدودة.
إذا كانت المحطة تسمح بالدفع مقدمًا عند صندوق المحاسبة بمبلغ محدد، فيمكن للسائق دفع 30 دولارًا مباشرةً دون الحاجة إلى تغطية مبلغ التفويض المرتفع الذي تطلبه المضخة. ولا تزال المعاملة بحاجة إلى موافقة مُصدر البطاقة، لكنها تتيح عادةً تحكمًا أفضل في الأموال المحجوزة.
مبلغ التفويض ليس الخصم النهائي
لنفترض أن بطاقة مسبقة الدفع تحتوي في البداية على رصيد متاح قدره 160 دولارًا. وتُجري مضخة الوقود تفويضًا مسبقًا بقيمة 100 دولار، فينخفض الرصيد المتاح مؤقتًا إلى 60 دولارًا.
وبعد انتهاء التزود بالوقود، تبلغ التكلفة الفعلية 45 دولارًا. ويرسل التاجر المبلغ النهائي للمعاملة، ثم يُكمل مُصدر البطاقة المعالجة اللازمة ويحرر الجزء غير المستخدم من المبلغ المحجوز. وعندئذٍ ينبغي أن يصبح الرصيد المتاح النهائي 115 دولارًا.
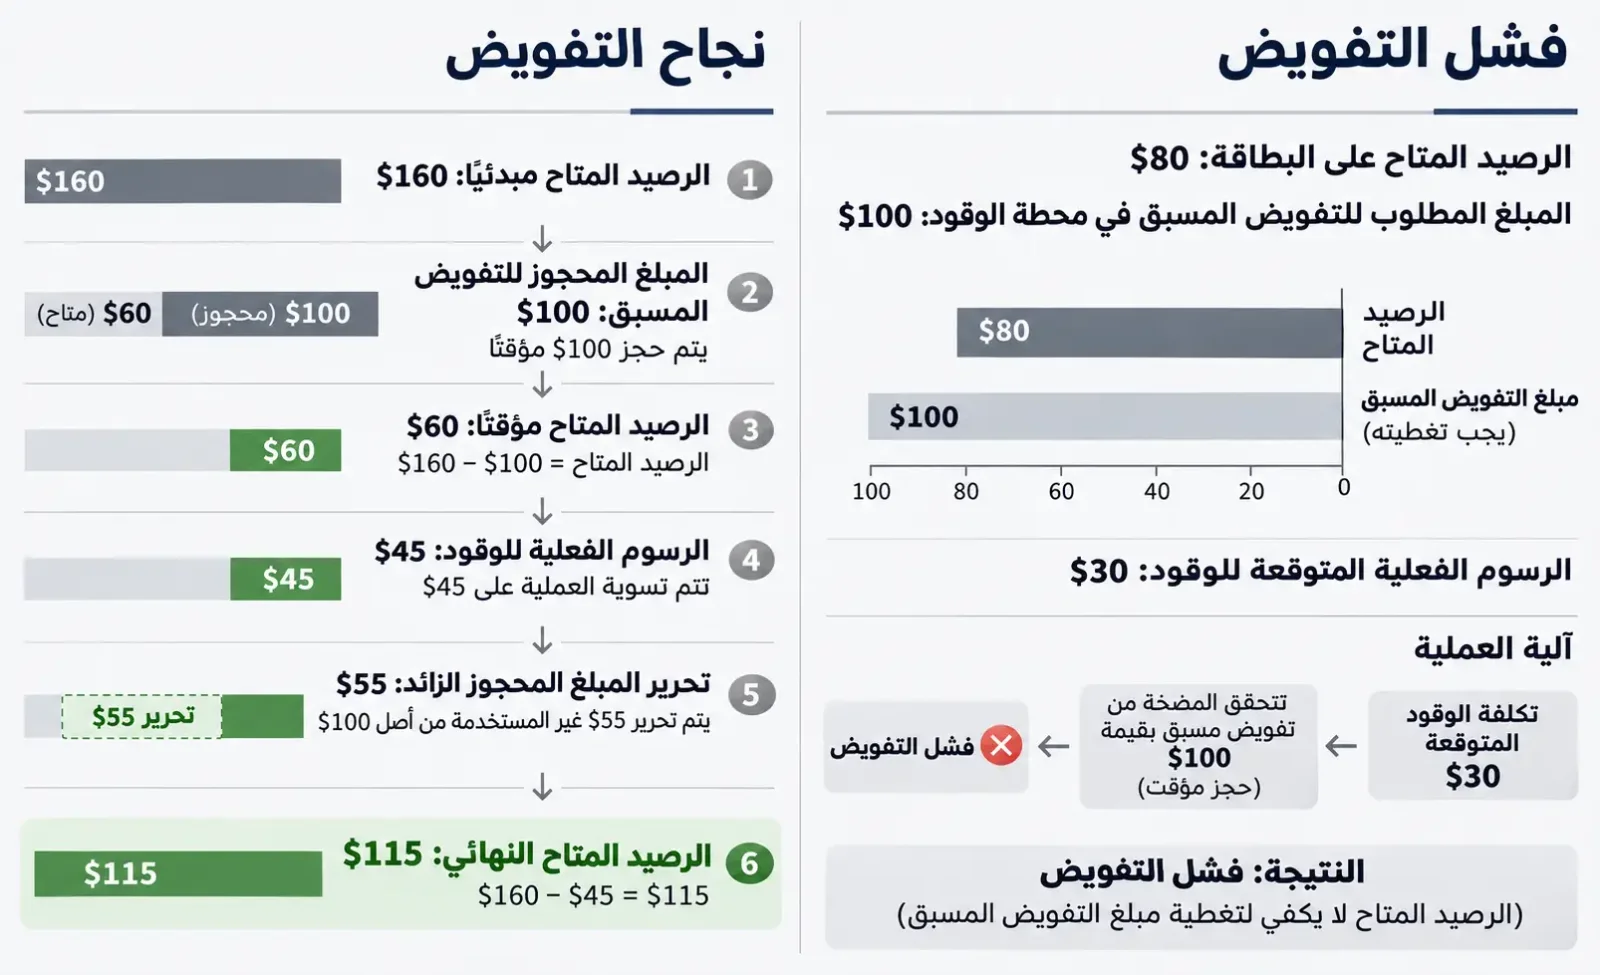
تتضمن هذه العملية ثلاث مراحل مختلفة:
التفويض المسبق (Pre-authorization): يطلب التاجر الموافقة على الدفع، وقد يحجز مُصدر البطاقة مؤقتًا مبلغًا من الأموال أو جزءًا من الحد الائتماني المتاح.
القيد النهائي (Posting): يرسل التاجر المبلغ الفعلي للمعاملة، ويسجل مُصدر البطاقة قيمة الإنفاق رسميًا في الحساب.
تحرير التفويض أو إلغاؤه (Release / Reversal): يُرفع الحجز عن الجزء الذي لم تعد هناك حاجة إلى الاحتفاظ به بموجب التفويض الأصلي.
تحرير مبلغ التفويض ليس هو نفسه رد الأموال. فاسترداد المبلغ يتعلق بمعاملة سُجلت بالفعل بصورة نهائية. أما التحرير المعتاد لحجز التفويض المسبق، فلا يستلزم خصم كامل المبلغ المفوَّض أولًا ثم رد الفرق بعد ذلك.
وقد يعرض تطبيق البطاقة مؤقتًا سجل التفويض الأصلي إلى جانب سجل الشراء النهائي. وما دام التفويض الأصلي يحمل حالة Pending (قيد المعالجة)، فلا ينبغي اعتبار السجلين تلقائيًا دليلًا على خصم المبلغ مرتين.
3. ما الذي يميز التفويض المسبق عند شحن السيارات الكهربائية؟
تتطلب محطات الشحن العامة للسيارات الكهربائية أيضًا التحقق من القدرة على الدفع قبل بدء الخدمة، لكن قواعد التفويض تختلف بدرجة كبيرة بين الشركات المشغلة.
تتحدد تكلفة الشحن وفقًا لكمية الطاقة المستهلكة، ومدة الجلسة، والأسعار المحلية، وأي رسوم مطبقة على إشغال مكان الشحن أو الازدحام أو غيرها من الرسوم الإضافية. وعادةً لا تستطيع الشركة المشغلة تحديد المبلغ النهائي عند بدء جلسة الشحن.
لنفترض أن محطة شحن تطلب تفويضًا مسبقًا بقيمة 50 دولارًا، بينما لا تتجاوز تكلفة الشحن الفعلية 18 دولارًا. قد يرى المستخدم أولًا تفويضًا معلقًا بقيمة 50 دولارًا، ثم تظهر الرسوم النهائية البالغة 18 دولارًا بعد انتهاء الجلسة. أما المبلغ المتبقي، وقدره 32 دولارًا، فهو جزء من حجز التفويض الذي ينبغي تحريره، وليس رسم خدمة إضافيًا.
تميز ChargePoint بوضوح بين التفويض المؤقت والرسوم النهائية في شرحها لآلية حجز مبالغ التفويض المسبق.
وتختلف مبالغ التفويض اختلافًا ملحوظًا بين شبكات الشحن. بل قد تطبق الشركة المشغلة نفسها قواعد مختلفة باختلاف وسيلة الدفع.
ChargePoint: اختلاف القواعد بين الدفع عبر الحساب والدفع المباشر في المحطة
وفقًا لوثائق الدعم الأمريكية التي حدّثتها ChargePoint في 10 يوليو 2026، فإن مبالغ التفويض المسبق لجلسات الشحن التي تبدأ من خلال حساب ChargePoint هي:
الشحن بالتيار المتردد (AC): 25 دولارًا.
الشحن بالتيار المستمر (DC): 50 دولارًا.
يمكن الرجوع إلى إرشادات ChargePoint بشأن التفويض المسبق للمدفوعات عبر الحساب.
أما الجلسات التي تبدأ دون استخدام حساب ChargePoint، فتذكر الوثائق الرسمية مبلغين مختلفين.
تحدد إرشادات الشحن دون حساب، المحدّثة في 10 يوليو 2026، مبلغ التفويض المسبق عند 50 دولارًا. لكن إرشادات الدفع اللاتلامسي ببطاقات EMV، المحدّثة في 16 يونيو 2026، تنص صراحةً على أن بدء جلسة شحن باستخدام بطاقة مصرفية لاتلامسية متوافقة مع EMV يؤدي إلى حجز مبلغ ثابت قدره 75 دولارًا.
ولا توضح ChargePoint بصورة كاملة العلاقة بين نطاقي تطبيق هاتين القاعدتين. لذلك لا يصح افتراض أن جميع المعاملات التي تتم دون حساب تخضع لمبلغ الحجز نفسه. وينبغي قبل الدفع التحقق من الجهاز المستخدم وأحدث المتطلبات التي نشرتها ChargePoint.
Tesla: اختلاف المبلغ بين الدفع عبر التطبيق والدفع بصفة زائر
توضح Tesla في إرشادات الشحن الفائق للسيارات غير التابعة لها أنه بالنسبة إلى معاملات الشحن المشمولة لهذه السيارات، عند احتساب الرسوم بالدولار الأمريكي أو الكندي، يؤدي بدء جلسة الشحن باستخدام وسيلة الدفع المسجلة في تطبيق Tesla إلى تفويض مؤقت بقيمة 20 دولارًا، بينما يبلغ التفويض 40 دولارًا عند الدفع بصفة زائر.
وتخص هذه المبالغ حالات الدفع للسيارات غير التابعة لـ Tesla الواردة في إرشادات الشركة، ولا تنطبق على جميع معاملات الشحن الفائق.
Electrify America: ضرورة التمييز بين الدفع عبر التطبيق والدفع بالبطاقة في المحطة
تعرض الأسئلة الشائعة الرسمية بشأن المدفوعات لدى Electrify America في الولايات المتحدة ترتيبين مختلفين.
عند الدفع من خلال حساب في التطبيق، يُطلب تفويض مؤقت بقيمة 20 دولارًا عند بدء الشحن. وقد تتطلب جلسات الشحن الأطول تفويضًا إضافيًا بقيمة 20 دولارًا.
أما الدفع المباشر في المحطة باستخدام بطاقة مصرفية بصفة زائر، فيخضع لتفويض مؤقت بقيمة 50 دولارًا.
وهكذا، فإن تغيير قناة الدفع داخل شبكة الشحن نفسها قد يغير حجم الرصيد المتاح المطلوب لبدء الجلسة.
وتعني التفويضات الإضافية أيضًا أن جلسة شحن واحدة قد تنتج عنها عدة سجلات معلقة. وقد يؤدي الاكتفاء بالنظر إلى قائمة معاملات البطاقة إلى المبالغة في تقدير الإنفاق الفعلي.
EVgo: اختلاف الحدود القصوى المنشورة في الوثائق الرسمية
تشير إرشادات التفويض المسبق التي حدّثتها EVgo في 6 يوليو 2026 إلى أن مزود خدمات الدفع قد يطلب تفويضًا مؤقتًا يصل إلى 60 دولارًا عند الدفع من خلال قارئ البطاقات المصرفية في محطة الشحن.
لكن دليل الدفع ببطاقة الائتمان في المحطة، المحدّث في أكتوبر 2025، لا يزال يذكر حدًا أقصى يبلغ 100 دولار، مع الإشارة إلى أن المبلغ يعتمد على معدات الشحن المستخدمة.
ولا تشرح الوثيقتان الرسميتان جميع الشروط التي تفسر هذا الاختلاف. لذلك لا ينبغي اعتماد أي من الرقمين باعتباره حدًا موحدًا لجميع مواقع EVgo. وتحذر الشركة أيضًا من احتمال رفض بطاقات الخصم والبطاقات مسبقة الدفع إذا لم يكن الرصيد المتاح كافيًا لتغطية مبلغ التفويض.
وبالنسبة إلى السائقين الذين يعتزمون استخدام عدة محطات شحن تباعًا، فقد تؤثر مبالغ التفويض التي لم تُحرر بعد في الدفعة التالية بدرجة أكبر من رسوم الشحن التي تكبدوها بالفعل.
4. لماذا تزداد أهمية الرصيد المتاح عند استخدام بطاقات الدفع بالعملات المشفرة؟
التفويض المسبق ليس خاصًا ببطاقات الدفع بالعملات المشفرة. فبطاقات الخصم والبطاقات مسبقة الدفع والبطاقات الائتمانية التقليدية قد تتضمن بدورها حجزًا مؤقتًا للأموال أو جزء من الحد الائتماني.
يكمن الاختلاف في أن الأموال المستخدمة للإنفاق عبر بطاقات الدفع بالعملات المشفرة قد تأتي من أنواع مختلفة من الحسابات، وقد تتطلب في بعض الحالات تحويل الأصول الرقمية إلى عملات ورقية أو العكس.
بطاقات الدفع المسبق بالعملات المشفرة التي تُموّل مقدمًا
تتطلب هذه البطاقات عادةً تحويل الأصول الرقمية إلى عملة ورقية أولًا، أو شحن حساب البطاقة بالأموال وفقًا لشروط المنتج، ثم استخدام رصيد الحساب للدفع.
فإذا كانت محفظة المستخدم على المنصة تحتوي على 1,000 USDT، بينما لا يتجاوز الرصيد المتاح في حساب البطاقة 40 دولارًا، فقد يُرفض طلب تفويض مسبق بقيمة 100 دولار عند مضخة الوقود.
ولا يمكن الاستعاضة عن الرصيد المتاح في حساب البطاقة بالقيمة الإجمالية للأصول الموجودة في المحفظة. وبالنسبة إلى المنتجات مسبقة الدفع، يُعد تمويل البطاقة مقدمًا أكثر موثوقية من محاولة فهم شروط الرصيد عند الوصول إلى مضخة الوقود.
بطاقات الدفع المرتبطة مباشرة بالأصول الرقمية
تسمح بعض بطاقات الدفع بالعملات المشفرة للمستخدم بتمويل مشترياته باستخدام أصول رقمية محددة يحتفظ بها في حسابه.
وقد تُجمّد هذه الأصول عند مرحلة التفويض، أو تُحوّل أثناء معالجة المعاملة، وفقًا لطريقة عمل المنتج. وعند استخدام أصول شديدة التقلب مثل BTC، تكتسب أيضًا أهمية توقيت التحويل والكمية المبيعة فعليًا.
على سبيل المثال، تميز إرشادات سجل المعاملات الخاصة ببطاقة Bybit Card بين تفويضات البطاقة والمعاملات المكتملة وإلغاء التفويضات. ويمكن أيضًا الاطلاع على سجلات بيع الأصول المرتبطة بالمعاملات الممولة بالعملات المشفرة.
عندما ينخفض الرصيد، يجب التمييز بين المبلغ المحجوز بسبب تفويض البطاقة وبين تحويل الأصول الرقمية الذي نُفذ بالفعل. وإذا كانت قيمة الشراء النهائية أقل من مبلغ التفويض المسبق، فلا يعني ذلك بالضرورة إعادة الفرق بالكمية نفسها من الأصل الرقمي الذي جرى تجميده في البداية.
بطاقات العملات المشفرة التي تستخدم حدًا ائتمانيًا
في بطاقات العملات المشفرة القائمة على الائتمان، يؤدي التفويض المؤقت عادةً إلى تقليل الحد الائتماني المتاح بدلًا من تجميد مبلغ نقدي مساوٍ له مباشرةً.
وإذا كان الحد الائتماني مدعومًا بضمانات من الأصول المشفرة، فعلى حامل البطاقة أيضًا متابعة قيمة الضمانات، والائتمان المتاح، وشروط القرض. ولا يعني التفويض المسبق بحد ذاته أن عملية الشراء النهائية قد سُجلت، أو أن الرصيد المستحق على القرض قد ارتفع.
وعند طلب تفويض بالقيمة نفسها، مثل 100 دولار، قد تختلف الموارد التي يجري حجزها بين رصيد مسبق الدفع وأصول رقمية وحد ائتماني. ولذلك، فإن العامل الحاسم عند اختيار بطاقة دفع بالعملات المشفرة ليس حجم الأصول الذي تعرضه المنصة، بل نوع الأموال التي يسمح مُصدر البطاقة باستخدامها فعليًا عند تفويض المعاملة.
5. كيف تتعامل مع فشل الدفع أو عدم تحرير التفويض المسبق؟
عندما تُرفض بطاقة دفع بالعملات المشفرة في محطة وقود أو شحن، ينبغي أولًا تحديد المرحلة التي فشلت فيها المعاملة.
ويُعد عدم كفاية الرصيد لتغطية مبلغ التفويض من الأسباب الشائعة، لكن القيود المرتبطة بفئة التاجر، والتحقق من المدفوعات عبر الإنترنت، وتوافق أجهزة الدفع، وصلاحيات المعاملات العابرة للحدود قد تؤدي أيضًا إلى الرفض.
افهم رموز MCC قبل الحكم بوجود قيود على المعاملة
رمز فئة التاجر (Merchant Category Code أو MCC) هو رمز تصنيفي تستخدمه منظومة الدفع بالبطاقات لتحديد نوع النشاط التجاري.
وفقًا إلى Visa Merchant Data Standards Manual والوثيقة المرجعية لتصنيف التجار لدى Mastercard، تشمل الرموز الشائعة المرتبطة بالوقود وشحن السيارات الكهربائية ما يلي:
MCC | فئة التاجر | نوع المعاملة المعتاد |
|---|---|---|
5541 | Service Stations | محطات الوقود وخدمات بيع الوقود بالتجزئة المرتبطة بها |
5542 | Automated Fuel Dispensers | أجهزة التزود بالوقود الآلية |
5552 | Electric Vehicle Charging | خدمات شحن السيارات الكهربائية |
قد يخضع صندوق المحاسبة ومضخة الوقود الآلية في المحطة نفسها لتصنيفين مختلفين للمعاملات. كما يستطيع مُصدر البطاقة فرض قيود على رموز MCC معينة أو دول أو قنوات دفع محددة.
لكن رفض تفويض واحد لا يكفي لإثبات أن مُصدر البطاقة يحظر رمز MCC بعينه.
فعلى سبيل المثال، إذا رُفضت البطاقة عند المضخة لكنها نجحت عند صندوق المحاسبة، فقد يكون السبب مرتبطًا برمز MCC. وقد يكون السبب ببساطة أن صندوق المحاسبة يستخدم تفويضًا بمبلغ محدد وأقل.
وتتمثل الطريقة الأكثر فاعلية للتحقق في الجمع بين موقع إجراء المعاملة، والمبلغ المطلوب تفويضه، وسبب الرفض المحدد الذي أعاده مُصدر البطاقة.
الحالة | ما ينبغي التحقق منه أولًا |
|---|---|
رفض البطاقة فورًا عند مضخة الوقود الآلية | مبلغ التفويض المسبق للمضخة، والرصيد المتاح، وقيود MCC |
رفض الدفع عند المضخة مع نجاحه عند صندوق المحاسبة | اختلاف إجراءات التفويض وتصنيف التاجر بين القناتين |
تعذر إضافة البطاقة المصرفية إلى تطبيق الشحن | صلاحيات الدفع عبر الإنترنت، وعنوان الفوترة، والمنطقة، والتحقق من الدفع |
تعذر الدفع بمحفظة الهاتف عند جهاز الشحن | دعم الجهاز للبطاقات المصرفية اللاتلامسية ومحافظ الهاتف |
بدء الشحن بنجاح ثم فشل الدفع لاحقًا | الرسوم النهائية، والتفويضات الإضافية، والأموال المتاحة المتبقية |
عدم عودة الرصيد بعد انتهاء التزود بالوقود أو الشحن | حالة التفويض الأصلي، وسجل القيد النهائي، وتقدم عملية تحرير المبلغ |
عند رفض الدفع، لا يُنصح بتكرار المحاولة بالطريقة نفسها دون التحقق من السبب. فقد تترك بعض المحاولات تفويضات معلقة رغم عدم بدء الخدمة، مما يقلل الرصيد المتاح بدرجة إضافية.
وعند التواصل مع دعم مُصدر البطاقة، ينبغي تقديم اسم التاجر، وتاريخ المعاملة ووقتها، والمبلغ، وآخر أربعة أرقام من رقم البطاقة، وسجلات العملية، مع طلب تحديد سبب الرفض بدقة.
إذا لم يعد الرصيد متاحًا، فتحقق مما إذا كانت المعاملة Pending أم قُيدت نهائيًا
إذا ظل مبلغ تفويض مرتفع ظاهرًا بحالة Pending (قيد المعالجة) بعد انتهاء التزود بالوقود أو الشحن، فعادةً ما يتعين انتظار إتمام التاجر لمعالجة المعاملة، أو إلغاء التفويض، أو تحرير مُصدر البطاقة للأموال المحجوزة وفقًا للقواعد المعمول بها.
وتختلف فترات المعالجة المعلنة بين الشركات المشغلة.
توضح ChargePoint في إرشادات تحرير مبالغ التفويض أنه بعد انتهاء جلسة الشحن وإرسال الرسوم النهائية، قد يستغرق مُصدر البطاقة ما يصل إلى سبعة أيام عمل لتحرير الجزء غير المستخدم من الأموال المحجوزة.
أما إرشادات EVgo ذات الصلة فتذكر أن التفويضات المعلقة تختفي عادةً خلال ثلاثة إلى خمسة أيام عمل، مع احتمال احتياج بعض المؤسسات المالية إلى مدة أطول.
ولا يجوز تعميم هذه الفترات على جميع بطاقات الدفع بالعملات المشفرة.
إذا انقضت المدة المعنية، فعلى حامل البطاقة الاحتفاظ بالإيصال أو سجل جلسة الشحن، والتأكد من التاجر مما إذا كان المبلغ النهائي قد أُرسل، ثم الاستفسار من مُصدر البطاقة عن سبب استمرار التفويض الأصلي في تقليل الأموال المتاحة.
أما إذا كان المبلغ المرتفع قد قُيد بالفعل بصورة نهائية، فتختلف إجراءات التعامل معه. في هذه الحالة، ينبغي مراجعة فاتورة التاجر لتحديد وجود رسوم زائدة أو خصم مكرر، ثم طلب تصحيح الفاتورة أو استرداد المبلغ من التاجر، وتقديم اعتراض على المعاملة من خلال مُصدر البطاقة عند الضرورة.
يستلزم التفويض المعلق التحقق من حالة تحرير المبلغ، أما الخصم الخاطئ الذي قُيد نهائيًا فيتطلب إجراءات تصحيح الفاتورة أو استرداد الأموال أو الاعتراض على المعاملة.
لا يتطلب التحقق من المعاملة تقديم عبارة استرداد المحفظة، أو المفتاح الخاص، أو رمز الأمان الكامل للبطاقة المصرفية. ويجب اعتبار أي طلب لهذه المعلومات بحجة تحرير تفويض مسبق خطرًا أمنيًا.
6. كيف تختار بطاقة دفع بالعملات المشفرة وتستخدمها إذا كنت تقود السيارة باستمرار؟
بالنسبة إلى من يتزود بالوقود من حين إلى آخر، يمكن غالبًا التعامل مع تفويض مسبق مرتفع بالدفع مقدمًا عند صندوق المحاسبة أو باستخدام وسيلة دفع أخرى. أما السائقون الذين يقطعون مسافات طويلة أو يشحنون سياراتهم في مناطق مختلفة بانتظام، فعليهم مراعاة الأموال التي قد تظل محجوزة طوال الرحلة.
لنفترض أن سائقًا يحتاج إلى استخدام ثلاث محطات شحن خلال يوم واحد، وأن كل محطة تطلب تفويضًا مسبقًا بقيمة 50 دولارًا، بينما لا تتجاوز تكلفة كل جلسة شحن فعلية 15 دولارًا.
إذا لم يُحرر المبلغان المحجوزان من أول عمليتين بالكامل، فقد يظلان يؤثران في الرصيد المتاح عند الوصول إلى المحطة الثالثة. ولذلك، فإن تجهيز مبلغ يساوي تكلفة الشحن المتوقعة فقط ليس خيارًا مضمونًا.
عند استخدام بطاقة مسبقة الدفع بالعملات المشفرة، من الأفضل الاحتفاظ بأموال كافية لتغطية التفويضات المتتالية على شبكات الشحن المتوقع استخدامها، بدلًا من حساب تكلفة الكهرباء النهائية وحدها. وفي الرحلات الطويلة، يُستحسن أيضًا حمل بطاقة مصرفية احتياطية مستقلة لتجنب التعطل إذا واجهت إحدى المنصات أو قنوات الدفع مشكلة.
وإذا كان السائق يعتمد بصورة أساسية على شركة شحن واحدة، فمن المفيد مراجعة قواعدها مسبقًا بشأن الدفع عبر التطبيق، والدفع بالبطاقة في المحطة، ومحافظ الهاتف، والدفع بصفة زائر. فقد تختلف مبالغ التفويض المسبق وشروط التحقق بين هذه القنوات. وعادةً ما يكون تسجيل وسيلة الدفع والتحقق منها قبل الانطلاق أسهل من محاولة حل مشكلة فشل ربط البطاقة عند الوصول إلى محطة الشحن.
وبالنسبة إلى من يعتمدون بانتظام على بطاقات الدفع بالعملات المشفرة لتغطية تكاليف الوقود وشحن السيارات الكهربائية، فإن مبالغ التفويض المسبق، ومدى توافر الأموال، وسرعة تحرير المبالغ المحجوزة، والتوافق مع قنوات الدفع المختلفة، جميعها عوامل أساسية لتقييم الفائدة العملية للبطاقة.