
بطاقات الدفع بالعملات المشفّرة في البرّ الرئيسي للصين وهونغ كونغ وماكاو وتايوان: فجوة كبيرة بين الحواجز التنظيمية والتوافر الفعلي
يُعد الانتقال من مجرد «الاحتفاظ» بالعملات المشفّرة إلى استخدامها فعليًا في «الدفع» أحد أوضح التطورات في القطاع خلال السنوات الأخيرة. وأصبحت حالات الاستخدام اليومي للعملات المستقرة أكثر وضوحًا، بينما يستمر عدد بطاقات الخصم المرتبطة بالعملات المشفّرة على شبكتي Visa وMastercard في الارتفاع. لكن عند إعادة النظر إلى منطقة الصين الكبرى، يتضح أن البطاقة نفسها قد تواجه واقعًا مختلفًا تمامًا بحسب الولاية القضائية.
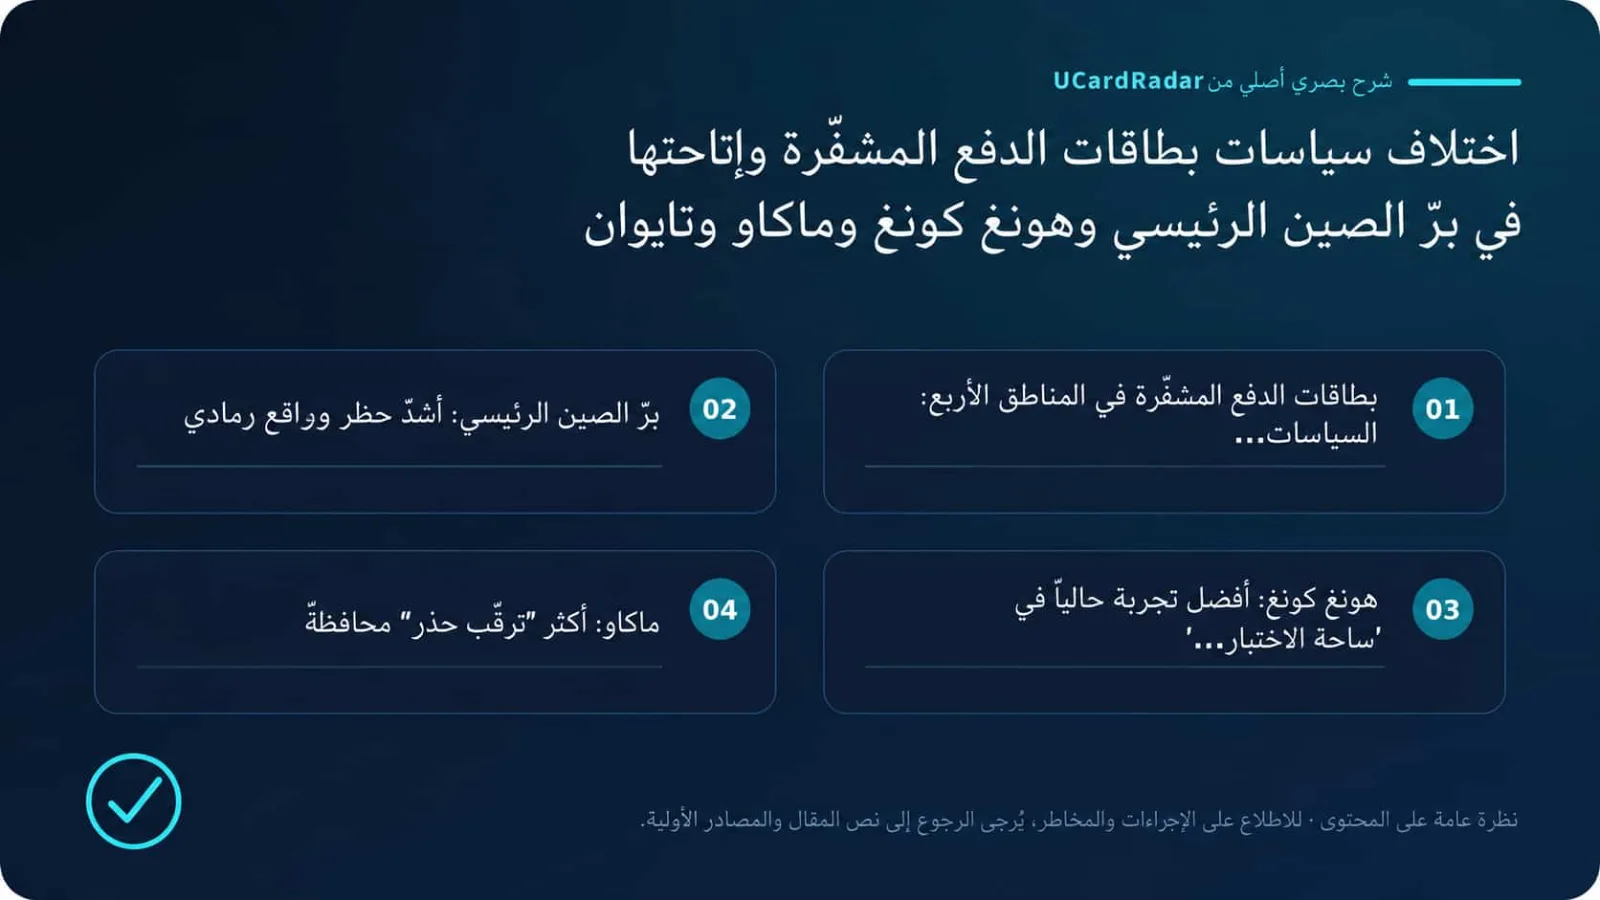
يتبنى البرّ الرئيسي للصين سياسة حظر صارمة، بينما طورت هونغ كونغ منظومة ناضجة نسبيًا، ولا تزال ماكاو تتبنى نهجًا حذرًا، في حين أكملت تايوان في نهاية يونيو 2026 تحولًا مهمًا من نظام «التسجيل» إلى نظام «الترخيص» من خلال قانون جديد. وتحدد هذه الاختلافات التنظيمية بصورة مباشرة ما إذا كان بإمكان المستخدم العادي تحويل USDT أو BTC إلى ثمن فنجان قهوة أو فاتورة مشتريات من متجر.
مصادر المعلومات وحدود الاستنتاجات
التحقق من المصادر الأولية: إشعار بشأن مواصلة منع ومعالجة مخاطر المضاربة في معاملات العملات الافتراضية؛ Implementation of the new licensing regime for virtual asset trading platform operators؛ AMCM reiterates virtual currencies are not legal tenders.
تعتمد مقارنة التوافر أدناه على التصريحات العامة للجهات التنظيمية بشأن خدمات الأصول الافتراضية وخدمات الدفع والوضع القانوني للعملات. أما إمكانية التقدم فعليًا للحصول على بطاقة معينة أو استخدامها في الإنفاق، فيجب أن تؤكدها الجهة المصدرة نفسها وفق موقع المستخدم ومتطلبات KYC ورقم BIN وقواعد التاجر.
الاستنتاجات المقارنة في هذه المقالة بشأن «التوافر» في المناطق الأربع هي تحليلات، ولا تعني موافقة أو تأييد أي جهة تنظيمية لمنتج معين من بطاقات العملات المشفّرة.
البرّ الرئيسي للصين: أشد أشكال الحظر وواقع المنطقة الرمادية
ظل موقف البرّ الرئيسي للصين من العملات الافتراضية ثابتًا ومتجهًا إلى مزيد من التشدد. ففي عام 2021، صنف إعلان مشترك لعدة جهات الأنشطة المرتبطة بالعملات الافتراضية باعتبارها أنشطة مالية غير قانونية، واستمرت القيود في التصاعد منذ ذلك الحين. وفي 2026، أوضحت الجهات التنظيمية بصورة أكبر موقفًا يقوم على «الحظر الصارم داخل البلاد والرقابة الصارمة خارجها» فيما يتعلق بالعملات المستقرة وترميز أصول العالم الحقيقي (RWA). ولا يُسمح للبنوك ومؤسسات الدفع بتقديم أي خدمات مرتبطة بتحويل العملات الافتراضية أو تداولها أو استخدامها في الدفع.
في هذه البيئة، تكاد بطاقات الدفع بالعملات المشفّرة الصادرة محليًا تكون غير موجودة. ومن شبه المستحيل الحصول من بنك أو مؤسسة دفع مرخصة في البرّ الرئيسي للصين على بطاقة خصم Visa أو Mastercard مرتبطة مباشرة بأصول مشفّرة.
في الواقع العملي، يحاول بعض المستخدمين الحصول على بطاقات من خلال منصات أجنبية مثل RedotPay وBybit Card وPokePay، لكن العملية تواجه عقبات كبيرة:
غالبًا ما يتطلب KYC إثبات إقامة خارج البرّ الرئيسي للصين أو عنوانًا في الخارج أو جواز سفر، وتكون فرص النجاح منخفضة جدًا عند استخدام بطاقة الهوية الصينية فقط؛
حتى إذا تم إصدار البطاقة، قد تقيد المنصة أو تغلق الحسابات المرتبطة بالبرّ الرئيسي للصين بسبب سياسات إدارة المخاطر؛
المخاطر القانونية حقيقية، وهناك حالات مرتبطة بتجميد الحسابات واتهامات بممارسة نشاط تجاري غير قانوني عند تحويل RMB مباشرة إلى USDT عبر قنوات OTC ثم استخدامه في الإنفاق.
باختصار، فإن مستخدمي البرّ الرئيسي للصين الراغبين في استخدام بطاقات الدفع المشفّرة لا يملكون عمليًا سوى «مسار رمادي عالي المخاطر»، مع مستوى منخفض جدًا من اليقين التنظيمي والاستدامة. والمنطق التنظيمي واضح: عدم السماح للعملات الافتراضية بالدخول إلى منظومة الدفع التقليدية.
هونغ كونغ: أفضل «ساحة اختبار» حاليًا من حيث تجربة الاستخدام
تملك هونغ كونغ أكثر منظومات بطاقات الدفع المشفّرة نضجًا بين المناطق الأربع. ويعمل نظام ترخيص VASP التابع لـ SFC منذ 2023، ويمكن لمنصات مرخصة مثل HashKey وOSL تقديم خدماتها قانونيًا للعملاء الأفراد. وبعد دخول Stablecoins Ordinance حيز التنفيذ في أغسطس 2025، بدأت HKMA في إصدار تراخيص العملات المستقرة المرتبطة بالعملات التقليدية. وفي 2026، حصلت أول مجموعة من المؤسسات على الموافقة، من بينها Anchorpoint المرتبطة بـ Standard Chartered وAnimoca.
توفر هذه التركيبة من «الترخيص + العملات المستقرة» أساسًا قويًا نسبيًا لبطاقات الدفع بالعملات المشفّرة.
يملك مستخدمو هونغ كونغ حاليًا عدة خيارات من بطاقات الخصم المشفّرة، وتُعد RedotPay من أبرز الأمثلة:
شركة محلية في هونغ كونغ، ويُعد KYC لديها ملائمًا نسبيًا لحاملي HKID؛
تدعم الإيداع بـ USDT وUSDC وBTC وETH وSOL وغيرها من الأصول؛
تعمل على شبكة Visa وتقدم بطاقات فعلية وافتراضية، مع دعم واسع لـ Apple Pay وGoogle Pay؛
يمكن استخدامها بصورة طبيعية لدى عدد كبير من التجار في هونغ كونغ، بما في ذلك المتاجر الكبرى وخدمات توصيل الطعام والمتاجر الصغيرة وHKTVmall.
وتشمل الخيارات الأخرى ether.fi Cash Card وTria Card وKast Card وBitget Wallet Card وCrypto.com Visa Card. وتتراوح رسوم التحويل لدى كثير من هذه البطاقات تقريبًا بين 1% و2.5%، بحسب الأصل وما إذا كانت البطاقة مقومة بالدولار الأمريكي.
لكن توجد قيود عملية أيضًا: معظم هذه البطاقات لا تستطيع شحن Octopus مباشرة، ولا يمكنها تحويل الأموال مباشرة إلى FPS أو PayMe دون سحب الأموال أولًا إلى حساب مصرفي محلي. ومع ذلك، فهي تغطي بالفعل جزءًا كبيرًا من الاستخدامات اليومية.
تسعى هونغ كونغ إلى ترسيخ موقعها كمركز «Web3»، وتعتمد نهجًا يجمع بين «الرقابة الصارمة + الابتكار النشط»، ما يوفر للقطاع بيئة أكثر قابلية للتوقع.
ماكاو: النهج الأكثر تحفظًا القائم على «الانتظار الحذر»
يختلف النهج التنظيمي في ماكاو بشكل واضح عن هونغ كونغ. فمنذ عام 2017، منعت سلطة النقد في ماكاو (AMCM) البنوك ومؤسسات الدفع صراحة من المشاركة في أو تقديم خدمات مالية مرتبطة بالعملات الافتراضية. وفي 2026، عززت ماكاو الرقابة على مكافحة غسل الأموال، وشددت القواعد المتعلقة بالأصول الافتراضية، ودرست إدخال نظام ترخيص لمشغلي الأصول الافتراضية، كما دفعت باتجاه إجراءات مثل سجل مركزي للمالكين المستفيدين.
في هذه البيئة، تكاد المنتجات المحلية الشائعة لبطاقات الدفع بالعملات المشفّرة تكون غير موجودة في ماكاو. ومن الصعب العثور على بطاقة خصم Visa أو Mastercard مرتبطة بأصول مشفّرة تسمح بإجراء KYC مباشرة واستخدام مستقر كما هو الحال في هونغ كونغ.
يعتمد سكان ماكاو الراغبون في استخدام المدفوعات المشفّرة بدرجة أكبر على قنوات عابرة للحدود، مثل البطاقات التي يتم فتحها في هونغ كونغ. لكنهم يواجهون في الوقت نفسه رقابة صارمة على حركة الأموال، خصوصًا إذا ارتبطت المعاملات بقطاع الألعاب، حيث قد تكون مراجعات AML شديدة التفصيل.
ومن الجدير بالذكر أيضًا أن ماكاو تمضي في اختبارات Sandbox لـ «الباتاكا الرقمية» (e-Pataca)، التي قد تُستخدم مستقبلًا في الخدمات الحكومية والنقل والجامعات وغيرها. ويبدو هذا أقرب إلى استكشاف اتجاه CBDC منه إلى فتح المجال أمام المدفوعات المشفّرة الخاصة.
وعمومًا، تظل ماكاو حاليًا المنطقة الأصعب بين المناطق الأربع لاستخدام بطاقات الدفع بالعملات المشفّرة.
تايوان: تسارع تنظيمي بعد دخول القانون الجديد حيز التنفيذ
في 30 يونيو 2026، أقرت تايوان في القراءة الثالثة قانون Virtual Asset Service Act، وهو أول قانون مخصص للعملات المشفّرة في الجزيرة، ويمثل تحولًا من نظام التسجيل السابق لمكافحة غسل الأموال إلى نظام ترخيص شامل.
تشمل أبرز عناصر القانون الجديد:
يجب على مقدمي خدمات الأصول الافتراضية (VASP) التقدم للحصول على ترخيص من Financial Supervisory Commission، ويشمل ذلك سبع فئات من الأعمال مثل المنصات والحفظ والتحويل والإقراض؛
في المرحلة الأولى، يقتصر إصدار العملات المستقرة على البنوك، ويتطلب موافقة كل من Financial Supervisory Commission والبنك المركزي، مع فرض احتياطي بنسبة 100% ونظام حفظ منفصل في إطار ائتماني؛
قد تصل عقوبة التشغيل غير القانوني إلى 7 سنوات من السجن، بينما قد تصل العقوبة في الحالات الأشد مثل التلاعب بالسوق إلى 10 سنوات.
بالنسبة للمستخدمين العاديين، يعني ذلك أن استخدام المدفوعات المشفّرة قد يصبح أكثر تنظيمًا في المستقبل. لكن على المدى القصير، لا تزال المنصات في مرحلة انتقالية، وتحصل المنصات المسجلة حاليًا ضمن نظام AML على فترة انتقالية تتراوح بين 12 و21 شهرًا.
وعلى مستوى البطاقات، تعتمد تايوان حاليًا أساسًا على بطاقات دفع مشفّرة دولية مثل Crypto.com وBitget وKAST، بينما لم تطلق المنصات المحلية حتى الآن بطاقات خاصة واسعة الانتشار. ووفق بيانات 2026، يتوفر في السوق التايوانية نحو 40 بطاقة مشفّرة، وهو مستوى تغطية معقول. وتتشابه حالات الاستخدام مع هونغ كونغ؛ إذ تعمل البطاقات عادة لدى تجار Visa وMastercard، لكن ينبغي الانتباه إلى الالتزامات الضريبية، لأن بعض أنواع الدخل الأخرى قد تخضع للضريبة بعد تجاوز حدود معينة.
يمكن تلخيص مسار تايوان بأنه «وضع الإطار أولًا، ثم الانفتاح تدريجيًا». وهو يشبه هونغ كونغ في بعض الجوانب، لكنه بدأ لاحقًا ولا يزال في مرحلة اللحاق من حيث النضج.
مقارنة بين المناطق الأربع
المنطقة | المنطق التنظيمي الأساسي | توافر بطاقات الدفع المشفّرة | صعوبة فتح الحساب/KYC للمقيمين | التكاليف والقيود النموذجية | الاتجاه المستقبلي |
|---|---|---|---|---|---|
البرّ الرئيسي للصين | حظر شامل | منخفض جدًا (منطقة رمادية ومخاطر مرتفعة) | مرتفع جدًا | مخاطر قانونية ومخاطر على أمان الحساب مرتفعة | تشديد مستمر |
هونغ كونغ | تنظيم بالترخيص + تجارب ابتكارية | مرتفع (عدة بطاقات Visa) | منخفض (ملائم نسبيًا لحاملي HKID) | رسوم تحويل نحو 1%-2.5%، وApple Pay مريح | تعميق منظومة العملات المستقرة |
ماكاو | منع المؤسسات + AML صارم | منخفض | متوسط إلى مرتفع | خيارات قليلة جدًا واعتماد قوي على الحلول العابرة للحدود | الباتاكا الرقمية (CBDC) |
تايوان | نظام ترخيص جديد + عملات مستقرة مصرفية | متوسط إلى مرتفع (بطاقات دولية أساسًا) | متوسط | يعتمد على المنصة، مع ضرورة الانتباه للامتثال الضريبي | تطور أكثر تنظيمًا بعد تطبيق القواعد الجديدة |
نصائح عملية للمستخدمين
للاستخدام اليومي المريح: هونغ كونغ هي الخيار الأفضل حاليًا. فالمنتجات الملائمة للمستخدمين المحليين مثل RedotPay تغطي معظم حالات الإنفاق اليومي.
في تايوان: لا تزال البطاقات الدولية متاحة بدرجة جيدة، لكن ينبغي متابعة تعديلات المنصات مع تطبيق الإطار الجديد خلال 2026-2027.
في البرّ الرئيسي للصين وماكاو: تكاد القنوات المتوافقة مع القواعد أن تكون معدومة. وأي محاولة تتطلب تقييمًا دقيقًا للمخاطر القانونية ومخاطر سلامة الأموال، ولا يُنصح باستخدامها كأداة دفع اعتيادية.
تذكير عام: حتى إذا أمكن إصدار البطاقة، يجب متابعة رسوم المنصة وخسائر سعر الصرف وتغيرات سياسات KYC والالتزامات الضريبية المحلية. بطاقة الدفع المشفّرة هي في جوهرها أداة للتحويل الفوري من «أصول مشفّرة → عملة تقليدية»، وليست حلًا مجانيًا.
تعكس الاختلافات بين البرّ الرئيسي للصين وهونغ كونغ وماكاو وتايوان في جوهرها استراتيجيات مالية مختلفة وتفضيلات مختلفة للمخاطر. اختارت هونغ كونغ احتضان الابتكار ضمن رقابة صارمة، بينما تعمل تايوان بسرعة على سد الثغرات التنظيمية. ويواصل البرّ الرئيسي للصين اتباع نهج يقوم على حدود صارمة للمخاطر، في حين تحاول ماكاو إيجاد توازن بين قطاع الألعاب والاستقرار المالي.
بالنسبة للمستخدم العادي، تظل القاعدة الأهم دائمًا: افهم أولًا قواعد المكان الذي تعيش فيه، ثم قرر كيف تتصرف. السياسات تتغير والتكنولوجيا تتغير، لكن الوعي بالامتثال والمخاطر لا يمكن الاستغناء عنه في أي وقت.