
قد تتشابه بطاقتان للدفع بالأصول المشفّرة تعملان عبر شبكتي Visa أو Mastercard في طريقة استخدامهما عند الشراء، لكن مصدر الأموال التي تموّل المعاملة قد يختلف تماماً. فقد تأتي من رصيد شُحن مسبقاً في حساب البطاقة، أو من أصول رقمية يحتفظ بها المستخدم على منصة، أو من حد ائتماني، أو من قرض مضمون بأصول مشفّرة. ورغم أن تجربة الدفع بالنسبة إلى حامل البطاقة لا تختلف كثيراً، فإن الترتيبات المالية والعلاقات القانونية التي تستند إليها المعاملة قد تكون مختلفة جذرياً.
يشيع في السوق استخدام تسميات Crypto Prepaid Card وCrypto Debit Card وCrypto Credit Card وCrypto-Backed Card. غير أن هذه التسميات لا تمثل أربع فئات متوازية تماماً من المنتجات المالية. فالدفع المسبق والخصم والائتمان تميّز أساساً بين مصادر الأموال وطبيعة العلاقة بالحساب، بينما يشير الضمان بالأصول المشفّرة إلى وسيلة لتأمين التمويل الائتماني، يمكن استخدامها ضمن هياكل إقراض مختلفة.
ولا يحدد الاسم التجاري للمنتج تصنيفه القانوني بالضرورة. فقد تكون البطاقة التي تُسوّق باسم Crypto Credit Card مرتبطة بقرض مستقل مضمون بضمانات، لا بحساب ائتمان متجدد تقليدي. وقد تتيح البطاقة نفسها للمستخدم التبديل بين الدفع بالخصم والدفع بالائتمان.
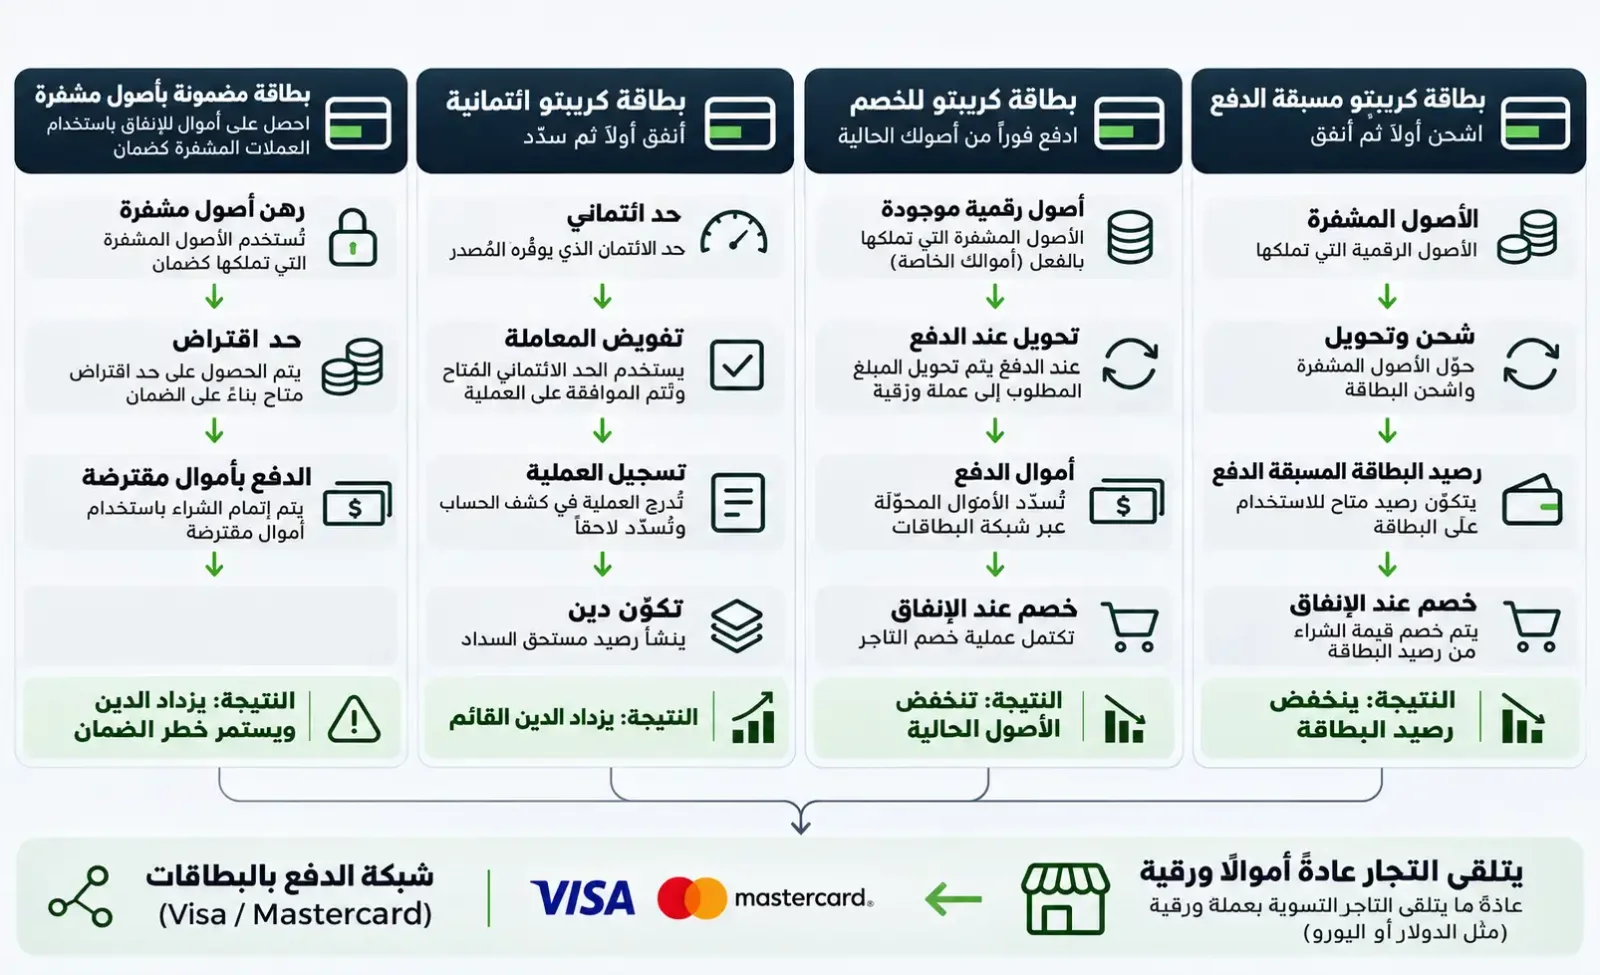
ما الفروق الأساسية بين البطاقات مسبقة الدفع وبطاقات الخصم والائتمان والبطاقات المضمونة بأصول مشفّرة؟
تتمثل الطريقة الأبسط للتمييز بينها في معرفة ما إذا كانت المدفوعات تُموَّل بأموال يملكها المستخدم بالفعل أم بأموال مقترضة، وما إذا كان عليه نقل أصوله مسبقاً إلى حساب مخصص للبطاقة.
معيار المقارنة | بطاقة مشفّرة مسبقة الدفع | بطاقة خصم مرتبطة بأصول مشفّرة | بطاقة ائتمان مرتبطة بأصول مشفّرة | بطاقة مضمونة بأصول مشفّرة |
|---|---|---|---|---|
المصدر الرئيسي للأموال | رصيد مشحون مسبقاً في حساب البطاقة | أموال أو أصول موجودة في حساب المستخدم | حد ائتماني | حد اقتراض مضمون بأصول رقمية |
هل يجب شحن حساب البطاقة قبل الإنفاق؟ | نعم، عادةً | ليس بالضرورة | لا، عادةً | لا، عادةً، لكن يجب استيفاء شروط الضمان |
هل تنشأ مديونية بعد الإنفاق؟ | لا، عادةً | لا، عادةً | نعم | نعم |
هل تترتب فوائد على الاقتراض؟ | لا توجد فوائد اقتراض عادةً | لا توجد فوائد اقتراض عادةً | بحسب عقد الائتمان | بحسب عقد القرض |
هل يتحمل المستخدم مخاطر تقلب أسعار الأصول المشفّرة؟ | بحسب توقيت الشحن والتحويل | بحسب طريقة الاحتفاظ بالأصول وتحويلها | بحسب هيكل المنتج | عادةً ما توجد مخاطر مرتبطة بقيمة الأصول الضامنة |
هل يمكن تفعيل إجراءات بيع الضمانات؟ | لا ينطبق عادةً | لا ينطبق عادةً | بحسب هيكل المنتج | نعم، من الممكن |
أبرز الجوانب التي تستحق الانتباه | الشحن والأرصدة واسترداد الأموال | التحكم في الأصول وتكاليف التحويل | شروط الائتمان وكشوف الحساب والسداد | نسبة LTV والفوائد والسداد ومخاطر التصرف في الضمانات |
تشير البطاقة المضمونة بأصول مشفّرة الواردة في الجدول إلى ترتيب تمويلي تُستخدم فيه الأصول الرقمية ضماناً للائتمان. وهي ليست فئة قانونية مستقلة من البطاقات المصرفية تقع خارج تصنيفات الدفع المسبق أو الخصم أو الائتمان. وقد تجمع المنتجات الفعلية بين أكثر من هيكل تمويلي.
يميز مكتب الحماية المالية للمستهلك في الولايات المتحدة (CFPB)، في شرحه للفروق بين البطاقات مسبقة الدفع وبطاقات الخصم والائتمان، بين استخدام الأموال المودعة مسبقاً، والإنفاق من أرصدة الحسابات المصرفية القائمة، والشراء بأموال مقترضة. وتضيف بطاقات الدفع بالأصول المشفّرة إلى هذه الترتيبات عمليات تحويل الأصول الرقمية وحفظها وتمويل القروض بضمانات.
البطاقات المشفّرة مسبقة الدفع: الشحن أولاً ثم الإنفاق
تعمل البطاقة المشفّرة مسبقة الدفع (Crypto Prepaid Card) وفق ترتيب تُودَع فيه الأموال قبل استخدامها. ينقل حامل البطاقة الأموال إلى حساب مخصص، ثم يستطيع الدفع بعد توافر رصيد قابل للاستخدام. وفي غياب تسهيلات إضافية للسحب على المكشوف، لا يمكن أن تتجاوز المدفوعات الرصيد الموجود في الحساب.
وخلافاً لبطاقات الخصم المصرفية التقليدية، لا ترتبط البطاقة مسبقة الدفع عادةً بحساب جارٍ مصرفي يملكه حاملها. وحتى عندما تأتي الأموال المستخدمة في شحن البطاقة من محفظة أصول مشفّرة، فقد تكون قد حُوّلت بالفعل إلى عملة ورقية عند وصولها إلى حساب البطاقة.
يمكن الاستعانة ببطاقة Prepaid Visa Card التي تقدمها Crypto.com في الولايات المتحدة مثالاً على ذلك. يستطيع المستخدم شحنها باستخدام بطاقة مصرفية أو حساب Cash Account أو أصول مشفّرة مؤهلة. وعند استخدام أصول رقمية مثل BTC، يعرض النظام سعر التحويل، ثم يُكمل عملية الشحن بعد موافقة المستخدم. ويعتمد برنامج البطاقة الأمريكي الدولار الأمريكي عملةً أساسية لحساب البطاقة. ولذلك تُموَّل المشتريات اللاحقة من الرصيد المتاح في الحساب، لا عبر تحويل BTC مباشرةً إلى التاجر.
توضح Crypto.com صراحةً أن الأموال التي تُشحن في البطاقة مسبقة الدفع لا يمكن تحويلها مباشرةً مرة أخرى إلى حساب Cash Account الأصلي. فعمليات الشحن والإنفاق وإعادة الأموال ليست إجراءات يمكن عكسها بحرية.
إذا باع المستخدم BTC لشحن البطاقة ثم غيّر خططه للإنفاق، فقد لا يستطيع استعادة رصيده السابق من البيتكوين كما كان. فقد تكبّد بالفعل رسوم التحويل أو فروق أسعار الصرف عند الشحن، كما تخضع أي مبالغ تُرد لاحقاً عادةً لقواعد معاملات البطاقات وشروط مزوّد الخدمة.
تتمثل إحدى مزايا البطاقة مسبقة الدفع في سهولة ضبط ميزانية الإنفاق. إذ يمكن للمستخدم شحن المبلغ الذي يخطط لاستخدامه فقط، من دون تحمّل ديون لتمويل مشترياته اليومية. لكن بعد نقل الأموال إلى حساب البطاقة، تتوقف طرق سحبها وإجراءات استردادها وأنظمة الحماية المطبقة عليها على الشروط المحددة لذلك الحساب.
بطاقات الخصم المشفّرة: الدفع مباشرةً من الأرصدة القائمة
ترتبط بطاقة الخصم التقليدية (Debit Card) مباشرةً بحساب يحتوي على أموال يملكها حامل البطاقة بالفعل. وعند طلب تفويض المعاملة، يقرر مُصدر البطاقة الموافقة عليها أو رفضها بناءً على رصيد الحساب وحدود الدفع والشروط الأخرى. وقد يترتب على الموافقة خفض الرصيد المتاح أو حجز مبلغ من الأموال مؤقتاً.
وتوسّع بطاقات الخصم المشفّرة (Crypto Debit Card)، أو أوضاع الخصم التي تؤدي وظائف مماثلة، مصادر تمويل المشتريات لتشمل حسابات الأصول الرقمية.
تتيح بعض المنتجات للمستخدم الدفع بأصول مثل USDT وUSDC وBTC، من دون الحاجة إلى تحويلها يدوياً وشحن حساب منفصل لبطاقة مسبقة الدفع قبل كل عملية شراء. ويتولى النظام أثناء المعاملة خصم الأصول وتحويلها وترتيب الأموال اللازمة للدفع وفقاً لقواعد المنتج.
ويقدم وضع الخصم Debit Mode في بطاقة Nexo Card مثالاً على ذلك.
بحسب الوصف الرسمي للمنتج الصادر عن Nexo، يمكن للمستخدمين المؤهلين الإنفاق في وضع الخصم باستخدام العملات المستقرة والأصول المشفّرة وأصول FiatX المحددة. كما يمكنهم ترتيب أولوية استخدام الأصول المختلفة في المدفوعات، بينما تتولى المنصة تنفيذ التحويلات اللازمة.
يقلل هذا الترتيب الحاجة إلى الشحن اليدوي. ومع ذلك، فإن رصيد الأصول الرقمية الظاهر في التطبيق لا يعني بالضرورة أن المستخدم يحتفظ بأموال في حساب ودائع مصرفية تقليدي. فقد يمثل أصولاً تحفظها المنصة نيابةً عنه أو حقوقاً تعاقدية أخرى. ولتحديد الطبيعة القانونية لهذا الرصيد، يجب الرجوع إلى اتفاقية الحساب.
وقد تنشأ تكاليف عند تحويل الأصول وقت الشراء. فإذا كان المستخدم يحتفظ بعملة BTC بينما يُسعَّر المنتج باليورو، فلا بد أن تنفذ خدمة الدفع التحويل المناسب. وقد تترتب على ذلك رسوم معاملات أو فروق في أسعار التحويل أو رسوم صرف أجنبي.
بطاقات الائتمان المشفّرة: الإنفاق الذي ينشئ التزامات مالية
يكمن الفرق الرئيسي بين بطاقة الائتمان المشفّرة (Crypto Credit Card) وبطاقات الدفع المسبق والخصم في أن الإنفاق يعتمد على تمويل ائتماني، بدلاً من استهلاك رصيد قائم مباشرةً.
تمنح الجهة المصدرة لبطاقة الائتمان التقليدية حاملها حداً ائتمانياً في العادة. وعندما يستخدم هذا الحد للشراء، تنشأ مديونية يجب سدادها وفقاً للعقد. وتختلف دورات إصدار كشوف الحساب وفترات السماح دون فوائد والحدود الدنيا للسداد وطرق حساب الفوائد بحسب المنتج.
ويمكن لبطاقات الائتمان المشفّرة اعتماد الهيكل نفسه، مع إضافة خدمات مرتبطة بالأصول الرقمية، مثل المكافآت بعملة BTC أو إتاحة سداد مستحقات البطاقة باستخدام الأصول الرقمية.
لكن طبيعة الأصول التي تُدفع بها المكافآت تختلف عن مصدر الأموال المستخدمة في الشراء.
فبطاقة الائتمان التقليدية التي تقدم مكافآت استرداد نقدي بعملة BTC تظل تستخدم الحد الائتماني عند تنفيذ المشتريات. ولا يؤدي دفع المكافأة بالبيتكوين إلى تحويل المعاملة إلى عملية خصم ممولة بأصول مشفّرة.
وتوجد أيضاً منتجات تموّل المشتريات بموجب اتفاقيات قروض مستقلة. وقد لا تتضمن هذه المنتجات فترات السماح دون فوائد أو آليات الحد الأدنى للسداد الشائعة في بطاقات الائتمان المتجدد التقليدية. وبدلاً من ذلك، تُحسب الفوائد وتُسدد المبالغ المستحقة وفقاً لرصيد القرض وسعر الفائدة والشروط التعاقدية.
ولا تُعد تسمية Crypto Credit Card التجارية تصنيفاً قانونياً بحد ذاتها. لذلك لا يجوز افتراض أن جميع المنتجات التي تحمل هذا الاسم تتمتع بحماية المستهلك نفسها المقررة لبطاقات الائتمان في مختلف البلدان.
البطاقات المضمونة بأصول مشفّرة: الإنفاق دون بيع العملات، مقابل مخاطر الضمانات
تتيح البطاقات المضمونة بأصول مشفّرة (Crypto-Backed Card) عادةً للمستخدم تقديم BTC أو ETH أو غيرها من الأصول الرقمية المؤهلة كضمان للحصول على حد اقتراض يمكن استخدامه في المدفوعات بالبطاقة.
ولا يُلزم حامل البطاقة ببيع الأصول المقدمة كضمان فور الشراء، لكنه يتحمل تكاليف الاقتراض ومخاطر تقلب أسعار تلك الأصول.
يختلف ذلك عن بطاقات الائتمان العادية التي يعتمد منح الائتمان فيها أساساً على الجدارة الائتمانية الشخصية. ففي التمويل المضمون بأصول مشفّرة، يحتاج المقرض إلى تقييم قيمة الضمانات وتحديد المبلغ المتاح للاقتراض وشروط ضبط المخاطر وفقاً لاتفاقية القرض.
كيف تؤثر نسبة LTV في القدرة على الاقتراض ومخاطر الضمانات؟
تقيس نسبة القرض إلى قيمة الضمان (Loan-to-Value أو LTV) العلاقة بين رصيد القرض غير المسدد وقيمة الأصول المقدمة كضمان:
[ \text{LTV}=\frac{\text{رصيد القرض غير المسدد}}{\text{قيمة الأصول الضامنة}}\times100% ]
لنفترض أن مستخدماً قدم BTC بقيمة 2,000 دولار أمريكي كضمان، وأن المقرض حدد الحد الأقصى الأولي لنسبة LTV عند 25%. عندها يبلغ الحد الأولي المتاح للاقتراض 500 دولار.
إذا استخدم المستخدم 200 دولار فقط من هذا المبلغ، مع استبعاد الفوائد والرسوم الأخرى من الحساب، تصبح الأرقام كما يلي:
مبلغ القرض المستخدم: 200 دولار
المبلغ المتبقي المتاح للاقتراض: 300 دولار
أصل القرض غير المسدد: 200 دولار
نسبة LTV الحالية: 10%
وإذا استخدم المستخدم لاحقاً المبلغ المتبقي البالغ 300 دولار، فسيرتفع إجمالي أصل القرض غير المسدد إلى 500 دولار، وترتفع معه نسبة LTV إلى 25%.
لنفترض الآن أن سعر BTC انخفض بنسبة 50%، فتراجعت قيمة الضمانات من 2,000 دولار إلى 1,000 دولار، بينما ظل أصل القرض عند 500 دولار:
[ \text{LTV}=\frac{500}{1,000}\times100%=50% ]
لم يقترض المستخدم أموالاً إضافية، ومع ذلك ارتفعت نسبة LTV من 25% إلى 50%. فانخفاض قيمة الأصول الضامنة يغيّر مباشرةً مستوى مخاطر القرض.
والنسبة البالغة 25% في هذا المثال مخصصة لتوضيح طريقة الحساب فقط، ولا تمثل حدود الإقراض أو مستويات التدخل لإدارة المخاطر المعمول بها حالياً لدى أي منصة بعينها.
وقد يؤدي تراجع قيمة الضمانات إلى مطالبة المقرض بتقديم ضمانات إضافية أو سداد جزء من القرض، أو إلى تنفيذ آليات السداد التلقائي وبيع الأصول الضامنة وفقاً للعقد.
توضح قواعد سداد القروض والسداد التلقائي لدى Nexo أنه عندما تنخفض أسعار الأصول الضامنة وتصل نسبة LTV إلى شروط مخاطر معينة، يمكن للمنصة بيع جزء من الضمانات لسداد القرض. وتعتمد شروط تفعيل هذه الإجراءات على تكوين الأصول الضامنة وترتيبات القرض المحددة.
ولا تنتهي المخاطر عند اكتمال معاملة البطاقة. فقد يكون المستخدم قد حصل على السلعة التي اشتراها، بينما تظل المديونية قائمة وتبقى الضمانات معرضة لتقلبات السوق. وحتى إن لم يبع BTC وقت الشراء، فقد يُضطر إلى بيع جزء من أصوله لاحقاً إذا أصبحت الضمانات غير كافية.
ما الفرق بين البطاقة المضمونة بأصول مشفّرة وبطاقة الائتمان التقليدية المضمونة بوديعة؟
يصف الضمان بالأصول المشفّرة طريقة تأمين التمويل، لكنه لا يحدد بمفرده التصنيف القانوني للبطاقة. فقد تعتمد المنتجات ذات الصلة على هيكل بطاقة ائتمان أو قرض مستقل أو ترتيب آخر لمنح الائتمان.
كما أنها تختلف عن بطاقات الائتمان التقليدية المضمونة بودائع نقدية (Secured Credit Card).
فعادةً ما تستند بطاقة الائتمان التقليدية المضمونة إلى وديعة نقدية تستوفي شروط العقد لتأمين الحد الائتماني. أما القرض المضمون بأصول مشفّرة فقد يعتمد على أصول رقمية تتغير أسعارها باستمرار، مما يجعل القدرة على الاقتراض ومستوى المخاطر يتأثران بالقيمة السوقية لتلك الأصول.
لماذا تتيح بطاقة Nexo Card التبديل بين وضعي الخصم والائتمان؟
تجمع بطاقة Nexo Card ترتيبين مختلفين لتمويل المشتريات ضمن منتج واحد. ويستطيع المستخدمون الذين يستوفون شروط الأهلية في المناطق المدعومة التبديل بين Debit Mode وCredit Mode.
في وضع الخصم، تُستخدم الأصول المؤهلة والمتاحة في الحساب، ويؤدي الإنفاق إلى خفض رصيد الأصول التي يملكها المستخدم بالفعل.
أما وضع الائتمان فيعتمد على حد اقتراض مدعوم بضمانات من الأصول الرقمية. ويحتفظ المستخدم بتعرضه لتحركات أسعار الأصول المقدمة كضمان، لكنه يتحمل في الوقت نفسه التزامات القرض.
بحسب الشرح الرسمي لوضع Credit Mode لدى Nexo، عند بدء عملية شراء في وضع الائتمان، يُخصم مبلغ المعاملة أولاً من Available to Borrow، أي المبلغ المتاح للاقتراض. ولا يُضاف المبلغ رسمياً إلى Outstanding Loan، أي رصيد القرض غير المسدد، إلا بعد أن يكمل التاجر معالجة المعاملة.
توجد فترة زمنية فاصلة بين تفويض معاملة البطاقة واكتمال معالجتها. وتوضح قواعد Nexo أيضاً أن مبلغ المعاملة، خلال بقائها معلقة، لا يكون قد أُضيف بعد إلى رصيد القرض المتاح للسداد، إلا أن فوائد الاقتراض تبدأ بالتراكم بالفعل. وعند اكتمال المعاملة، تُضاف الفوائد المتراكمة خلال فترة التعليق إلى رصيد القرض غير المسدد. وإذا لم يكمل التاجر عملية تحصيل المبلغ خلال المهلة المحددة البالغة 45 يوماً، تُلغى المعاملة تلقائياً، ولا تُفرض فوائد اقتراض عليها.
وبالتالي، فإن حجز جزء من حد الاقتراض عند التفويض، وإضافة المبلغ إلى رصيد القرض بعد اكتمال المعاملة، وبدء احتساب الفوائد، لا تحدث بالضرورة في اللحظة نفسها.
لنفترض أن مستخدماً يحتفظ بعملات مستقرة بقيمة 100 دولار، ولديه أيضاً حد اقتراض مضمون بعملة BTC.
إذا أنفق 100 دولار في Debit Mode، تنخفض قيمة أصوله القائمة وفقاً لقواعد المنتج. أما إذا انتقل إلى Credit Mode وأنفق المبلغ نفسه، فإنه يستخدم جزءاً من قدرته الائتمانية وتنشأ عليه مديونية وفقاً لقواعد القرض، بينما تظل BTC مقدمة كضمان.
قد تكون نتيجة العمليتين متشابهة بالنسبة إلى التاجر، لكن تأثيرهما في أصول حامل البطاقة والتزاماته مختلف.
يركز وضع الخصم أساساً على ترتيب استخدام الأصول وتكاليف التحويل والرصيد المتاح. أما وضع الائتمان فيتطلب أيضاً إدارة أسعار الفائدة ونسبة LTV وحقوق التحكم في الضمانات وترتيبات السداد.
وفقاً لشروط الأهلية المعلنة من Nexo، تتاح بطاقة Nexo Card للمستخدمين المؤهلين في بعض الدول الأوروبية وأسواق أخرى مثل الأرجنتين. وقد تختلف المناطق المدعومة وشروط التقديم وأحكام المنتج. وينبغي الرجوع إلى القواعد الرسمية المطبقة في بلد تقديم الطلب. ولا تكفي تسمية Credit Mode وحدها لاعتبار المنتج بطاقة ائتمان متجدد تقليدية بالمعنى القانوني في جميع الأسواق.
هل يتلقى التاجر عملة ورقية أم أصولاً مشفّرة؟
بالنسبة إلى معظم بطاقات الدفع بالأصول المشفّرة التي تعمل عبر شبكتي Visa أو Mastercard التقليديتين، يتلقى التجار عادةً المدفوعات بالعملات الورقية من خلال آليات قبول البطاقات المعتادة، وليس بالحصول مباشرةً على BTC أو USDT أو USDC من حامل البطاقة.
توضح Visa في دراستها حول البطاقات المرتبطة بالأصول المشفّرة أن الأصول الرقمية يمكن تحويلها من خلال برامج البطاقات المعنية إلى أموال متوافقة مع نظام الدفع بالبطاقات. وبذلك يستطيع التجار مواصلة استخدام البنية التحتية القائمة لقبول المدفوعات، من دون الحاجة إلى دمج نظام مستقل لقبول الأصول المشفّرة.
ويظهر الاختلاف الرئيسي بين بطاقات الدفع بالأصول المشفّرة والبطاقات المصرفية التقليدية في ترتيبات تمويل المدفوعات لدى حامل البطاقة، لا في اشتراط تغيير طريقة تحصيل الأموال لدى التاجر.
فعلى سبيل المثال، قد تُحوَّل الأصول المشفّرة عند شحن البطاقة مسبقة الدفع، أو أثناء عملية الشراء في وضع الخصم، بينما يُستخدم التمويل المقترض لدعم المعاملة في المنتجات الائتمانية المضمونة.
ومن الضروري أيضاً التمييز بين ثلاث مراحل للمعاملة:
تفويض المعاملة: تقرر الجهة المصدرة أو نظام المعالجة المعني ما إذا كان يمكن الموافقة على المعاملة، وقد يُحجز مبلغ من الرصيد أو يُخصَّص جزء من الحد الائتماني لها.
قيد المعاملة في الحساب: بعد أن يكمل التاجر طلب تحصيل المبلغ، تدخل المعاملة مرحلة التسجيل المحاسبي الرسمي، ويُثبت الخصم من الحساب أو رصيد القرض وفقاً للقواعد المعمول بها.
المقاصة والتسوية المالية: تنفذ المؤسسات المعنية في منظومة الدفع بالبطاقات حسابات المقاصة والتحويلات المالية اللازمة لتسوية المعاملات.
لا تعني الموافقة على التفويض أن جميع الأموال قد خضعت للتسوية النهائية. كما أن استخدام جزء من حد الاقتراض في وضع الائتمان لا يعني بالضرورة أن مبلغ المعاملة قد أُضيف رسمياً إلى أصل القرض.
فتحويل أصول حامل البطاقة، وتجهيز أموال الدفع من جانب الجهة المصدرة، والتسوية بين شبكات البطاقات والمؤسسات المالية، تمثل مستويات مختلفة من العمليات.
هل يحدد نوع البطاقة مدى حماية الأموال؟
شبكة الدفع التي تعمل عليها البطاقة، وترتيبات حفظ الأموال، والتأمين على الودائع، ثلاثة أمور مختلفة.
إذا ارتبطت بطاقة خصم مصرفية تقليدية بحساب ودائع مؤهل للتأمين، فقد تستفيد الودائع المرتبطة به من الحماية وفقاً للنظام المحلي. لكن الأرصدة التي تعرضها منصات الدفع بالأصول المشفّرة قد لا تتمتع بالطبيعة القانونية نفسها.
توضح المؤسسة الفيدرالية للتأمين على الودائع في الولايات المتحدة (FDIC)، في إرشاداتها بشأن التأمين على أموال البطاقات مسبقة الدفع، أن الأموال المحملة على هذه البطاقات قد تستفيد من تغطية التأمين على الودائع بنظام التغطية العابرة (Pass-through) إذا استوفت شروطاً محددة. ويستلزم ذلك إيداع الأموال لدى بنك مؤمَّن عليه ومؤهل، واستيفاء متطلبات تتعلق بالملكية الفعلية للأموال وسجلات الحسابات وتحديد المستفيدين.
يغطي تأمين FDIC الودائع المصرفية المؤهلة، ويعمل وفقاً للقواعد القانونية عند تعثر بنك مشمول بالتأمين. أما إفلاس شركة غير مصرفية تقدم خدمات البطاقات مسبقة الدفع، فلا يؤدي تلقائياً إلى صرف تعويضات من نظام التأمين على الودائع المصرفية.
وتوضح FDIC أيضاً أن الأصول المشفّرة نفسها، مثل BTC وUSDT، لا تدخل ضمن نطاق تأمين الودائع الذي توفره. ويمكن الرجوع إلى شرح المؤسسة لنطاق تغطية التأمين على الودائع لمعرفة الحدود ذات الصلة.
إن ارتباط المنصة بشبكة Visa أو Mastercard، أو وجود شراكة بينها وبين بنك مرخّص، لا يثبت أن جميع الأصول الرقمية التي تحتفظ بها المنصة نيابةً عن المستخدمين مشمولة بالتأمين على الودائع المصرفية.
وتوجد فروق أخرى في حماية المستهلك. فالأموال المدفوعة مسبقاً والودائع المصرفية وديون بطاقات الائتمان وعلاقات حفظ الأصول الرقمية تخضع لعقود وأطر تنظيمية مختلفة. ولا يجوز افتراض أن قواعد الاسترداد أو تسوية المنازعات أو الحماية الائتمانية المقررة لبطاقات الائتمان التقليدية في بلد معين تنطبق تلقائياً على جميع بطاقات الدفع بالأصول المشفّرة.
وعندما يتضمن المنتج قرضاً مضموناً، تشمل مسائل سلامة الأموال أيضاً تحديد الجهة التي تتحكم في الضمانات، وما إذا كان يجوز إعادة استخدامها، وكيفية الإفراج عن الأصول الضامنة بعد توقف المنصة عن تقديم خدماتها أو سداد القرض.
وبالنسبة إلى المستخدم، فإن معرفة الجهة المصدرة للبطاقة، والجهة التي تحفظ الأموال، ومقدم القرض، والمسؤوليات التعاقدية لكل منها، أكثر أهمية من الاكتفاء بالنظر إلى شعار شبكة الدفع المطبوع على البطاقة.
ما الشروط التي ينبغي التحقق منها قبل طلب البطاقة؟
يبدأ اختيار بطاقة للدفع بالأصول المشفّرة بتحديد الاحتياجات الفعلية للمستخدم.
إذا كان الهدف تحويل كميات صغيرة من العملات المستقرة بصورة دورية إلى أموال لتغطية النفقات اليومية، فقد تساعد البطاقة مسبقة الدفع على ضبط الإنفاق من خلال تحديد مبلغ الشحن. لكن ينبغي مراعاة القيود التي قد تنطبق على تحويل الأموال بعد شحنها.
أما المستخدم الذي يرغب في الإنفاق مباشرةً من الأصول التي يحتفظ بها بالفعل، فمن الأفضل أن يركز على مقارنة آلية التحويل في وضع الخصم، وترتيبات حفظ الأصول، والقواعد المنظمة للرصيد المتاح.
وإذا كان المستخدم يحتاج إلى تمويل مشترياته بالائتمان، فعليه مراجعة طريقة احتساب الفوائد والتزامات السداد والرسوم ذات الصلة. وإذا كان الائتمان مضموناً بأصول رقمية، فيجب أيضاً مراعاة احتمال أن يؤدي انخفاض أسعار السوق إلى طلب ضمانات إضافية أو تنفيذ سداد تلقائي أو بيع الأصول الضامنة.
وبصرف النظر عن نوع المنتج، ينبغي التأكد من المسائل الست التالية قبل تقديم الطلب:
ما التصنيف القانوني والتعاقدي للبطاقة؟ يجب التمييز بين منتجات Prepaid وDebit وCredit والمنتجات الهجينة المرتبطة باتفاقيات قروض مستقلة، وعدم اعتبار الاسم التسويقي بديلاً عن التعريف الوارد في العقد.
من أين تأتي الأموال المستخدمة في الدفع؟ ينبغي التحقق مما إذا كانت تُخصم من حساب بطاقة مسبقة الدفع، أو حساب مصرفي، أو حساب أصول على المنصة، أم تُموَّل باستخدام حد اقتراض.
في أي مرحلة تُحوَّل الأصول المشفّرة؟ يجب تحديد عمليات تحويل الأصول والرسوم وطريقة تحديد أسعار الصرف أثناء الشحن وتفويض المعاملة والتسوية اللاحقة.
هل تنشأ التزامات اقتراض أو تقديم ضمانات؟ ينبغي مراجعة سعر الفائدة وشروط السداد ومتطلبات LTV وحقوق التحكم في الضمانات وشروط التصرف التلقائي فيها.
ما الجهات التي تتحمل المسؤولية الفعلية؟ يجب التمييز بين العلامة التجارية للبطاقة والجهة المصدرة وأمين حفظ الأصول الرقمية ومقدم القرض، وتحديد العلاقات القانونية المرتبطة بالأموال.
كيف يمكن استرداد الأموال إذا انقطعت الخدمة أو توقفت نهائياً؟ ينبغي مراجعة قواعد التعامل مع الأرصدة المتبقية وعمليات الاسترداد غير المكتملة وتسوية القروض والإفراج عن الضمانات.
ينبغي أن تتوافر إجابات واضحة عن هذه المسائل في اتفاقية حامل البطاقة، وجدول الرسوم، وعقد القرض، ومركز المساعدة الخاص بالمنتج. وإذا لم تستطع منصة توضيح المكان الذي تُحفظ فيه الأموال فعلياً، والجهة التي تديرها، وكيفية التعامل معها عند توقف الخدمة، فلن تكون الرسوم الإعلانية المنخفضة أو مكافآت الإنفاق المرتفعة كافية لتعويض هذا النقص في المعلومات.