
بطاقة دفع بالعملات المشفرة يمكن التسجيل للحصول عليها باستخدام البريد الإلكتروني فقط، دون رفع وثائق الهوية، مع إمكانية شحنها بعملتي USDT وUSDC. تبدو هذه الطريقة جذابة للمستخدمين الذين لا يرغبون في تقديم جوازات سفرهم وصورهم الشخصية وإثباتات عناوينهم بصورة متكررة.
لكن السؤال الأهم يظهر بعد إيداع الأموال: إذا طلبت المنصة استكمال إجراءات KYC لاحقًا، أو فرضت قيودًا على المعاملات، أو قرر المستخدم إلغاء البطاقة، فهل سيتمكن من استرداد الأموال المتبقية دون عوائق؟
تتضمن بطاقات الدفع بالعملات المشفرة عادةً عدة عمليات، منها استقبال الأصول الرقمية، وتحويل الأموال بين الأصول والعملات، وإصدار البطاقات، ومعالجة معاملات الدفع بالبطاقات. وقد تتولى هذه العمليات جهات مختلفة، كما قد تخضع إجراءات التحقق من الهوية وقيود الحسابات وإعادة الأموال لعقود وقواعد منفصلة.
لذلك، لا ينبغي تقييم جدوى بطاقة الدفع المشفرة من نوع No-KYC بناءً على عدد خطوات التسجيل التي تختصرها. المعيار الأهم هو تحديد الوظائف المتاحة دون التحقق من الهوية، ومعرفة ما إذا كان المستخدم يدرك الجهة المسؤولة عن أمواله بعد إيداعها.
1. ما الذي يعفي منه نظام No-KYC فعليًا؟
يشير مصطلح KYC، وهو اختصار لعبارة Know Your Customer («اعرف عميلك»)، عادةً إلى الإجراءات التي تستخدمها المؤسسات المالية لتحديد هوية العملاء والتحقق منها. وفي الممارسة العملية، تشمل المتطلبات ذات الصلة أيضًا العناية الواجبة بالعملاء (CDD)، وتقييم المخاطر، والمراقبة المستمرة للمعاملات.
ولا تمثل عبارة «No KYC Required» فئة من المنتجات لها تعريف قانوني موحد.
تسمح بعض المنصات بإنشاء بطاقة افتراضية أساسية باستخدام البريد الإلكتروني وحده، لكنها تطلب وثائق الهوية عند رفع حدود الاستخدام أو تفعيل السحب. وتعتمد منصات أخرى إجراءات تحقق مبسطة عند فتح الحساب، وقد تكون بعض بيانات الهوية قد خضعت بالفعل للتحقق عبر جهات شريكة أو وسائل أخرى. وهناك منتجات لا تلغي التحقق من الهوية، وإنما تؤجله إلى حين استيفاء أنشطة المعاملات شروطًا معينة.
كذلك، فإن بعض البطاقات المشفرة التي تُسوَّق باعتبارها مجهولة الهوية ليست في حقيقتها سوى بطاقات مسبقة الدفع بقيمة ثابتة أو بطاقات هدايا تُشترى باستخدام أصول رقمية. وقد لا تدعم إعادة الشحن المتكرر أو سحب الرصيد أو الاستخدام الواسع في معاملات شبكات البطاقات. ولذلك لا يصح اعتبارها معادلة لبطاقات الخصم القابلة لإعادة الشحن.
وتظهر في المواد الترويجية أيضًا عبارتا No Credit Check («دون فحص الجدارة الائتمانية») وNo Bank Account Required («لا يلزم حساب مصرفي»). لكن أيًا منهما لا يعني الإعفاء الكامل من التحقق من الهوية.
وتؤثر هذه الاختلافات مباشرةً في الحقوق التي يحصل عليها المستخدم.
فعلى سبيل المثال، لا تعني إمكانية تفعيل بطاقة افتراضية بالبريد الإلكتروني وحده أن المنصة لا تجمع الأسماء أو معلومات الأجهزة أو سجلات المعاملات. كما أن السماح لحساب غير موثَّق بإجراء مشتريات صغيرة لا يعني تمتعه بحقوق السحب واسترداد الأموال نفسها المتاحة للحسابات الأخرى.
ما يحتاج المستخدم إلى التأكد منه هو الوظائف التي لا تتطلب تقديم وثائق الهوية، والعمليات التي قد تؤدي إلى مراجعة إضافية، وكيفية التعامل مع الرصيد في حال عدم اجتياز التحقق.
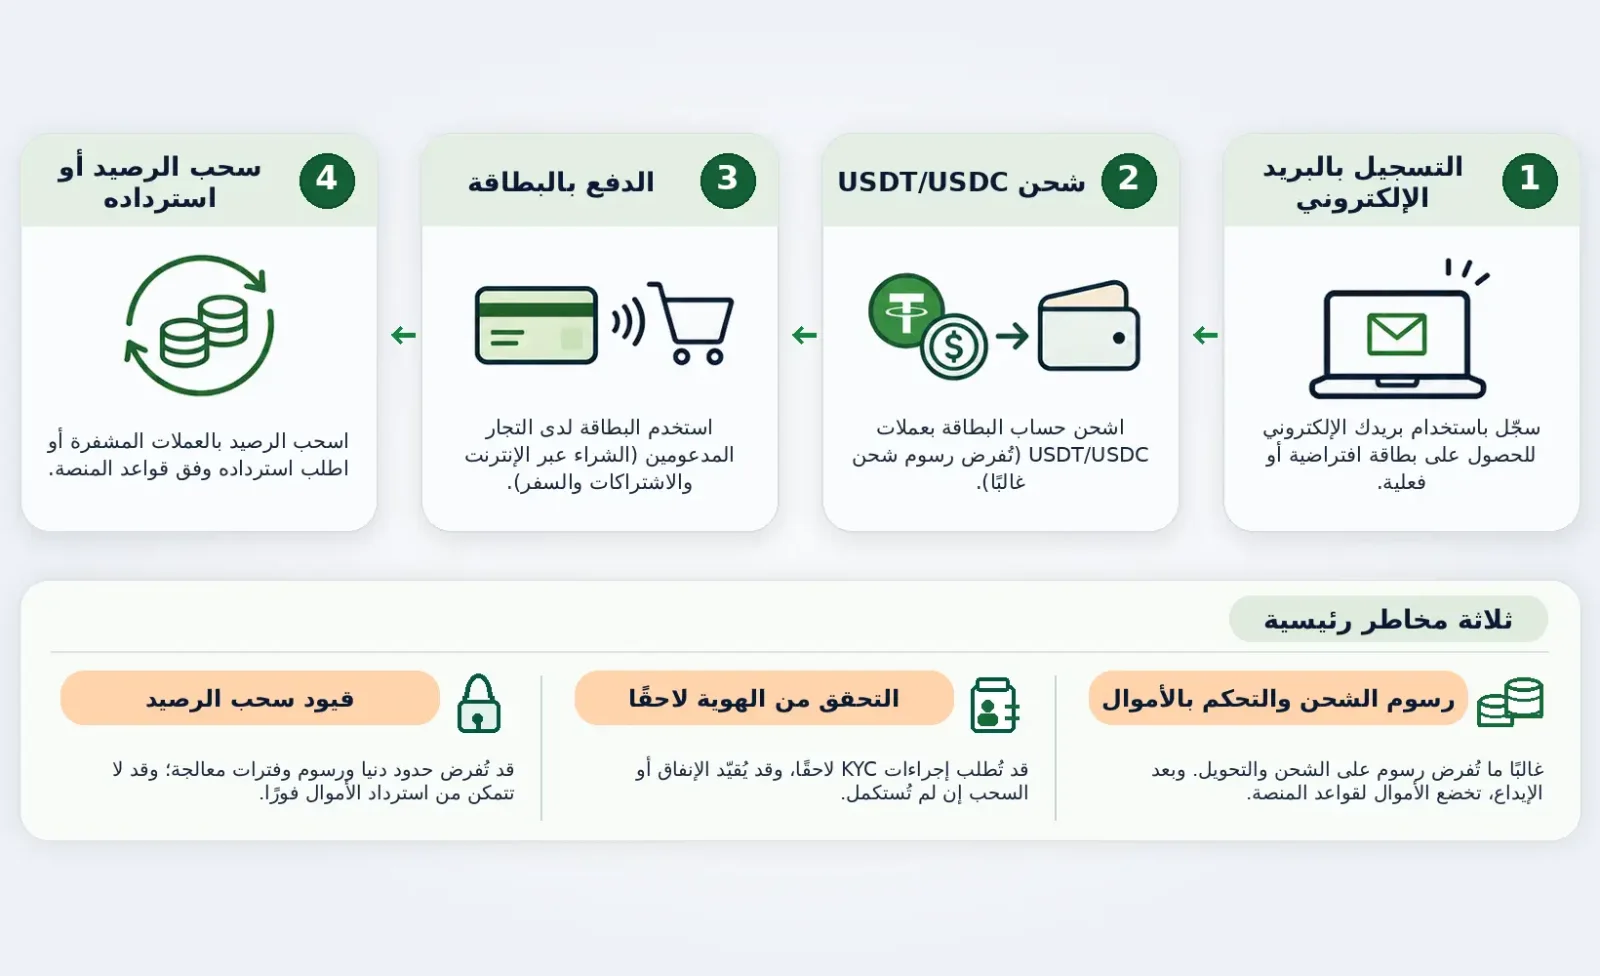
2. SolCard: الرسوم والقيود المرتبطة بإصدار البطاقات دون التحقق المعتاد من الهوية
تقدم SolCard مثالًا عمليًا يمكن من خلاله فهم القواعد التي تحكم هذا النوع من المنتجات.
وفقًا لصفحة الرسوم الرسمية، تصنف SolCard بطاقتي Virtual وPlatinum ضمن مستويين مختلفين. وتتيح Virtual التسجيل عبر البريد الإلكتروني دون اشتراط التحقق المعتاد من الهوية، بينما تتطلب Platinum استكمال إجراءات KYC، وتخضع لرسوم وصلاحيات استخدام مختلفة.
ويعرض جدول الرسوم الذي تشير المنصة إلى سريانه اعتبارًا من 15 أغسطس 2026 الشروط التالية:
البند | Virtual | Platinum |
|---|---|---|
التحقق من الهوية | التسجيل بالبريد الإلكتروني دون KYC اعتيادي | يتطلب KYC |
رسوم شحن الرصيد | 5% | 0% |
رسوم إصدار بطاقة جديدة | 10 دولارات أمريكية لكل بطاقة | وفق المبلغ المعروض عند تقديم الطلب |
رسوم صرف العملات الأجنبية | 1%–2% | 0%–1.5% |
رسوم إدارة الحساب الشهرية | لا رسوم شهرية على الحسابات القياسية النشطة | لا رسوم شهرية على الحسابات القياسية النشطة |
بالنسبة إلى بطاقة Virtual، إذا أودع المستخدم ما يعادل 500 دولار أمريكي، فإن رسوم الشحن البالغة 5% تساوي نحو 25 دولارًا. وتضاف إليها رسوم قدرها 10 دولارات لإصدار البطاقة لأول مرة، دون احتساب تكاليف التحويل على البلوكشين أو فروق أسعار الصرف المحتملة.
وبالتالي، فإن الاستغناء عن التحقق المعتاد من الهوية يقابله قبول شروط تختلف عن شروط Platinum. ولا ينبغي للمستخدم مقارنة سرعة إصدار البطاقة فقط، بل يجب احتساب تكلفة استخدامها المستمرة أيضًا.
3. لماذا قد يُطلب التحقق من الهوية بعد فتح الحساب؟
لا تفرض المعايير الدولية لمكافحة غسل الأموال تطبيق إجراءات تحقق من الهوية بالدرجة نفسها من الصرامة على جميع المنتجات المالية.
في فبراير 2025، عدّلت مجموعة العمل المالي (FATF) المعايير ذات الصلة، مع تعزيز مبدأ تناسب الإجراءات مع مستوى المخاطر. وأكدت ضرورة سماح الولايات القضائية بالتدابير المبسطة وتشجيعها في الحالات الأقل خطورة.
ويوفر ذلك أساسًا تنظيميًا لاستخدام إجراءات العناية الواجبة المبسطة (Simplified Due Diligence، واختصارًا SDD) في بعض الخدمات المالية. لكنه لا يسمح للحسابات المجهولة بإجراء معاملات بلا قيود.
وتظل شروط التطبيق الفعلية مرتبطة بالقوانين المحلية، والالتزامات المفروضة على المؤسسات المالية، وتقييم مخاطر العملاء. ولا يوجد حد عالمي موحد للمعاملات «المعفاة من KYC» في بطاقات الدفع بالعملات المشفرة.
يمكن الرجوع إلى توضيح FATF بشأن تعديل المعايير في عام 2025 للاطلاع على الأساس ذي الصلة.
في التطبيق العملي، تتركز المراجعات اللاحقة عادةً في الحالات التالية.
تغيير وظائف الحساب أو حجم المعاملات. قد يسمح المستوى الأساسي بإيداعات محدودة ومدفوعات عبر الإنترنت ضمن سقوف معينة. لكن عند طلب رفع الحدود، أو إصدار بطاقة فعلية، أو استخدام بعض وظائف السحب، أو تغيير قناة تمويل الحساب، يمكن لمقدم الخدمة طلب تحقق إضافي من الهوية.
أنشطة مالية تستدعي مراجعة الامتثال. في المنصات التي تقبل شحن الرصيد بأصول مثل USDT وUSDC، قد تؤدي المخاطر المرتبطة بعناوين البلوكشين، وأنماط المعاملات، ومصدر الأموال، ونتائج الفحص مقابل قوائم العقوبات إلى مراجعات إضافية. وقد تطلب المنصة سجلات المعاملات، أو توضيحات بشأن مصدر الأصول، أو إثبات السيطرة على محفظة رقمية.
ولا تشكل إشارة المخاطر المرتبطة بعنوان على البلوكشين دليلًا بحد ذاتها على وقوع نشاط غير قانوني. فقد تؤثر النتائج الإيجابية الخاطئة، والروابط غير المباشرة بين العناوين، ومعاملات الأطراف الثالثة في التقييمات الآلية. ولذلك، تكتسب إجراءات تقديم المستندات والاعتراض الواضحة أهمية خاصة للمستخدمين الملتزمين بالقانون الذين تتعرض حساباتهم للقيود بسبب هذه التقييمات.
عدم استيفاء شروط الأهلية الجغرافية. إن إمكانية استخدام البطاقة لدى تجار خارج الدولة لا تعني أن المقيمين في كل دولة مؤهلون للتقدم بطلب للحصول عليها.
شركة SC PAYMENTS LIMITED، المشغلة لمنصة SolCard، مسجلة في هونغ كونغ. ومع ذلك، تستبعد شروط الخدمة صراحةً المقيمين في هونغ كونغ والأفراد والكيانات الموجودين فيها. وتسمح الشروط أيضًا باستخدام عناوين IP وغيرها من المعلومات للتحقق من الالتزام بالقيود الجغرافية.
وهذا يوضح ضرورة التمييز بين مكان تسجيل الشركة، والولاية القضائية التي تُصدر فيها البطاقة، والمناطق التي يُسمح لسكانها بالتقدم بطلب للحصول عليها. ولا يغيّر استخدام VPN أو تقديم بيانات جغرافية غير صحيحة من أهلية المستخدم الفعلية.
وتوجد أيضًا اختلافات واضحة بين سياسات التحقق الأساسية لدى المنصات المختلفة.
فعلى سبيل المثال، تطلب Crypto.com، وفقًا لإرشادات التحقق من الهوية التي حُدثت في 14 سبتمبر 2026، من المتقدمين لفتح حساب قياسي تقديم الاسم القانوني، وصورة وثيقة هوية صادرة عن جهة حكومية، وصورة شخصية ذاتية. وتتعلق هذه الإرشادات بتسجيل الحسابات، ولا تمثل شروط تقديم طلب مستقلة لجميع برامج البطاقات التابعة للشركة.
وتختلف متطلبات فتح الحساب بين SolCard وCrypto.com، لكن هذا الاختلاف وحده لا يكفي للحكم على أيهما أكثر أمانًا أو امتثالًا. ويجب فحص المنتج المحدد، والولايات القضائية المعنية، والجهة الفعلية المصدرة للبطاقة، وترتيبات العناية الواجبة بالعملاء.
تقديم وثائق أقل لا يعني أن المعاملات مجهولة الهوية
قد تقلل منتجات No-KYC وثائق الهوية المطلوبة أثناء التسجيل، لكنها لا تلغي المعلومات الأخرى التي تنشأ خلال سلسلة معالجة المدفوعات.
فما تزال الجهات المعنية تعالج عناوين البريد الإلكتروني، ومعرّفات الأجهزة، وعناوين IP، وسجلات الإيداع على البلوكشين، إضافةً إلى بيانات تفويض معاملات البطاقات، بما فيها المبالغ والتجار وأوقات المعاملات.
ولا تضمن محافظ الحفظ الذاتي إخفاء هوية المدفوعات أيضًا. فقد يتحكم المستخدم في مفاتيحه الخاصة، لكن عندما يرتبط عنوان على البلوكشين بحساب لدى منصة أو بسجلات منصة تداول أو بمعاملات بطاقة، يمكن أن تظل حركة الأموال المرتبطة به قابلة للتتبع.
كما أن إغلاق الحساب لا يعني حذف السجلات فورًا.
توضح Gnosis Pay في شرح معالجة البيانات الخاص بإصدار سابق من خدمتها أن بعض بيانات التحقق من الهوية وسجلات المعاملات يجب الاحتفاظ بها بعد إغلاق الحساب وفقًا للمتطلبات المعمول بها.
ويبين هذا المثال أن تقديم وثائق الهوية عند التسجيل ليس سوى جانب واحد من مسألة الخصوصية. فالحماية الفعلية للبيانات تتعلق أيضًا بنطاق جمع المعلومات، ومدة الاحتفاظ بها، وصلاحيات الوصول إليها، ومشاركتها مع أطراف ثالثة.
4. استرداد الأموال: الشروط التعاقدية أهم من سهولة إصدار البطاقة
نجاح أول عملية شراء باستخدام بطاقة افتراضية دون KYC لا يعني أن البطاقة مناسبة للاحتفاظ بالأموال لفترات طويلة.
لنفترض أن مستخدمًا شحن بطاقته بمبلغ 500 USDT، وأجرى بعض المشتريات، ثم قرر إغلاق الحساب.
في هذه المرحلة، قد تكون الأموال قد مرت بالفعل بعملية تحويل على البلوكشين، وتحويل بين الأصول، ثم قُيدت في حساب البطاقة. ولذلك، فإن الرصيد الظاهر على البطاقة قد لا يمثل عملات USDT ما تزال تحت سيطرة المستخدم المباشرة.
إذا كان المنتج يعتمد على حساب بطاقة ممول مسبقًا ومقوّم بعملة ورقية، فإن ما يملكه المستخدم هو رصيد حساب وحقوق مرتبطة به تحددها العقود المعنية، وليس الأصول الرقمية الأصلية الموجودة في محفظته الشخصية.
وتتوقف إمكانية استرداد هذا الرصيد على القواعد المحددة للحساب.
هل يمكن استرداد الرصيد المتبقي؟
تسمح شروط خدمة SolCard للمستخدم بطلب سحب الرصيد غير المستخدم من البطاقة، بشرط الالتزام بالحدود الدنيا للمبالغ، والأصول المدعومة، ومتطلبات التحقق من الهوية، وشروط المعالجة المنشورة داخل التطبيق.
وتنص الشروط على أنه عند تأكيد المستخدم إلغاء البطاقة، لا يُعاد أي رصيد متبقٍّ يقل عن الحد الأدنى القابل للاسترداد والمعلن في التطبيق.
وهذه مسألة تختلف عن مجرد السؤال عما إذا كانت المنصة توفر وظيفة السحب.
فقد يتيح المنتج السحب، لكنه يفرض قيودًا على الحد الأدنى للمبلغ، والعملات المدعومة، ومتطلبات المراجعة، أو كيفية التعامل مع الرصيد عند إغلاق الحساب.
وتبرز أهمية الحد الأدنى للاسترداد لدى المستخدمين الذين يجرون مشتريات صغيرة. فحتى لو كانت الخسارة في كل مرة محدودة، فإن تكرار تغيير البطاقات، وإلغاء الاشتراكات، ومحاولة تصفية الأرصدة الصغيرة قد يترك مبالغ لا يمكن سحبها عبر الإجراءات المعتادة.
مشغل المنصة ليس بالضرورة الجهة الفعلية المصدرة للبطاقة
تكشف شروط SolCard عن علاقة تجارية مهمة أخرى.
تتولى SC PAYMENTS LIMITED تشغيل منصة SolCard وإدارة برنامج البطاقات. لكنها، وفقًا للشروط، ليست في حد ذاتها بنكًا أو مؤسسة نقود إلكترونية أو الجهة الفعلية المصدرة للبطاقات.
وتُصدر البطاقات مؤسسة خارجية. وتشير الشروط المنشورة إلى هذه المؤسسة بمصطلح «Issuer»، لكنها لا تذكر اسمها المحدد بصورة مباشرة.
وهذا التمييز مهم للحقوق التعاقدية للمستخدمين.
فقد تكون المنصة مسؤولة عن التسجيل، وقنوات شحن الرصيد، وخدمة العملاء، دون أن تتحمل وحدها جميع مسؤوليات حفظ الأموال، ومعالجة المعاملات، وسداد الأرصدة المتبقية.
إذا جرى إيقاف بطاقة، أو تجميد حساب، أو إنهاء برنامج البطاقات، فيجب أن يعرف المستخدم ما يلي:
أي مؤسسة تحتفظ بالأرصدة غير المستخدمة في حسابات البطاقات أو تتحمل مسؤولية سدادها؛
هل تتولى المنصة أم الجهة المصدرة للبطاقة معالجة عمليات السحب وإغلاق الحسابات؛
إلى أي جهة ينبغي تقديم وثائق المراجعة والاعتراضات الرسمية بعد فرض قيود على الحساب؛
هل توجد ترتيبات لإعادة الأرصدة المتبقية عند إنهاء برنامج إصدار البطاقات.
إن ظهور شعار Visa أو Mastercard على البطاقة يعني فقط أن المنتج يعلن استخدام شبكة البطاقات المعنية. ولا يعني أن أموال المستخدمين مشمولة بضمان الودائع أو بضمان مباشر من شبكة البطاقات.
وبالمثل، قد تساعد بيانات BIN في تحديد بعض المعلومات المتعلقة بإصدار البطاقة، لكنها لا تكفي وحدها لإثبات العلاقة التعاقدية الكاملة بين المنصة والجهة المصدرة.
بالنسبة إلى منتجات No-KYC التي تتطلب إيداع الأموال مقدمًا، لا تكفي سهولة التسجيل سببًا لاستخدامها إذا تعذر التحقق من الجهة الفعلية المصدرة للبطاقة، والطرف المسؤول عن الأموال، وإجراءات استرداد الرصيد.
5. متى يكون استخدام بطاقة دفع مشفرة دون KYC مجديًا؟
إن غياب متطلبات KYC ليس في حد ذاته مؤشرًا على مستوى الأمان.
إذا أفصح المنتج بوضوح عن الجهة المشغلة، وترتيبات الإصدار، وشروط الأهلية الجغرافية، والرسوم، والحدود، وشروط إعادة الرصيد، ووفر إجراءات معقولة للتحقق اللاحق وتقديم الاعتراضات، فقد يكون تبسيط التسجيل خيارًا مشروعًا في تصميم المنتج.
بالنسبة إلى المستخدمين الذين يجرون مشتريات صغيرة عبر الإنترنت من حين لآخر، ولا يحتاجون إلى بطاقة فعلية، ولا ينوون الاحتفاظ برصيد لفترات طويلة، قد توفر هذه البطاقات الافتراضية قدرًا من الراحة. ومع ذلك، يجب التأكد من قبول التجار المستهدفين لنوع البطاقة المعني، وإمكانية إعادة مبالغ الاسترداد من التجار إلى حساب البطاقة الأصلي.
أما الاشتراكات المتكررة، والمدفوعات المرتفعة، والسحب النقدي من أجهزة الصراف الآلي، والسفر الدولي، فتختلف متطلباتها. إذ تعتمد هذه الاستخدامات بدرجة أكبر على استقرار برنامج البطاقات على المدى الطويل، والقدرة على معالجة المبالغ المستردة، وإجراءات تسوية النزاعات المتعلقة بالمعاملات، واستمرار أهلية المستخدم للخدمة. ولا تعوض سرعة إصدار البطاقة أوجه القصور الكبيرة في هذه الجوانب.
قبل إيداع الأموال، ينبغي الحصول على إجابات واضحة عن ثلاثة أسئلة على الأقل.
أولًا: ما الصلاحيات التي يحصل عليها المستخدم فعلًا؟ هل ينطبق الإعفاء من التحقق على فتح الحساب أم شحن الرصيد أم الدفع؟ وهل شروط طلب KYC لاحقًا واضحة؟ وهل تُذكر حدود الشحن والإنفاق والرصيد والسحب كلٌّ على حدة؟
ثانيًا: كيف يمكن استرداد الأموال؟ هل يمكن سحب الرصيد غير المستخدم؟ وما الحد الأدنى للمبلغ القابل للاسترداد؟ وكيف يمكن طلب معالجة الحالة عند تجميد الحساب أو فشل التحقق؟ وهل توجد رسوم خمول أو شروط إضافية لإغلاق الحساب؟
ثالثًا: من يتحمل مسؤولية الأموال وإصدار البطاقة؟ هل يمكن تحديد مشغل المنصة، والجهة الفعلية المصدرة، ومقدمي الخدمات المالية المعنيين؟ وهل تتوفر اتفاقية رسمية لحامل البطاقة، أم لا توجد سوى صفحة تسويقية؟
إذا تعذر التحقق من هذه المعلومات، ولا سيما عندما تتعارض بيانات الرسوم أو الحدود أو شروط الاسترداد، فمن غير الحكمة إيداع مبلغ كبير أولًا ثم الاعتماد على خدمة العملاء لتوضيح القواعد وحل المشكلات بعد ذلك.