
Tu tarjeta de criptomonedas deja de funcionar de repente y la aplicación muestra Card Frozen, Card Suspended o Account Restricted. ¿Qué debes hacer? ¿Todavía puedes retirar los USDT o USDC que tienes en la cuenta?
En una situación así, evita intentar realizar pagos o retiros repetidamente. Tampoco hay motivos para concluir de inmediato que los fondos se han perdido. Las operaciones con tarjeta, los permisos de la cuenta y los retiros de activos digitales pueden depender de sistemas diferentes. Que una función esté restringida no significa necesariamente que las demás también lo estén.
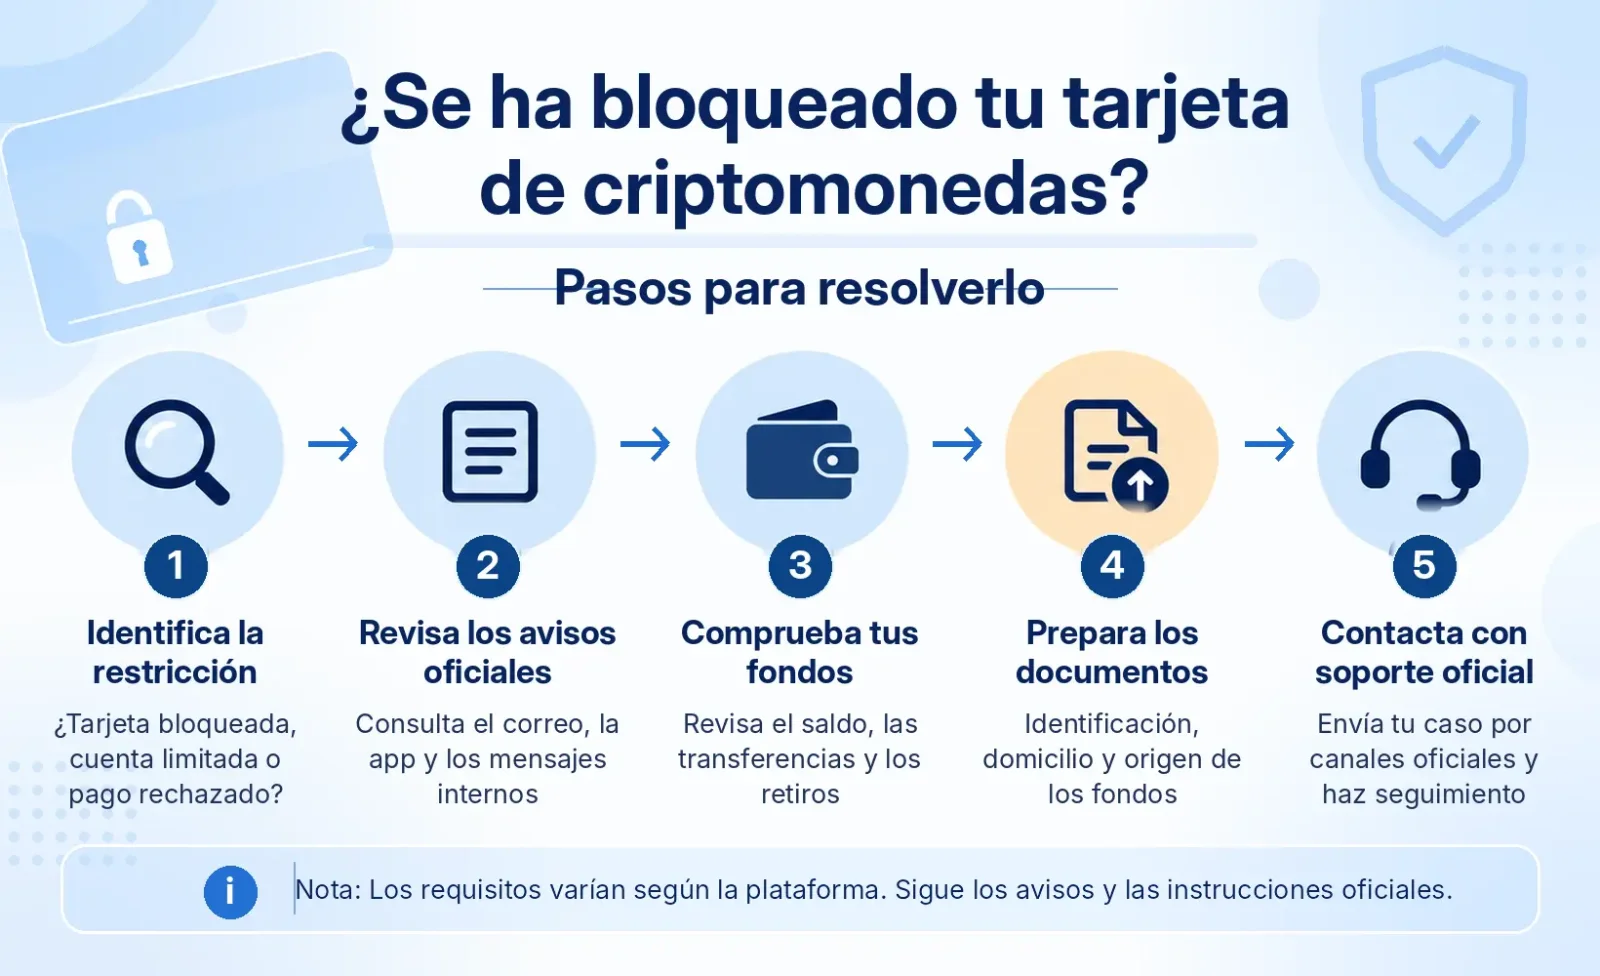
Si tu tarjeta de criptomonedas está congelada, sigue estos pasos en orden:
Identifica el alcance de la restricción. Comprueba si se congeló la tarjeta, si determinadas operaciones están limitadas o si toda la cuenta ha quedado inaccesible.
Verifica el estado de los fondos. Revisa por separado el saldo de la cuenta, el saldo disponible y los permisos para transferir y retirar fondos.
Revisa las alertas de seguridad. Busca consumos inusuales, accesos desde dispositivos desconocidos o notificaciones oficiales sobre verificaciones de identidad.
Conserva los registros de la cuenta. Guarda los saldos de activos, el historial de transacciones, los avisos de bloqueo y los correos electrónicos relacionados.
Contacta al soporte oficial. Según la restricción, presenta documentos de identidad, solicita la restauración de las funciones o pide información sobre los siguientes pasos.
Si también detectas operaciones no autorizadas con la tarjeta, da prioridad a la seguridad de la cuenta. Congela cuanto antes cualquier tarjeta que pueda estar comprometida y notifica las operaciones al emisor o proveedor responsable de la emisión.
¿Está congelada la tarjeta o se restringió toda la cuenta de la plataforma?
Las tarjetas de pago con criptomonedas suelen ofrecerse mediante acuerdos entre un operador de marca, una entidad emisora de tarjetas y un proveedor de servicios de activos digitales. Aunque todas las funciones aparezcan en una misma aplicación, las cuentas y los permisos que las respaldan pueden ser diferentes.
Por eso, los avisos de bloqueo deben interpretarse teniendo en cuenta qué funciones se encuentran realmente restringidas.
Aviso o situación | Manifestaciones habituales | Medidas recomendadas |
|---|---|---|
Card Frozen / Locked | No se puede pagar con la tarjeta ni retirar efectivo en cajeros automáticos | Comprobar si es posible descongelarla desde la sección de administración de tarjetas |
Card Suspended | Se suspendieron las operaciones con la tarjeta y podría requerirse una revisión manual | Revisar las alertas de seguridad y contactar al soporte de tarjetas |
Account Restricted | Algunas funciones, como operar, transferir o retirar criptoactivos, están restringidas | Identificar los servicios afectados y la documentación exigida |
Account Closed | Se cerró la cuenta personal y ya no es posible utilizar normalmente el servicio | Confirmar la causa del cierre y el procedimiento para gestionar los activos restantes |
Payment Declined | Se rechazó un pago específico, aunque la tarjeta no necesariamente está congelada | Consultar los detalles de la operación y el motivo concreto del rechazo |
KYC / EDD Review | No ha concluido la verificación de identidad o la debida diligencia reforzada | Presentar la información solicitada y consultar el estado de la revisión |
Estos términos no pertenecen a una misma categoría de códigos de estado del sector. Card Frozen describe el estado de la tarjeta; Account Restricted se refiere a los permisos de la cuenta; Payment Declined indica el resultado de una transacción; y KYC / EDD Review corresponde a un proceso de revisión. Además, distintas plataformas pueden emplear las mismas expresiones para describir restricciones diferentes.
En particular, no todos los pagos rechazados deben interpretarse como un bloqueo de cuenta.
Por ejemplo, las preguntas frecuentes de Bybit sobre transacciones con tarjeta enumeran diversas causas de rechazo: fondos insuficientes para realizar compras, límites de gasto superados, tarjetas todavía sin activar o errores en el PIN o el CVV. Los usuarios pueden consultar los registros de autorización y los motivos de rechazo en el historial de transacciones de la tarjeta.
Si un pago falla únicamente en un comercio y las demás operaciones funcionan con normalidad, generalmente conviene investigar primero esa transacción concreta en lugar de solicitar directamente el levantamiento de una restricción de cuenta.
También es necesario distinguir tres aspectos:
Capacidad de operar con la tarjeta: Si permite realizar compras, retirar efectivo en cajeros automáticos y efectuar otras operaciones con tarjeta.
Permisos de la cuenta en la plataforma: Si el usuario puede iniciar sesión, operar, convertir activos, transferir fondos o utilizar su cuenta de fondos.
Control sobre los activos digitales: Dónde se mantienen realmente activos como USDT y USDC y si el usuario todavía puede transferirlos por su cuenta.
Por ejemplo, según las preguntas frecuentes oficiales sobre Bybit Card, la tarjeta no dispone de un saldo de billetera independiente. En cambio, los gastos se financian con fondos elegibles de la cuenta. Las fuentes pueden incluir la Funding Account y, cuando las reglas del producto lo permitan, los saldos de Flexible Easy Earn.
Esto no significa que todos los usuarios de Bybit Card deban utilizar ambas fuentes de fondos en todas las regiones. Los activos elegibles, el orden de prioridad del gasto y la forma en que se debitan los importes dependen de la región del usuario, el programa de la tarjeta y las reglas oficiales vigentes.
Bybit también aclara que, aunque la cuenta principal de la plataforma esté restringida, la tarjeta no necesariamente aparecerá suspendida por separado. Sin embargo, las operaciones pueden seguir siendo rechazadas.
Estas reglas muestran la diferencia entre el estado de una tarjeta y los permisos de la cuenta: la suspensión de las operaciones con tarjeta no implica necesariamente que todos los USDT, USDC u otros activos digitales de la cuenta también estén congelados.
¿Por qué pueden congelar una cuenta después de aprobar el KYC?
Completar la verificación inicial de identidad, conocida como Know Your Customer (KYC), es solo uno de los requisitos para abrir una cuenta y utilizar determinados servicios. Las plataformas pueden seguir revisando las cuentas según su actividad, los cambios en los datos del cliente y las obligaciones de cumplimiento aplicables.
En su documentación sobre revisiones de cuentas, Coinbase explica que puede solicitar a los usuarios que actualicen información sobre sus cuentas, transacciones, origen de los fondos o procedencia del patrimonio. Los requisitos específicos dependen de la jurisdicción del usuario, la entidad que presta el servicio, el producto y la actividad de la cuenta.
Entre los motivos habituales de revisión se encuentran los siguientes.
Es necesario actualizar los datos de identidad o residencia
Un documento de identidad vencido, un cambio de domicilio o discrepancias entre los datos actuales y la información proporcionada al abrir la cuenta pueden dar lugar a una nueva verificación.
La guía de resolución de problemas de la tarjeta de débito de Coinbase señala que Coinbase Card puede quedar temporalmente restringida por actividad transaccional inusual o porque sea necesario actualizar la información de identidad.
En estos casos, revisa las notificaciones oficiales, confirma que el nombre, la fecha de nacimiento, la dirección y los documentos de identidad sean correctos y realiza el procedimiento desde la sección de verificación de la propia cuenta.
Es necesario justificar el origen de los fondos o el contexto de las operaciones
Este es un problema relativamente frecuente en las revisiones de cuentas de criptoactivos y no siempre puede resolverse mediante una simple verificación de identidad.
La plataforma puede solicitar información sobre cómo se obtuvieron los fondos, por qué se transfirieron a la cuenta y si las operaciones coinciden con los datos proporcionados por el usuario.
En estas revisiones aparecen con frecuencia dos conceptos:
Source of Funds (SOF, origen de los fondos): Explica de dónde provienen fondos o criptoactivos concretos, por ejemplo, salarios, venta de activos, ganancias por operaciones u otras fuentes legítimas.
Source of Wealth (SOW, origen del patrimonio): Explica cómo se ha acumulado el patrimonio o el conjunto de activos financieros de una persona, por ejemplo, mediante ingresos empresariales a largo plazo, rendimientos de inversiones o herencias.
No son equivalentes. Demostrar que una dirección de billetera transfirió USDT a una plataforma no siempre permite acreditar de dónde procedían originalmente esos USDT.
La plataforma puede solicitar documentación adicional, como estados de cuenta bancarios, extractos de exchanges, registros de transacciones en blockchain, contratos comerciales u otros documentos justificativos.
Se activa una revisión de debida diligencia reforzada (EDD)
La debida diligencia reforzada, o Enhanced Due Diligence (EDD), normalmente implica una investigación más detallada del cliente y del contexto de sus operaciones.
La guía oficial de EDD de Bybit indica que determinados depósitos, retiros, servicios de Bybit Card y servicios con monedas fiduciarias pueden requerir una revisión adicional incluso después de completar la verificación de identidad habitual.
Es posible que se soliciten documentos de identidad, comprobantes de domicilio y documentación sobre el origen de los fondos o del patrimonio. Si no se presenta lo requerido dentro del plazo establecido, algunas funciones transaccionales podrían quedar restringidas.
Los inicios de sesión inusuales, los indicios de acceso no autorizado a la cuenta, las transacciones pendientes de liquidación y las disputas sobre operaciones también pueden activar medidas de seguridad o controles de riesgo.
Estas situaciones indican que la plataforma necesita realizar comprobaciones adicionales. No demuestran, por sí mismas, que el titular de la cuenta haya cometido alguna actividad ilícita.
¿Se pueden retirar USDT o USDC después de que congelen una cuenta?
La posibilidad de retirar fondos depende de las funciones afectadas por la restricción, no únicamente del mensaje de bloqueo.
Solo están restringidas las compras con tarjeta
Si la sección Card muestra Frozen, pero la cuenta de activos sigue funcionando normalmente, es posible que el usuario conserve los permisos para operar o retirar activos digitales.
Conviene revisar el estado de la cuenta donde se mantienen los activos y comprobar si existen otras restricciones aplicables.
No debe asumirse que los USDT o USDC no pueden transferirse simplemente porque la tarjeta haya dejado de aceptar pagos.
Están restringidas determinadas transferencias o retiros
Si el saldo continúa visible, pero el botón de retiro está deshabilitado, o después de solicitar un retiro aparece Account Restricted o Withdrawal Suspended, comprueba si existe alguna de estas situaciones:
Una revisión KYC o EDD pendiente;
Restricciones de seguridad sobre determinados fondos o transacciones pendientes;
Un saldo negativo en la cuenta o problemas transaccionales sin resolver;
Otros requisitos de verificación solicitados oficialmente por la plataforma.
La causa concreta debe determinarse a partir de las notificaciones oficiales y del estado real de la cuenta.
Las preguntas frecuentes sobre transacciones con Bybit Card describen un supuesto específico: cuando la Funding Account presenta un saldo negativo, Bybit Card se suspende y los retiros de la cuenta también quedan restringidos.
Por ejemplo, puede generarse un saldo negativo si el importe de liquidación final supera el monto inicialmente autorizado, o si el tipo de cambio varía antes de la liquidación y la cuenta no dispone de fondos suficientes para cubrir la diferencia.
Conforme al procedimiento publicado por Bybit, el usuario debe cubrir el saldo negativo correspondiente. La plataforma señala que las restricciones relacionadas se levantarán dentro de las 24 horas posteriores al pago. Si el acceso no se restablece, puede realizarse una consulta mediante un ticket oficial de soporte.
Este procedimiento corresponde a la situación descrita por Bybit y no debe considerarse una regla general aplicable a otras tarjetas de criptomonedas.
Toda la cuenta está restringida o no es posible iniciar sesión
Si están restringidos el acceso a la cuenta, las operaciones, las transferencias y los retiros, el problema debe gestionarse mediante los canales oficiales de recuperación de cuentas o soporte.
Una captura de pantalla que muestra un saldo no demuestra que los fondos puedan retirarse de inmediato. Es necesario verificar por separado los activos reflejados en la cuenta y los permisos de retiro efectivamente disponibles.
Si la plataforma ha cerrado la cuenta personal del usuario, también se le debe solicitar una explicación clara sobre el procedimiento para gestionar los saldos restantes, los canales de retiro permitidos y las revisiones que aún puedan estar pendientes.
No intentes eludir las restricciones utilizando la identidad de otra persona, creando una nueva cuenta, recurriendo a una dirección de recepción de terceros o presentando documentos de transacciones falsificados. Estas prácticas pueden incumplir las normas de la plataforma y aumentar los riesgos de disputas sobre fondos y de seguridad de la cuenta.
Si el problema no es el bloqueo de una cuenta individual, sino el cese total de operaciones de la plataforma, la finalización de un programa de tarjetas o la salida de una entidad emisora de una asociación comercial, consulta el artículo complementario «¿Qué pasa con tus fondos si cierra una plataforma de tarjetas de criptomonedas? Guía sobre saldos, reembolsos y recuperación».
¿Cómo solicitar que descongelen una tarjeta de criptomonedas o recuperar el acceso a la cuenta?
Para resolver un bloqueo, es importante elegir el procedimiento adecuado según el tipo de restricción. Una tarjeta bloqueada voluntariamente por su titular, una tarjeta suspendida por controles de riesgo de la plataforma y una cuenta restringida por motivos de cumplimiento no necesariamente siguen el mismo proceso de recuperación.
Comprueba primero si puedes desbloquear la tarjeta
Si el usuario bloqueó voluntariamente su tarjeta, algunas plataformas permiten reactivarla desde la sección de administración de tarjetas después de completar una verificación de seguridad.
Según la guía oficial de administración de Bybit Card, los usuarios pueden acceder a Card Management, seleccionar Unfreeze y completar la verificación de seguridad para volver a activar una tarjeta que habían congelado por iniciativa propia.
Los bloqueos de seguridad iniciados por la plataforma requieren otro tratamiento. Las preguntas frecuentes de Bybit sobre transacciones explican que el sistema puede congelar temporalmente una tarjeta cuando detecta una operación potencialmente sospechosa y pedir al usuario que confirme si la autorizó. Si el usuario confirma que la operación es legítima y que él mismo la inició, puede seguir las instrucciones de la notificación oficial para autorizarla. En el caso específico descrito en esas preguntas frecuentes, el sistema levanta el bloqueo después de la confirmación. Si el usuario no reconoce la operación, debe seguir las indicaciones oficiales de seguridad para gestionar la transacción sospechosa y la tarjeta afectada. No debe aprobar un pago desconocido solo para recuperar el uso de la tarjeta.
Este procedimiento de confirmación se aplica exclusivamente al supuesto de bloqueo de seguridad descrito por Bybit y no a todas las suspensiones de tarjetas. Si no aparece la opción de confirmación o la tarjeta continúa sin funcionar después de verificar la operación, corresponde contactar al soporte oficial. Para los rechazos que muestran «The card is locked», Bybit también ofrece esta opción de ticket: General Usage Inquiry → My Bybit Card is suspended.
Por su parte, la guía de Crypto.com sobre bloqueo de cuentas indica que, si una cuenta se bloquea por motivos de seguridad, el usuario puede tener que completar una verificación de identidad o contactar al soporte para recuperar el acceso. Los titulares elegibles de Crypto.com Visa Card también deben descongelar la tarjeta por separado en la aplicación una vez recuperada la cuenta.
Esto explica por qué algunos usuarios pueden volver a iniciar sesión, pero todavía no pueden pagar con su tarjeta.
Prepara la documentación exigida para la revisión
Después de ingresar a la aplicación o al sitio web oficial, revisa primero las notificaciones internas, las tareas pendientes, las secciones de verificación de identidad y los tickets de soporte.
En el caso de la revisión EDD de Bybit, la guía oficial indica la siguiente ruta dentro de la aplicación:
Profile → Settings → Additional Verification
Desde allí, los usuarios pueden consultar las solicitudes EDD pendientes, enviar cuestionarios y documentos de respaldo, y revisar el estado del procedimiento.
Estos son algunos documentos habituales y sus finalidades:
Documentación | Finalidad principal |
|---|---|
Documentos de identidad vigentes, como documento nacional de identidad o pasaporte | Verificar la identidad y la titularidad de la cuenta |
Estados de cuenta bancarios y comprobantes de domicilio | Verificar la dirección de residencia |
Recibos de sueldo, contratos de trabajo y registros de ingresos empresariales | Justificar los ingresos o el origen de los fondos |
Estados de cuenta de exchanges e historial de transacciones | Explicar cómo se adquirieron y transfirieron los criptoactivos |
Hashes de transacciones en blockchain y registros de billeteras | Facilitar la verificación de los movimientos de fondos en cadena |
Estas son categorías habituales de documentos, no una lista que deba presentarse íntegramente en todas las revisiones. La documentación debe prepararse conforme al alcance, las fechas y los formatos solicitados por la plataforma.
Cuando se trata de justificar el origen de fondos en blockchain, conviene conservar registros completos que permitan relacionar las transacciones pertinentes, en lugar de presentar únicamente una captura de pantalla de un explorador de bloques.
También debe comprobarse que los documentos sean legibles, estén completos y vigentes, y coincidan con los datos registrados en la cuenta.
¿Qué información debe incluir un ticket de soporte?
Si no puedes restaurar las funciones por tu cuenta o la sección de revisión no explica la causa de la restricción, contacta al equipo de atención al cliente desde Help Center, Support, Contact Us o el apartado equivalente del sitio web o la aplicación oficial.
Un ticket bien documentado debe incluir:
El identificador de la cuenta y los últimos cuatro dígitos de la tarjeta, sin proporcionar el número completo ni el código de seguridad;
La fecha en que apareció por primera vez el bloqueo o la restricción;
Las funciones actualmente afectadas y el texto exacto de los mensajes de error;
Los tipos de activos, los importes y los identificadores de las transacciones relacionadas;
Los pasos de verificación de identidad realizados y los documentos ya presentados;
La solución concreta que solicitas a la plataforma.
Por ejemplo, puedes pedir que te confirmen si faltan documentos, si la restricción afecta únicamente a la tarjeta y si los activos de la cuenta no sujetos a restricciones todavía pueden retirarse.
Aunque el soporte no pueda revelar los motivos internos de una decisión de control de riesgos, conviene solicitar confirmación de que se ha abierto un expediente de revisión, verificar si se requiere información adicional y conocer el canal para dar seguimiento.
Después de enviar el ticket, conserva el número de caso, las confirmaciones por correo, las respuestas del soporte y los archivos adjuntos. Generalmente, es más fácil seguir un único expediente bien documentado que abrir repetidamente varios tickets idénticos.
Presentar documentos KYC o EDD no garantiza que la cuenta se restablezca de inmediato. El resultado de la revisión y el tiempo de procesamiento dependen de la plataforma, las circunstancias de la cuenta y los requisitos aplicables.
¿Cómo presentar una reclamación formal si soporte no resuelve el problema?
Si una cuenta permanece restringida durante un período prolongado y el soporte solo pide esperar, sin aclarar qué documentos faltan, puede ser conveniente iniciar una reclamación formal.
Antes de hacerlo, es necesario identificar quién tiene la responsabilidad sobre el asunto.
El operador de la marca de la tarjeta, la entidad emisora y la plataforma que custodia los criptoactivos pueden ser personas jurídicas distintas.
Las controversias relacionadas con transacciones con tarjeta generalmente deben dirigirse al proveedor responsable de su emisión. Los problemas para retirar activos digitales, en cambio, pueden corresponder a la entidad de la plataforma que presta los servicios de criptoactivos. Las responsabilidades concretas deben determinarse a partir del contrato del titular de la tarjeta, las condiciones de la cuenta y la jurisdicción donde se presta el servicio.
Presenta la reclamación mediante el canal formal de la plataforma
Una reclamación formal no es necesariamente equivalente a una consulta ordinaria al servicio de atención al cliente.
Por ejemplo, Coinbase dispone de un procedimiento específico para presentar reclamaciones formales. Sus instrucciones oficiales solicitan el número de caso de Coinbase Support, una descripción de lo sucedido, documentación de respaldo y la solución que espera obtener el usuario.
Si el bloqueo lleva mucho tiempo sin resolverse, la reclamación debe centrarse en hechos verificables:
Cuándo comenzó la restricción de la cuenta;
Qué funciones o fondos resultaron afectados;
Qué medidas has completado siguiendo las instrucciones recibidas;
Qué respuestas concretas proporcionó anteriormente el soporte;
Qué funciones solicitas recuperar o qué procedimientos de gestión de fondos necesitas que se aclaren.
Si la imposibilidad de utilizar los fondos ocasionó pérdidas económicas reales, conserva pruebas que acrediten tanto el importe como la relación causal con la restricción. Una solicitud genérica de indemnización sin respaldo documental resulta menos precisa.
Reino Unido: Financial Ombudsman Service
Cuando una controversia sobre dinero electrónico o servicios de pago cumple los requisitos de admisión del sistema británico de reclamaciones financieras, el usuario puede considerar presentar su caso ante el Financial Ombudsman Service (FOS).
El FOS señala expresamente que puede examinar si un proveedor de dinero electrónico ha restringido de manera injusta la cuenta de un cliente.
Según las directrices de reclamaciones de la Financial Conduct Authority (FCA) del Reino Unido, las entidades generalmente deben emitir una respuesta definitiva dentro de los 15 días hábiles posteriores a la recepción de una reclamación relativa a servicios de pago o dinero electrónico incluidos en esas normas.
Si circunstancias excepcionales ajenas al control de la entidad impiden responder dentro de ese período, debe explicar el motivo del retraso y emitir su respuesta definitiva a más tardar dentro de los 35 días hábiles posteriores a la recepción de la reclamación.
Estos plazos se aplican a determinadas reclamaciones sobre servicios de pago y dinero electrónico bajo la normativa británica. No son plazos universales para todas las reclamaciones financieras y tampoco establecen cuánto tiempo puede tardar en descongelarse una cuenta de tarjeta de criptomonedas.
Si el usuario no está conforme con la respuesta definitiva, o la entidad no contesta dentro del plazo aplicable, puede acudir al FOS cuando su caso reúna los requisitos de admisión.
El ámbito de las reclamaciones del FOS relativas a dinero electrónico no comprende directamente las controversias generales sobre criptomonedas.
Estados Unidos: reclamaciones de consumidores ante el CFPB
La Oficina para la Protección Financiera del Consumidor de Estados Unidos (CFPB) dispone de un portal para presentar reclamaciones sobre productos y servicios financieros. Sus categorías incluyen tarjetas prepagadas, transferencias de dinero, monedas virtuales y otros servicios financieros relacionados.
Si la controversia se encuentra dentro de su ámbito de actuación, los usuarios pueden presentar el nombre de la empresa involucrada, los detalles del problema de la cuenta, los importes de las operaciones, los registros de comunicaciones y los documentos justificativos.
El CFPB tramita o remite las reclamaciones según su ámbito de competencia. Presentar una reclamación no garantiza el desbloqueo de la cuenta y tampoco significa que todas las controversias sobre criptoactivos deban resolverse a través de este organismo.
En otros países y regiones, los usuarios deben identificar la entidad contractual y la jurisdicción correspondientes y consultar los mecanismos locales de reclamación financiera, resolución de conflictos de consumo o recursos legales aplicables.
¿Cómo evitar nuevas pérdidas económicas mientras la cuenta está congelada?
Durante el bloqueo de una cuenta, dos riesgos requieren especial atención: las operaciones no autorizadas y las estafas de personas que se hacen pasar por representantes de soporte.
Si recibes una alerta sobre una operación inusual, revisa el historial oficial para determinar si se realizó realmente un consumo sin tu autorización.
En ocasiones, el nombre de un comercio que aparece en el extracto puede diferir de la marca con la que realizaste la compra. Primero puedes comprobar la fecha, el importe y el pedido correspondiente. Sin embargo, si confirmas que la operación no fue autorizada, debes adoptar medidas de seguridad de inmediato, sin esperar a que termine la revisión de la cuenta.
En sus preguntas frecuentes de seguridad sobre transacciones con tarjeta, Bybit exige que, al detectar operaciones no autorizadas, el usuario informe inmediatamente que la tarjeta se ha perdido o ha sido robada y presente cuanto antes el formulario de disputa correspondiente, como máximo dentro de los 60 días posteriores a la fecha de la transacción.
Este plazo forma parte de las reglas publicadas por Bybit para las tarjetas a las que se aplica. Otros emisores pueden establecer períodos diferentes para notificaciones y disputas. Los usuarios deben consultar sus respectivos contratos de tarjeta y las instrucciones oficiales.
Los pagos no autorizados con tarjeta y las revisiones de cumplimiento de una cuenta son problemas distintos y deben gestionarse por separado. El primero requiere proteger cuanto antes los medios de pago y disputar las operaciones. El segundo suele estar relacionado con datos de la cuenta, el origen de los fondos u otros requisitos de verificación.
Al mismo tiempo, desconfía de los supuestos «servicios de desbloqueo de cuentas mediante pago».
Los estafadores pueden hacerse pasar por empleados de control de riesgos de una plataforma, exigir tarifas de verificación o depósitos para liberar fondos congelados, o inducir a los usuarios a conectar una billetera y firmar transacciones desconocidas.
Las revisiones legítimas de KYC o EDD pueden requerir documentos de identidad, comprobantes de domicilio e información sobre el origen de los fondos, pero esta documentación debe enviarse exclusivamente por canales oficiales verificados.
Si alguien que afirma trabajar en soporte solicita la frase de recuperación de una billetera, una clave privada, la contraseña de la cuenta o un código de verificación de un solo uso, considéralo una señal de peligro grave.
Si ya proporcionaste credenciales de acceso en un sitio sospechoso, cambia cuanto antes la contraseña mediante los canales oficiales, revisa la configuración de seguridad y notifica a la plataforma el posible riesgo de acceso no autorizado a la cuenta.
Preguntas frecuentes
¿Solicitar una tarjeta nueva permite resolver el bloqueo?
No necesariamente.
Si la tarjeta original dejó de funcionar por pérdida, robo o daño físico, el proveedor puede ofrecer un procedimiento para reemplazarla.
Si la restricción procede de una revisión de la cuenta en la plataforma, solicitar otra tarjeta normalmente no resolverá el problema subyacente de permisos. La posibilidad de emitir una tarjeta de reemplazo depende de las reglas específicas del proveedor.
¿Qué hacer si rechazan repetidamente los documentos KYC o EDD?
Primero revisa el motivo del rechazo. Comprueba si los documentos de identidad están vencidos, si los archivos están completos, si el nombre coincide con los datos de la cuenta y si la documentación cubre el período solicitado por la plataforma.
No vuelvas a enviar repetidamente el mismo documento que no cumple los requisitos. Si no puedes proporcionar un documento específico, consulta mediante el canal oficial de revisión si se acepta una prueba alternativa.
¿Pueden acreditarse reembolsos de comercios mientras la tarjeta está congelada?
Es posible, pero depende del estado de la cuenta vinculada a la tarjeta y de las reglas de procesamiento de reembolsos del proveedor emisor.
La suspensión de la capacidad de realizar compras no necesariamente impide recibir un reembolso correspondiente a una operación anterior.
Si el comercio ya inició el reembolso, pero el dinero no llegó, conserva los datos de la operación original, la confirmación del comercio y el número de referencia. Contacta al proveedor responsable de la emisión para hacer el seguimiento.
Si la cuenta ya fue cerrada, ¿puedo solicitar el retiro de los activos restantes?
Puedes solicitar que se establezca un procedimiento para gestionar los activos restantes. Sin embargo, la posibilidad de retirarlos y los pasos exigidos dependen del contrato de la cuenta, la causa de la restricción y la legislación aplicable.
Si la plataforma sigue operando, pero cerró una cuenta individual, solicita información clara sobre los canales disponibles para gestionar los fondos restantes, los documentos necesarios y las restricciones pertinentes. No supongas que el dinero se devolverá automáticamente después del cierre.
Fuentes
Fecha de verificación de las fuentes: 28 de octubre de 2026