
Cuando una plataforma de tarjetas de pago con criptomonedas anuncia el cese de sus servicios, la cuestión más importante no es cuánto tiempo podrá seguir utilizándose la tarjeta, sino qué entidad será responsable de los fondos depositados en la cuenta.
Algunas plataformas simplemente se retiran de determinados países y permiten que sus clientes actuales retiren los fondos dentro de un plazo establecido. En otros casos, las operaciones con tarjeta se suspenden mientras se cambia de entidad emisora, aunque la marca y las cuentas de activos continúen funcionando. La situación es más grave cuando el proveedor deja de operar o la institución encargada de custodiar los fondos de los clientes entra en un procedimiento de insolvencia o liquidación.
Todas estas circunstancias pueden impedir que la tarjeta funcione, pero sus consecuencias para los fondos son diferentes.
Si recibes un aviso de suspensión de un servicio de tarjetas cripto, conviene verificar de inmediato seis aspectos:
Fecha de desactivación: ¿Cuándo dejarán de aceptarse nuevas transacciones? ¿Las tarjetas existentes podrán seguir utilizándose para compras o retiros en cajeros automáticos?
Estado de la cuenta: ¿Seguirán disponibles la billetera de la plataforma, la cuenta de activos y las funciones de retiro?
Plazos para disponer de los fondos: ¿Existe una fecha límite para convertir saldos, retirar fondos o cerrar la cuenta?
Entidad legal responsable: ¿Qué entidades jurídicas responden, respectivamente, por los saldos de las tarjetas y los activos digitales?
Transacciones pendientes: ¿Cómo se gestionarán los reembolsos de comercios, las autorizaciones pendientes de liquidación y las controversias sobre transacciones?
Documentación oficial: Conserva el anuncio del cierre, el contrato del titular de la tarjeta, los registros de activos y las comunicaciones con atención al cliente.
Si el proveedor todavía permite retirar activos con normalidad, es recomendable seguir sus instrucciones oficiales cuanto antes y no esperar hasta el último día hábil. Cuando los fondos ya están sujetos a un procedimiento formal de liquidación o a restricciones legales, deben seguirse los mecanismos establecidos, evitando transferencias por canales no verificados.
¿Qué diferencia hay entre desactivar una tarjeta, terminar un programa y la quiebra de una plataforma?
Las tarjetas de pago con criptomonedas no necesariamente son emitidas por la empresa cuya marca aparece en ellas.
Una plataforma de criptoactivos puede encargarse del registro de usuarios, la conversión de activos y el funcionamiento de la aplicación, mientras que una institución asociada emite las tarjetas. A su vez, los saldos de dinero electrónico pueden estar administrados por otra entidad regulada.
Por tanto, detrás de una misma marca pueden existir varias relaciones contractuales y de prestación de servicios.
Tipo de interrupción | Posibles consecuencias | Medidas que debe tomar el titular |
|---|---|---|
Service Discontinued | Se dejan de ofrecer tarjetas en un país o región | Confirmar los territorios afectados, la fecha de suspensión y el tratamiento de los saldos |
Card Program Terminated | Finaliza la operación de todo el programa de tarjetas | Verificar si los saldos se reembolsarán, transferirán o seguirán siendo administrados por la entidad original |
Fin de la relación con el emisor | Las tarjetas actuales pueden dejar de funcionar, aunque la marca siga operando | Comprobar si habrá un nuevo emisor y cómo se liquidarán los fondos asociados a las tarjetas anteriores |
Cierre completo de la plataforma | Los servicios de tarjetas, cuentas, operaciones y retiros pueden terminar progresivamente | Conservar los registros de activos y verificar el procedimiento formal de cierre |
Provider Insolvency / Administration | La institución que custodia efectivamente los fondos entra en insolvencia o administración legal | Consultar los avisos del regulador, los tribunales o los administradores y confirmar los requisitos para presentar reclamaciones |
Las denominaciones en inglés de la tabla describen situaciones habituales de interrupción del servicio. No son estados del sistema ni títulos de notificaciones oficiales utilizados de manera uniforme por todos los proveedores.
Uno de los errores más frecuentes es interpretar el fin de la relación con un emisor como si significara la quiebra de la plataforma de criptoactivos.
Por ejemplo, una plataforma puede dejar de emitir tarjetas Visa o Mastercard sin que ello afecte sus operaciones de compraventa y custodia de criptoactivos. A la inversa, si su servicio de billetera atraviesa dificultades graves, el hecho de que todavía pueda abrirse la interfaz de administración de tarjetas no demuestra que los activos custodiados puedan retirarse.
Para evaluar el riesgo de los fondos, es necesario identificar la entidad jurídica que realmente los mantiene bajo su custodia, no limitarse a la marca impresa en la tarjeta.
Si solo una cuenta individual está restringida por motivos de KYC, debida diligencia reforzada (EDD) o seguridad, mientras el servicio sigue funcionando para los demás usuarios, corresponde consultar nuestra guía «¿Qué hacer si congelan tu tarjeta de pago con criptomonedas? Desbloqueo de cuentas, retiros y apelaciones». El congelamiento de una cuenta particular y el cierre de un proveedor requieren procedimientos diferentes.
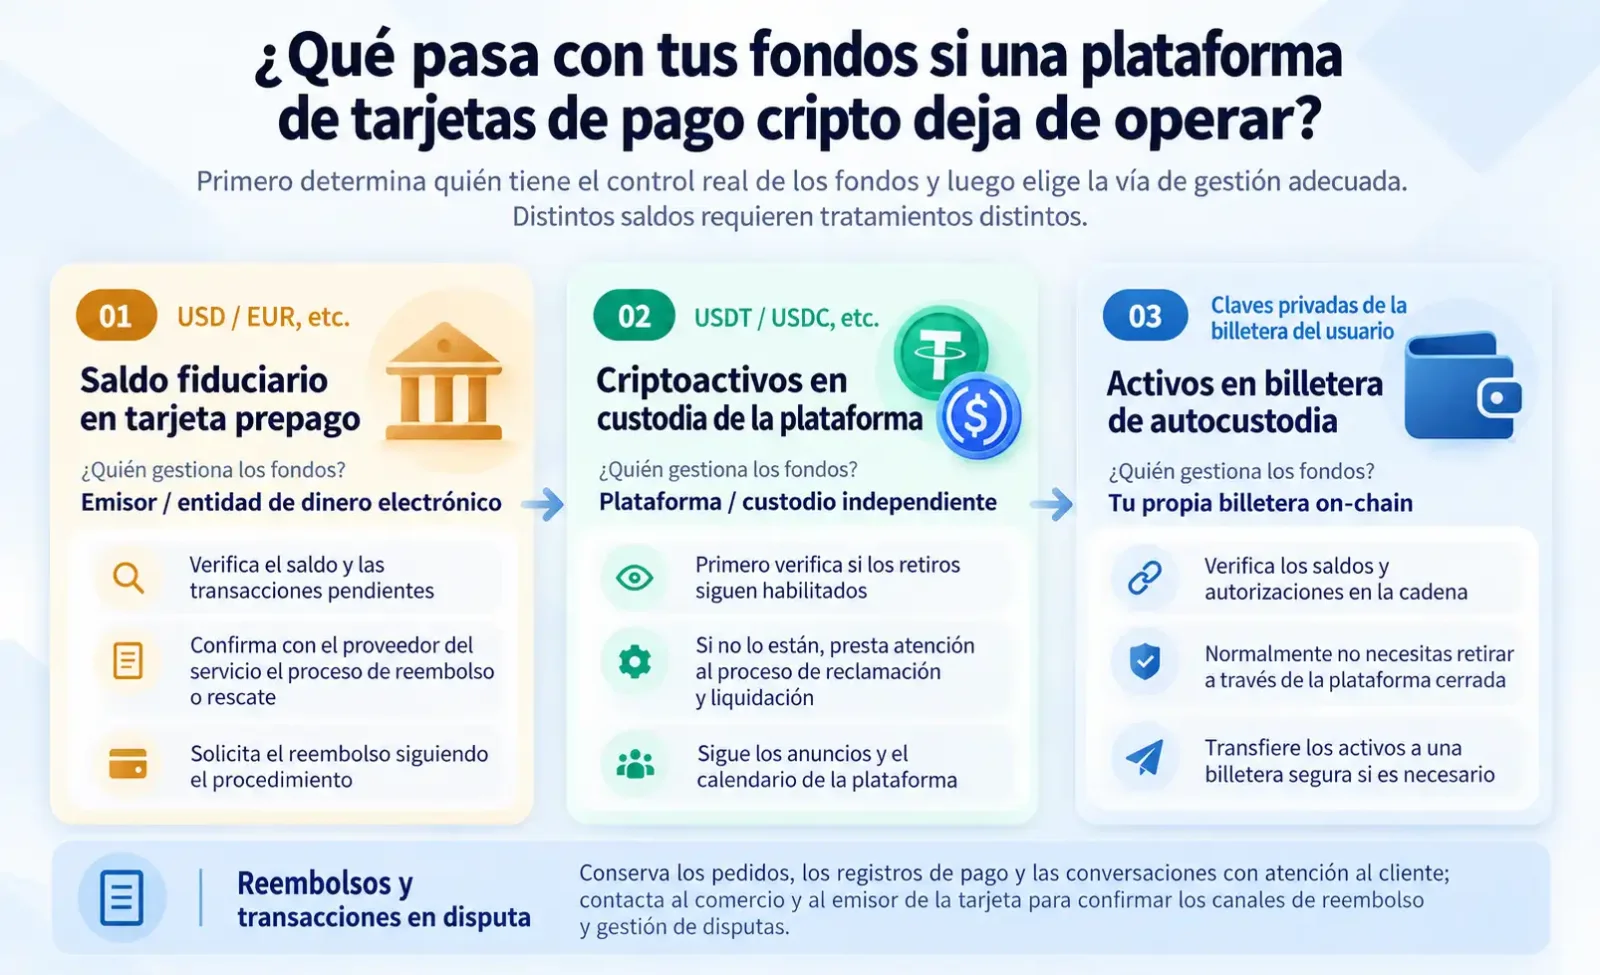
¿Pueden recuperarse los saldos de las tarjetas, USDT y USDC después del cierre?
Esta es la pregunta central cuando una plataforma de tarjetas cripto deja de operar.
Dos cuentas pueden mostrar activos por un valor equivalente a 1.000 dólares, aunque se trate de fondos muy diferentes: un saldo fiduciario de una tarjeta prepaga, stablecoins custodiadas por la plataforma o activos en blockchain controlados directamente por el usuario. Sus mecanismos de custodia y los procedimientos legales aplicables pueden ser completamente distintos.
Saldos en moneda fiduciaria cargados en tarjetas prepagadas
Algunas tarjetas cripto funcionan bajo un modelo de prepago: el usuario convierte primero USDT, USDC u otros activos en un saldo denominado en dólares, euros u otra moneda fiduciaria y después utiliza la tarjeta para pagar.
Una vez realizada la conversión, esos fondos suelen administrarse conforme a las condiciones contractuales del servicio específico de tarjeta prepaga o dinero electrónico. No necesariamente permanecen en su forma original de criptoactivos.
Si el programa de tarjetas termina, es necesario comprobar:
Si el saldo restante puede convertirse o retirarse;
Si el reembolso corresponde al operador de la marca o a la institución que presta efectivamente el servicio de emisión;
Si se permite transferir el saldo a un programa de tarjetas sustituto;
Si existen comisiones por reembolso, importes mínimos de tramitación o fechas límite.
Es especialmente importante revisar las cláusulas aplicables a los cargos por devolución de saldos.
Por ejemplo, en su documentación oficial sobre tarjetas prepagadas, Crypto.com establece, para el producto Crypto.com Prepaid Card allí descrito, un cargo administrativo de 50 dólares cuando el titular solicita voluntariamente el cierre de la cuenta y la devolución del saldo restante.
Sin embargo, esta disposición corresponde al cierre voluntario de un producto específico. No permite concluir que todas las tarjetas de Crypto.com, en todas las regiones, estén sujetas al mismo cargo, ni que ese importe se aplique necesariamente cuando el proveedor termina un programa de manera obligatoria.
El cierre voluntario de una cuenta, la terminación del servicio por parte del emisor y el cierre de todo un programa pueden estar sujetos a condiciones contractuales y procedimientos diferentes.
Además, los importes mínimos y las comisiones de retiro habituales de una plataforma deben distinguirse del derecho legal al reembolso del dinero electrónico previsto en la legislación aplicable. Los titulares de dinero electrónico comprendido en el ámbito de las Electronic Money Regulations 2011 del Reino Unido tienen derechos legales de reembolso. Un importe mínimo impuesto por una interfaz ordinaria de retiro no demuestra por sí solo que el saldo no pueda recuperarse.
Las condiciones legales correspondientes se explican en la sección de preguntas frecuentes.
USDT, USDC y otros criptoactivos que siguen bajo custodia de la plataforma
Algunas tarjetas cripto no utilizan un saldo prepagado independiente. En su lugar, cuando se realiza una compra, la plataforma descuenta o convierte los activos designados en la cuenta del usuario.
Si el proveedor suspende únicamente el servicio de tarjetas, los criptoactivos mantenidos en la cuenta de la plataforma podrían seguir disponibles para operar o retirarse.
Pero si la propia entidad que custodia los criptoactivos deja de operar, el tratamiento de los fondos dependerá del contrato de custodia, los mecanismos de segregación de activos y la legislación aplicable.
Los usuarios deben aclarar tres cuestiones:
¿Quién custodia los activos? ¿El operador de la marca, la plataforma de negociación o una entidad de custodia independiente?
¿Bajo qué condiciones jurídicas se mantienen? ¿El contrato establece que los activos digitales se administran como bienes de los clientes? ¿Existen otras disposiciones sobre su utilización, transferencia o disposición?
¿Qué derechos existen en caso de insolvencia? ¿Puede el usuario reclamar la devolución de activos específicos o debe presentar un crédito dentro del procedimiento concursal correspondiente?
Estas cuestiones no pueden resolverse únicamente observando el saldo mostrado en una aplicación.
En particular, una asociación comercial con una institución de dinero electrónico autorizada no implica que todos los USDT o USDC custodiados por la plataforma estén protegidos por las normas de salvaguarda de fondos aplicables al dinero electrónico.
Los servicios regulados de tarjetas o dinero electrónico y los servicios de custodia de criptoactivos pueden estar sujetos a marcos regulatorios y mecanismos de protección de fondos diferentes.
Activos conservados en billeteras de autocustodia
Otra modalidad de tarjeta cripto permite que los usuarios mantengan el control de sus activos en blockchain hasta el momento del gasto.
MetaMask Card ofrece este tipo de pagos, aunque es necesario diferenciar los mecanismos asociados a sus distintas cuentas de fondos.
Según la documentación oficial de financiación de MetaMask Card, los usuarios pueden realizar compras con tokens de cuentas MetaMask de autocustodia elegibles, mediante la configuración de un Spending Limit (límite de gasto) que autoriza a la tarjeta a utilizar determinados tokens. En estas cuentas, los activos permanecen en la billetera correspondiente hasta que se gastan efectivamente y el usuario puede modificar o revocar la autorización.
MetaMask Card también permite financiar compras mediante una Money Account vinculada.
De acuerdo con la documentación vigente para su producto en Estados Unidos, los usuarios pueden vincular una Money Account a MetaMask Card. Al hacerlo, esta se convierte en la fuente principal de fondos de la tarjeta, y el límite de gasto se establece de forma predeterminada en la totalidad de los fondos disponibles en la cuenta. El usuario también puede definir un límite propio. La autorización predeterminada no requiere pagar comisiones de red en blockchain, mientras que la configuración manual de un importe puede generar esos costos.
Para utilizar activos de otra cuenta MetaMask, primero es necesario desvincular la Money Account de la tarjeta. Los procedimientos y controles de límites pueden consultarse en la guía oficial de administración de la tarjeta.
Por tanto, no sería correcto describir a todos los usuarios de MetaMask Card como si pagaran mediante un único mecanismo de autorización de tokens en autocustodia. Tampoco puede deducirse, únicamente por su nombre, que Money Account constituye un saldo convencional custodiado por una plataforma. El control sobre los activos y su situación jurídica deben evaluarse según la documentación del producto y las condiciones de la cuenta.
Si se interrumpe el servicio de tarjetas, el control del usuario sobre los activos de su billetera de autocustodia no necesariamente se verá afectado directamente.
Los permisos de tokens otorgados previamente a la tarjeta pueden comprobarse y revocarse mediante las funciones oficiales de administración. MetaMask explica que es posible establecer en cero el Spending Limit de un token específico o revocar las autorizaciones con las herramientas correspondientes. Estas operaciones en blockchain pueden generar comisiones de red.
El control real sobre los activos digitales depende de dónde se encuentran los fondos, quién controla la billetera y cómo están estructuradas las autorizaciones, no del nombre comercial de la tarjeta.
¿Qué fechas son más importantes en un aviso de cierre de tarjetas cripto?
Un Crypto Card Shutdown no significa necesariamente que todos los servicios terminen el mismo día.
La plataforma puede dejar de aceptar nuevos usuarios varias semanas antes de suspender las recargas y los pagos, y mantener abierto el retiro de saldos hasta una fecha posterior.
Los titulares deben revisar cada cambio operativo anunciado y no limitarse a registrar la fecha definitiva de cierre.
Concepto del anuncio | Consecuencia práctica para el usuario |
|---|---|
New Applications End | Terminan las nuevas solicitudes; las tarjetas existentes pueden seguir funcionando |
Card Issuance End | Dejan de emitirse tarjetas nuevas o de reemplazo; las existentes no necesariamente se ven afectadas |
Top-Ups Disabled | Ya no pueden añadirse fondos a las tarjetas o cuentas indicadas |
Card Transactions End | Se suspenden nuevas compras y retiros de efectivo con tarjeta |
Withdrawal Deadline | Fecha y hora límite para retirar determinados activos o saldos por el canal especificado |
Refund / Dispute Period | Condiciones para gestionar reembolsos y disputas por transacciones anteriores |
Account Closure Date | Cierre definitivo del servicio de cuenta o inicio de procedimientos posteriores |
No todos los proveedores publican un calendario completo con los siete puntos. Ante cualquier aspecto no aclarado en el anuncio, conviene solicitar confirmación por los canales oficiales.
Los distintos tipos de fondos pueden tener plazos diferentes. Los saldos fiduciarios de las tarjetas, los retiros de criptoactivos y los reembolsos de comercios pueden depender de instituciones y sistemas operativos distintos.
Para el dinero electrónico cubierto por la legislación aplicable, también debe distinguirse el cierre del canal ordinario de retiro del derecho legal al reembolso. Que la plataforma deje de ofrecer un método de retiro no significa necesariamente que desaparezca el derecho del titular a solicitar el reembolso del saldo.
Por ejemplo, los artículos 39 a 43 de las Electronic Money Regulations 2011 del Reino Unido regulan el reembolso de dinero electrónico, sus comisiones y las solicitudes posteriores a la terminación del contrato. No obstante, estas disposiciones no significan que todos los saldos puedan reclamarse indefinidamente, ni garantizan un pago inmediato por los procedimientos habituales cuando una institución entra en insolvencia.
También debe prestarse atención a la zona horaria del anuncio. Un proveedor internacional puede utilizar UTC, la hora local del emisor o la del usuario. Un error al convertir la hora cerca del cierre del período de retiros podría hacer que se pierda el plazo.
Si el proveedor prevé cerrar el acceso a las cuentas, conviene exportar el historial completo de transacciones antes de la fecha límite, en lugar de conservar únicamente una captura del saldo actual.
¿Todavía pueden recibirse reembolsos después de que la tarjeta deje de funcionar?
Aunque la tarjeta ya no permita realizar nuevas compras, los reembolsos de operaciones anteriores pueden seguir procesándose a través de la red de pagos original.
Que los fondos finalmente se acrediten dependerá de si la cuenta original sigue existiendo, si el emisor continúa procesando reembolsos y de los acuerdos de liquidación establecidos tras finalizar el programa.
Es importante distinguir cuatro tipos de movimientos de fondos.
Reembolsos de comercios: primero hay que comprobar que el comercio los haya iniciado
Si el usuario canceló una reserva de hotel, un pedido en línea o una suscripción antes de la desactivación de la tarjeta, debe conservar la confirmación del reembolso emitida por el comercio y los datos de la operación original.
Por ejemplo, la sección de preguntas frecuentes sobre transacciones de Bybit Card indica que, en condiciones operativas normales, los reembolsos de tarjetas elegibles generalmente regresan a la Funding Account correspondiente. Algunos pueden requerir documentación adicional y revisión.
Esta disposición no garantiza que un programa Bybit Card ya terminado siga procesando reembolsos de la misma manera, ni puede aplicarse automáticamente a otras tarjetas.
Si el comercio confirma el reembolso pero el dinero no aparece, debe proporcionarse al proveedor de la tarjeta la fecha, el importe y cualquier número de referencia disponible, y solicitar información sobre el estado del trámite.
Cierre de la cuenta de tarjeta: identificar cómo se procesarán las operaciones anteriores
Cuando el programa ha terminado, la cuenta original de la tarjeta puede dejar de recibir reembolsos mediante el procedimiento habitual.
En ese caso, es necesario consultar al proveedor emisor original si el dinero puede volver a la cuenta anterior, transferirse a una cuenta sustituta o gestionarse mediante otro procedimiento.
Si la marca ha cambiado de emisor, no debe suponerse que la nueva entidad asume automáticamente la responsabilidad por todos los reembolsos correspondientes a la tarjeta antigua.
Chargeback: mecanismo para disputas elegibles de transacciones con tarjeta
El chargeback o contracargo es un mecanismo de resolución de disputas del sistema de pagos con tarjetas, no una herramienta general para recuperar fondos cuando una plataforma quiebra.
Tanto la información de asistencia a titulares de Visa como las preguntas frecuentes oficiales de Mastercard indican que las controversias deben plantearse ante la entidad que efectivamente emitió la tarjeta.
Solo tiene sentido evaluar un contracargo cuando existe una transacción original con tarjeta que puede impugnarse conforme a las reglas aplicables. La posibilidad de presentar la disputa depende de la naturaleza de la operación, su motivo, las pruebas, las reglas de la red de tarjetas y los plazos correspondientes. Presentarla tampoco garantiza que se obtenga el reembolso.
Por ejemplo, si un titular utilizó una tarjeta bancaria para depositar dinero en una plataforma o comprar un servicio que posteriormente no se prestó, puede consultar al emisor de la tarjeta utilizada si esa operación cumple los requisitos para iniciar una disputa.
En cambio, el saldo interno de USDT, USDC u otros activos mostrado por una plataforma de criptoactivos no constituye, por sí solo, una operación que pueda someterse directamente a contracargo ante una red de tarjetas. Tener una tarjeta cripto no significa que todos los activos mantenidos en la plataforma puedan recuperarse mediante su mecanismo de chargeback.
Transferencias en blockchain: no pueden convertirse directamente en contracargos
Si el usuario envía USDT o USDC a una plataforma mediante una red blockchain y la transacción queda confirmada, normalmente no puede presentar un contracargo directamente ante Visa o Mastercard por esa transferencia.
Para estos fondos, las posibles vías de recuperación deben examinarse según la relación de custodia con la plataforma, la dirección receptora, los registros de la operación y la legislación aplicable.
Los reembolsos de comercios, los contracargos de tarjetas, la devolución de saldos de tarjetas y la recuperación de activos custodiados son cuatro mecanismos diferentes. Antes de actuar, es esencial identificar cómo se realizó el pago original.
El caso Wirecard: ¿por qué los problemas de un emisor afectaron a varias marcas?
El caso Wirecard de 2020 demuestra cómo los riesgos de una institución que presta servicios de pago subyacentes pueden propagarse a otras empresas.
El 26 de junio de 2020, la Autoridad de Conducta Financiera del Reino Unido (FCA) impuso restricciones operativas a Wirecard Card Solutions Limited y suspendió determinadas actividades reguladas. Como consecuencia, algunos clientes no pudieron realizar pagos ni retiros. El 29 de junio, la FCA autorizó la reanudación de los servicios afectados y las restricciones se levantaron el 30 de junio. El 28 de agosto, Wirecard Card Solutions anunció sus planes para cerrar progresivamente sus actividades reguladas en el Reino Unido y trasladar clientes y productos a otros proveedores durante el proceso.
Esta empresa prestaba efectivamente servicios de dinero electrónico y pagos, pero no operaba todas las marcas de tarjetas que utilizaban su infraestructura. El caso demuestra que distintas marcas pueden depender del mismo proveedor subyacente y que una interrupción en una sola institución puede afectar a varios programas de tarjetas.
La cronología puede consultarse en el anuncio de la FCA sobre la reanudación de actividades y en su comunicado sobre el cierre progresivo del negocio.
¿Es posible recuperar los fondos si la plataforma entra en insolvencia o liquidación?
Cuando la institución que mantiene los fondos de los clientes entra en un procedimiento formal de insolvencia, liquidación o administración especial, el tratamiento del dinero puede dejar de depender directamente del servicio ordinario de atención al cliente.
Los usuarios deben verificar si existe un administrador o liquidador designado legalmente y cómo se gestionarán los derechos sobre los fondos previstos en los contratos originales.
En el sector británico de dinero electrónico existe un caso que permite examinar esta situación.
ePayments Systems Limited: ¿quién debe gestionar los fondos de los clientes?
El 15 de octubre de 2026, la FCA británica anunció que la institución de dinero electrónico ePayments Systems Limited (EPS) había entrado en un procedimiento de administración especial (Special Administration).
El anuncio confirmó el nombramiento de Mark Boast y Allister Manson, ambos de Opus Restructuring LLP, como administradores especiales conjuntos.
Según la FCA, los administradores se encargan de tramitar las reclamaciones de los clientes frente a EPS y de devolver los fondos cuando sea posible. Los resultados concretos deberán determinarse mediante el procedimiento formal de administración.
Fuente: FCA — ePayments Systems Limited Enters Special Administration.
Este caso no corresponde al cierre de una plataforma de tarjetas cripto. Sirve para explicar cómo se transfiere la responsabilidad de gestionar los fondos de los clientes cuando una institución regulada de dinero electrónico enfrenta problemas operativos o financieros graves.
Una vez iniciado el procedimiento formal, los clientes generalmente no pueden asumir que podrán retirar inmediatamente todo su saldo por los canales habituales.
La salvaguarda del dinero electrónico no equivale a un seguro de depósitos bancarios
En el Reino Unido, las instituciones de dinero electrónico y de pago sujetas a las normas correspondientes deben aplicar mecanismos de protección de fondos de clientes, conocidos como safeguarding.
Estos mecanismos buscan mantener determinados fondos de clientes separados de los recursos propios de la institución, o emplear otros métodos de protección permitidos por la normativa, con el objetivo de reducir las posibles pérdidas si la institución deja de operar.
La FCA explica estas obligaciones en su documentación sobre requisitos de salvaguarda. Las reglas actualizadas que entraron en vigor el 7 de mayo de 2026 reforzaron los requisitos de registro, conciliación y administración de fondos de clientes. Las disposiciones correspondientes pueden consultarse en FCA Handbook CASS 15.
Sin embargo, el safeguarding no equivale a la protección de depósitos bancarios ofrecida por el Financial Services Compensation Scheme (FSCS) del Reino Unido.
En su información para consumidores, la FCA señala que los fondos de clientes de proveedores de pagos no bancarios e instituciones de dinero electrónico generalmente no están cubiertos por la protección de depósitos del FSCS. En su lugar, se aplican los mecanismos correspondientes de salvaguarda de fondos.
Después de la quiebra de una institución, incluso los fondos sujetos a safeguarding pueden requerir verificación de activos, conciliación y procedimientos legales de distribución antes de su devolución. Los costos de administración y una posible insuficiencia de activos también pueden reducir el importe finalmente recuperable.
La obligación legal de reembolsar dinero electrónico durante el funcionamiento normal de una institución y su capacidad real de pagar cuando entra en insolvencia son cuestiones diferentes.
Por ejemplo, el artículo 39 de las Electronic Money Regulations 2011 del Reino Unido establece la obligación de reembolsar a valor nominal el dinero electrónico comprendido en su ámbito de aplicación. Esto no garantiza que, después de una insolvencia o administración especial, todos los titulares reciban de inmediato la totalidad de sus fondos.
Estas reglas se refieren a servicios de pago y dinero electrónico sujetos a la normativa británica. Las tarjetas cripto emitidas en otros países pueden estar sometidas a regímenes distintos. Los criptoactivos custodiados por una plataforma tampoco quedan automáticamente comprendidos en las mismas protecciones porque su entidad emisora asociada esté regulada.
¿Qué documentos se necesitan para presentar una reclamación formal de fondos?
Si el regulador o un tribunal confirma el inicio de un procedimiento de administración o liquidación, deben seguirse las instrucciones publicadas por el administrador designado.
Generalmente es necesario preparar:
Contratos de titulares de tarjetas, acuerdos de cuenta y nombres de las entidades que prestan efectivamente los servicios;
Identificadores de cuenta, últimos cuatro dígitos de la tarjeta y datos de identificación del cliente;
Registros de saldos al momento del cierre de la cuenta o la interrupción del servicio;
Historial de recargas, conversiones, retiros y transacciones;
Registros de reembolsos pendientes, operaciones sin liquidar y transferencias de fondos;
Hashes de transacciones, redes blockchain y datos de tokens correspondientes a criptoactivos;
Comprobantes de reclamaciones presentadas, números de expediente y comunicaciones relacionadas.
También deben verificarse el tipo de fondos, la moneda de denominación, el fundamento jurídico de los derechos reclamados y los plazos aplicables.
Si una persona tiene tanto saldo de tarjeta prepaga como criptoactivos custodiados por la plataforma, no debe suponer que ambos serán gestionados por el mismo administrador y conforme a idénticas reglas.
Tras el inicio de la administración formal, deben tomarse como referencia los anuncios regulatorios verificados, los documentos judiciales y las comunicaciones de los administradores, en lugar de seguir confiando en plazos de retiro ordinarios prometidos anteriormente por atención al cliente.
¿Ante quién reclamar o solicitar la recuperación de fondos después de un cierre?
La entidad responsable puede variar según el tipo de controversia y de fondos.
Problema | Entidad que conviene contactar primero |
|---|---|
El programa sigue activo, pero no está claro cómo retirar el saldo | Operador de la marca y proveedor que efectivamente emite la tarjeta |
Reembolso de operaciones anteriores con una tarjeta desactivada | Proveedor original, entidad emisora y comercio correspondiente |
Imposibilidad de retirar criptoactivos custodiados por la plataforma | Custodio de activos digitales o entidad responsable de la cuenta |
Saldos de dinero electrónico sujetos a administración formal | Administrador o liquidador designado legalmente |
Reclamación no resuelta sobre un servicio de pagos comprendido en las normas aplicables | Organismo competente de reclamaciones financieras o resolución de disputas |
El nombre de la entidad emisora real normalmente puede identificarse en el contrato de la tarjeta, las condiciones del servicio de dinero electrónico, la documentación formal de la cuenta o los registros regulatorios.
Si el proveedor continúa operando y el problema consiste únicamente en la falta de claridad sobre la devolución del saldo, conviene presentar primero una reclamación formal ante la empresa.
Si la institución ya está en liquidación o administración legal, los clientes generalmente deben seguir el procedimiento de presentación de créditos o reclamaciones publicado por el administrador. Una queja y una reclamación formal sobre activos no son lo mismo. Presentar un ticket ordinario de soporte no implica necesariamente haber registrado un crédito o una reclamación válida sobre fondos de clientes.
¿Qué canales formales existen en el Reino Unido y Estados Unidos?
En el Reino Unido, quienes tengan controversias sobre servicios de dinero electrónico o pagos que cumplan los requisitos de admisibilidad pueden reclamar primero ante la institución correspondiente y, según las normas aplicables, acudir al Financial Ombudsman Service.
Este organismo puede examinar determinadas controversias sobre dinero electrónico, pero el canal correspondiente no abarca las disputas generales sobre criptomonedas.
Si la empresa está en insolvencia o administración especial, la devolución de los fondos normalmente debe tramitarse legalmente a través del administrador designado. Una queja ordinaria no sustituye la presentación formal de una reclamación.
En Estados Unidos, la Oficina para la Protección Financiera del Consumidor (CFPB) dispone de un portal de reclamaciones sobre productos y servicios financieros, que incluye categorías relacionadas con tarjetas prepagadas, transferencias de dinero, monedas virtuales y otros servicios financieros.
La admisibilidad de cada caso depende del tipo de servicio, la entidad jurídica involucrada y la jurisdicción correspondiente.
Independientemente del canal elegido, es importante contar con registros claros de los fondos y documentación contractual, no basar la solicitud de devolución únicamente en los materiales promocionales de la plataforma.
¿Cómo reducir las pérdidas adicionales provocadas por el cierre de una plataforma?
Además de resolver los saldos existentes, conviene evitar que la interrupción del servicio afecte otros pagos y actividades que siguen en curso.
Conserva estados de cuenta completos. Mientras todavía sea posible acceder a la cuenta, exporta los registros de saldos, operaciones con tarjeta, conversiones de activos y transferencias en blockchain. Las capturas de pantalla pueden servir como respaldo adicional, pero no deben sustituir por completo los registros oficiales.
Da seguimiento a las operaciones pendientes. Prepara una lista de depósitos de hoteles, preautorizaciones, reembolsos de comercios y operaciones sin liquidar. Registra el importe original, el comercio y los números de referencia.
Actualiza las suscripciones importantes. Quienes utilicen la tarjeta para pagar servidores en la nube, dominios, software empresarial u otros servicios recurrentes deben cambiar oportunamente el método de pago. Que falle un cobro por la desactivación de la tarjeta no significa que el contrato de suscripción se cancele automáticamente.
Evita las estafas de recuperación de activos. Los estafadores pueden hacerse pasar por personal de atención al cliente, reguladores o liquidadores y exigir supuestas comisiones de desbloqueo, impuestos o depósitos de verificación. No conectes tu billetera mediante enlaces no verificados ni entregues frases de recuperación, claves privadas o códigos de verificación de un solo uso.
En su anuncio sobre la administración especial de ePayments Systems Limited, la FCA también advirtió expresamente sobre estafas en las que se suplanta a la institución o a sus administradores.
Quienes tengan varias tarjetas cripto deberían identificar, además, los emisores y proveedores de pagos que utilizan realmente esas tarjetas.
Distintas marcas pueden depender de una misma institución subyacente. Repartir los pagos entre varias marcas no necesariamente significa que el riesgo de infraestructura esté verdaderamente diversificado.
Preguntas frecuentes
Si una plataforma deja de emitir tarjetas nuevas, ¿las existentes se desactivan inmediatamente?
No necesariamente.
El fin de la emisión de nuevas tarjetas, la suspensión de compras con tarjetas existentes y el cierre definitivo de las cuentas pueden ocurrir en fechas distintas. La referencia debe ser el anuncio oficial dirigido a los titulares actuales.
Si la plataforma cambia de emisor, también es necesario confirmar las condiciones de uso de las tarjetas anteriores durante la migración.
Si mi saldo es inferior al mínimo de retiro, ¿puedo solicitar su devolución?
Puedes solicitar al proveedor que explique cómo se gestionará el saldo. Sin embargo, debe distinguirse entre el importe mínimo de retiro habitual de la plataforma y el derecho legal al reembolso del dinero electrónico.
Para el dinero electrónico comprendido en el ámbito del artículo 38 de las Electronic Money Regulations 2011 del Reino Unido, el artículo 39 establece, como regla general, que el emisor debe reembolsar a valor nominal el dinero electrónico cuando el titular lo solicite, en cualquier momento. Por ello, el mínimo establecido por un canal ordinario de retiros no se convierte automáticamente en un importe mínimo legal de reembolso.
Las condiciones y comisiones de reembolso también están sujetas a restricciones legales:
Antes de que termine el contrato: El artículo 42 permite al titular solicitar un reembolso total o parcial. Cuando se cumplan las condiciones del artículo 41, el emisor puede cobrar una comisión claramente indicada en el contrato y proporcional a sus costos reales.
Al terminar el contrato y durante el año siguiente: Para los titulares comprendidos en el artículo 42, el emisor debe, como regla general, reembolsar todo el saldo de dinero electrónico sin cobrar comisión de reembolso.
Más de un año después de la terminación: El emisor puede cobrar una comisión cuando lo permita el artículo 41, siempre que respete los requisitos de información contractual y proporcionalidad respecto de los costos.
Esto no significa que el derecho al reembolso sea ilimitado en el tiempo. El artículo 43 permite al emisor rechazar solicitudes presentadas más de seis años después de la terminación del contrato.
Si la institución ya ha entrado en insolvencia o administración especial, aunque el titular conserve el derecho legal a solicitar el reembolso, la devolución efectiva puede depender de procedimientos formales de reclamación, verificación de activos y distribución. No se garantiza el pago inmediato ni íntegro.
Estas disposiciones no pueden extenderse automáticamente a las tarjetas prepagadas de todos los países, ni se aplican por sí solas a USDT, USDC u otros criptoactivos custodiados por una plataforma.
Referencia normativa: The Electronic Money Regulations 2011 — Part 5, Regulations 38–43.
¿Visa o Mastercard compensarán directamente los saldos de una plataforma que haya quebrado?
Por lo general, no puede exigirse directamente a las redes de tarjetas el reembolso de saldos de una plataforma.
Visa y Mastercard establecen las reglas y la infraestructura de procesamiento de las transacciones con tarjeta, pero normalmente no son las entidades que custodian directamente los fondos de las cuentas de los titulares.
La devolución de saldos depende del emisor real, de los acuerdos de dinero electrónico y del contrato aplicable. Las disputas elegibles sobre transacciones con tarjeta deben presentarse ante el emisor según las reglas correspondientes.
Si un nuevo emisor sustituye al anterior, ¿los saldos se transferirán automáticamente?
No debe suponerse que la transferencia será automática.
La migración de un programa puede incluir nuevas tarjetas, firma de contratos, transferencia de saldos o devolución de fondos por separado a cargo de la institución anterior.
El usuario debe verificar si se transfirió la responsabilidad sobre los fondos de las tarjetas anteriores y quién continuará gestionando los reembolsos históricos, las disputas y los registros de las cuentas.
Aunque la nueva tarjeta ya funcione, conviene conservar los registros de la anterior hasta que todos los saldos y las operaciones pendientes se hayan resuelto adecuadamente.
Fuentes
UK FCA — Wirecard Has Announced That It Is Winding Down Its Business
UK FCA — ePayments Systems Limited Enters Special Administration
UK FCA — Payment Services and Electronic Money: Our Approach
UK FCA — Safeguarding Requirements for Payment and E-Money Institutions
UK FCA Handbook — CASS 15: Payment Services and Electronic Money
Crypto.com — What Additional Details Should I Know About My Crypto.com Prepaid Card?
Fecha de verificación de las fuentes: 29 de octubre de 2026