
一张加密支付卡明明有 80 美元可用余额,实际只想加 30 美元的汽油,却在自助加油机上被拒绝。类似情况也会出现在公共充电站:充电费只有十几美元,卡片却暂时占用了数十美元。
加密支付卡可以用于加油和电动车充电,但交易能否成功,取决于商户受理方式、发卡方限制及授权时的可用资金。 即使卡片支持 Visa 或 Mastercard 网络,也无法保证每次交易成功。
问题往往出在实际消费金额与支付授权金额之间的差距。加油和充电都可能在服务开始前要求预授权,而余额有限的加密预付卡尤其容易受到影响。
一、加密支付卡能用于加油和充电吗?
加油站和公共充电网络通常通过银行卡支付体系收款。只要商户接受该卡,发卡方也未限制相关交易,加密支付卡就可以像普通借记卡或预付卡一样完成付款。
不过,能否付款还要看支付渠道。
加油站的自助油泵与柜台收银机可能采用不同的授权流程。电动车充电站的付款方式更加复杂,运营商 App、充电桩读卡器、手机钱包和访客结账,可能对应不同的支付服务商与验证要求。
例如,EVgo 在官方操作说明中指出,部分站点对 Apple Pay、Google Pay 等手机钱包支付的支持有限。即使卡片已经成功绑定手机钱包,也未必能够在现场终端使用。
一些充电设备的感应区域专门用于运营商 RFID 会员卡,并不是银行卡读卡器。EVgo 的现场刷卡指南对此作了明确区分。
判断一张卡能否用于加油或充电,不能只看卡组织标识。商户如何发起付款、发卡方是否允许该笔授权,以及卡片当时有多少可用资金,才是决定交易能否成功的关键。
二、为什么加油站会要求高于油费的预授权?
自助加油与超市购物有一个重要区别:刷卡时,商户通常还不知道最终需要收取多少费用。
超市收银台可以直接为一笔 30 美元的购物申请授权,自助加油机却需要先确认卡片具备支付能力,才能允许驾驶者开始加油。
部分油泵会预先申请一笔预计足以覆盖加油费用的授权。
假设一张预付卡有 80 美元可用余额,驾驶者准备加 30 美元汽油,但油泵首先要求授权 100 美元。如果发卡方要求足额可用资金,这笔交易就无法通过。
被拒绝的是 100 美元的初始授权,而不是 30 美元的实际油费。
Visa 在其 2018 年发布的美国燃油零售商支付受理指引中,介绍了自助加油设备的授权、交易完成及清算流程。该文件也说明,自助油泵存在不同的授权处理方式,不能将某一种预授权金额视为所有加油站的统一要求。
Crypto.com 的预付卡费用与限制说明提供了更直接的例子:部分加油站会预先授权约 50 至 150 美元,并建议用户尝试在加油站柜台付款,以避免油泵的较高授权占用。
这一建议对余额有限的加密预付卡用户很实用。
如果商户支持指定金额的柜台预付,驾驶者可以直接支付 30 美元油费,而不必先满足油泵要求的高额授权。柜台交易仍需获得发卡方批准,但通常更有利于控制资金占用。
授权金额不是最终扣款
假设某张预付卡原有 160 美元可用余额,加油机预授权 100 美元,账户暂时只剩 60 美元可用。
加油结束后,实际油费为 45 美元。商户提交最终交易金额,发卡方完成相应处理并释放多余的授权占用,卡片最终应剩余 115 美元。
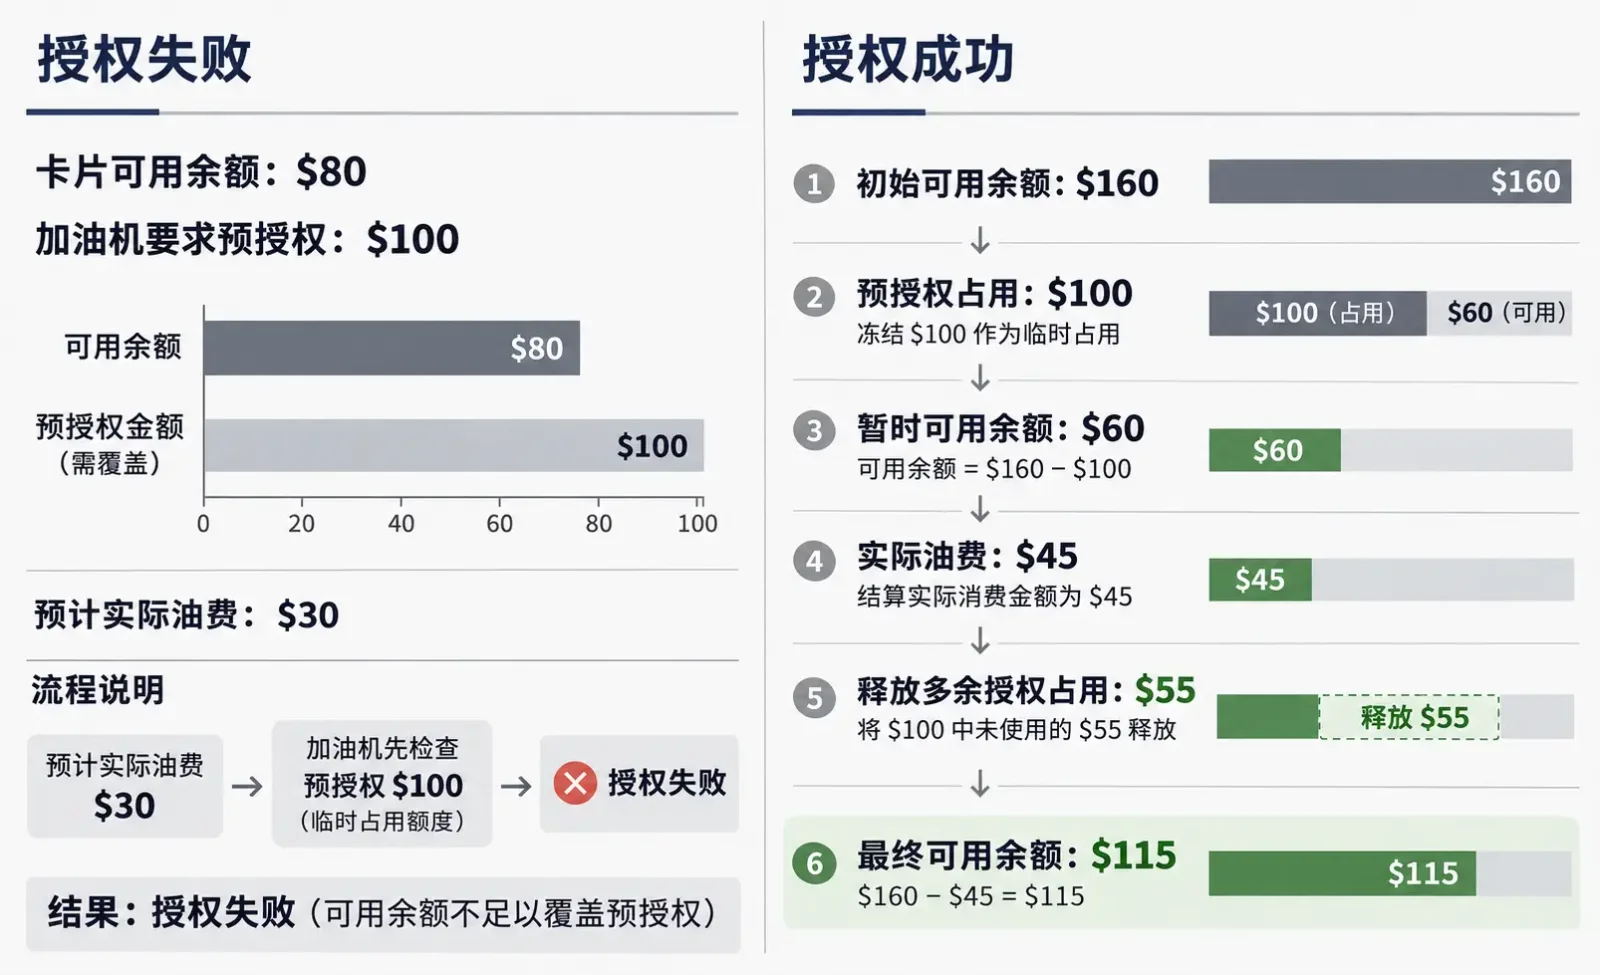
这里涉及三个不同的环节:
预授权(Pre-authorization): 商户申请支付批准,发卡方可能暂时占用资金或信用额度。
最终入账(Posting): 商户提交实际交易金额,发卡方将消费正式记入账户。
授权释放或撤销(Release / Reversal): 原授权不再需要占用的金额被解除限制。
授权释放与退款不是一回事。退款针对已经入账的交易;正常解除预授权占用,并不需要先将全部预授权金额实际扣除,再退还差额。
银行卡 App 有时会暂时同时显示原授权和最终消费记录。只要原授权仍标记为 Pending(待处理),就不能直接将两条记录认定为重复扣款。
三、电动车充电的预授权有何不同?
公共电动车充电同样需要在开始服务时验证付款能力,但各家运营商的规则更加分散。
充电费用取决于电量、时长、当地定价,以及适用的占位费、拥堵费或其他附加费用。运营商在启动充电会话时,通常无法确定最终金额。
假设某充电站要求 50 美元预授权,实际充电费只有 18 美元。用户可能先看到 50 美元的待处理授权,充电完成后再看到 18 美元的最终账单。剩余 32 美元属于需要释放的授权占用,而不是额外支付的服务费。
ChargePoint 在其预授权解释中明确区分了临时授权与最终消费。
不同充电网络的授权额度差异明显,同一家运营商也可能因支付方式不同而采用另一套规则。
ChargePoint:账户付款与现场付款存在差异
根据 ChargePoint 于 2026 年 7 月 10 日更新的美国帮助资料,通过 ChargePoint 账户启动的充电会话,预授权金额分别为:
交流充电(AC):25 美元。
直流充电(DC):50 美元。
对于不通过 ChargePoint 账户启动的交易,官方资料存在两种金额表述。
2026 年 7 月 10 日更新的非账户充电说明列出 50 美元预授权;2026 年 6 月 16 日更新的EMV 感应银行卡付款说明则明确指出,通过 EMV 非接触式银行卡启动充电,会产生 75 美元的固定授权占用。
官方没有充分说明这两项规定之间的完整适用关系,不能据此推断所有非账户交易均采用同一额度。实际付款前,应核对所用终端及 ChargePoint 最新公布的要求。
Tesla:App 与访客结账的额度不同
Tesla 在非 Tesla 车辆超级充电说明中公布,对于适用的非 Tesla 车辆充电交易,以美元或加元计价时,通过 Tesla App 中的付款方式启动充电,临时授权为 20 美元;使用访客结账则为 40 美元。
这组金额针对 Tesla 公布的非 Tesla 车辆付款场景,不适用于所有超级充电交易。
Electrify America:必须区分 App 与现场刷卡
Electrify America 的美国官方付款 FAQ列出了两种不同安排。
通过 App 账户付款,启动充电时会产生 20 美元临时授权;较长的充电会话可能追加 20 美元授权。
直接在充电站以访客身份使用银行卡付款,则适用 50 美元的临时授权。
同一家充电网络,换一种付款入口,就可能改变启动交易所需的可用余额。
追加授权还意味着,一次充电可能对应多条待处理记录。只看银行卡交易列表,很容易高估已经发生的消费。
EVgo:不同官方资料公布的上限并不一致
EVgo 于 2026 年 7 月 6 日更新的预授权说明指出,在充电站银行卡读卡器付款时,支付服务商可能发起最高 60 美元的临时授权。
但其 2025 年 10 月更新的现场信用卡付款指南仍列出最高 100 美元,并注明金额与具体充电设备有关。
两份官方资料没有明确交代金额差异的完整适用条件,因此不能将其中一个数字作为 EVgo 所有站点的统一标准。EVgo 同时提醒,借记卡和预付卡可能因余额不足以覆盖授权金额而被拒绝。
对于准备连续使用多个充电站的驾驶者,尚未释放的预授权,有时比已经发生的充电费用更影响下一次付款。
四、为什么加密支付卡更需要关注可用余额?
预授权并非加密支付卡独有。传统借记卡、预付卡和信用卡同样存在资金占用。
差别在于,加密支付卡的消费资金可能来自不同账户,甚至需要在数字资产与法币之间转换。
预先充值的加密预付卡
这类卡片通常需要先将数字资产兑换为法币,或按照产品规定向卡账户充值,再使用卡内余额付款。
如果平台钱包中持有 1,000 USDT,但卡账户实际只有 40 美元可用余额,一笔 100 美元的加油机预授权仍可能失败。
钱包资产总额不能代替卡账户可用余额。对预付型产品而言,提前充值比在加油机前临时研究余额规则更可靠。
直接关联数字资产的支付卡
另一些加密支付卡允许用户以账户中的指定数字资产支持银行卡消费。
这类产品可能在授权阶段冻结资产,也可能在交易处理过程中完成兑换。若使用 BTC 等价格波动较大的资产,还涉及兑换时点和实际出售数量。
以 Bybit Card 为例,其交易记录说明区分了银行卡授权、交易完成和授权撤销。使用加密资产支持消费的交易,还可以查看相关资产出售记录。
发现余额减少时,应区分银行卡授权占用与已经执行的数字资产兑换。最终消费金额低于预授权金额,不能据此认为某种数字资产必然按原冻结数量返还差额。
使用信用额度的加密卡
信用型加密卡的临时授权通常占用可用信用额度,而非直接冻结等额现金。
如果信用额度由加密资产抵押支持,持卡人还需要管理抵押品价值、可用授信及贷款条款。预授权本身不等于最终消费或借款余额已经增加。
面对相同的 100 美元授权请求,不同产品占用的可能是预付余额、数字资产或信用额度。选择加密支付卡时,关键不是平台显示多少资产,而是发卡方在交易授权时究竟允许动用哪些资金。
五、支付失败或预授权未释放,如何处理?
加密支付卡在加油站或充电站被拒绝,首先应查明失败发生在哪个环节。
授权金额不足是常见原因,但商户类别限制、线上付款验证、终端兼容性和跨境支付权限也可能造成拒付。
先了解 MCC,再判断是否存在交易限制
MCC(Merchant Category Code)是银行卡支付体系用于识别商户业务类型的分类代码。
根据 Visa Merchant Data Standards Manual 和 Mastercard 商户分类参考文件,加油与充电常见的代码包括:
MCC | 商户类别 | 典型交易场景 |
|---|---|---|
5541 | Service Stations | 加油站及相关燃油零售服务 |
5542 | Automated Fuel Dispensers | 自助加油设备 |
5552 | Electric Vehicle Charging | 电动车充电服务 |
同一家加油站的柜台和自助油泵可能对应不同的交易分类。发卡方也可以对特定 MCC、国家或交易渠道设置限制。
但一次授权失败不足以证明发卡方禁止某个 MCC。
例如,卡片在油泵被拒绝,却能在柜台付款,既可能与 MCC 有关,也可能只是柜台采用了较低的指定金额授权。
更有效的排查方法是结合交易发生的位置、授权金额及发卡方返回的拒绝原因判断。
遇到的情况 | 优先排查 |
|---|---|
自助加油机刷卡后立即拒绝 | 油泵预授权额度、可用余额、MCC 限制 |
油泵拒绝,柜台可以付款 | 两种渠道的授权方式及商户分类 |
充电 App 无法绑定银行卡 | 卡片线上交易权限、账单地址、地区及支付验证 |
手机钱包无法在充电桩付款 | 终端是否支持银行卡感应支付和手机钱包 |
充电启动成功,后续付款失败 | 最终账单、追加授权及剩余可用资金 |
加油或充电结束后余额未恢复 | 原授权状态、最终入账记录及释放进度 |
遇到拒付,不宜反复尝试同一付款方式。部分交易即使未成功启动服务,也可能留下待处理授权,进一步减少可用余额。
联系发卡方客服时,应提供商户名称、交易时间、金额、卡号末四位及交易记录,并要求核查具体拒绝原因。
余额迟迟没有恢复,先看 Pending 还是已入账
加油或充电完成后,如果高额授权仍显示为 Pending,通常需要等待商户完成交易处理、撤销授权或由发卡方按适用规则解除占用。
不同运营商公布的处理时间存在差异。
ChargePoint 的授权释放说明指出,充电结束并提交最终费用后,发卡机构释放剩余授权资金可能需要最长七个工作日。
EVgo 的相关说明则表示,待处理授权通常会在三至五个工作日内消失,部分金融机构处理时间更长。
这些期限不能套用到所有加密支付卡。
若超过相应期限,持卡人应保留收据或充电会话记录,向商户确认最终金额是否已经提交,向发卡方核实原授权为何仍占用可用资金。
如果高额金额已经正式入账,处理方式就不同了。此时应核对商户账单,判断是否存在超额收费或重复扣款,再向商户申请更正、退款,必要时通过发卡方提出交易争议。
待处理授权需要核实释放状态;已经入账的错误扣款,则需要走账单更正、退款或争议处理程序。
核查交易不需要提供钱包助记词、私钥或完整银行卡安全码。任何以释放预授权为由索取这些信息的行为,都应视为安全风险。
六、经常驾车出行,怎样选择和使用加密支付卡?
对偶尔加油的用户,遇到一次高额预授权,可以通过柜台预付或其他支付方式解决。但经常长途驾驶、跨地区充电的用户,需要考虑整段行程的资金占用。
假设一天内需要连续使用三个充电站,每个站点均要求 50 美元预授权,而每次实际充电费用只有 15 美元。
如果前两次授权尚未完全释放,第三次充电时可用余额仍可能受到前两笔交易影响。仅按预计电费准备资金,显然不够稳妥。
使用加密预付卡时,最好根据预计经过的充电网络,预留足以覆盖连续授权的资金,而不是只计算最终电费。长途出行还应多准备一张独立的备用银行卡,以免单一平台或支付渠道出现问题。
如果主要使用某一家充电运营商,提前确认其 App 付款、现场刷卡、手机钱包和访客结账的规则也很有价值。不同渠道的预授权额度和验证条件可能不同,提前绑定并验证支付方式,通常比到现场才处理绑卡失败更省事。
对于经常依靠加密支付卡支付油费和充电费的人,预授权额度、资金可用性、授权释放效率及支付渠道兼容性,都是衡量卡片实用性的重要因素。