
暗号資産決済カードで購入した商品が発送されない。サブスクリプションを解約したのに請求が続く。あるいは、口座に見覚えのない取引が突然記録される。こうした場合、カード保有者は加盟店に返金を求めるだけでなく、条件を満たせばカードネットワークを通じて取引に異議を申し立てることができる。
暗号資産決済カードの利用原資は、USDTやUSDCなどの暗号資産である場合がある。それでも、加盟店への支払いはVisaまたはMastercardのネットワークを通じて処理される。暗号資産を原資として支払ったからといって、カード取引の異議申し立てを行う権利が失われるわけではない。ただし、チャージバックはプラットフォーム内の口座残高、オンチェーン送金、あらゆる暗号資産の損失まで保護する制度ではない。
資金を回収できるかどうかは、利用した決済経路、取引の売上確定状況、問題が発生した段階によって決まる。
1. 異常な請求を確認したら、返金・オーソリ・不正利用を区別する
身に覚えのない請求や不審な取引を見つけた場合は、まず取引状況を確認し、適切な対応を選ぶ。
取引の状況 | 最初に取るべき対応 | 確認事項 |
|---|---|---|
商品が届かない、サービスが提供されない | 加盟店に連絡し、必要に応じて異議を申し立てる | 引渡し条件と履行記録 |
商品が説明と異なる | 返品または返金を申し込む | 商品説明、実際の納品内容、返品の証拠 |
加盟店が返金を約束したが入金されない | 返金証明を取得し、カード発行会社に追跡を依頼する | 返金処理が実際に開始されたか |
同一注文で二重に請求されている | それぞれの取引状況を確認する | 両方の売上が確定しているか |
承認していない取引 | 直ちにカードを停止し、発行会社に報告する | 不正利用やアカウント侵害の有無 |
Pendingの取引で利用可能残高が減っている | オーソリ状況を確認する | 一時的な残高確保にすぎないか |
Pendingは売上確定を意味しない
ホテル、レンタカー、ガソリンスタンドでは、事前承認(オーソリ)がよく利用される。
例えば、ホテルで宿泊料金150米ドルを支払い、別途100米ドルの保証金についてオーソリが行われたとする。利用可能残高は一時的に250米ドル減るが、ホテルが二つの支払いを確定させたわけではない。
オーソリによる残高確保(Authorization Hold)は、資金を一時的に留保する処理だ。取引完了後、不要になったオーソリは取り消すことができ、有効期限の経過によって解除される場合もある。
Visaのオーソリおよび取消し処理に関するガイドラインでは、承認情報と最終的なクリアリング情報が適切に照合されない場合、資金の拘束期間が長引く可能性があると指摘している。
そのため、似たような取引履歴が二つ表示された場合、まず双方の売上が確定しているか確認する。未精算のオーソリについては、二重請求として異議を申し立てる前に、加盟店へ確認や取消しを依頼するのが適切だ。
返金、オーソリ取消し、チャージバックはどう違うのか
三つの手続きは、対応する当事者と資金の流れが異なる。
加盟店による返金(Refund): 返品や注文のキャンセルなどに伴い、加盟店が返金を開始する。資金は決済経路を通じてカード保有者の口座に戻る。
オーソリ取消し(Authorization Reversal): クリアリングが完了していない承認を取り消し、確保されていた利用可能残高を解放する。独立した返金履歴が必ず発生するわけではない。
取引異議申し立て(Dispute)とチャージバック(Chargeback): カード保有者が発行会社に異議を申し立てる。発行会社は内容を審査し、カードネットワークの規則に基づいて加盟店のアクワイアラー(加盟店契約会社)に対するチャージバック手続きを開始できる。
異議を申し立てただけで返金が確定するわけではない。加盟店は契約上の義務を履行したことを示す証拠を提出でき、案件は適用規則と証拠に基づいて判断される。
承認済みの通常の購入トラブルでは、原則として先に加盟店との解決を試みる。不正利用が疑われる場合は、直ちにカード発行会社へ連絡する必要がある。
不正利用が疑われる場合は、直ちにアカウントを保護する
明らかに本人が承認していない取引を発見したら、直ちにカードを停止して発行会社に報告し、アカウントのパスワード、ログイン中の端末、多要素認証の設定を確認する。
見覚えのない加盟店名が、実際には利用中のサブスクリプションの決済代行会社を指している場合もある。取引履歴との照合は有用だが、不正利用の疑いがある取引の報告を遅らせてはならない。
VisaのZero Liability Policyは、条件を満たす不正利用取引についてカード保有者の責任を免除する保護を定めている。ただし、一部の法人カード、匿名式プリペイドカード、Visaネットワークを経由しない取引などは例外となる。実際の責任範囲は、カード契約と適用法令にも左右される。
暗号資産決済カードにVisaやMastercardのロゴが付いていても、従来の銀行発行クレジットカードと同じ法的保護をすべて自動的に受けられるわけではない。
2. どの暗号資産決済カード取引がチャージバックの対象になるのか
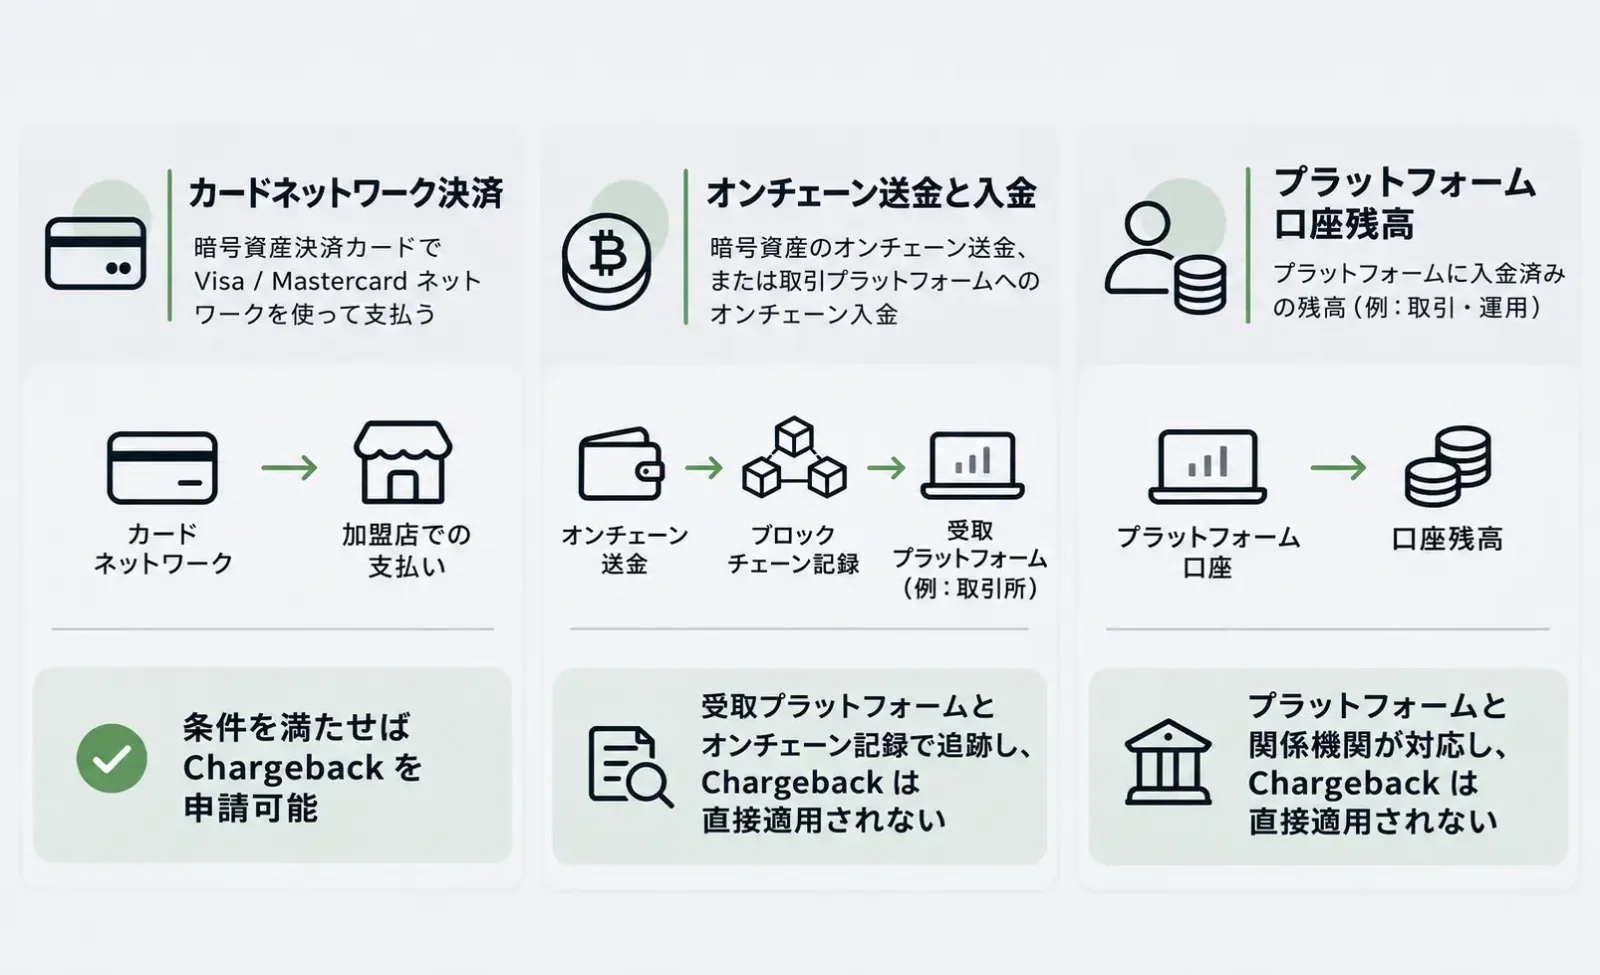
暗号資産決済カードには、カードネットワーク上の購入、オンチェーン送金、プラットフォーム内口座の資金という三つの異なる領域がある。それぞれ紛争処理の仕組みが異なる。
カードネットワークを通じた購入
暗号資産決済カードによる買い物やサブスクリプションの支払いがVisa、Mastercardなどのネットワークで処理された場合、商品の未着、サービスの不履行、二重請求、不正利用などは異議申し立ての理由になり得る。
支払いの原資がプラットフォームによる暗号資産の自動売却であっても、異議申し立ての可否は元のカード取引の性質に基づいて審査される。
カード保有者は発行会社に申し立てを行い、発行会社が適用規則に沿って審査する。その後、必要に応じてカードネットワークを通じて加盟店のアクワイアラーと手続きを進める。VisaやMastercardが個々のカード保有者に直接返金するわけではない。
Mastercardの消費者向けサポート案内でも、取引に関する異議申し立てはカード発行会社を通じて行うよう明示されている。
オンチェーン送金とプラットフォームへの入金
利用者が個人ウォレットから暗号資産決済カードのプラットフォームに500 USDTを送金したとする。ブロックチェーン上では取引が承認されているのに、プラットフォーム側で正しく入金が反映されない。
これはオンチェーン送金とプラットフォームへの入金に関するトラブルであり、通常のカード決済に関する紛争ではない。
利用者はトランザクションハッシュ、資産の種類、ブロックチェーンネットワーク、受取アドレス、入金記録を保存し、実際に資産を受け取ったプラットフォームに調査を依頼する。ウォレットから直接送信したオンチェーン取引に対して、VisaやMastercardのチャージバックを申請することはできない。
一方、銀行カードを使って暗号資産を購入した場合は事情が異なる。元の支払いがカードネットワークを経由しているため、異議申し立ての対象となるかは取引の性質と適用規則に基づいて判断される。加盟店が提出するオンチェーンでの資産引渡し記録は、履行の証拠になる場合がある。
プラットフォーム内残高はチャージバックの保護対象ではない
利用者がプラットフォームに2,000 USDCを保有し、その一部だけをカード決済に利用したとする。
カード決済の部分については、規則に従って異議を申し立てられる場合がある。しかし、未使用のプラットフォーム内残高には、口座契約や資産のカストディに関する取り決めが適用される。
出金制限、プラットフォームの破綻、秘密鍵の紛失、スマートコントラクトの脆弱性が生じても、それだけでカードのチャージバックを請求する権利が発生するわけではない。
3. 商品未着、サブスクリプション請求、二重請求では何を証拠にすべきか
異議申し立てで重要なのはスクリーンショットの枚数ではない。加盟店が義務を履行していないこと、または取引処理に誤りがあることを、証拠によって直接示せるかどうかだ。
商品未着:合意した納品条件と実際の履行状況を示す
カード保有者が暗号資産デビットカードで180米ドルの商品を購入し、加盟店が7日以内の発送を約束したにもかかわらず、有効な追跡情報が提供されず、返金依頼にも回答がないとする。
この場合、注文内容、予定納品日、支払い記録、加盟店とのやり取りを保存する。交渉で解決しなければ、カード発行会社に連絡する。
VisaのCore Rules and Product and Service Rules(2026年10月版)では、Merchandise/Services Not Received(商品・サービスの未受領)を異議申し立て条件13.1として定めている。
決済のスクリーンショットで証明できるのは、支払いが発生した事実だけだ。加盟店が商品を引き渡していない証拠にはならない。判断に影響するのは、納品条件、配送記録、双方の対応内容である。
加盟店にも納品証明を提出する権利がある。未発送、誤住所への配送、納品遅延、受領後の紛失では、事実関係が異なる。実際の状況に合う異議申し立て理由を選ぶ必要がある。
商品が説明と異なる:販売時の約束と納品内容を比較する
新品の電子機器を購入したのに中古品が届いた場合や、購入したソフトウェアサービスに事業者が明示的に約束した主要機能がない場合は、商品・サービスが説明と異なることを理由とした異議申し立ての根拠になり得る。
重要な証拠には、購入時の商品説明、サービス利用条件、実際に受け取った製品、検査結果、返品に関するやり取りなどがある。
商品への単なる不満は、加盟店の契約違反を意味しない。審査では、事前に開示された制約、適用される返品条件、カード保有者が必要な返品手続きを行ったかどうかも考慮される。
解約後の請求:解約が有効になった日時を確認する
SaaS、AIツール、動画配信サービスなどのサブスクリプションでは、暗号資産決済カードが支払い手段として登録されることが多い。
こうした紛争で重要なのは、解約手続きが完了したか、いつ解約が有効になったか、問題の請求がどの課金期間に対応するかという点だ。
利用者が契約条件に従って解約したにもかかわらず、本来発生しない料金が請求された場合は、解約確認メール、サービス終了日、請求履歴が異議申し立ての証拠になる。
ただし、サービスの利用をやめただけでは解約にならない。利用者が解約を忘れたという理由だけで、正当な自動更新による請求を不正利用として申告しても、返金が認められるわけではない。
二重請求:まずオーソリの履歴を除外する
同じ注文について100米ドルの履歴が二つあっても、加盟店が二重に請求したとは限らない。
一方がオーソリで、もう一方が売上確定済みの取引なら、先に元のオーソリが解除待ちの状態かどうかを確認する。
両方の売上が確定しており、同じ注文に対応している場合は、二重請求の可能性を詳しく調べる根拠となる。
金額に関する紛争では、税金、送料、外国為替換算、加盟店による追加料金も確認し、正当な金額差を誤請求として申告しないようにする。
4. 異議申し立ての提出、返金の追跡、処理結果の確認方法
正しい申請窓口を確認する
暗号資産決済カードの運営ブランドと、実際のカード発行会社は異なる場合がある。公式アプリ、取引詳細、カード会員規約(Cardholder Agreement)、ヘルプセンターなどから、異議申し立ての窓口を確認する必要がある。
一部の製品では具体的な手順が公開されている。
Crypto.com Prepaid Card: 公式の異議申し立て案内によれば、取引履歴から対象の取引を選択し、「Report an Issue」から申し立て理由と証拠資料を提出できる。
Coinbase Cardのデビットカード: 公式サポート案内では、承認済み取引についてはまず加盟店への連絡を推奨している。解決できない場合や不正利用が疑われる場合は、カードサポートに問い合わせることができる。
これらは各カード製品固有の手続きであり、業界全体に共通する統一手順ではない。
証拠を提出し、返金状況を追跡する
異議申し立てには、取引日、金額、通貨、加盟店名、注文番号、および申し立て理由に関連する証拠が必要となる。
商品に関する紛争では納品・返品記録、サブスクリプションでは解約確認、不正利用では発見時刻、カード停止時刻、発行会社への報告時刻を重視する。
加盟店が返金を約束したのに着金しない場合、返金証明やARN(Acquirer Reference Number、アクワイアラー参照番号)などの追跡情報を取得し、発行会社に調査を依頼できる。
Stripeの返金処理に関する説明によれば、Stripeが処理するカード返金は通常、保有者の口座に反映されるまで5~10営業日かかる。一部は独立した入金として表示されず、元の取引を相殺する形で処理される。これはすべてのカードに共通する返金期限ではない。
すでに全額返金された取引について、チャージバックによる二重の回収を求めてはならない。返金が処理中の場合は、その状況を発行会社に正確に伝える。
証拠は必ず公式の安全な窓口から提出する。不明なメールやフォームに、カード番号全桁、CVV、パスワード、認証コード、ウォレットのリカバリーフレーズを入力してはならない。
受付完了は異議申し立ての成功を意味しない
発行会社は申請を受理した後、申し立て理由と証拠を審査する。条件を満たす案件が、適用される手続きに進む。
「Dispute Submitted」や「Case Opened」は、申し立てが提出されたこと、または案件が登録されたことを示すだけであり、チャージバックの完了を意味しない。
加盟店はアクワイアラーを通じて反証資料を提出でき、発行会社が追加資料を求める場合もある。
一部のカードプログラムや適用法令では、調査中に暫定入金(Provisional Credit)が認められる。Crypto.comの該当するプリペイドカードの案内にも、調査期間中の一時的な残高調整について説明がある。最終的に申し立てが認められなければ、暫定入金分は取り消される。
カード保有者は案件番号を保存し、追加資料の提出依頼や回答期限を確認する必要がある。一時的な入金を最終的な返金と取り違えてはならない。
5. チャージバックの申請期限と暗号資産返金時の為替差
120日が一律の申請期限とは限らない
カード取引の異議申し立てには、カードネットワークの手続き上の期限、発行会社の受付期限、現地法令による期限が同時に適用される場合がある。
Visaの2026年10月版規則では、商品・サービスの未受領に関する異議申し立てについて、取引処理日または予定納品日などを起算点とする120暦日の期限が規定されているほか、特定の条件下では別の制約も設けられている。
Crypto.comのプリペイドカードに関する異議申し立て案内では、対象取引またはATM出金後120日以内の申請を定め、通常の処理所要期間を30~45日と見込んでいる。これは当該製品が公表している手続きであり、他のカードにそのまま適用できるものではない。
法律上の通知期限が別途設けられている場合もある。
例えば、米国消費者金融保護局(CFPB)によると、連邦法のクレジットカード請求書の誤りに関する規則が適用される紛争では、消費者は原則として誤った取引を含む利用明細書の発送から60暦日以内に書面で通知しなければならない。デビットカードによる未承認の電子資金移動には別の規則が適用される。
根拠資料として、CFPBのクレジットカード取引の異議申し立てに関する説明および電子資金移動に関する規則を参照できる。
加盟店が返金を繰り返し約束する状況は、カード保有者が正式な異議申し立て期限を逃しやすい典型例の一つだ。
トラブルが発生したら、そのカードに適用される申請期限、起算日、受付窓口を直ちに確認する。加盟店の回答を無期限に待つべきではない。
返金額と元の暗号資産数量は一致しない場合がある
暗号資産決済カードでは、チャージ時に暗号資産を法定通貨へ換金する場合と、購入時に自動売却する場合がある。
暗号資産の換金によって100米ドルの買い物をしたとする。異議申し立てが認められ、発行会社が取引を100米ドル分調整しても、最初に消費した暗号資産と同じ数量が必ず返るわけではない。
返金は法定通貨建てのカード口座に入金される場合もあれば、プラットフォームの規則に従って再換算される場合もある。ステーブルコイン以外の資産、異なる通貨間の取引、換金手数料が発生する製品では、最終的に受け取る資産の数量や市場価値が当初の支出と異なる可能性がある。
返金結果を判断するには、元の取引金額、記帳通貨、換算履歴、実際の返還方法を併せて確認する必要がある。
6. 異議申し立てが認められなかった場合はどうするか
チャージバックが認められない理由には、証拠不足、申請期限超過、申し立て理由が規則の対象外であること、加盟店が有効な反証資料を提出したことなどがある。
結果の通知を受けたら、発行会社に却下理由の説明を求め、可能な範囲で審査結果と証拠の概要を取得する。
重要な資料の提出漏れ、加盟店の証拠に明白な矛盾がある場合、または最初に選んだ申し立て理由が誤っていた場合は、追加証拠の提出、再審査、後続手続きが可能かどうかを発行会社に確認する。条件と期限は、適用される規則や法律によって決まる。
規制対象の金融機関が提供するサービスに関係する場合は、実際に責任を負う機関に正式な苦情を申し立て、所在地の制度に応じて金融紛争解決機関や監督当局への申立てを検討できる。契約違反やプラットフォームが保管する資産をめぐる紛争については、カード取引の異議申し立てとは別の法的救済手段が存在する場合もある。
ただし、チャージバックは正当な購入を取り消すための制度ではない。商品を受け取った、またはサービスを正常に利用したにもかかわらず、値下がり、購入後の後悔、投資損失だけを理由に承認済みの取引を不正利用として申告すれば、不適切な異議申し立てと判断され、アカウント制限、手数料などの不利益につながる可能性がある。
暗号資産決済カードで問題が起きたときに最も重要なのは、資金がどの段階にあり、どの機関が責任を負うかを特定することだ。 オーソリによる残高拘束なら承認状況を調べる。加盟店の不履行なら証拠を保存して速やかに異議を申し立てる。不正利用なら直ちにアカウントを保護する。プラットフォームから出金できない、またはオンチェーン入金が反映されない場合は、関連する資産と口座に対する責任を追跡する必要がある。
決済経路、異議申し立て理由、責任を負う主体を明確にすることが、資金問題の解決につながる。窓口を誤ったまま書類の再提出を繰り返し、案件が進まない状況を避けるためにも、この切り分けが欠かせない。