
米国のレストランで暗号資産決済カードを使うと、会計額は80米ドルなのに、利用可能残高から一時的に96米ドルが確保されることがある。支払い時には80米ドルと表示されていた取引が、1~2日後には最終的に92米ドルになるケースもある。
どちらも「余分に請求された」ように見えるが、原因は異なる。前者はカード発行会社がチップを見込んで追加の残高を確保した可能性がある。後者は、顧客が承認したチップをレストランが最終的な決済額に加えたものと考えられる。
こうした仕組みは、通常のVisaやMastercardのカード決済にも存在する。ただし、暗号資産決済カードでは、プリペイド残高を利用する商品があるほか、ステーブルコインの入金や資産の交換を経て決済資金が用意される場合もある。そのため、レストランでの未完了の取引が、その後のカード利用に影響することがある。
1. 80米ドルの食事代が92米ドルや96米ドルと表示されるのはなぜか?
米国のテーブルサービスを提供するレストランの一部では、先にカード決済を行い、その後でチップを記入する会計方式が今も使われている。
食事が終わると、レストランはまず食事代についてカードの承認を要求し、顧客にチップ記入用の伝票を渡す。その後、加盟店は記入されたチップを最終的な取引金額に加える。このため、最初の決済通知と最終的な請求額が一致しない場合がある。
一方、支払い前にチップ額を決める方式もある。顧客はテーブルに持ち運ばれるモバイルPOS端末やレジの端末でチップを選び、チップを含む合計金額を確認する。その後、レストランがカード発行会社に承認を要求する。
Visaは2025年版「取引受付端末ガイド」で、この2つの処理方法を説明している。1つは最初の承認後に所定のルールに従ってチップを追加する方法、もう1つは承認要求前にチップを含む総額を確定させる方法だ。
例えば、レストランでの食事代が80米ドルで、顧客が後から12米ドルのチップを記入したとする。さらに、カード発行会社がチップを見込んで、食事代の20%に相当する利用可能残高を追加で確保すると仮定する。
取引段階 | 金額 | 実際の意味 |
|---|---|---|
食事代と既に含まれる税金 | 80米ドル | 加盟店が最初に承認を要求した金額 |
発行会社による追加の残高確保(20%と仮定) | 16米ドル | 後から追加される可能性のあるチップに備えた資金 |
承認期間中に利用できなくなる可能性のある残高 | 96米ドル | 一時的に利用できない金額であり、実際の引き落とし額ではない |
顧客が承認したチップ | 12米ドル | 最終的な取引金額に加算される |
加盟店の最終決済額 | 92米ドル | 食事代とチップの合計 |
余分に確保された残高 | 4米ドル | 通常の処理が完了すれば再び利用可能になるべき金額 |
この例では、96米ドルは一時的に確保された残高であり、最終的に支払うべき金額は92米ドルだ。余分に確保された4米ドルは、取引の清算と発行会社による残高更新に伴って解放されるはずだ。
承認金額、一時的に確保された残高、最終的な清算金額は、それぞれ別に確認すべき3つの数字である。
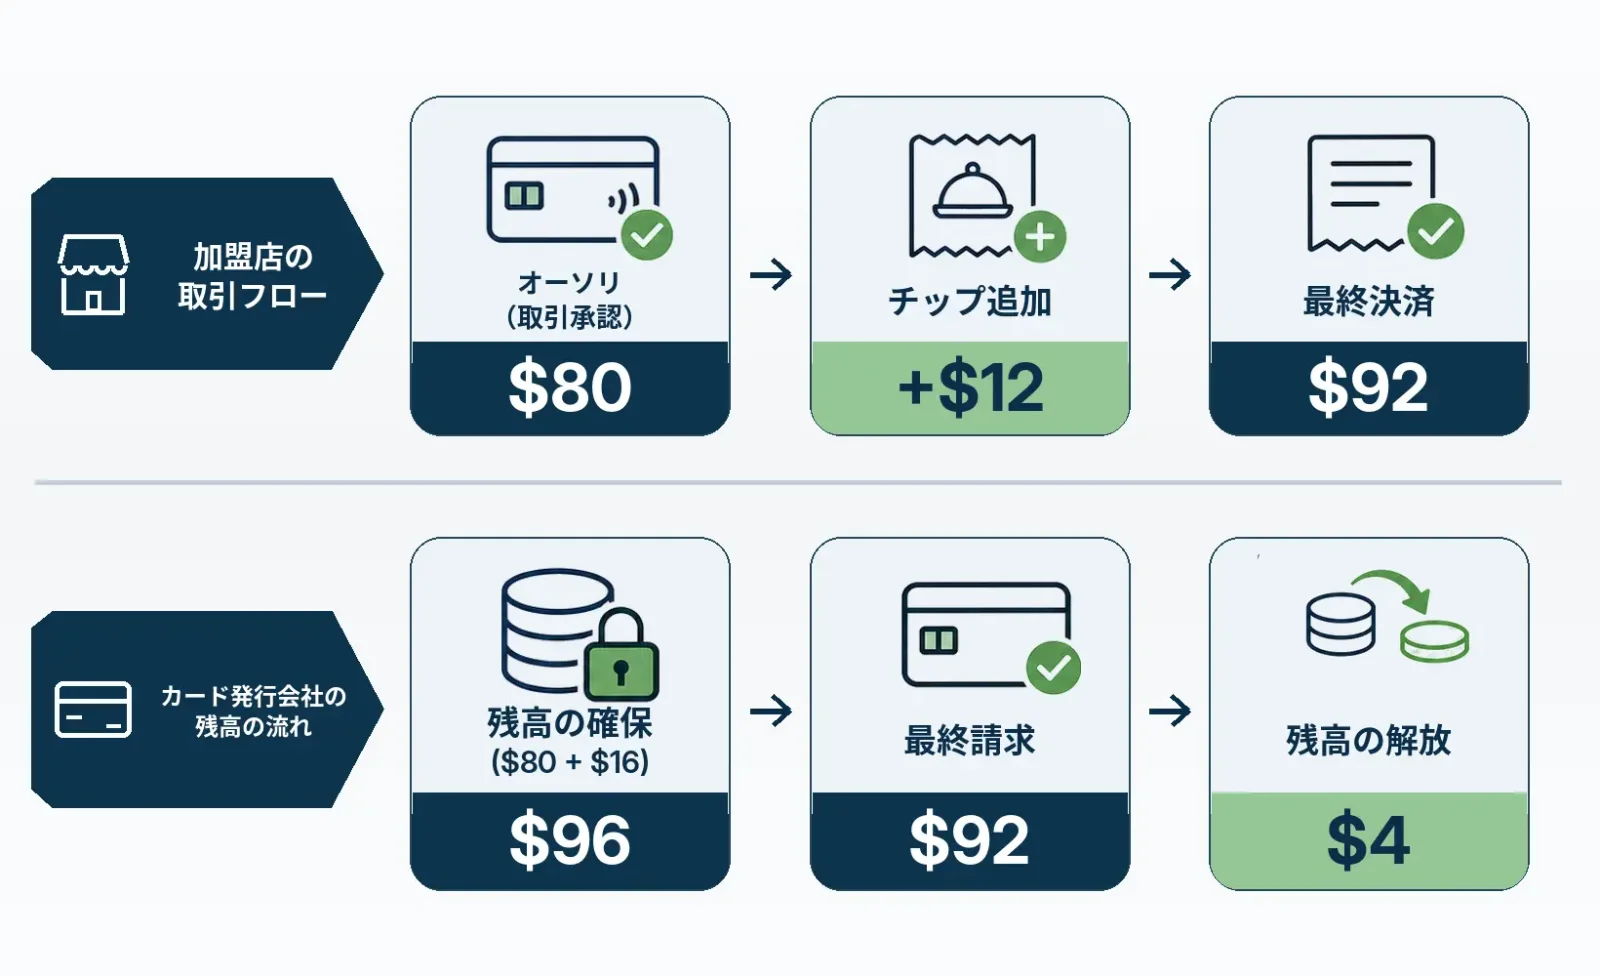
2026年には、カードネットワークの規則にも注目すべき変更があった。
Visaの「コアルールおよび商品・サービス規則」によると、2026年2月21日から、米国内の指定された飲食店カテゴリーでは、承認金額とクリアリング金額の差について、最大30%の許容範囲が適用される。対象には、MCC 5811(ケータリング)、5812(レストラン)、5814(ファストフード店)が含まれる。一部の承認方式など、例外となる取引もある。
Mastercardの「取引処理規則」でも、条件を満たす米国内の取引について、承認後に承認金額の最大30%に相当するチップを追加することが認められている。
30%は、特定の条件下で適用される取引処理上の許容範囲であり、一律のチップ率や手数料ではない。
2. 残高は足りているのに、なぜ暗号資産決済カードが拒否されるのか?
チップに備えた追加の残高確保には、実際の利用上の問題がある。プリペイドカードの利用可能残高が食事代を上回っていても、取引全体の承認を得るには足りない場合がある。
カード発行会社がチップ用の追加資金を確保する必要があり、カード残高がその条件を満たさなければ、承認が拒否される可能性がある。カード保有者から見ると、請求額以上の残高があるのに支払いができないことになる。
これは暗号資産決済カード特有のルールではない。ただし、プリペイドカードには通常、追加で利用できる信用枠がないため、一時的な残高の確保が利用者に与える影響はより直接的だ。
Crypto.comが2026年7月20日に更新したプリペイドカードの利用案内では、一部のレストランやサービス業の加盟店が、チップを見込んで請求額を超える資金を一時的に確保することが明記されている。同社は、Crypto.com Prepaid Cardをレストランで使う前に、請求額より少なくとも20%多い利用可能残高を用意するよう推奨している。
Crypto.comはまた、加盟店やプラットフォームが実際の購入額を超える金額で事前承認を行う場合があり、最終決済額を上回る確保分は取引完了後に解放されると説明している。
カードの種類によって、利用可能な資金の性質も根本的に異なる。プリペイドカードは主にチャージ済み残高を利用し、デビットカードは紐づけられた口座の利用可能資金に依存する。クレジットカードでは通常、残りの利用限度額と発行会社の承認条件が判断基準となる。
USDTやUSDCなどのステーブルコインをチャージする暗号資産決済カードでは、さらに資金の状態という問題がある。
プラットフォーム上に十分なステーブルコインを保有していても、それらがカード決済の承認に利用できる残高になっているとは限らない。入金が確認待ちだったり、内部振替の途中だったりする可能性がある。資産をあらかじめ交換してカード口座へ移す必要がある商品もあれば、決済時に交換する仕組みや、暗号資産を担保とする与信方式を採用する商品もある。
そのため、決済が失敗した場合はカード残高だけでなく、資金がカードプログラム上の利用可能な状態に達しているかも確認する必要がある。
海外で頻繁にカードを使う利用者にとって、事前承認に関する方針の透明性は、発行手数料やチャージ手数料だけを比較すること以上に実務的な意味を持つ。レストラン決済でどの程度の残高が追加確保されるのか、それがどのように表示され、いつ再び使えるようになるのかが明確でなければ、必要な資金を事前に見積もるのは難しい。
これはカード商品の情報開示の問題であり、レストランが通常のカード承認ルールに従って処理すること自体とは別の問題だ。
3. 物理カード、スマートフォンのウォレット、オンライン注文では何が違うのか?
支払い方法によって、チップが承認金額に含まれるタイミングが変わり、承認後に加盟店が取引金額を調整できるかどうかも異なる。
従来の署名伝票方式では、顧客がまず食事代の承認を受け、その後で伝票にチップを記入することがある。加盟店は適用されるルールに従って最終的な決済額を調整する。
テーブルでモバイルPOS端末を使う場合、通常は支払いを確定する前にチップを選択できる。端末には食事代、税金、チップが表示され、加盟店は顧客が確認した合計金額で承認を要求する。
Apple PayやGoogle Walletによる非接触決済では、カード保有者の認証方法や決済用認証情報の処理方法が異なる。承認後にチップを調整できるかどうかは、カードネットワークのルールと取引の種類によって決まる。
例えば、Mastercardの2026年の米国向け規則では、米国で発行されたMastercardについて、取引の種類ごとに明確な区別が設けられている。一部の取引では承認要求にチップを含める必要がある一方、所定の条件を満たす取引では後からチップを追加できる。従来の署名伝票方式で認められる処理が、すべての非接触決済に適用されるわけではない。
同じレストランでも、署名伝票を使う場合と非接触決済の場合でチップの処理方法が異なるのは、このためだ。
オンラインでの料理注文にも固有の事情がある。
配達プラットフォームやレストランのアプリが、注文確定前にチップを選ぶよう求める場合、その金額は通常、最初の承認に直接含められる。注文完了後のチップ変更を認めるアプリでは、追加承認、後続の請求、またはプラットフォームが対応する別の処理方式が必要になることがある。
したがって、同じ暗号資産決済カードでも、レストランのレジ、テーブルの端末、オンライン注文で異なる承認・決済履歴が表示される場合がある。その違いは暗号資産そのものの決済方式ではなく、取引の種類や加盟店側の決済システムに起因することが多い。
4. 通常の残高保留と不当な請求はどう見分けるか?
表示金額に差がある場合、まず取引ステータスを確認し、レストランの領収書と照合するのが有効だ。
カードアプリでは、Pending、Authorized、Posted、Settledなどのステータスが使われることが多い。名称はプラットフォームによって異なるが、おおむね承認処理中の取引と、正式な売上計上が済んだ取引を区別できる。
PendingまたはAuthorizedは、通常、最終的な売上計上がまだ完了していない承認履歴を示す。PostedまたはSettledは、正式な売上計上または決済処理の段階に進んだことを示す場合が多い。
元の承認履歴が残ったまま、最終的な売上計上の履歴も表示されている場合は、まず両方が同じ購入に対応しているか確認する必要がある。画面に2つの金額が同時に表示されているだけで、それらを合算し、二重請求と判断してはいけない。
実際に余分な金額が引き落とされたかを確かめるには、利用可能残高が回復したかも確認する。
オーソリ保留(Authorization Hold)は、資金を一時的に利用できない状態にする処理だ。加盟店が最終的な取引データを提出すると、発行会社は清算結果に応じて残高を調整する。元の承認についても、最終取引との照合、取消し、または有効期限の経過を経て、初めて保留分が完全に解放される場合がある。
通常、これは独立した返金取引としては表示されない。
返金(Refund)は、すでに発生した請求について加盟店が資金を返す処理を指す。一方、承認保留の解除は、正式には引き落とされていない資金や、確保する必要がなくなった資金を再び利用可能にする処理だ。両者は取引履歴の表示や処理時間が異なることがある。
取引がすでに正式に計上され、その金額が顧客の承認額を実際に超えている場合は、領収書の請求項目を確認すべきだ。
米国のレストランの請求書には、税金、Service Charge(サービス料)、Gratuity(チップ・謝礼)、顧客が任意で記入した追加チップが同時に記載されることがある。
これらの名称は、実際の徴収方法に照らして判断する必要がある。レストランがあらかじめ加える必須のサービス料と、顧客が任意で記入するチップは性質が異なる。Gratuityと記載されていても、自動的に加算されたものか、顧客が選択・変更できるものかを確認したい。すでにサービス料を徴収しているレストランでも、追加の任意チップ欄を設けている場合がある。
国境を越える決済では、為替換算による差額も分けて考える必要がある。
例えば、レストランがユーロ建てで決済し、カード口座が米ドル建ての場合、最終的な表示額にはカードネットワークの為替レートの変動、発行会社の外貨取引手数料、暗号資産の交換に伴うコストが反映される可能性がある。
加盟店が実際に請求した食事代とチップは、まず元の通貨で発行された領収書と照合する。為替や資産交換に伴う費用は、カードの取引明細と手数料規定に基づいて別途確認する。これらを混同すると、レストランがチップを多く請求したと誤認しやすい。
それでも最終金額を説明できない場合、カード保有者は領収書全体、チップ記入済みの伝票や端末の確認記録、カード取引画面のスクリーンショットを保存しておくべきだ。まず加盟店に、実際に提出した最終決済額を確認してもらう。二重計上、同意のないチップの増額、その他解決しない差額が見つかった場合は、カード発行会社やカードプラットフォームに取引の異議申し立てを行うことができる。
承認保留が長期間解除されない場合は、存在しない返金を加盟店から待つのではなく、発行会社に該当取引の状態を直接問い合わせる必要がある。
暗号資産決済カードでは、取引履歴が承認、残高確保、最終売上計上、通貨交換を明確に区別できるかどうかが、商品の信頼性を判断する重要な要素となる。一時的に確保された資金が最終的に使えるようになったとしても、承認時の残高不足、決済拒否、取引履歴の不透明さによる問題がなくなるわけではない。
レストランで本当に余分な金額が請求されたかを判断するには、結局、次の3つの金額を確認する必要がある。顧客が実際に支払いに同意した金額、承認期間中に一時的に確保された残高、そして加盟店が最終的にクリアリングへ提出した金額だ。