
暗号資産決済カードの有効期限が切れたり、カードが再発行されたりしたとき、利用者が気にするのは主に二つの点だ。以前購入した商品の代金は返金されるのか。そして、ChatGPTやNetflixなどに登録していた旧カードから、引き続き料金が引き落とされることはあるのか。
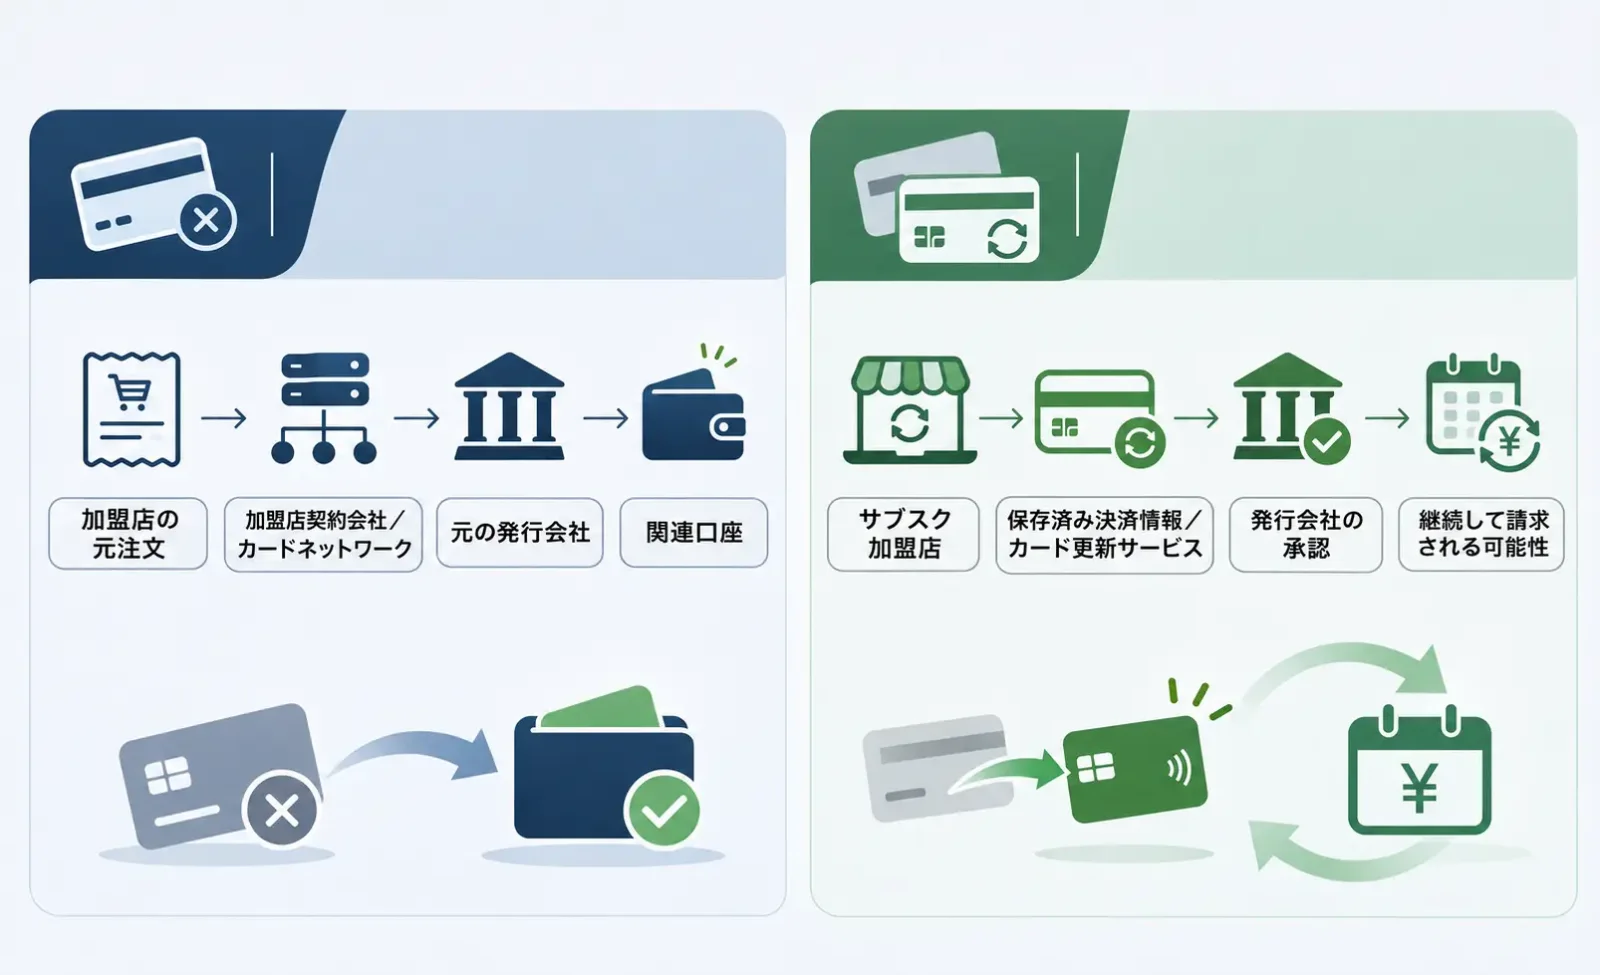
この二つは、異なる仕組みで処理される。返金は主に元の取引記録、カード発行口座、発行会社の処理規則によって決まる。一方、サブスクリプションの更新には、加盟店が保存している決済情報、カード情報の自動更新サービス、その後の取引承認が関係する。
通常の有効期限更新やカード再発行であれば、旧カード番号が無効になっても、過去の取引に対する返金が利用者の口座に届く可能性はある。サブスクリプションの支払いも、カード交換によって必ず止まるわけではない。一部の加盟店は新しいカード情報を自動的に取得できるためだ。注意が必要なのは、口座の閉鎖、カード発行会社の変更、カードプログラム全体の終了である。こうした変更は、過去の取引の処理にも影響する可能性がある。
1. カードの有効期限切れや再発行後も、旧カードへの返金は受け取れるのか
通常の有効期限更新や再発行であれば、旧カードへの返金を過度に心配する必要はない。 カードの主口座番号(Primary Account Number、PAN)、有効期限、カードの状態が変わっても、旧カードが停止されたという理由だけで取引履歴が消えるわけではない。発行会社は元の取引と口座の関連情報を基に返金を処理できる。
一口に「カード交換」といっても、実際の状況は大きく異なる。通常の更新では有効期限だけが変わる場合がある一方、紛失届に伴う再発行ではカード番号も変更されることがある。ただし、いずれも過去の取引は通常、元の発行会社が引き続き管理する。プラットフォームの口座全体を閉鎖する場合や、別の発行会社に移行する場合は、口座の継続性や責任を負う事業者が変わる点で事情が異なる。
一般的には、加盟店が元の注文に対して返金を開始し、アクワイアラー(加盟店契約会社)とカードネットワークを経由して、元の決済を処理した発行会社へ送られる。利用者が新しいカード番号を伝える必要はない。例えば、旧カードで支払ったホテル予約をキャンセルした場合、まずホテルに元の決済記録に基づく返金を依頼するのが適切だ。別のカードへの返金を求めると、かえって加盟店の不正対策や決済サービス事業者の制限に抵触する可能性がある。
Stripeの公式説明によると、有効期限切れや解約済みのカードに返金が送られた場合、銀行は多くの場合、代替カードにその金額を振り替える。代替カードがない場合は、紐づく銀行口座へ直接入金されることもある。処理できなければ、返金はStripeに戻される。
Coinbase Cardのトラブルシューティングガイドにも、カード交換後、旧カード宛ての返金は通常、新カードへ自動的に移されると明記されている。元の支払い手段が閉鎖されている場合や口座情報が一致しない場合には、加盟店が発行した返金証明をカスタマーサポートへ提出する必要がある。
両社の説明が示している重要な点は共通している。発行会社が元の取引を特定し、利用者が引き続きアクセスできる口座に返金を正しく紐づけられるかどうかだ。
ここでは、返金先と入金後の記帳方法を区別する必要がある。カード決済の返金は通常、元の取引との照合によって行われるため、加盟店が新しいPANを知る必要はない。返金が新カードに関連する明細として表示されるのか、紐づく残高に反映されるのか、あるいは受取手続き待ちの資金として扱われるのかは、発行システムの会計処理によって異なる。
本質的に区別すべきなのは、カードの失効と口座そのものの終了である。有効期限更新や紛失による再発行では、同じ口座、または追跡可能な口座間の関連付けが残ることが多い。一方、自らカードを解約する場合は、カードだけが停止されるのか、資金を保有する口座まで閉鎖されるのかを確認したい。後者であれば、元の発行会社が返金を受け取っても、利用者が資金を受領・引き出すために追加の手続きが必要になる可能性がある。
2. 加盟店では返金完了となっているのに、なぜ入金されないのか
加盟店の管理画面に「Refund Completed」と表示されても、利用者の口座への入金が完了したとは限らない。加盟店による返金の確定、アクワイアラー側からの送信、発行会社による受領と記帳は、それぞれ別の処理段階だ。旧カードが閉鎖されていたり、口座情報が一致しなかったりすると、追加の口座照合や手動確認が必要になることもある。
Adyenの元取引に紐づく返金に関するドキュメントでは、返金リクエストの受け付けと最終的な処理完了は同時ではないと説明している。返金の承認に対応する取引では、カードの有効期限切れ、無効な口座番号、口座閉鎖などを理由に、発行会社が承認を拒否する場合がある。Adyenによれば、承認が拒否された場合でも返金処理は引き続き試みられる。
決済画面に表示されるステータス名にも注意が必要だ。「返金開始」は、加盟店のシステムが申請を受け付けただけの場合がある。決済サービス事業者が処理成功と報告していても、利用者側の口座に最終的な入金が反映されているとは限らない。発行会社が該当する入金を確認できない場合は、返金が差し戻されていないか加盟店に調べてもらうべきだ。注文画面のスクリーンショットだけで資金が失われたと判断することはできない。
問い合わせる前に、加盟店が行ったのが返金なのか、事前承認の解除なのかを確認する必要がある。ホテルやレンタカーなどでは、売上がまだ確定していない取引について、承認だけが取り消される場合がある。この場合、確保されていた利用枠が解放されるだけで、独立した返金入金は発生しない。元の取引の返金経路を追跡する必要があるのは、売上確定済みの取引について資金が返される場合だ。プラットフォーム口座内の凍結残高が解除されることも、カードネットワーク経由の返金とは異なる。
加盟店が実際に返金を開始しているなら、まず元の取引日、金額、通貨、返金日、関連する証明書類を入手する。可能であれば、ARN(Acquirer Reference Number、アクワイアラー参照番号)や、決済サービス事業者が提供するその他の追跡番号も確認したい。加盟店がARNを提供できない場合は、決済サービス事業者の取引ID、返金明細、注文番号などを先に提出し、どの情報で調査できるか元の発行会社に確認する。ARNは、この番号が利用できる返金処理経路に限って使われる。
その後、元のカード発行会社、または同社が指定するカードサポート窓口に連絡する。旧カード番号の下4桁と証明書類を提示し、返金が受領済みなのか、差し戻されたのか、手動処理待ちなのかを確認する。
Coinbase Cardのヘルプ文書では、多くの返金について5~10営業日を目安としているが、実際の所要期間は加盟店や決済ネットワークによって異なる。サービス事業者が案内した期限を過ぎたら、返金証明や利用可能なARNを使って再確認する。発行会社が返金の差し戻しを確認した場合は、その結果を書面で残してもらい、加盟店に元の返金状況を調査してもらったうえで、再度返金するか判断してもらう。資金の所在が分からないまま何度も返金を求めるべきではない。また、本人確認が取れていないサポート担当者に、CVV、パスワード、暗号資産ウォレットの秘密鍵を伝えてはならない。
3. カード交換後もChatGPTやNetflixなどのサブスクリプション料金は請求されるのか
請求が続く可能性はある。カードの交換はサブスクリプションの解約とは別だ。 サブスクリプションを提供する加盟店は、利用者が最初に承認した際の決済情報を保存する。その後、所定の条件を満たす定期的な請求は、加盟店起点取引(Merchant-Initiated Transaction、MIT)として送信できるため、利用者が毎回カード番号を入力したり、認証を完了したりする必要はない。
MITとは、既存の承認に基づいて加盟店が後続の請求を開始する仕組みを指す。加盟店に無期限の請求権を与えるものではない。サブスクリプションが有効かどうか、更新に対する承認が撤回されているかどうかは、利用者と加盟店の間の契約関係に属する。銀行やカードネットワークが支払いを処理することとは別の問題だ。したがって、カード情報の更新サービスが解決するのは、主に決済情報の期限切れによる支払い失敗である。
カード交換後も、カードネットワークのアカウント更新サービスによって、以前保存された決済情報が有効なまま維持される場合がある。Visa Account Updater(VAU)は、参加機関によるカード番号、有効期限、一部の口座ステータス情報の更新に対応している。Mastercard Automatic Billing Updater(ABU)も、参加するアクワイアラーや加盟店に更新済みの決済情報を提供する仕組みだ。発行会社、アクワイアラー側、加盟店のすべてが該当サービスに対応していれば、利用者が手動で情報を変更しなくても、サブスクリプションの支払いが継続する可能性がある。
別のケースもある。加盟店が以前保存した有効期限切れのカード情報を使って取引を送信し、発行会社がそれを承認する場合だ。Stripeの公式説明では、このような取引が成功することもあり、承認するかどうかは発行会社が判断するとしている。反対に、カード情報が自動更新されていても、残高不足、取引限度額、地域制限、加盟店カテゴリーに関する制限によって更新決済が失敗する可能性はある。
カードの変更内容 | 既存のサブスクリプションへの影響 |
|---|---|
有効期限のみ更新 | 自動更新される場合があるが、重要なサブスクリプションは確認が必要 |
カード番号の変更、紛失による再発行 | 旧決済情報による支払いが承認される場合も拒否される場合もあるため、加盟店の請求明細を確認する |
発行会社またはカードプログラムの変更 | プログラムをまたいで情報が引き継がれるとは限らないため、手動で更新するのが望ましい |
紐づく口座の完全閉鎖 | その後の支払いが失敗する可能性があり、別の支払い方法を用意する必要がある |
こうしたアカウント更新サービスが、すべてのカードで標準的に利用できるわけではない。対象となるカード発行プログラム、加盟店側の対応状況、決済情報が実際に更新されたかどうかによって結果は変わる。特に、第三者が発行する一部のバーチャルカードやプリペイドカードでは、カードのブランド名やVisa、Mastercardのロゴだけで対応状況を判断するのは難しい。継続利用が欠かせないサービスでは、カードネットワークの仕組みが理論上対応しているかを調べるより、実際の請求状況を確認する方が確実だ。
Netflixなどの娯楽系サブスクリプションで更新決済が失敗した場合、影響は主にサービスの利用体験にとどまる。一方、クラウドサービス、開発ツール、企業向けソフトウェアでは、未払いによって機能制限やサービス停止が発生することもある。ChatGPT、Claude、クラウドサーバーなどの業務用ツールを利用している場合は、次回請求日、請求状況、予備の支払い方法を確認しておくべきだ。業務の継続をVAUやABUの作動状況に委ねるべきではない。
サブスクリプションを停止したい場合は、加盟店のアカウントから正式に解約し、確認記録を保存する必要がある。旧カードを停止しただけでは、支払い承認が終了した証拠にはならない。その後も承認していない請求が発生する場合は、加盟店と発行会社に確認し、適用される規則に従って異議申し立てを行う。
Apple PayやGoogle Walletには、端末側の決済トークン(Payment Token)という別の仕組みもある。これは、加盟店がサブスクリプション用に保存する決済情報とは別に管理される。カード交換後もトークンを継続利用できる場合がある一方、カードを再登録しなければならない場合もある。Crypto.comのApple Walletガイドでは、Prepaid Cardの再発行、交換、アップグレード後には、Apple Walletへ改めて追加するよう明記している。
4. 暗号資産決済カードの交換後、残高や返金対象の資産はどう扱われるのか
一般的な銀行のデビットカードは銀行口座に紐づいている。一方、暗号資産決済カードでは、プラットフォーム上の事前チャージ残高、ステーブルコインの資金口座、暗号資産取引所の保有残高など、さまざまな資金構造が採用されている。
そのため、カード交換後の残高の扱いは、単にカード番号が変わること以上に注意すべき問題だ。
プラットフォームに事前入金するプリペイド型カードでは、新旧カードが継続して有効な同じ資金口座に紐づいていれば、商品規約に従って従来の残高が維持される可能性がある。ただし、カードプログラムの移行を伴う場合は、旧カードの残高がどのように移されるのか、返金を引き続き受け取れるのか、残りの資金を引き出せるのかを確認する必要がある。
決済時に暗号資産を換金するタイプの商品では、返金時に資産の評価額や再換金が関係する場合もある。
例えば、利用者がある暗号資産で100米ドル相当の商品を購入し、その後、加盟店が100米ドルの返金を承認したとする。最終的に米ドル残高で受け取るのか、USDCで受け取るのか、それとも別の暗号資産になるのかは、商品の資金管理と返金に関する規則によって決まる。
返金される法定通貨建ての金額が元の取引と同じでも、換金時点や適用為替レートによって、対応する暗号資産の数量が変わる可能性がある。
担保付き融資や与信枠を利用して決済した場合は、さらに処理が異なる。返金額がまず購入代金の計上を相殺したり、返済残高を減らしたり、利用可能な与信枠を回復させたりすることがある。
こうした違いは、カードにVisaとMastercardのどちらのロゴが付いているかで決まるものではない。返金がどのように反映されるかを左右するのは、商品の資金構造、口座間の関係、カード会員規約だ。
通常のカード交換よりも、カードプログラムの移行に注意が必要だ。
通常の有効期限更新では、元のカード会員と過去の取引を識別できる口座システムが維持されることが多い。しかし、カードプログラム全体が終了すると、その継続性が失われる可能性がある。
例えば、ある暗号資産決済カードのブランドが従来の発行会社との提携を終了し、別の地域や別の機関が発行する新商品に切り替えるケースだ。ブランド名が変わらなくても、新カードの口座が旧カードの取引に対する返金を直接受け取れるとは限らない。
この場合、三者の責任を個別に確認する必要がある。
旧カードの発行会社: 過去の取引、返金、異議申し立ての処理を継続するのか。元のカード会員規約はいつ終了するのか。利用者はどの窓口から過去の取引を照会できるのか。
プラットフォーム運営会社: 既存残高の移転を行うのか。旧カード口座の照会機能や出金機能は維持されるのか。未精算の資金はどのように処理されるのか。
新カードの発行会社: 新旧口座間に正式な移行手続きがあるのか。新カードで過去の取引の返金を受け取れるのか。利用者は再申請や本人確認を行う必要があるのか。
プラットフォームが「カード発行サービスをアップグレードした」と発表しただけでは、これらの問題は判断できない。ブランドが継続しても口座が継続するとは限らず、新しい発行会社が旧カードの全取引について自動的に責任を引き継ぐわけでもない。
未履行の注文、ホテルの保証金、レンタカーの事前承認、返金待ちの取引がある利用者にとって、カードプログラム終了の告知は特に重要だ。元の取引資料、加盟店の確認記録、プラットフォームの告知を保存し、過去の取引についての処理期限と異議申し立て窓口を早めに確認する必要がある。
旧発行会社が撤退し、新カードも旧口座を引き継がない場合、返金自体が決済ネットワーク上で処理されても、資金の受取人確認、口座閉鎖、機関間の調整といった問題が残る可能性がある。
これは通常のカード有効期限管理の範囲を超えた問題だ。資金の帰属、処理責任、申し立て期限については、元のカード会員規約と関係する法域に基づいて判断しなければならない。
5. カード交換の前後に、利用者が優先すべきこと
通常の有効期限更新では、まず新カードを有効化し、資金残高、有効期限、決済の利用状況を確認する。そのうえで、重要な加盟店に保存されている支払い情報を一つずつ点検するのが堅実だ。
返金待ちの注文については、旧カードの期限切れだけを理由に、加盟店へ返金先カードの変更を求める必要はない。元の取引記録や返金追跡情報を保存し、旧カードの発行口座が過去の取引に対する返金を引き続き受け取れるか確認すればよい。
重要なサブスクリプションは、利用者自身が管理すべきだ。カード情報の自動更新は交換に伴う決済中断を減らせるものの、すべての加盟店への対応を保証するものではない。特に新カードの発行会社、法域、口座システムが変わる場合は、支払い方法を全面的に移行するものとして扱う方がよい。
不正利用や決済情報の漏えいを理由にカードを交換する場合は、過去の加盟店への支払い承認や関連口座のセキュリティ設定も確認する。不要になった支払い承認を取り消し、旧カードに紐づく保存済み決済情報とその後の取引がどう扱われるかを発行会社に確認する必要がある。
プラットフォームが旧カードプログラムを終了する予定なら、優先順位を変えるべきだ。まず既存残高と返金待ち取引の行方を確認し、その後に新カードの申請やサブスクリプションの移行を検討する。資金や係争中の取引が未解決の段階では、新カードが発行されたという事実だけで、旧口座に関する責任が適切に引き継がれたと判断してはならない。