
個人向けの暗号資産決済カードでも、ソフトウェアのサブスクリプション、クラウドサーバー、海外出張の費用を支払うことはできる。ただし、会社の経費を継続的に決済するのであれば、口座の名義、カード会員規約、会計管理についても検討する必要がある。
経営者が一人の小規模な事業であれば、個人カードと法人カードの使い勝手に大きな差はないかもしれない。しかし、複数の従業員が会社の資金を扱うようになると、状況は変わる。誰に支払いを認めるのか。退職者の権限をどう取り消すのか。サブスクリプション料金の負担者は誰か。取引履歴をそのまま会社の会計処理に利用できるのか。いずれも明確な管理ルールが求められる。
個人向け暗号資産決済カード(Personal Crypto Card)と法人向け暗号資産決済カード(Business Crypto Card)の主な違いは、口座の法的な名義人、本人確認・法人確認、資金の利用権限、財務管理の仕組みにある。一方、カードがデビットカード、プリペイドカード、クレジットカードのいずれに該当するかは、個々の商品における資金構造と契約関係によって決まる。
1. 個人カードで会社の経費を支払えても、事業利用が認められているとは限らない
個人向け暗号資産決済カードは、通常、個人名義で申し込む。本人確認を完了した利用者は、商品の仕組みに応じて、口座内の法定通貨、デジタル資産、または利用可能な与信枠を使って決済できる。
ただし、加盟店が支払いを受け付けることと、カード発行会社がその利用目的を認めていることは別問題だ。
例えば、Crypto.comの米国向けプリペイドカード会員規約は、カードの用途を個人利用に限定し、事業目的での利用を除外している。Coinbase One Cardの米国向け利用規約でも、利用目的は個人、家族、日常生活に関する支出に限られ、事業利用は認められていない。
こうした制限は、それぞれの商品に適用されるものであり、すべての個人カードに共通するわけではない。それでも、AWSやGoogle Workspaceなどの企業向けサービスの支払いが成功したからといって、発行会社が継続的な事業経費の決済を許可しているとは判断できない。
フリーランスが仕事用のソフトウェアを個人カードで時折購入し、その費用を帳簿に記録する程度であれば、実務上の処理は比較的簡単だろう。一方、広告費、サーバー費用、仕入れ、出張費などを従業員個人のカードで継続的に支払う企業では、管理が複雑になる。
カード口座は個人に帰属し、支払履歴もその人の名義で残る。従業員の退職、カードの凍結、口座の再審査などが発生しても、会社が直接対応する権限を持たない場合がある。返金、サブスクリプションの更新、決済に関する異議申し立てにも影響が及び得る。
そのため企業は、カードごとの会員規約を確認し、事業利用が認められるか、法人名義で口座を開設できるか、請求書・返金・支払責任がそれぞれ誰に帰属するかを明らかにしておくべきだ。
2. 法人カードでは会社だけでなく、背後にいる関係者も審査される
個人向け暗号資産決済カードの申し込みでは、主にKYC(Know Your Customer、顧客確認)が行われる。一般的には、申込者の本人確認書類、居住住所、本人であることの確認に加え、必要に応じて資金の出所も審査される。
法人カードでは、さらにKYB(Know Your Business、法人確認)が必要になる。
KYBの対象は、法人などの事業主体だ。カード発行会社は登記書類だけでなく、実際の事業内容、出資・支配関係、会社を代表して口座を管理する権限を持つ人物についても把握する必要がある。
Reapが2026年9月に更新した法人審査要件によると、提出資料には会社の設立・登記証明、定款、株主構成、取締役および最終受益所有者(Ultimate Beneficial Owner、UBO)の情報などが含まれる場合がある。法人に代わって口座手続きを行う担当者には、本人確認書類と権限を示す資料も求められる。必要書類は登記国や事業体の種類によって異なる。
個人カードと法人カードの主な審査上の違いは、次のとおりだ。
審査項目 | 個人向け暗号資産決済カード | 法人向け暗号資産決済カード |
|---|---|---|
申込主体 | 個人 | 会社またはその他の対象となる事業体 |
主な審査 | KYC | KYBおよび関係する個人のKYC |
本人確認・法人確認書類 | 身分証明書、パスポート、その他の認定書類 | 法人登記書類、取締役・受益所有者の本人確認資料 |
住所確認 | 個人の居住住所 | 法人登記住所、事業所住所、関係者の住所 |
資金の出所 | 個人の収入、資産、取引履歴 | 企業の売上高、資金の出所、事業活動を示す資料 |
権限の確認 | 主にカード名義人の本人確認 | 口座代表者、管理者、利用権限を付与された者の権限確認 |
UBOの持分比率、実質的な支配権、デューデリジェンスに関する要件は、法域によって異なる。また、業種、所有構造、リスク評価によっては追加審査が必要になる企業もある。
国境を越えて事業を展開するWeb3企業は、特に早い段階から資料を準備しておきたい。登記国、実際の事業拠点、経営陣の居住国、ステーブルコインの資金源が複数の国に分かれている場合、現地の個人がカードを申し込む場合よりも審査が複雑になりやすい。
KYBが完了しても、カードの利用を認められた従業員などについて、個別の本人確認が求められることがある。口座管理者、財務担当者、一般従業員で異なる確認要件が適用される場合もある。
3. 法人カードの資金源は、必ずしも会社のステーブルコイン残高ではない
同じようにUSDTやUSDCに対応する法人向け暗号資産決済カードでも、資金の仕組みは大きく異なる場合がある。
一般的には、法定通貨やステーブルコインを事前にチャージし、決済時に利用可能残高から引き落とす方式、ステーブルコインを担保に与信枠を設定する方式、独立した法人向け与信枠を利用し、請求サイクルに従って返済する方式などがある。
特に注意したいのが、ステーブルコインを担保とする信用供与の仕組みだ。
Reapを例に見てみよう。2026年11月3日に更新されたBusiness Accountの公式説明によると、Reapは担保資産によって裏付けられたVisaの法人向けクレジットカードを提供しており、米ドルと香港ドルに対応している。企業はUSDCまたはUSDTを担保として差し入れることで与信枠を設定できる。公表されている担保額と与信限度額の比率は1:1だ。
つまり、企業がステーブルコインを預け入れる行為は、プリペイドカードへの単純なチャージではない。カードの信用供与を資産で担保する仕組みだ。
ある企業がReapに10,000米ドル相当のUSDCを担保として預け入れたとする。公表比率に従って10,000米ドルの与信枠が設定され、その後、2,000米ドルのソフトウェア利用料を支払った場合を考える。
この決済によってクレジットカードの未払い残高が発生する。支払時点で担保資産から2,000米ドル相当が直接差し引かれるわけではない。
Reapの法人カード利用ガイドによると、企業は未払い残高を毎月返済する必要があり、銀行振込または担保資産を用いて返済できる。担保資産で返済した場合、その分だけ与信限度額が減少する。実際の手続きには、口座残高や適用規約に基づく制約もある。
したがって、企業の財務担当者は、担保資産、与信枠、カード利用額、実際の返済額を分けて記録する必要がある。担保の預け入れと消費支出を同一視してはならない。
これはReapが公表している担保付き信用供与の仕組みを示した事例であり、すべての法人向け暗号資産決済カードが同じ構造を採用しているわけではない。
プリペイド方式の商品では、残高、チャージ、資産交換が主な会計上の確認事項となる。一方、担保付き信用方式では、企業の借入債務、担保資産、返済履歴も管理しなければならない。他の信用商品に利息や資金調達費用が発生するかどうかは、それぞれの契約によって決まるため、その条件をReapにも当てはめることはできない。
企業は、担保資産を誰が保管するのか、引き出しが可能か、債務不履行時にどう処分されるのか、プラットフォームがサービスを停止した場合にどのような契約上の権利が残るのかを確認すべきだ。
これらは企業が資金を実質的にどこまで管理できるかに関わる問題である。決済手数料やキャッシュバック率は確かにコストに影響するが、資金拘束、カストディリスク、信用供与の条件がもたらす影響をすべて示すものではない。
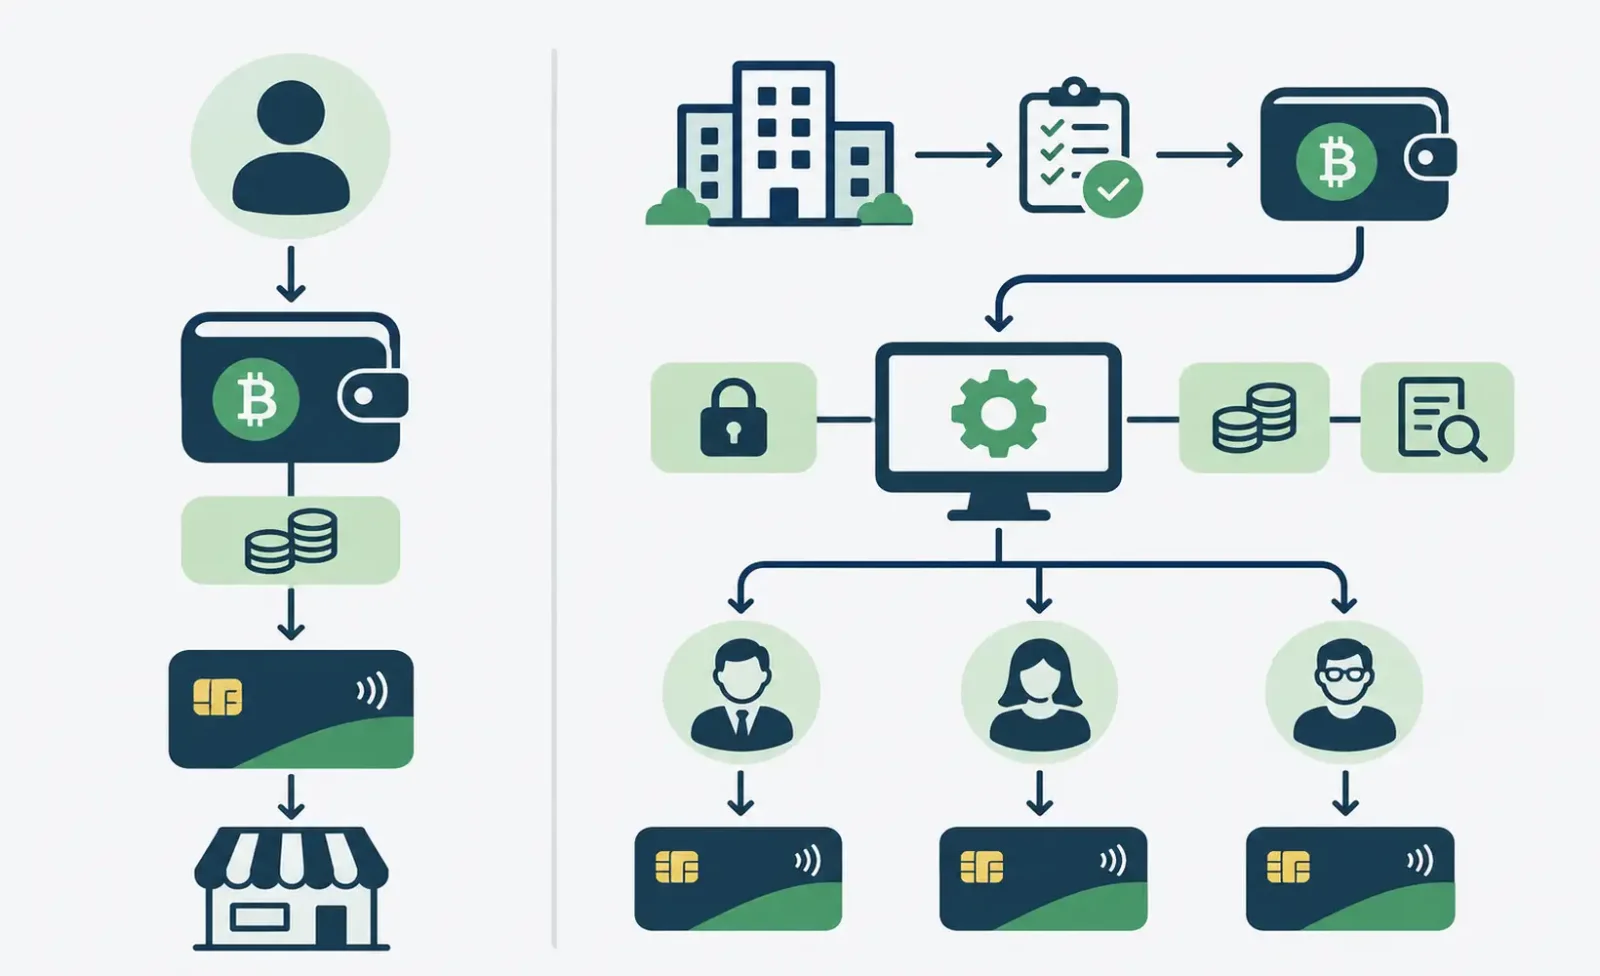
4. 法人カードで従業員の権限と支払責任をどう管理するか
ソフトウェア、クラウドサービス、広告などを継続的に購入する企業にとって、支払いそのものは難しい問題ではない。重要なのは複数の従業員の決済権限をどう管理するかであり、この点こそ個人カードでは代替しにくい部分だ。
従業員が8人いる、国際的に事業を展開するインターネット企業を想定しよう。技術担当者は開発ツールやクラウドサービスを購入し、マーケティング担当者は広告を発注し、運営担当者は日常経費を処理している。
全員が創業者名義の1枚のバーチャルカードを共有している場合、一部の支払いは可能でも、誰がどの支出に責任を持つのかが不明確になる。同じカード情報を複数人が扱えば、認証情報が漏えいするリスクも高まる。サブスクリプションの請求が継続している場合、実際の担当者を特定しにくいこともある。さらに、カードの再発行が必要になると、複数部門の業務に影響しかねない。
企業は従業員ごとのカード、利用限度額、加盟店カテゴリーの制限によって権限を分離できる。例えば、技術部門にはクラウドサービス専用のカード、マーケティング部門には広告購入用のカードを割り当てる。従業員が退職した際には、該当するカードの権限を取り消せばよい。
ただし、こうした機能は暗号資産決済カードに固有のものではない。
Visaの法人向けバーチャルカードソリューションとMastercardの法人決済管理ソリューションも、企業支出の管理を法人決済の重要な機能として位置付けている。加盟店カテゴリーの制限、利用上限の設定、利用者の権限管理に対応するかどうかは、発行会社と実際のカードプログラムによって異なる。
法人向け暗号資産決済カードでは、従業員の権限管理をステーブルコイン口座、担保付き与信枠、企業会計とも連動させる必要がある。例えば複数の従業員が会社の与信枠を共有する場合、企業は各カードの利用権限を管理すると同時に、口座全体の未払い残高と担保資産の利用状況も把握しなければならない。
決済権限を従業員に委ねることはできても、口座の責任や資金管理の所在まで曖昧にしてよいわけではない。
法人名義でカードを申し込んだからといって、すべての取引損失や債務を会社だけが負担するとは限らない。
従来の法人カードにも、会社が支払責任を一括して負う方式、従業員が一部または全部を負担する方式、契約に基づいて両者が責任を分担する方式がある。法人向け暗号資産決済カードでも、個別の契約内容を確認する必要がある。
特にクレジットカードでは、法律上の返済義務者が誰なのか、従業員は単なる利用権限を持つカード会員なのか、担保資産が債務返済にどのように使われるのかを明確にしなければならない。プリペイドカードやデビットカードは同じ与信構造を持たないものの、不正利用、過大な引き落とし、口座に関する紛争の責任分担は確認する必要がある。
従業員が退職したら、管理者は直ちにカードを停止できるのか。すでに行われた事前承認取引、サブスクリプションの更新、返金はどう処理されるのか。従業員が予算を超えて支出した場合、発行会社は何を根拠に責任を判断するのか。
これらの点は、口座開設前に確認しておくべきだ。
すべての法人向け暗号資産決済カードが、承認フロー、予算管理、経費分類の機能を一通り備えているわけではない。法人名義での口座開設と複数カードの管理にしか対応しておらず、複雑な承認処理や会計システムとの連携には外部ソフトウェアが必要な商品もある。導入時には「企業向け管理機能」という宣伝文句だけで判断せず、実際に利用できる機能を検証する必要がある。
5. ステーブルコインで企業経費を支払う場合、どのような会計記録が必要か
暗号資産決済カードは決済や資金交換の手段を提供するが、企業には引き続き、適用される会計基準に従って取引を記録する義務がある。
ある企業がUSDCを保有し、法人カードで海外のソフトウェア提供会社に支払う場合を考えてみよう。財務担当者は、取引先、購入目的、請求書の当初金額、決済通貨、ステーブルコイン残高の変動、関連手数料を確認する必要がある。
信用取引方式の場合は、購入日、請求額が確定・計上された日、実際の返済日も区別しなければならない。
こうした情報は加盟店、法人カードのプラットフォーム、ステーブルコイン口座に分散していることが多い。カードの利用明細だけでは、取引の全体像を把握できない場合がある。
会計・財務記録 | 主な用途 |
|---|---|
加盟店の請求書または支払領収書 | 購入内容、費用の目的、取引主体の確認 |
カード利用明細 | 承認金額、最終計上金額、取引日の照合 |
ステーブルコインのチャージ・交換履歴 | 資金の出所、交換金額、関連手数料の追跡 |
法人カード口座またはクレジット利用明細 | 利用可能枠、支払債務、返済状況の照合 |
従業員・プロジェクトへの費用配賦 | コストセンター、予算、承認責任の特定 |
企業がステーブルコインを口座にチャージする場合は、特にオンチェーン取引記録とプラットフォームの口座明細との対応関係を保存することが重要だ。
ブロックチェーン上での取引承認・確定は、あくまで該当ネットワーク上の送金状態を示すものだ。企業には別途、加盟店の請求書やカード決済記録などの資料が必要になる。加盟店が最終的に米ドルを受け取る場合でも、それ以前に企業が行ったデジタル資産の交換や処分について、会計・税務上の個別処理が必要になる可能性がある。
実務では、対応通貨の種類よりも、財務データを照合できることの方が価値を持つ。
毎月多くのサブスクリプション料金、海外調達費、従業員経費を処理する企業であっても、プラットフォームから取得できるのが支出の業務上の帰属先を示さない取引履歴だけであれば、財務担当者は請求書、支払担当者、コストセンターを一件ずつ突き合わせる必要がある。
法人向け暗号資産決済カードの実用性を判断するうえでは、対応するステーブルコインの種類よりも、完全で照合可能な会計記録を出力できるかが重要だ。
企業が毎月大量のサブスクリプション決済、海外調達、従業員経費を処理していても、業務上の帰属先が分からない取引データしかダウンロードできなければ、財務担当者は整理と照合に多くの時間を費やすことになる。カードでの支払い自体は完了していても、企業の経費管理が実際に改善したとはいえない。
6. 企業は個人カードを使うべきか、それとも法人カードを申し込むべきか
経営者が一人で、毎月の支払いも少数のサブスクリプションに限られる事業では、法人カードに伴うKYB審査や口座管理の追加負担が見合わない場合がある。まずは個人カードの会員規約で事業利用が認められているかを確認し、経費の証憑、立替精算、税務記録を適切に管理できるか検討するとよい。
一方、複数人による支払い、継続的な調達、海外事業費用の一元管理が必要になると、法人名義の口座と個別のカード利用権限の価値は高まる。
カードを選ぶ際には、次の4点を優先的に確認することを勧める。
第一に、口座の適格性と法的責任。 企業の登記国、事業拠点、業種、関係者が利用条件を満たしているか確認し、カード発行会社、口座名義人、支払義務者の法的関係を明確にする。
第二に、資金と債務の構造。 プリペイド残高を利用するのか、ステーブルコインを担保とする与信枠なのか、独立した法人向け与信なのかを把握する。資産の保管、返済、引き出し、債務不履行時の処理についても確認する。
第三に、利用権限と財務管理。 従業員カード、予算管理、支払承認、加盟店の制限、取引履歴、照合機能が、現在の業務要件を満たしているか検証する。
第四に、費用と付加機能。 最初の3項目を満たしたうえで、カード発行手数料、取引手数料、為替コスト、資金調達費用、キャッシュバック、その他の特典を比較し、対応地域と長期利用の条件を評価する。
個人カードと法人カードは同じVisaやMastercardの決済ネットワークを利用し、日常の決済体験も似ている場合がある。しかし企業が管理すべきなのは、一件一件の支払いだけではない。その背後にある資金上の責任、従業員の権限、会計記録まで含まれる。