
VisaやMastercardのネットワークに対応した暗号資産決済カードでも、支払いに使われる資金の出所は同じとは限らない。事前にチャージしたカード残高、プラットフォーム上で保有する暗号資産、与信枠、暗号資産を担保とする借入金など、さまざまな仕組みがある。利用者にとっての支払い操作はほとんど変わらなくても、その背後にある資金の流れや法的関係は大きく異なる場合がある。
市場では、Crypto Prepaid Card、Crypto Debit Card、Crypto Credit Card、Crypto-Backed Cardという名称が広く使われている。しかし、これらは必ずしも同列に並ぶ4つの金融商品カテゴリーではない。プリペイド、デビット、クレジットは主に資金の出所と口座との関係によって区別される。一方、暗号資産担保とは信用供与を裏付ける仕組みであり、さまざまな融資形態と組み合わせることができる。
商品の名称と法的な分類は必ずしも一致しない。Crypto Credit Cardとして販売されているカードが、従来型のリボルビング方式の信用口座ではなく、独立した担保付ローンに紐づいていることもある。また、1枚のカードでデビット決済とクレジット決済を切り替えられる商品も存在する。
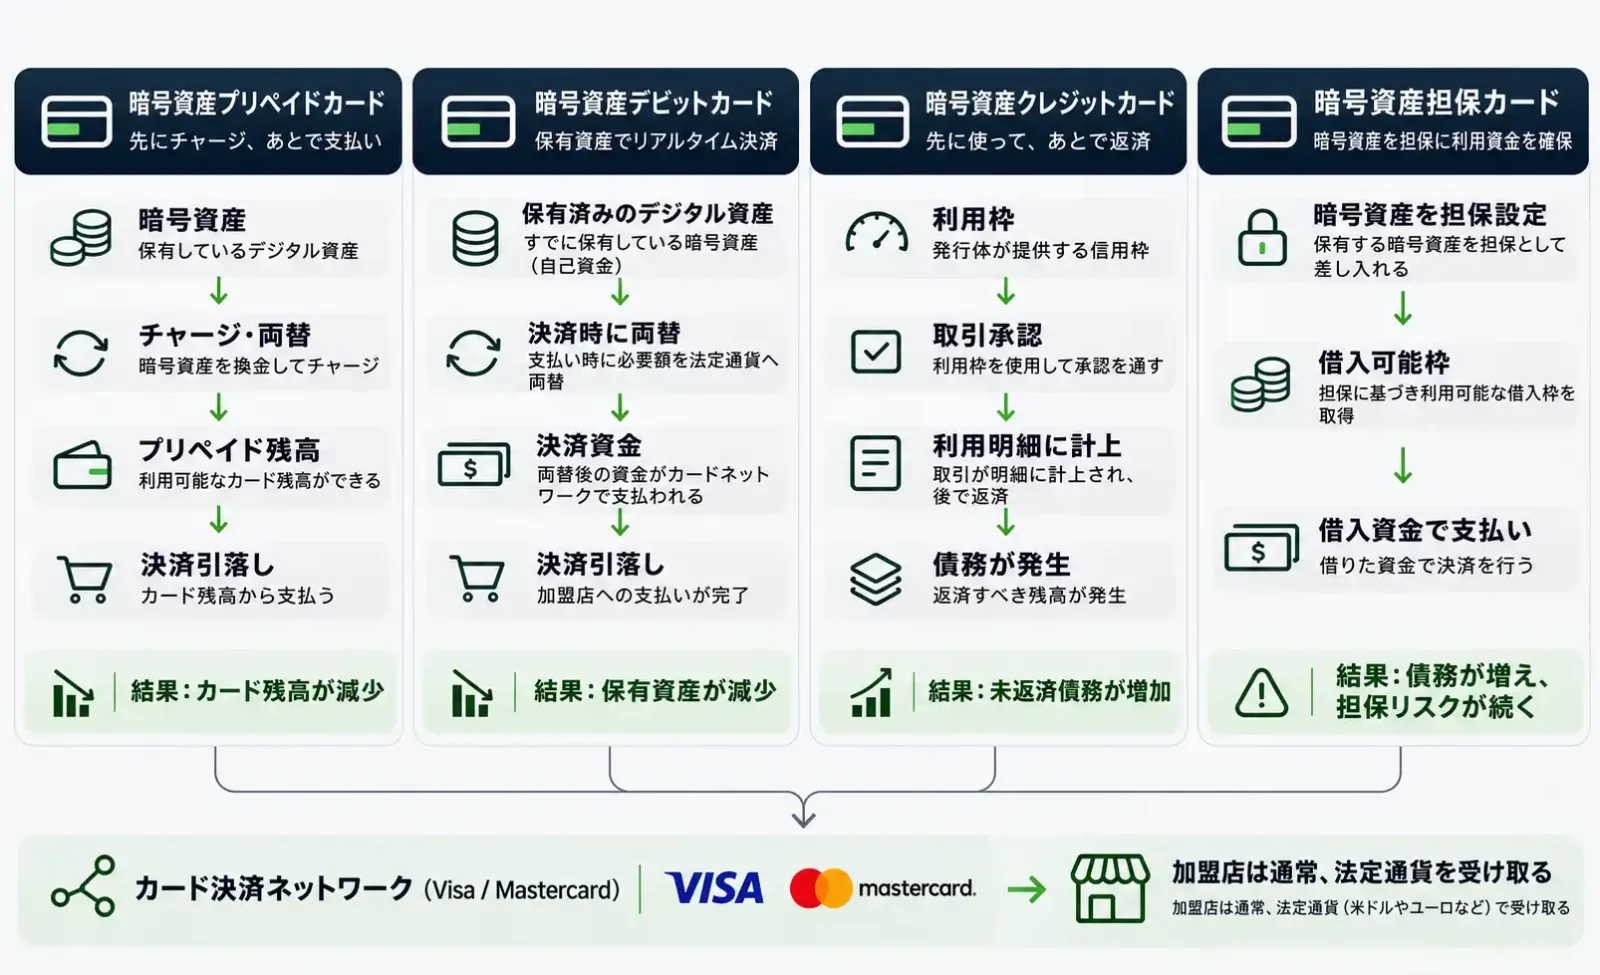
暗号資産プリペイド・デビット・クレジット・担保型カードの本質的な違い
最も分かりやすい区別方法は、支払いに自己資金を使うのか、借入金を使うのかを確認することだ。あわせて、事前に専用のカード口座へ資産を移す必要があるかどうかも重要になる。
比較項目 | 暗号資産プリペイドカード | 暗号資産デビットカード | 暗号資産クレジットカード | 暗号資産担保型カード |
|---|---|---|---|---|
主な資金源 | 事前にチャージしたカード口座の残高 | 既存の資金口座・資産口座 | 与信枠 | デジタル資産を担保とする借入枠 |
利用前にカード口座へのチャージが必要か | 通常は必要 | 必ずしも必要ではない | 通常は不要 | 通常は不要だが、担保条件を満たす必要がある |
利用後に債務が発生するか | 通常は発生しない | 通常は発生しない | 発生する | 発生する |
借入利息が発生するか | 通常は発生しない | 通常は発生しない | 信用契約による | 融資契約による |
暗号資産の価格変動リスクを負うか | チャージと換金の時点による | 保有・換金方法による | 商品の具体的な仕組みによる | 通常、担保資産の価格変動リスクがある |
担保の処分が発生する可能性 | 通常は対象外 | 通常は対象外 | 商品の仕組みによる | 可能性がある |
主な確認事項 | チャージ、残高、資金の返還 | 資産の管理権限、換金コスト | 与信条件、請求、返済 | LTV、金利、返済、担保処分リスク |
表中の暗号資産担保型カードは、デジタル資産を担保とする信用供与の仕組みを指している。プリペイド、デビット、クレジットとは別に設けられた独立の法的なカード分類ではない。実際の商品では複数の仕組みが組み合わされることもある。
米国消費者金融保護局(CFPB)は、プリペイドカード、デビットカード、クレジットカードの違いについて、事前に預け入れた資金を使うか、既存の銀行口座残高を使うか、借り入れによって支払うかを基本的な区別としている。暗号資産決済カードでは、こうした決済の仕組みに暗号資産の換金、カストディ、担保付融資などが加わる。
暗号資産プリペイドカード:先にチャージしてから使う
暗号資産プリペイドカード(Crypto Prepaid Card)は、事前に資金をチャージし、その残高から支払う仕組みを採用している。利用者は指定されたカード口座に資金を移し、利用可能残高が反映されてから決済する。追加の当座貸越などが設定されていなければ、口座残高を超える支払いはできない。
一般的な銀行デビットカードと異なり、プリペイドカードは通常、利用者の銀行当座預金口座や普通預金口座に直接紐づいていない。チャージ元が暗号資産ウォレットであっても、カード口座に反映される段階ではすでに法定通貨へ換金されている場合がある。
Crypto.comが米国で提供するPrepaid Visa Cardを例に見てみよう。利用者は銀行カード、Cash Account、または対象となる暗号資産を使ってチャージできる。BTCなどの暗号資産を利用する場合、システムが換金レートを提示し、利用者が確認するとチャージが完了する。この米国向けカードプログラムでは、カード口座の基準通貨は米ドルだ。その後のカード決済には口座内の利用可能残高が使われ、加盟店にBTCが直接送金されるわけではない。
Crypto.comは、プリペイドカードにチャージした資金を元のCash Accountへ直接戻すことはできないと明示している。チャージ、支払い、資金の返還は、自由に取り消したり元に戻したりできる操作ではない。
BTCを売却してカードにチャージした後、購入予定を変更したとしても、元のBTC保有量をそのまま回復できるとは限らない。チャージ時点ですでに換金手数料やスプレッドが発生している可能性があり、後から返金を受ける場合も、カード決済とサービス提供者の規則に従う必要がある。
プリペイドカードの利点は、支出を管理しやすいことだ。必要な金額だけをチャージすれば、日常の買い物のために借入債務を負う必要がない。ただし、資金をカード口座へ移した後の引き出し方法、返金経路、適用される保護制度については、その口座の具体的な利用条件を確認しなければならない。
暗号資産デビットカード:既存の口座残高から直接支払う
従来のデビットカードは、利用者がすでに資金を保有している口座に直接紐づいている。取引の承認時には、発行会社が口座残高、利用限度額、その他の条件を確認し、取引を承認するかどうかを判断する。承認に伴って利用可能残高が減少したり、一定額が一時的に確保されたりする。
暗号資産デビットカード(Crypto Debit Card)や同様の機能を備えたデビットモードでは、決済資金の出所が暗号資産口座にまで広がる。
商品によっては、USDT、USDC、BTCなどの資産を使い、毎回の購入前に手動で換金して専用のプリペイド口座へチャージしなくても支払える。取引時にシステムが規則に従って資産の引き落とし、換金、必要な決済資金の手配を行う。
その一例がNexo CardのDebit Modeだ。
Nexoの公式製品説明によれば、対象となる利用者はデビットモードでステーブルコイン、暗号資産、指定されたFiatX資産を利用できる。どの資産から優先的に支払いへ充当するかも設定可能で、決済に必要な換金処理はプラットフォームが行う。
この仕組みでは、手動チャージの手間が減る。一方、アプリに表示される暗号資産残高が、従来の銀行預金口座に保有する資金を意味するとは限らない。プラットフォームがカストディする資産や、別の契約上の権利を表している場合もある。具体的な法的性質は口座契約で確認する必要がある。
支払い時に資産を換金する場合にもコストは発生し得る。例えば、BTCを保有する利用者がユーロ建ての商品を購入する場合、決済サービス側で必要な換金を行わなければならない。その過程で取引手数料、換金スプレッド、外国為替関連の手数料が発生する可能性がある。
暗号資産クレジットカード:支払いによって債務が生じる
暗号資産クレジットカード(Crypto Credit Card)がプリペイドカードやデビットカードと大きく異なるのは、既存の口座残高を直接取り崩すのではなく、与信による資金を使って支払う点だ。
従来のクレジットカードでは通常、発行会社が利用者に信用枠を付与する。利用者がその枠を使って買い物をすると、契約に基づいて返済すべき債務が発生する。請求サイクル、無利息期間、最低返済額、利息の計算方法は、個別の商品条件によって異なる。
暗号資産クレジットカードもこの仕組みを採用しながら、BTCによる還元や暗号資産での請求額返済など、関連する機能を追加することができる。
ただし、還元される資産の種類と、購入時の資金源は別の問題だ。
BTCでキャッシュバックを受け取れる一般的なクレジットカードでも、支払いに使われるのは与信枠である。還元がビットコインで行われるからといって、購入自体が暗号資産を使ったデビット決済になるわけではない。
市場には、独立した融資契約によって購入資金を提供する商品もある。こうした商品では、従来のリボルビング方式のクレジットカードに見られる無利息期間や最低返済額の仕組みがない場合がある。代わりに、借入残高、適用金利、契約条件に従って利息と返済額が決まる。
Crypto Credit Cardという商業上の名称そのものが法的な商品分類になるわけではない。すべての国や地域で、従来のクレジットカードと同じ消費者保護が適用されると考えることはできない。
暗号資産担保型カード:売却せずに支払える一方、担保リスクを負う
暗号資産担保型カード(Crypto-Backed Card)では通常、BTC、ETHなどの対象となるデジタル資産を担保に差し入れ、カード決済に利用できる借入枠を得ることができる。
利用者は支払いの時点で担保資産を直ちに売却する必要はない。ただし、借入コストに加え、担保資産の価格変動リスクを負う。
これは、主に個人の信用力に基づいて与信枠を設定する一般的なクレジットカードとは異なる。融資側は担保資産の価値を評価し、融資契約に従って借入可能額とリスク管理条件を決定する。
LTVは借入可能額と担保リスクにどう影響するか?
融資比率(Loan-to-Value、LTV)は、未返済の借入残高と担保資産の価値の関係を示す指標だ。
[ \text{LTV}=\frac{\text{未返済借入残高}}{\text{担保資産価値}}\times100% ]
例えば、利用者が2,000米ドル相当のBTCを担保に差し入れ、融資側が初期LTVの上限を25%に設定したとする。この場合、当初の借入可能額は500米ドルとなる。
利用者がそのうち200米ドルだけを使用し、利息やその他の費用を考慮しなければ、次のようになる。
使用済み借入額:200米ドル
残りの借入可能額:300米ドル
未返済元本:200米ドル
現在のLTV:10%
その後、残りの300米ドルも借り入れて未返済元本が合計500米ドルになると、LTVは25%へ上昇する。
ここでBTCの価格が50%下落し、担保資産の価値が2,000米ドルから1,000米ドルに減少したとしよう。借入元本は500米ドルのままとする。
[ \text{LTV}=\frac{500}{1,000}\times100%=50% ]
新たな借り入れがなくても、LTVは25%から50%へ上昇する。担保資産の価格下落は、融資のリスク水準を直接変化させる。
ここで用いた25%は計算例にすぎず、特定のプラットフォームが現在適用している与信基準やリスク対応の発動基準を示すものではない。
担保価値が下がると、貸し手から追加担保や一部返済を求められたり、契約に基づいて自動返済や担保資産の売却が行われたりする可能性がある。
Nexoのローン返済および自動返済に関する規則では、担保資産の価格が下落し、LTVが所定のリスク条件に達した場合、プラットフォームが担保の一部を売却してローンの返済に充てる仕組みが説明されている。発動条件は、担保資産の組み合わせや融資内容によって異なる。
カード決済が完了しても、リスクが消えるわけではない。商品をすでに受け取っていても、未返済の借入金は残り、担保資産は引き続き市場価格の変動にさらされる。購入時にBTCを売却しなかったとしても、後に担保不足によって売却を余儀なくされる可能性がある。
暗号資産担保型カードと従来の保証金型クレジットカードは何が違うのか?
暗号資産を担保とすることは融資の保証方法を示しているにすぎず、カードの法的分類を単独で決めるものではない。関連商品は、クレジットカード、独立したローン、その他の与信形態を採用する場合がある。
また、従来の保証金型クレジットカード(Secured Credit Card)とも異なる。
一般的な保証金型クレジットカードでは、契約条件を満たす現金保証金によって信用枠を裏付ける。一方、暗号資産担保ローンでは、価格が継続的に変動するデジタル資産を担保にすることがある。そのため、借入可能額とリスク水準は市場価格に応じて変化する。
Nexo Cardでデビットモードとクレジットモードを切り替えられる理由
Nexo Cardは、異なる2つの資金調達方法を1つの商品に組み込んでいる。対応地域に居住し、利用資格を満たすユーザーは、Debit ModeとCredit Modeを切り替えられる。
デビットモードでは、口座内の利用可能な対象資産を使うため、支払いによって既存の資産残高が減少する。
クレジットモードでは、デジタル資産を担保とする借入枠から決済資金が提供される。利用者は担保資産の価格変動に対するエクスポージャーを維持する一方、返済義務を負う。
NexoのCredit Modeに関する公式説明によれば、クレジットモードで支払いを開始すると、まず取引金額がAvailable to Borrow(借入可能額)から差し引かれる。加盟店側で取引処理が完了した後に、該当額がOutstanding Loan(未返済借入残高)へ正式に計上される。
カード取引には、承認から最終処理までに時間差がある。Nexoの規則では、取引が未確定の間、該当額はまだ返済可能なローン残高に計上されていないものの、借入利息はすでに発生し始める。取引が確定すると、未確定期間中に発生した利息が未返済借入残高に加算される。加盟店が所定の45日以内に売上確定処理を行わなかった場合、取引は自動的に取り消され、その取引について借入利息は請求されない。
つまり、取引承認時の借入枠の確保、取引確定後の借入残高への計上、利息計算の開始は、必ずしも同じ時点で発生するわけではない。
例えば、利用者が100米ドル相当のステーブルコインを保有し、さらにBTCを担保とする借入枠も持っているとする。
Debit Modeで100米ドルを支払えば、商品規則に従って既存の資産が減少する。一方、Credit Modeに切り替えて同額を支払うと、借入可能額が使用され、融資規則に従って債務が生じる。BTCは引き続き担保として保有される。
加盟店にとっては、どちらの決済もほぼ同じ結果となる。しかし、利用者の資産と負債に与える影響は異なる。
デビットモードでは、主に資産の使用優先順位、換金コスト、利用可能残高を確認する必要がある。クレジットモードでは、それに加えて借入金利、LTV、担保の管理権限、返済条件も把握しなければならない。
Nexoのカード申込資格に関する説明によると、Nexo Cardは一部の欧州諸国やアルゼンチンなどで、条件を満たす利用者向けに提供されている。対応地域、申込資格、商品条件には違いがあるため、申込先の地域に適用される公式規則を確認する必要がある。Credit Modeという名称だけで、すべての地域において法的に従来型のリボルビング方式のクレジットカードに該当すると判断することはできない。
加盟店が受け取るのは法定通貨か、暗号資産か?
従来のVisaまたはMastercardの決済ネットワークを通じて運用される暗号資産決済カードの多くでは、加盟店は通常のカード決済の仕組みに従って法定通貨で代金を受け取る。カード利用者のBTC、USDT、USDCを直接受け取るわけではない。
Visaは暗号資産連動型カードに関する調査で、対応するカードプログラムを通じてデジタル資産をカード決済に利用できる資金へ転換する仕組みを説明している。加盟店は既存の決済インフラをそのまま利用でき、暗号資産決済システムを別途導入する必要はない。
暗号資産決済カードと一般的な銀行カードの主な違いは、加盟店の受取方法ではなく、カード利用者側で資金をどのように用意するかにある。
例えば、プリペイドカードではチャージ時に暗号資産を換金することがある。デビットモードでは購入処理の途中で換金する場合があり、担保型クレジット商品では借入金が支払いに使われる。
また、取引の次の3段階は区別して考える必要がある。
取引承認(オーソリゼーション): 発行会社または関連する処理システムが取引を承認できるか判断する。口座残高を一時的に確保したり、与信枠を使用済みとして扱ったりする場合がある。
取引計上: 加盟店が売上請求を完了した後、取引が正式な記帳処理に進み、口座からの引き落としや借入残高が規則に従って確定する。
清算・資金決済: カード決済システムに参加する関係機関が取引金額の清算計算と資金の移転を行う。
取引が承認されても、すべての資金の最終決済が完了したことにはならない。クレジットモードで借入可能額が減少していても、その取引額がすでに借入元本へ正式に計上されたとは限らない。
利用者の資産換金、カード発行会社による決済資金の手配、カードネットワークと金融機関の間で行われる資金決済は、それぞれ異なる業務だ。
カードの種類によって資金保護の有無は決まるのか?
カードの決済ネットワーク、資金のカストディ体制、預金保険は、それぞれ別の問題だ。
一般的な銀行デビットカードが預金保険の対象となる適格な預金口座に紐づいていれば、その預金は現地の制度に基づく保護を受けられる場合がある。しかし、暗号資産決済プラットフォームに表示される口座残高が、同じ法的性質を持つとは限らない。
米国連邦預金保険公社(FDIC)は、プリペイドカードの預金保険に関する説明で、一定の条件を満たすプリペイドカード資金には、パススルー方式の預金保険が適用される可能性があるとしている。そのためには、対象資金が適格な保険対象銀行に預けられ、実質的な資金所有者、口座記録、受益者の特定に関する要件などを満たす必要がある。
FDICの預金保険は、条件を満たす銀行預金を対象とし、保険対象銀行が破綻した場合に法令に従って機能する。銀行ではないプリペイドカード事業者が破綻しただけで、銀行預金保険による補償が自動的に発生するわけではない。
FDICはまた、BTCやUSDTなどの暗号資産自体は預金保険の対象外であると明示している。保護の範囲については、FDICの預金保険の適用範囲に関する説明を参照できる。
VisaやMastercardのネットワークに接続していること、あるいは免許を持つ銀行と提携していることだけでは、プラットフォームが管理するすべての暗号資産が銀行預金保険で保護されている証拠にはならない。
消費者保護の面でも違いがある。プリペイド資金、銀行預金、クレジットカード債務、暗号資産のカストディ関係には、それぞれ異なる契約や規制が適用される。ある国の従来型クレジットカードに適用される返金、取引紛争処理、信用取引に関する保護制度を、すべての暗号資産決済カードにそのまま当てはめることはできない。
担保付ローンを利用する場合は、誰が担保を管理するのか、再利用が認められるのか、プラットフォームのサービス停止やローン完済後にどのような手続きで担保が返還されるのかも、資産保全上の重要な確認事項になる。
利用者にとっては、カードに表示された決済ネットワークのロゴを見るだけでなく、発行会社、資金のカストディ事業者、融資提供者を特定し、それぞれの契約上の責任を理解することが重要だ。
申し込み前に確認すべきこと
暗号資産決済カードを選ぶ際には、まず自分がどのような支払いに使いたいのかを明確にする必要がある。
少額のステーブルコインを定期的に日常生活の支出へ充てたいのであれば、プリペイドカードはチャージ額によって支出を管理しやすい。ただし、チャージ後の資金移動には制約がある可能性を受け入れる必要がある。
既存の口座資産から直接支払いたい場合は、デビットモードの換金方法、資産のカストディ体制、利用可能残高の算定規則を重点的に比較するとよい。
借入れによる支払いを希望する場合は、利息の計算方法、返済義務、関連手数料を確認する必要がある。暗号資産を担保とする与信であれば、市場価格の下落によって追加担保、自動返済、担保売却が発生する可能性も考慮しなければならない。
どの種類の商品を選ぶ場合でも、申し込み前に次の6項目を確認したい。
カードの法的・契約上の分類は何か? Prepaid、Debit、Credit、および独立した融資契約に紐づく複合型商品を区別する。宣伝上の名称を契約上の定義と混同しない。
支払い資金はどこから来るのか? プリペイド口座、銀行口座、プラットフォーム上の資産口座から引き落とされるのか、それとも借入枠によって賄われるのかを確認する。
暗号資産はどの段階で換金されるのか? チャージ、取引承認、その後の清算・決済における資産の交換、手数料、適用レートの決定方法を調べる。
借入れや担保提供の義務があるか? 金利、返済条件、LTV要件、担保の管理権限、自動処分の発動条件を確認する。
実際の責任を負うのはどの事業者か? カードブランド、発行会社、暗号資産のカストディ事業者、融資提供者を区別し、資金に関する法的関係を把握する。
サービスが中断・終了した場合、資金をどう回収できるか? 残高、未完了の返金、ローンの清算、担保の返還に関する規則を確認する。
こうした情報は、カード会員規約、手数料の説明、融資契約、公式ヘルプセンターから明確に確認できることが望ましい。資金が実際にどこに保管され、誰が管理し、サービス終了時にどのように処理されるのかを説明できないプラットフォームでは、宣伝されている手数料が安くても、キャッシュバック率が高くても、その情報不足を補うことはできない。