
メールアドレスだけで登録でき、本人確認書類の提出も不要。さらにUSDTやUSDCによるチャージに対応する暗号資産決済カードがある。パスポートや自撮り写真、住所確認書類を繰り返し提出したくない利用者にとって、こうした仕組みは魅力的だ。
しかし、実際に問題となるのは入金後だ。追加のKYCを求められたり、取引が制限されたり、利用者自身がカードの解約を決めたりした場合、残った資金は問題なく回収できるのだろうか。
暗号資産決済カードの仕組みには、通常、デジタル資産の入金、資金の両替、カード発行、カード決済処理などが関わる。これらの業務を同じ事業者が担っているとは限らず、本人確認、口座制限、資金の返還についても、それぞれ異なる契約や規則が適用される可能性がある。
No-KYCの暗号資産決済カードを利用する価値があるかどうかは、登録手続きがどれだけ簡単かでは判断できない。重要なのは、本人確認なしで使える機能がどこまでなのか、そして入金後の資金について誰が責任を負うのかを利用者が把握できているかという点だ。
1. No-KYCでは何が免除されるのか
KYC(Know Your Customer、顧客確認)は、一般に金融サービス事業者が顧客を特定し、本人であることを確認するための手続きを指す。実務上は、顧客デューデリジェンス(CDD)、リスク評価、継続的な取引モニタリングなども関連する。
「No KYC Required」は、法的に統一された定義を持つ商品区分ではない。
メールアドレスだけで基本的なバーチャルカードを作成できても、利用限度額を引き上げたり、出金機能を有効にしたりする際には本人確認書類を求めるプラットフォームがある。一方、登録時に簡略化された審査を実施し、提携先などを通じて一部の本人情報をすでに確認している場合もある。また、本人確認を免除しているのではなく、取引活動が所定の条件に達するまで審査を先送りしている商品もある。
匿名の暗号資産カードとして販売されている商品の中には、実態として、デジタル資産で購入する固定額のプリペイドカードやギフトカードにすぎないものもある。こうした商品は、繰り返しチャージできるとは限らず、残高の出金や幅広い加盟店でのカード決済にも対応していない場合がある。継続的にチャージできるデビットカードと同一視すべきではない。
宣伝では、No Credit Check(信用審査不要)やNo Bank Account Required(銀行口座不要)という表現もよく使われる。しかし、いずれも本人確認が完全に免除されることを意味しない。
こうした違いは、利用者に認められる権利に直接影響する。
例えば、メールアドレスだけでバーチャルカードを有効化できても、プラットフォームが氏名、端末情報、取引履歴などを収集していない証拠にはならない。また、本人確認を終えていない口座で少額決済が可能でも、出金や返金について確認済み口座と同じ権利があるとは限らない。
利用者が確認すべきなのは、どの機能なら本人確認書類が不要なのか、どの操作で追加審査が発生するのか、そして審査に通らなかった場合に残高がどう扱われるのかという点だ。
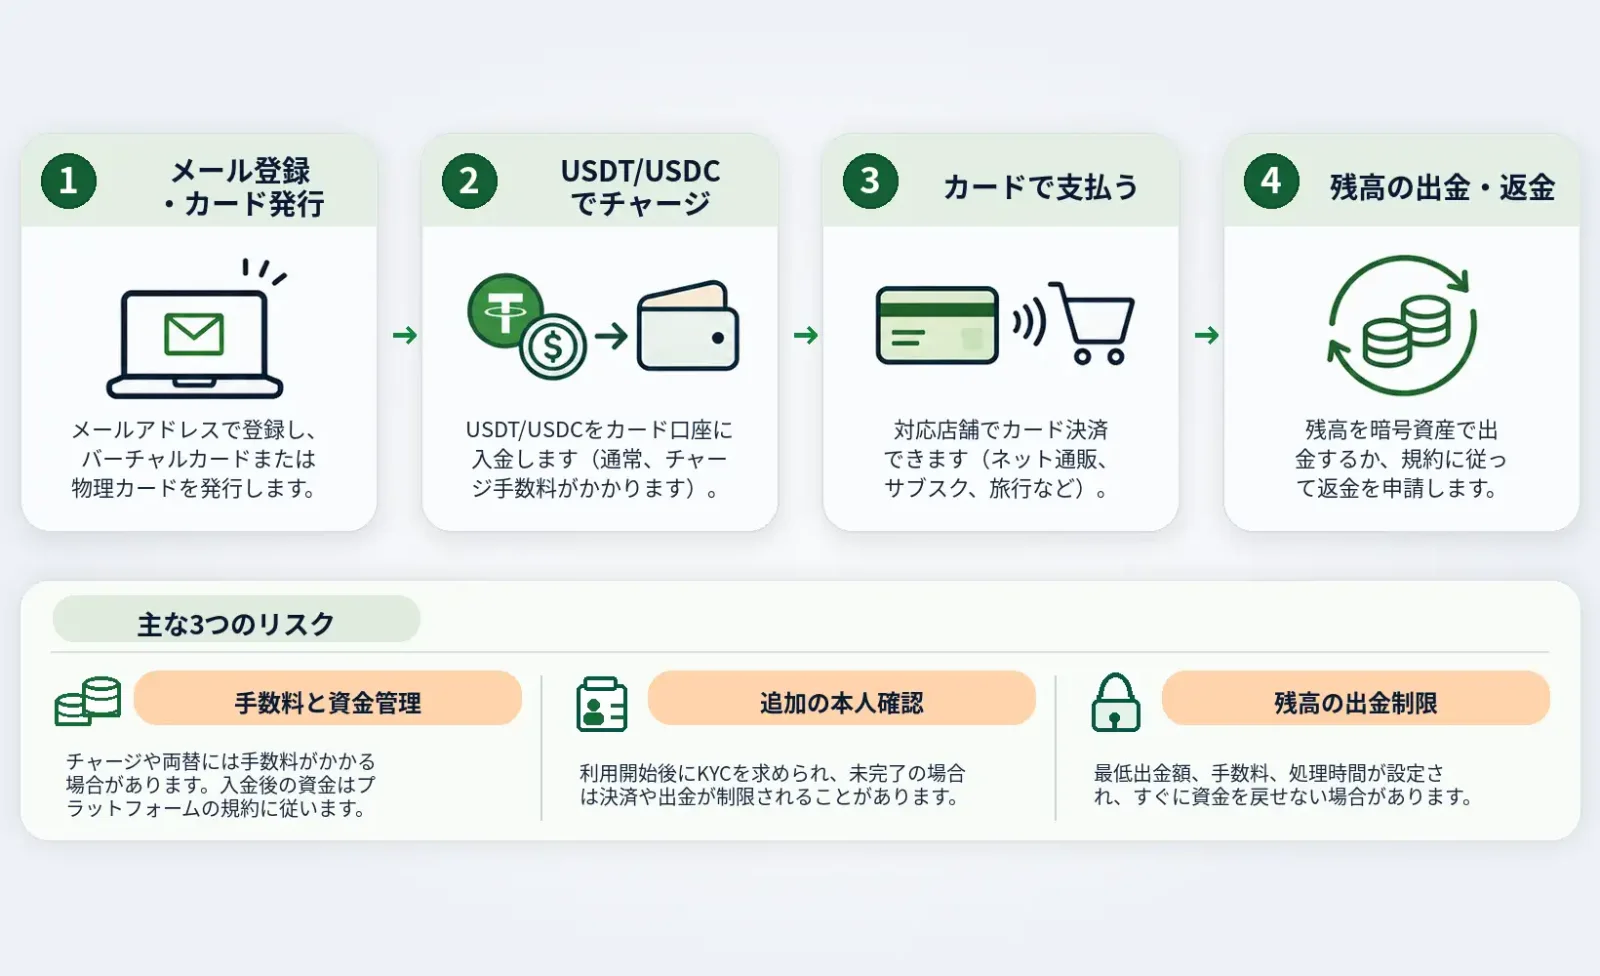
2. SolCard:本人確認なしのカード発行に伴う手数料と制限
SolCardは、この種の商品の利用条件を具体的に確認できる事例だ。
公式手数料ページによると、SolCardはバーチャルカードのVirtualとPlatinumを異なるランクの商品として提供している。Virtualはメールアドレスによる登録方式を採用し、通常の本人確認を求めない。一方、PlatinumではKYCが必要で、手数料や利用できる機能も異なる。
2026年8月15日から適用されると記載された手数料表は、次のとおりだ。
項目 | Virtual | Platinum |
|---|---|---|
本人確認 | メールアドレスで登録可能、通常のKYC不要 | KYC必須 |
チャージ手数料 | 5% | 0% |
新規カード発行手数料 | 1枚10米ドル | 申請時の表示による |
外貨取引・為替手数料 | 1%–2% | 0%–1.5% |
月額口座管理手数料 | 通常のアクティブ口座は無料 | 通常のアクティブ口座は無料 |
Virtualカードに500米ドル相当をチャージする場合、5%のチャージ手数料は約25米ドルとなる。初回のカード発行にはさらに10米ドルがかかる。ここにはブロックチェーン上の送金費用や、両替時に発生する可能性のあるスプレッドは含まれていない。
通常の本人確認が不要である代わりに、Platinumとは異なる利用条件を受け入れることになる。カード発行までの速さだけでなく、継続的な利用コストも比較する必要がある。
3. なぜ登録後に本人確認を求められるのか
国際的なマネーロンダリング対策基準では、すべての金融商品に同じ水準の本人確認を義務付けているわけではない。
2025年2月、金融活動作業部会(FATF)は関連基準を改訂し、リスクに応じた比例的な対応を一段と重視した。リスクが低い場合には、各法域が簡素化された措置を認め、促進することを求めている。
これにより、一部の金融サービスが簡素化された顧客デューデリジェンス(Simplified Due Diligence、SDD)を採用する制度上の根拠が示された。ただし、匿名口座で無制限に取引できることを認めたわけではない。
具体的な適用条件は、各国・地域の法律、金融機関が負う義務、顧客のリスク評価によって異なる。暗号資産決済カードについて、世界共通の「KYC不要枠」が存在するわけではない。
根拠については、FATFの2025年の基準改訂に関する説明を参照できる。
実務上、登録後の追加審査は主に次のような場面で行われる。
口座機能や取引規模が変わった場合。 基本ランクではチャージ額やオンライン決済に制限が設けられていても、限度額の引き上げ、物理カードの申請、特定の出金機能の利用、入金経路の変更などを行う際には、事業者が追加の本人確認を求めることがある。
資金の動きがコンプライアンス審査の対象となった場合。 USDTやUSDCなどによるチャージに対応するプラットフォームでは、オンチェーンアドレスのリスク、取引パターン、資金の出所、制裁対象者との照合結果などが追加審査の判断材料となる。プラットフォームは、取引記録、資産の取得経緯に関する説明、ウォレットの管理権限を示す証明などを求める場合がある。
オンチェーン上のリスク判定だけで違法行為が証明されるわけではない。誤検知、アドレス間の間接的な関連性、第三者との取引などが自動判定に影響する可能性がある。こうした理由で制限を受けた正当な利用者にとって、資料の提出方法や異議申し立て手続きが明確であることは重要だ。
居住地などの申請資格を満たしていない場合。 カードを海外の加盟店で利用できることと、特定の国の居住者がそのカードを申請できることは別の問題だ。
SolCardの運営会社SC PAYMENTS LIMITEDは香港で登記されている。しかし、同社の利用規約では、香港居住者と香港に所在する個人・法人を明確に対象外としている。また、地域制限の確認にIPアドレスやその他の情報を使用できると定めている。
つまり、会社の登記地、カードの発行地、利用者の申請が認められる地域は区別しなければならない。VPNの使用や虚偽の居住地情報の入力によって、実際の申請資格が変わることもない。
基本的な本人確認方針も、プラットフォームによって大きく異なる。
例えばCrypto.comは、2026年9月14日に更新した本人確認に関する案内で、通常の口座登録者に対し、法的氏名、政府発行の本人確認書類の写真、自撮り写真の提出を求めている。この案内は口座登録に関するものであり、同社のすべてのカードプログラムに共通する独立した申込条件ではない。
SolCardとCrypto.comでは登録時の要件が異なる。しかし、その違いだけで、どちらがより安全か、あるいは規制に適合しているかを判断することはできない。具体的な商品、適用法域、実際のカード発行会社、顧客デューデリジェンスの体制を確認する必要がある。
提出書類が少なくても、取引が匿名になるわけではない
No-KYC商品では登録時に提出する本人確認書類を減らせる場合がある。しかし、決済の過程で生成・処理されるその他の情報までなくなるわけではない。
メールアドレス、端末識別子、IPアドレス、オンチェーンのチャージ履歴に加え、カードのオーソリゼーション(取引承認)時の金額、加盟店、取引時刻などの情報は、関係する事業者によってそれぞれ処理される。
自己管理型ウォレットでも、決済の匿名性は保証されない。利用者が秘密鍵を自ら管理していても、オンチェーンアドレスがプラットフォームの口座、取引所の記録、カード取引などと結び付けば、関連する資金の動きは追跡可能な状態にある。
口座を閉鎖しても、記録が直ちに削除されるとは限らない。
Gnosis Payは、旧バージョンのサービスに関するデータ処理の説明で、口座閉鎖後も一部の本人確認情報や取引記録を、適用される要件に従って保持する必要があると明記している。
この事例が示すのは、登録時に本人確認書類を提出するかどうかは、プライバシー保護の一部分にすぎないということだ。実際のデータ保護では、収集範囲、保存期間、アクセス権限、第三者との情報共有も重要になる。
4. 資金の回収:本人確認なしの発行より重要な契約条件
KYC不要のバーチャルカードで初回の支払いが問題なく完了したとしても、そのカードが長期間の資金保管に適しているとは限らない。
例えば、利用者がカードに500 USDTをチャージし、一部を決済に使った後、口座を閉鎖することにしたとする。
この時点で、資金はすでにオンチェーン送金、資産の両替、カード口座への入金処理を経ている可能性がある。カード画面に表示されている残高は、利用者が直接管理できるUSDTとは限らない。
法定通貨建ての前払い式カード口座を利用する商品であれば、利用者が保有しているのは関連契約に基づくカード口座残高とそれに伴う権利であり、個人ウォレットに保管された元のデジタル資産ではない。
資金を回収できるかどうかは、個別の口座規則によって決まる。
残高は返金してもらえるのか
SolCardの利用規約では、利用者が未使用のカード残高の引き出しを申請できるとしている。ただし、アプリ内で公表される最低金額、対応資産、本人確認、処理条件などを満たす必要がある。
また、カードの解約を確定する際、残高がアプリ内に表示された返金可能な最低金額を下回る場合、その残高は返還されないと規定している。
これは「プラットフォームに出金機能があるか」という問題とは異なる。
出金機能を備えた商品であっても、最低出金額、対応通貨、審査条件、口座閉鎖時の残高処理などに制限を設けている場合がある。
少額決済を中心に利用する人にとって、最低返金額は特に重要だ。一回あたりの損失が小さくても、カードの切り替えやサブスクリプションの解約、端数残高の整理を繰り返すうちに、通常の手続きでは引き出せない資金が残る可能性がある。
プラットフォームの運営会社が実際のカード発行会社とは限らない
SolCardの規約からは、もう一つ重要な事業上の関係が分かる。
SC PAYMENTS LIMITEDはSolCardプラットフォームの運営とカードプログラムの管理を担っている。しかし規約によれば、同社自体は銀行でも電子マネー機関でもなく、実際のカード発行会社でもない。
カードは第三者の発行会社によって発行される。公開規約ではその機関を「Issuer」と呼んでいるが、具体的な名称は直接記載していない。
この区別は、利用者の契約上の権利に関わる。
登録、チャージの窓口、カスタマーサポートをプラットフォームが担当していても、資金の保管、取引処理、残高の払い戻しについて、すべての責任をそのプラットフォームだけが負うとは限らない。
カードの利用停止、口座凍結、カードプログラムの終了が発生した場合、利用者は次の点を把握しておく必要がある。
未使用のカード口座残高をどの機関が保有し、または支払義務を負っているのか。
出金や口座閉鎖の処理を担当するのはプラットフォームなのか、カード発行会社なのか。
口座が制限された場合、審査資料や正式な異議申し立てをどこに提出すべきなのか。
カード発行プログラムが終了した際、残高を返還する仕組みが用意されているのか。
カードにVisaやMastercardのロゴが表示されていることは、その商品が該当するカードネットワークを利用していると示しているにすぎない。利用者の資金が預金保険で保護されていることや、カードネットワークによって直接保証されていることを意味しない。
同様に、BINデータは発行に関する一部の情報を把握する手がかりにはなるものの、プラットフォームとカード発行会社との契約関係の全体を、それだけで確認することはできない。
事前のチャージが必要なNo-KYC商品では、実際のカード発行会社、資金について責任を負う主体、残高を回収する手続きを確認できないなら、登録の手軽さだけを理由に利用すべきではない。
5. KYC不要の暗号資産決済カードが適しているのはどんな場合か
KYC不要という特徴自体は、安全性の評価指標ではない。
運営会社、カード発行の仕組み、地域ごとの申請資格、手数料、利用限度額、残高の返金条件が明確に開示され、追加の本人確認や異議申し立てについて合理的な手続きが用意されているなら、簡素化された登録方式は通常の商品設計として成り立つ。
時々少額のオンライン決済を行うだけで、物理カードを必要とせず、長期間残高を保持する予定もない利用者にとって、こうしたバーチャルカードには利便性がある。ただし、利用予定の加盟店が該当するカード種別に対応しているか、加盟店からの返金が元のカード口座に戻るかを確認しなければならない。
継続的なサブスクリプション、高額決済、ATMでの現金引き出し、海外旅行では事情が異なる。これらの用途では、カードプログラムの長期的な安定性、返金処理能力、取引に関する異議申し立て手続き、継続的な利用資格がより重要になる。カードを素早く発行できても、こうした面に重大な欠点があれば、その利点だけでは補えない。
資金をチャージする前に、少なくとも次の三つの問いに明確な答えを得ておきたい。
第一に、自分には具体的にどのような利用権限があるのか。 本人確認が不要なのは口座開設、チャージ、決済のどの段階なのか。後からKYCが必要になる条件は明確か。チャージ限度額、決済限度額、残高上限、出金限度額はそれぞれ明示されているか。
第二に、資金をどう回収できるのか。 未使用残高を引き出せるか。最低返金額はいくらか。口座凍結や本人確認の不承認が発生した場合、どのような手続きで対応を申請できるか。休眠手数料や追加の口座閉鎖条件はあるか。
第三に、資金とカード発行について誰が責任を負うのか。 プラットフォームの運営会社、実際のカード発行会社、関連する資金サービス事業者を特定できるか。宣伝ページだけでなく、正式なカード会員規約を確認できるか。
これらの情報を確認できない場合、とりわけ手数料、限度額、返金条件の説明に食い違いがある場合には、多額の資金を先にチャージし、後からカスタマーサポートの説明に頼って解決しようとするべきではない。