
使用加密支付卡購物,商家遲遲不出貨;取消訂閱後仍遭扣款;或是帳戶突然出現一筆陌生交易。遇到這些情況,持卡人除了向商家要求退款,也可以在符合條件時,透過銀行卡網路提出交易爭議。
加密支付卡的消費資金可能來自 USDT、USDC 等加密資產,但商家交易仍透過 Visa 或 Mastercard 網路完成。使用加密資產支付,不會排除銀行卡交易爭議的權利;但 Chargeback 也無法涵蓋平台帳戶餘額、鏈上轉帳及所有加密資產損失。
能否追回資金,取決於交易經過哪一條支付管道、是否已正式入帳,以及爭議發生在哪個環節。
一、交易異常後,先判斷是退款、預授權還是盜刷
發現異常扣款時,應先確認交易狀態,再選擇處理方式。
交易情況 | 優先處理方式 | 查核重點 |
|---|---|---|
商品未收到、服務未提供 | 聯絡商家,必要時提出爭議 | 交付約定及履約紀錄 |
商品與描述不符 | 申請退貨或退款 | 商品描述、實際交付內容及退貨證據 |
商家承諾退款但款項未入帳 | 索取退款憑證,聯絡發卡機構追蹤 | 退款是否確實發起 |
同一筆訂單出現兩筆扣款 | 核對交易狀態 | 兩筆款項是否均已正式入帳 |
未經授權的交易 | 立即凍結卡片並通報發卡機構 | 是否涉及盜刷或帳戶遭入侵 |
Pending 交易占用餘額 | 查核預授權狀態 | 是否僅為暫時凍結的資金 |
Pending 不等於正式扣款
飯店、租車及加油站交易經常涉及預授權。
例如,持卡人在飯店支付 150 美元房費,飯店另外預授權 100 美元押金。帳戶可用餘額暫時減少 250 美元,但這不代表飯店已完成兩筆消費扣款。
預授權保留(Authorization Hold)只是暫時保留資金。交易完成後,不再需要的授權可以撤銷,或在期限屆滿後釋放。
Visa 的授權與撤銷處理指引指出,授權資訊與最終清算資訊若未正確匹配,可能延長資金凍結時間。
因此,發現兩筆相似交易紀錄時,應先確認是否都已正式入帳。對於尚未清算的授權,應優先請商家查核或撤銷,而不是直接提出重複扣款爭議。
Refund、授權撤銷與 Chargeback 有什麼不同?
三者的處理主體與資金流向不同。
商家退款(Refund):商家因退貨、訂單取消等原因發起退款,款項經由支付管道返回持卡人帳戶。
授權撤銷(Authorization Reversal):取消尚未完成清算的授權,釋放被占用的可用餘額,不一定會產生獨立的退款紀錄。
交易爭議(Dispute)與 Chargeback(退單):持卡人向發卡機構提出爭議;發卡機構審查後,可依據銀行卡網路規則,向商家的收單機構啟動退單程序。
提出爭議不代表退款成功。商家可以提交履約證據,案件仍須依適用規則及相關證據處理。
對於已授權的一般消費糾紛,通常應先嘗試聯絡商家;若涉及疑似盜刷,則應立即聯絡發卡機構。
未經授權扣款,應立即保護帳戶
發現明顯不是本人授權的交易時,應立即凍結卡片、通報發卡機構,並檢查帳戶密碼、登入裝置及多因素驗證設定。
部分陌生商家名稱實際上是訂閱服務的支付處理商,可以透過交易紀錄核對,但不應因此延誤疑似詐欺交易的通報。
Visa 的 Zero Liability Policy對符合條件的未經授權交易提供責任保障,但部分商務卡、匿名預付卡,以及未經 Visa 網路處理的交易存在例外。實際責任仍受持卡人協議及適用法律影響。
加密支付卡印有 Visa 或 Mastercard 標誌,不代表持卡人自動享有傳統銀行信用卡的所有法定保障。
二、哪些加密支付卡交易可以申請 Chargeback?
加密支付卡涉及銀行卡消費、鏈上轉帳及平台帳戶資金。這三種情況適用不同的爭議處理機制。
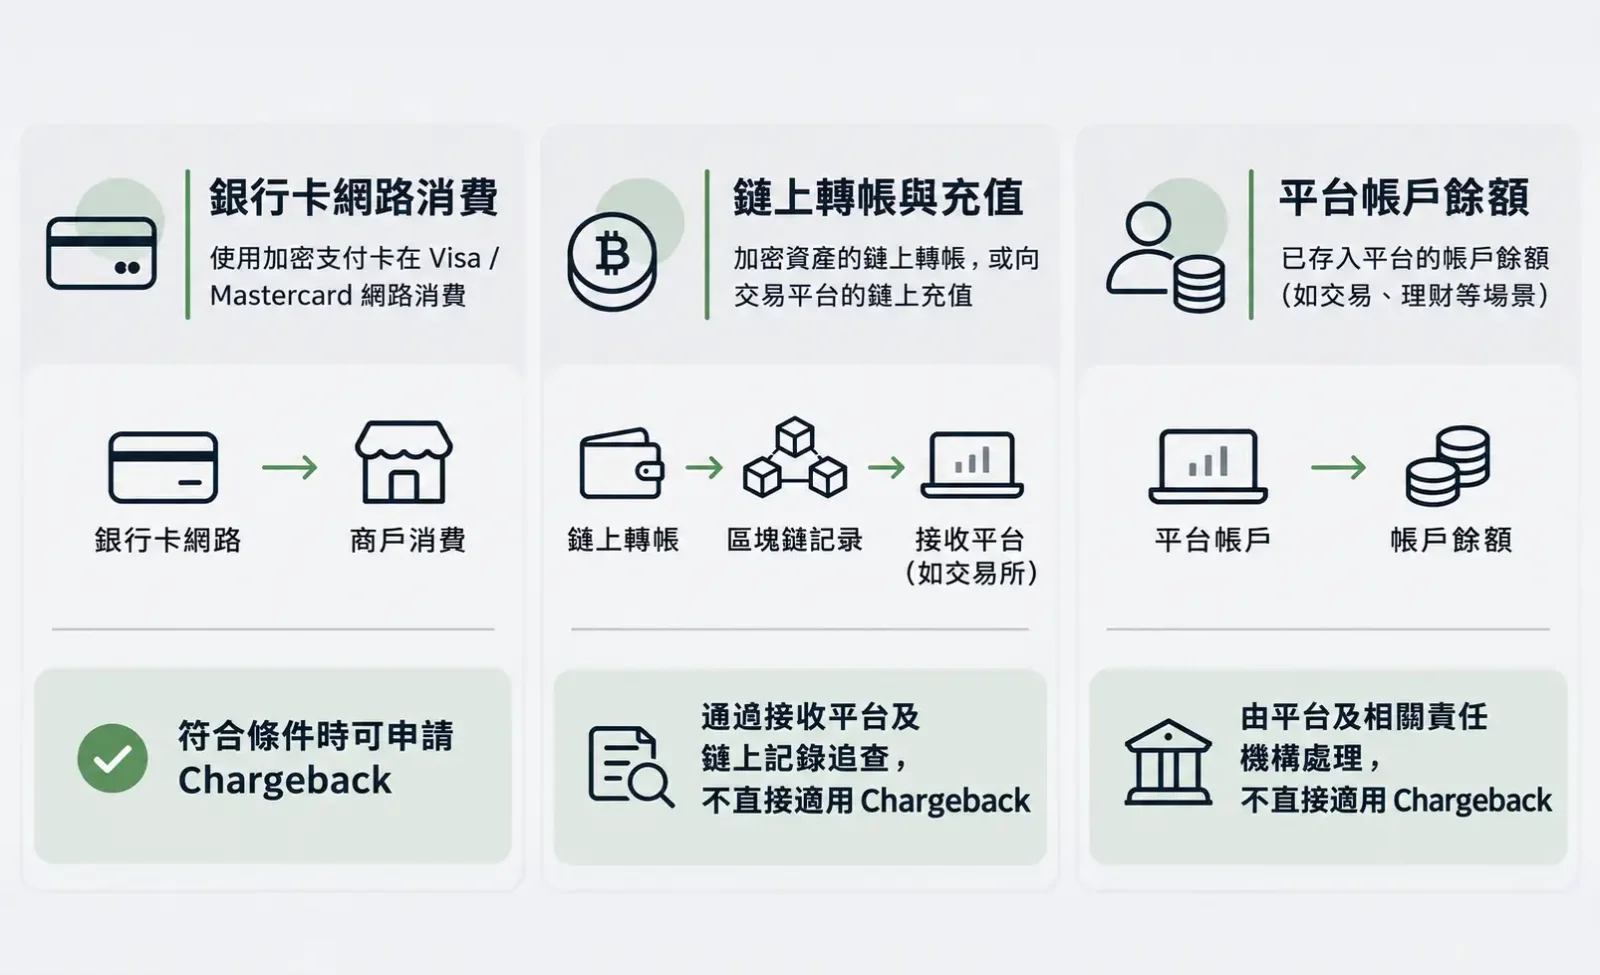
透過銀行卡網路完成的消費
使用加密支付卡購物或訂閱服務時,如果交易經由 Visa、Mastercard 等網路處理,商品未收到、服務未履行、重複扣款及未經授權交易等情況,都可能構成爭議理由。
即使消費資金來自平台自動出售的加密資產,交易爭議權利仍依原始銀行卡交易的性質審查。
持卡人透過發卡機構提出申請,由發卡機構依適用規則處理,並透過卡組織網路與商家收單機構交涉。Visa 和 Mastercard 不直接受理個別持卡人的退款申請。
Mastercard 的消費者支援說明明確要求持卡人透過發卡機構處理交易爭議。
鏈上轉帳與平台儲值
假設使用者從個人錢包向加密支付卡平台儲值 500 USDT。區塊鏈交易已確認,平台卻未正確入帳。
這屬於鏈上轉帳及平台儲值糾紛,而不是一般銀行卡消費爭議。
使用者應保存交易雜湊值、資產類型、區塊鏈網路、收款地址及儲值紀錄,向實際接收資產的平台追查。直接從錢包發出的鏈上轉帳,無法透過 Visa 或 Mastercard 申請 Chargeback。
如果使用者是透過銀行卡購買加密資產,情況則不同。原始付款經過銀行卡網路,是否符合爭議條件,須依交易性質及相關規則判斷。商家提供的鏈上資產交付紀錄,也可能成為履約證據。
平台帳戶餘額不屬於銀行卡退單保障
假設使用者在平台持有 2,000 USDC,僅將其中一部分用於卡片消費。
相關卡片消費可以依規則提出交易爭議,但尚未消費的平台餘額,涉及的是帳戶協議及資產託管關係。
平台限制提款、破產、私鑰遺失或智慧合約漏洞,都不會自動產生銀行卡 Chargeback 權利。
三、商品未收到、訂閱扣款、重複扣款,哪些證據最重要?
有效的爭議資料不在於截圖數量,而在於證據能否直接證明商家未履行相關義務,或交易處理確實出錯。
商品未收到:證明約定交付與實際履約情況
假設持卡人使用加密借記卡購買價值 180 美元的商品,商家承諾七天內出貨,卻遲遲未提供有效物流資訊,也不回應退款要求。
此時應保存訂單、預計交付日期、付款紀錄及與商家的溝通紀錄,協商無果後再聯絡發卡機構。
Visa 的 Core Rules and Product and Service Rules(2026 年 10 月版)將 Merchandise/Services Not Received(商品或服務未收到)列為爭議條件 13.1。
扣款截圖只能證明付款已發生,無法證明商家未交貨。真正影響判斷的是交付約定、物流紀錄,以及雙方如何回應和處理。
商家也有權提供交付證明。商品未出貨、送錯地址、延遲交付及簽收後遺失,涉及的事實不同,應依實際情況選擇爭議理由。
商品與描述不符:比較承諾與實際交付
消費者購買全新電子產品,收到的卻是二手設備;購買軟體服務,實際上卻缺少商家明確承諾的核心功能。這些情況可能構成商品或服務與描述不符的爭議基礎。
重要證據包括購買時的商品描述、服務條款、實際收到的產品、檢測結果及退貨溝通紀錄。
單純對商品不滿意,不等於商家違約。爭議審查會考量事先揭露的限制、適用的退貨條件,以及持卡人是否依要求辦理退貨。
取消訂閱後仍遭扣款:核對取消生效時間
SaaS、AI 工具及串流媒體訂閱經常綁定加密支付卡。
處理訂閱糾紛時,最重要的是確認取消申請是否成功、何時生效,以及爭議扣款對應哪個計費週期。
如果使用者已依約取消訂閱,商家卻仍收取不應產生的費用,取消確認電子郵件、服務到期日期及扣款紀錄都可以支持爭議申請。
但停止使用服務不等於取消訂閱。正常的自動續訂,不會僅因使用者忘記取消,就能透過將交易申報為未經授權而獲得退款。
重複扣款:先排除預授權紀錄
同一筆訂單出現兩筆各 100 美元的紀錄,不一定代表商家重複收費。
如果其中一筆是預授權,另一筆是最終清算,應先確認原有授權是否仍在等待釋放。
如果兩筆款項均已正式入帳,且對應同一筆訂單,就有理由進一步調查重複扣款。
金額爭議還須核對稅金、運費、外幣換算及商家額外收費,避免將合理的金額差異誤報為錯誤扣款。
四、如何提交爭議、追蹤退款及確認處理結果?
找到正確的受理機構
加密支付卡的營運品牌與實際發卡機構可能不同。持卡人應透過官方應用程式、交易明細、持卡人協議(Cardholder Agreement)或說明中心,確認正確的爭議申請管道。
部分產品已公開具體流程:
Crypto.com Prepaid Card:依其官方爭議說明,使用者可從交易紀錄選擇相關交易,透過「Report an Issue」提交爭議理由及證明文件。
Coinbase Card 借記卡:依其官方支援說明,對於已授權交易,建議先聯絡商家;若無法解決或涉及未經授權交易,可聯絡卡片支援團隊。
這些是特定卡片產品的處理方式,並非全產業統一流程。
提交資料與退款追蹤
爭議資料包括交易日期、金額、幣別、商家名稱、訂單編號,以及與爭議理由相關的證明。
商品糾紛應著重提供交付及退貨紀錄;訂閱爭議提供取消確認資料;未經授權交易則應說明發現異常、凍結卡片及通報的時間。
如果商家承諾退款,款項卻遲遲未入帳,可以索取退款憑證及 ARN(Acquirer Reference Number,收單參考編號)等追蹤資訊,交由發卡機構查詢。
Stripe 的退款處理說明指出,由其處理的卡片退款通常需要 5 至 10 個工作天才會顯示於持卡人帳戶,部分退款則會直接沖銷原交易,而不會產生獨立的入帳紀錄。這不是所有卡片通用的退款到帳期限。
對於已完成全額退款的交易,不應重複要求退單;退款仍在處理時,則應向發卡機構如實說明。
提交證據時務必使用官方安全管道,不要透過不明電子郵件或表單提供完整卡號、CVV、密碼、驗證碼或錢包助記詞。
案件建立不等於爭議成功
發卡機構收到申請後,會審查爭議理由及證據,符合條件的案件再依適用程序處理。
「Dispute Submitted」或「Case Opened」僅表示申請已提交或案件已建立,不代表正式退單已完成。
商家可以透過收單機構提交反駁證據,發卡機構也可能要求補充資料。
部分卡片計畫或適用法律允許在調查期間提供暫時性入帳(Provisional Credit)。Crypto.com 的相關預付卡爭議說明便提及調查期間的暫時性資金調整。若最終爭議不成立,暫時入帳的款項將被扣回。
持卡人應保存案件編號,留意補件要求及回覆期限,不要將暫時性資金調整誤認為最終退款結果。
五、Chargeback 有期限,加密資產退款還涉及匯率差異
120 天並非統一申請期限
銀行卡爭議可能同時受到卡組織程序期限、發卡機構受理期限及當地法律規定約束。
Visa 2026 年 10 月版規則中,商品或服務未收到的爭議涉及以交易處理日或預定交付日為基準的 120 個日曆天等期限,以及特定條件下的其他限制。
Crypto.com 的預付卡爭議說明指出,相關交易或 ATM 提款後的申請期限為 120 天,爭議處理一般預計需要 30 至 45 天。這是該產品公開的流程,不適用於所有卡片。
法律也可能另行規定通知期限。
例如,美國消費者金融保護局(CFPB)指出,對於適用聯邦信用卡帳單錯誤處理規則的爭議,消費者一般須在載有錯誤交易的帳單寄出後 60 個日曆天內發出書面通知。借記卡未經授權的電子資金轉帳則適用不同規則。
相關依據請參閱 CFPB 的信用卡爭議說明及電子資金轉帳規則。
商家持續承諾退款,是最容易讓持卡人錯過正式爭議期限的情況之一。
發生爭議後,應立即確認所持卡片的受理期限、起算日期及申請管道,不要無限期等待商家回覆。
退款金額不等於原始加密資產數量
加密支付卡的交易可能在儲值時完成法幣兌換,也可能在消費時自動出售加密資產。
假設一筆 100 美元的消費由加密資產兌換支付。即使最終爭議成功,發卡機構依 100 美元調整交易,也不代表使用者一定能收回最初消耗的相同數量加密資產。
退款可能進入法幣卡帳戶,也可能依平台規則重新兌換。對於非穩定幣、跨幣別交易及收取兌換費用的產品,最終收到的資產數量及市值可能與原始支出不同。
判斷退款結果時,須同時核對原始交易金額、記帳幣別、兌換紀錄及實際返還方式。
六、爭議失敗後怎麼辦?
Chargeback 遭駁回,可能是因為證據不足、申請逾期、爭議理由不符合規則,或商家提供了有效的反駁資料。
收到結果後,應要求發卡機構說明駁回原因,並盡可能取得案件結論及可提供的證據摘要。
如果發現遺漏資料、商家證據明顯矛盾,或最初選擇了錯誤的爭議理由,可以詢問發卡機構是否允許補充證據、重新審查或進入後續程序。相關條件與期限由適用規則及法律決定。
涉及受監管金融機構的服務時,也可以向實際承擔責任的機構正式申訴,並依所在地制度尋求金融消費爭議處理或監管申訴管道。契約違約及平台託管資金糾紛,也可能存在獨立於銀行卡爭議程序之外的法律救濟途徑。
但 Chargeback 不能用來撤銷正常消費。已收到商品或正常使用服務,僅因降價、後悔購買或投資損失,就將合法授權交易申報為盜刷,可能構成不當爭議,並導致帳戶受限、產生費用或其他後果。
加密支付卡交易出現問題時,最重要的是找出資金所在的環節,以及實際負責的機構。 預授權凍結應追查授權狀態;商家未履約應保存證據並及時提出爭議;盜刷應立即保護帳戶;平台資金無法提領或鏈上儲值未入帳,則須追查相關資產與帳戶責任。
釐清支付管道、爭議理由及責任主體,才能有效處理資金問題,避免反覆提交資料,卻始終無法推進案件。