
加密支付卡到期或更換後,持卡人通常最關心兩個問題:先前購買的商品還能退款嗎?綁定在 ChatGPT、Netflix 或其他訂閱平台上的舊卡,是否還會繼續被扣款?
這兩個問題不能用相同的邏輯判斷。退款主要取決於原始交易紀錄、發卡帳戶及發卡機構的處理規則;訂閱續費則涉及商戶儲存的支付憑證、帳戶更新服務,以及後續交易的授權。
卡片正常到期或補發後,即使舊卡號已失效,歷史交易的退款仍可能退回持卡人帳戶。訂閱扣款則不一定會因換卡而中斷,部分商戶可以自動取得新卡資訊。真正需要留意的是帳戶關閉、更換發卡機構,或整個卡片計畫終止。這些變化可能影響歷史交易的後續處理。
一、卡片到期或更換後,舊卡退款還能入帳嗎?
正常到期或補發,通常不必過度擔心舊卡退款。 卡片主帳號(Primary Account Number,PAN)、有效期限和卡片狀態可能改變,但歷史交易紀錄不會因舊卡停用而消失。發卡機構仍可根據原始交易及帳戶關聯資料處理退款。
同樣是「換卡」,實際情況可能有很大差異。正常續卡有時只是更新有效期限,掛失補發則可能同時更換卡號;不過,這兩種情況通常仍由原發卡機構管理歷史交易。若關閉整個平台帳戶,或從一家發卡機構轉移至另一家,則涉及帳戶延續性及責任主體的改變。
一般而言,商戶應針對原始訂單發起退款,再經由收單機構及卡組織傳送至處理原交易的發卡機構。持卡人無須為此提供新卡號。例如,使用舊卡預訂的飯店訂單取消時,應優先請飯店依原付款紀錄退款;要求改退至另一張卡,反而可能受到商戶風險控管或支付服務商規則的限制。
Stripe 官方說明指出,當退款發往已過期或取消的卡片時,銀行多數情況下會將款項轉至替換卡;若沒有替換卡,則可能直接轉入關聯銀行帳戶。若無法處理,退款便會退回 Stripe。
Coinbase Card 疑難排解指南明確提到,更換卡片後,退至舊卡的款項通常會自動轉至新卡;如果原付款工具已關閉,或帳戶資訊不符,持卡人需要向客服提交商戶退款憑證。
兩家服務商的說明都指向同一個關鍵問題:發卡機構能否識別原始交易,並將退款正確關聯至持卡人仍可使用的帳戶。
這裡還需要區分退款的接收對象與入帳方式。銀行卡退款通常依據原始交易進行配對,商戶不需要知道換卡後的新 PAN。至於退款最終顯示在新卡、關聯餘額,或待認領款項中,則取決於發卡系統的帳務處理安排。
真正需要區分的是卡片失效與帳戶終止。到期續卡或掛失補發,通常仍保留相同帳戶,或可追蹤的帳戶關聯關係。主動註銷卡片時,則應確認關閉的只是卡片,還是連資金帳戶也一併終止。若屬後者,即使原發卡機構收到退款,持卡人仍可能需要經過額外程序才能認領或提取資金。
二、商戶顯示已退款,為什麼款項還沒入帳?
商戶後台顯示「Refund Completed」,不代表款項已進入持卡人帳戶。商戶確認退款、收單端完成提交,以及發卡端接收並入帳,是不同的處理環節。若舊卡已關閉或帳戶資料不符,後續可能需要額外比對帳戶資訊,甚至由人工查核。
Adyen 的原交易關聯退款文件說明,退款請求被接收與最終完成處理,並非同步發生。對於支援退款授權的交易,發卡機構可能因卡片過期、帳號無效或帳戶關閉而拒絕授權;Adyen 表示,即使授權遭拒,仍會嘗試處理退款。
支付頁面的狀態名稱也容易造成誤解。「退款已發起」有時只表示商戶系統已接受申請;即使支付服務商回報處理成功,持卡人帳戶也不一定會立即完成入帳。如果發卡機構查不到對應款項,應請商戶確認退款是否已被退回,不能只憑訂單截圖就認定資金遺失。
查詢前,應先確認商戶執行的是退款,還是解除預授權。飯店、租車等情境中,尚未結算的交易可能只是取消授權,先前凍結的額度隨後釋放,不會另外出現一筆退款入帳。只有已結算交易的資金退回,才需要沿原交易的退款路徑追查。平台帳戶內的餘額解凍,也不等於透過銀行卡網路辦理退款。
如果商戶確實已發起退款,應先取得原交易日期、金額、幣別、退款日期及相關憑證;若可提供,再索取 ARN(Acquirer Reference Number,收單參考編號),或支付服務商提供的其他追蹤編號。商戶若無法提供 ARN,也可以先提交支付服務商交易編號、退款收據或訂單編號,由原發卡機構確認哪些資料足以協助查詢。ARN 僅適用於能提供此編號的退款處理流程。
接著聯繫原發卡機構或其指定的卡片客服單位,提供舊卡末四碼及相關憑證,確認退款是否已接收、退回,或仍待人工處理。
Coinbase Card 的說明文件將 5 至 10 個工作天列為許多退款的參考處理時間,但實際時效會因商戶及支付網路而異。超過服務商告知的期限後,再憑退款憑證及 ARN 追查。若發卡機構確認款項已退回,應要求保留書面確認,再請商戶查核原退款狀態,決定是否重新發起退款。資金去向尚未釐清前,不要反覆要求商戶退款,也不要向未經查證的客服人員透露 CVV、密碼或加密錢包私鑰。
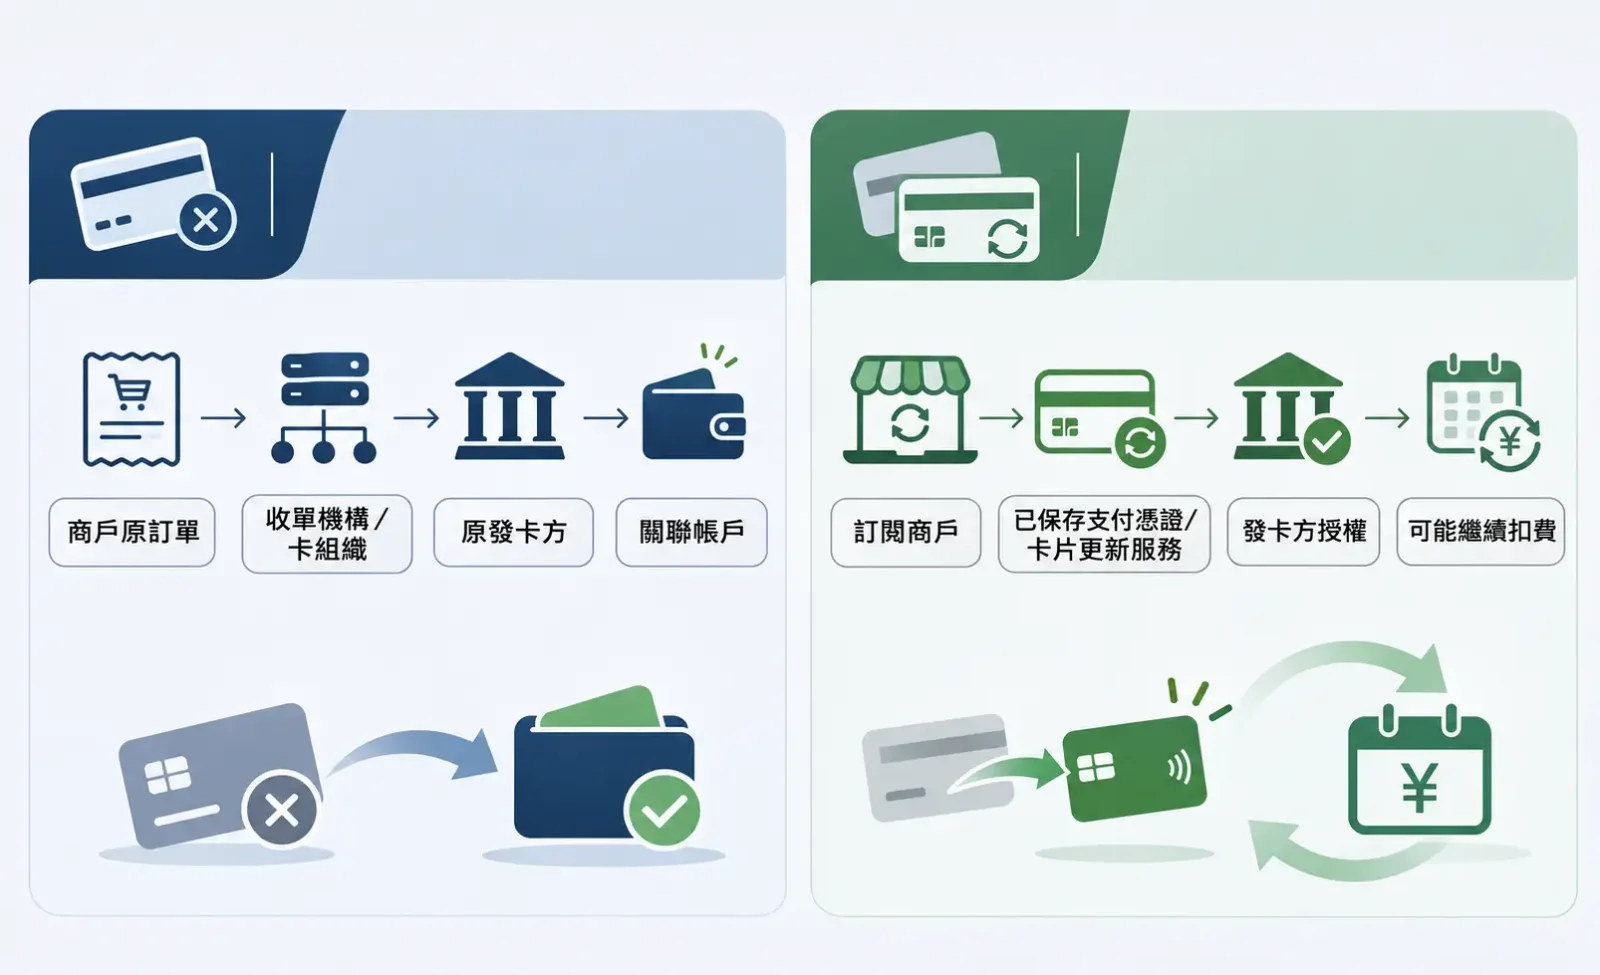
UCardRadar 圖示:加密支付卡換卡後的退款與訂閱處理流程
三、換卡後,ChatGPT、Netflix 等訂閱還會扣款嗎?
仍有繼續扣款的可能。換卡不等於取消訂閱。 訂閱商戶在使用者首次授權後,會保存支付憑證;後續符合條件的定期扣款,可以商戶發起交易(Merchant-Initiated Transaction,MIT)的方式提交,不必每次都要求使用者重新輸入卡號或完成驗證。
MIT 表示後續扣款由商戶依既有授權發起,並不代表商戶有權無限期收費。訂閱是否仍然有效、續費授權是否已撤銷,屬於使用者與商戶之間的訂購關係;銀行及卡組織處理付款則是另一個層面的問題。因此,卡片更新服務主要解決的是支付憑證過期可能造成的交易失敗。
換卡後,原先儲存的支付資料可能透過卡組織的帳戶更新服務繼續有效。Visa Account Updater(VAU)支援參與機構更新卡號、有效期限及部分帳戶狀態資訊;Mastercard Automatic Billing Updater(ABU)也可向參與的收單機構及商戶提供更新後的支付資料。若發卡機構、收單端和商戶均支援相關服務,訂閱付款就可能在使用者未手動更新資料的情況下延續。
另一種情況是商戶使用先前儲存、但已過期的卡片資料發起交易,發卡機構仍予以核准。Stripe 官方說明確認,這類交易有時仍可成功,是否核准由發卡機構決定。反過來說,即使卡片資料已自動更新,仍可能因餘額不足、交易限額、地區限制或商戶類別限制而續費失敗。
卡片變化 | 對原有訂閱的影響 |
|---|---|
僅更新有效期限 | 可能自動更新;重要訂閱仍應確認 |
卡號變更或掛失補發 | 舊支付憑證可能繼續獲准,也可能遭拒;應檢查商戶帳單 |
更換發卡機構或卡片計畫 | 不應假設帳戶更新服務能跨計畫銜接;建議手動更新 |
關聯帳戶永久關閉 | 後續付款可能失敗;應另行安排付款方式 |
這些帳戶更新服務並非所有卡片的預設功能。具體發卡計畫是否涵蓋在內、商戶是否接入,以及支付憑證是否確實更新,都可能影響結果。尤其是部分由第三方發行的虛擬卡或預付卡,持卡人很難單憑卡片品牌或 Visa、Mastercard 標誌確認是否支援相關服務。對於必須持續使用的服務,實際檢查帳單狀態,通常比研究卡組織在技術上是否支援更有效。
Netflix 等娛樂訂閱若續費失敗,通常主要影響使用體驗;雲端服務、開發者工具及企業軟體則可能造成更嚴重的後果,欠費後可能出現功能限制或服務暫停。因此,使用 ChatGPT、Claude、雲端主機或其他業務工具的人,應先確認下一次扣款日期、帳單狀態及備用付款方式,不應將業務持續運作寄託在 VAU 或 ABU 是否生效。
如果希望停止訂閱,應登入商戶帳戶正式取消,並保存取消憑證。舊卡停用並不能證明付款授權已終止。若之後仍發生未經授權的扣款,應向商戶及發卡機構查核,並依適用規則處理爭議。
Apple Pay、Google Wallet 還涉及裝置端的支付權杖(Payment Token),與商戶儲存的訂閱支付憑證分別管理。有些卡片更換後可以沿用權杖,有些則必須重新加入錢包。Crypto.com 的 Apple Wallet 指南明確要求,Prepaid Card 重新發行、更換或升級後,必須重新加入 Apple Wallet。
四、加密支付卡換卡後,餘額和退款資產如何處理?
一般銀行簽帳金融卡通常連結銀行帳戶,而加密支付卡可能採用平台預先儲值餘額、穩定幣資金帳戶、交易所資產餘額,或其他資金架構。
因此,換卡後如何處理餘額,比單純更換卡號更值得關注。
對於平台預先儲值的卡片,如果新舊卡連結同一個持續有效的資金帳戶,原有餘額可能依產品規則繼續保留。若涉及卡片計畫遷移,則需要確認舊卡餘額如何轉移、退款是否仍能入帳,以及剩餘資金能否提領。
對於消費時才將加密資產兌換為支付資金的產品,退款還可能涉及資產計價及重新兌換。
例如,使用者以某種加密資產支付價值 100 美元的消費,商戶之後同意退還 100 美元。使用者最終收到的是美元餘額、USDC,還是其他加密資產,取決於產品的資金管理及退款規則。
即使退款的法幣金額與原交易相同,對應的加密資產數量仍可能因兌換時間及適用匯率不同而改變。
若消費是透過抵押貸款或信用額度完成,處理方式又有所不同。退款可能先用於沖銷消費帳款、調整應償還餘額,或恢復可用信用額度。
這些差異並不取決於卡面印的是 Visa 還是 Mastercard 標誌。真正決定退款如何呈現的,是產品背後的資金架構、帳戶關係及持卡人協議。
卡片計畫遷移,比一般換卡更需要警惕。
正常到期換卡時,通常仍有一套能識別原持卡人及歷史交易的帳戶系統。整個卡片計畫終止後,這種延續性就可能中斷。
例如,某加密支付卡品牌終止與原發卡機構的合作,改由另一地區或另一機構發行新產品。即使品牌名稱沒有改變,新卡帳戶也未必能直接接收舊卡交易的退款。
此時,需要分別確認三方的責任。
原卡發卡機構: 是否繼續處理歷史交易、退款及爭議;原持卡人協議何時終止;使用者日後還能透過哪些管道查詢原始交易。
平台營運方: 是否安排既有餘額轉移;舊卡帳戶的查詢及提領功能是否保留;未結清資金如何處理。
新卡發卡機構: 新舊帳戶之間是否存在正式遷移關係;新卡能否承接歷史退款;使用者是否需要重新申請或完成身分驗證。
這些問題不能只憑平台一句「已升級發卡服務」就作出判斷。品牌延續不等於帳戶延續,更不代表新發卡機構會自動承擔舊卡的全部歷史交易責任。
對於仍有尚未履行的訂單、飯店押金、租車預授權或待退款交易的使用者,卡片計畫終止公告尤其重要。應保留原始交易資料、商戶確認紀錄及平台公告,並儘早確認歷史交易的處理期限與申訴管道。
如果原發卡機構已退出,而新卡也不承接舊帳戶,即使退款已透過支付網路完成處理,持卡人仍可能面臨資金認領、帳戶關閉或跨機構協調等問題。
這已超出一般卡片有效期限管理的範疇。資金歸屬、處理責任及申訴期限,必須依原持卡人協議及相關司法管轄區的規定判斷。
五、換卡前後,使用者應優先處理哪些事?
正常到期續卡時,較穩妥的做法是先啟用新卡,確認資金餘額、卡片有效期限及支付狀態,再逐一檢查重要商戶儲存的付款資料。
對於仍在等待退款的訂單,不必只因舊卡到期就主動要求商戶更改退款目的卡。保留原始交易紀錄和退款追蹤資料,並確認原發卡帳戶是否仍可接收歷史交易退款即可。
重要訂閱則應主動管理。自動帳戶更新雖可減少換卡造成的付款中斷,卻無法保證涵蓋所有商戶。尤其當新卡涉及不同發卡機構、地區或帳戶系統時,最好將其視為一次完整的付款方式遷移。
如果換卡是因盜刷或支付資料外洩所致,還需要檢查過往商戶授權及相關帳戶的安全設定,撤銷不再需要的付款授權,並向發卡機構確認舊卡已儲存支付憑證及後續交易的處理規則。
如果平台即將終止原卡片計畫,則應調整處理順序:先確認既有餘額及待退款交易的去向,再考慮新卡申請與訂閱遷移。如果仍有資金或爭議交易尚未處理完畢,尤其不能只因新卡已經發放,就認定舊帳戶的相關責任已妥善承接。