
一張個人加密支付卡可以用來支付軟體訂閱、雲端伺服器和海外差旅費用,但若長期用於公司支出,就必須進一步考慮帳戶歸屬、持卡人協議及財務管理等問題。
對只有一位經營者的小型工作室而言,兩種卡片的使用體驗可能差異不大。一旦公司需要多人共同管理資金,情況就不同了:誰有權付款、員工離職後如何撤銷權限、訂閱費用由誰負擔,以及交易紀錄能否直接納入企業帳務,都需要有明確的管理安排。
個人加密支付卡(Personal Crypto Card)與企業加密支付卡(Business Crypto Card)的主要差異,在於帳戶法律主體、身分審查、資金使用權限及財務管理方式。至於卡片屬於簽帳金融卡、預付卡還是信用卡,則取決於個別產品的資金架構與契約關係。
一、個人卡能支付公司費用,但須先確認是否允許商業用途
個人加密支付卡通常由自然人提出申請。持卡人完成身分審查後,可以使用帳戶中的法定貨幣、數位資產或信用額度消費,實際資金架構則依卡片產品而定。
然而,商家接受付款,不代表發卡機構允許該筆交易的用途。
例如,Crypto.com 美國預付卡持卡人協議明確將卡片用途限定為個人使用,排除商業用途。Coinbase One Card 美國條款同樣規定,該卡僅供個人、家庭及日常生活使用,不得用於商業用途。
這些限制僅適用於各自的產品,但也說明了一件事:即使某張卡能成功支付 AWS、Google Workspace 或其他企業服務,也不能據此認定發卡機構允許持卡人長期用它支付公司開支。
對自由工作者而言,偶爾以個人卡支付工作軟體費用,再將支出列入帳務,處理起來相對簡單。但如果公司持續依賴員工的個人卡支付廣告、伺服器、採購和差旅費用,管理問題就會複雜許多。
卡片帳戶屬於個人,付款紀錄也保留在個人名下。當員工離職、卡片遭凍結或帳戶需要重新審查時,公司未必有權直接處理相關事務,退款、訂閱續費及付款爭議也可能受到影響。
因此,企業應查閱個別卡片的持卡人協議,確認是否允許商業用途、能否以公司名義開立帳戶,以及發票、退款與付款責任分別歸屬何方。
二、企業卡不只審查公司,也會核實公司背後的人員
申請個人加密支付卡主要涉及 KYC(Know Your Customer,認識你的客戶)程序,通常包括申請人的身分文件、居住地址、身分真實性查核,以及必要的資金來源審查。
企業卡則還需要完成 KYB(Know Your Business,認識你的企業)審查。
KYB 主要針對企業法律主體。除了公司登記文件,發卡機構也需要了解企業的實際業務、股權與控制權架構,以及哪些人員獲授權代表公司管理帳戶。
根據 Reap 於 2026 年 9 月更新的企業審查要求,申請資料可能包括公司登記證明、公司章程、股權架構、董事及最終受益所有人(Ultimate Beneficial Owner,UBO)的相關資料。代表企業辦理帳戶的人員,還須提供身分證明及授權依據。具體文件要求會因企業註冊地及組織類型而有所不同。
個人卡與企業卡的審查差異,可整理如下:
審查項目 | 個人加密支付卡 | 企業加密支付卡 |
|---|---|---|
申請主體 | 自然人 | 公司或其他符合資格的商業實體 |
核心審查 | KYC | KYB,以及相關自然人的 KYC |
身分文件 | 身分證、護照或其他認可文件 | 公司登記文件、董事及受益所有人的身分資料 |
地址查核 | 個人居住地址 | 企業註冊地址、營業地址及相關人員地址 |
資金來源 | 個人收入、資產或交易紀錄 | 企業營業收入、資金來源及業務活動證明 |
權限審查 | 主要核實持卡人身分 | 另須核實帳戶代表人、管理員及授權使用者的權限 |
不同司法管轄區對 UBO 的持股比例、實際控制權及盡職調查有不同要求。部分企業也可能因所屬產業、所有權架構或風險評級而接受進一步審查。
跨境經營的 Web3 公司尤其需要提前備妥相關資料。如果企業註冊地、實際營運地、管理人員居住地與穩定幣資金來源分布於不同國家,審查程序通常會比本地個人開卡更複雜。
企業完成 KYB 後,仍可能需要逐一驗證授權持卡人的身分。管理員、財務人員與一般員工,也可能適用不同的身分驗證要求。
三、企業卡的資金來源不一定是公司的穩定幣餘額
即使同樣支援 USDT 或 USDC,企業加密支付卡背後的資金安排也可能截然不同。
市場上常見的模式包括:企業預先儲值法定貨幣或穩定幣,消費時扣除可用餘額;企業以穩定幣作為擔保品,取得卡片信用額度;或企業使用獨立授信額度,依帳單週期償還欠款。
其中,以穩定幣抵押取得信用額度的模式特別值得注意。
以 Reap 為例。根據其 2026 年 11 月 3 日更新的 Business Account 官方說明,Reap 提供以抵押資產擔保的 Visa 企業信用卡,支援美元及港幣。企業可使用 USDC 或 USDT 作為擔保品建立信用額度,官方公布的抵押金額與信用額度比例為 1:1。
這代表企業存入穩定幣,並非單純替預付卡儲值,而是利用資產為卡片授信提供擔保。
假設某企業向 Reap 存入價值 10,000 美元的 USDC 作為擔保品,依其公布的比例取得 10,000 美元信用額度,隨後支付 2,000 美元的軟體服務費。
這筆交易會形成尚未清償的信用卡餘額,而不是在消費當下直接從抵押資產中扣除 2,000 美元。
根據 Reap 的企業卡使用說明,企業須每月清償未結餘額,可透過銀行轉帳或使用抵押資產還款。若使用抵押資產還款,信用額度也會相應減少。具體操作仍受帳戶餘額及適用條款約束。
因此,企業財務應分別記錄抵押資產、信用額度、卡片消費及實際還款情況,不能直接將存入擔保品視為消費支出。
此案例反映的是 Reap 已公開的抵押授信機制,並不代表所有企業加密支付卡都採用相同架構。
採用預付模式的產品,核算重點是餘額、儲值與資產兌換;採用抵押授信模式的產品,則還涉及企業信用負債、擔保資產及還款紀錄。其他信用產品是否收取利息或融資費用,應依個別契約判斷,不能直接套用至 Reap。
企業應查明抵押資產由誰保管、是否能提領、違約時如何處置,以及平台停止服務後企業享有哪些契約權利。
這些問題直接影響企業對資金的實際控制權。支付手續費與現金回饋比例固然會影響成本,卻無法完整反映資金占用、託管風險及授信安排帶來的影響。
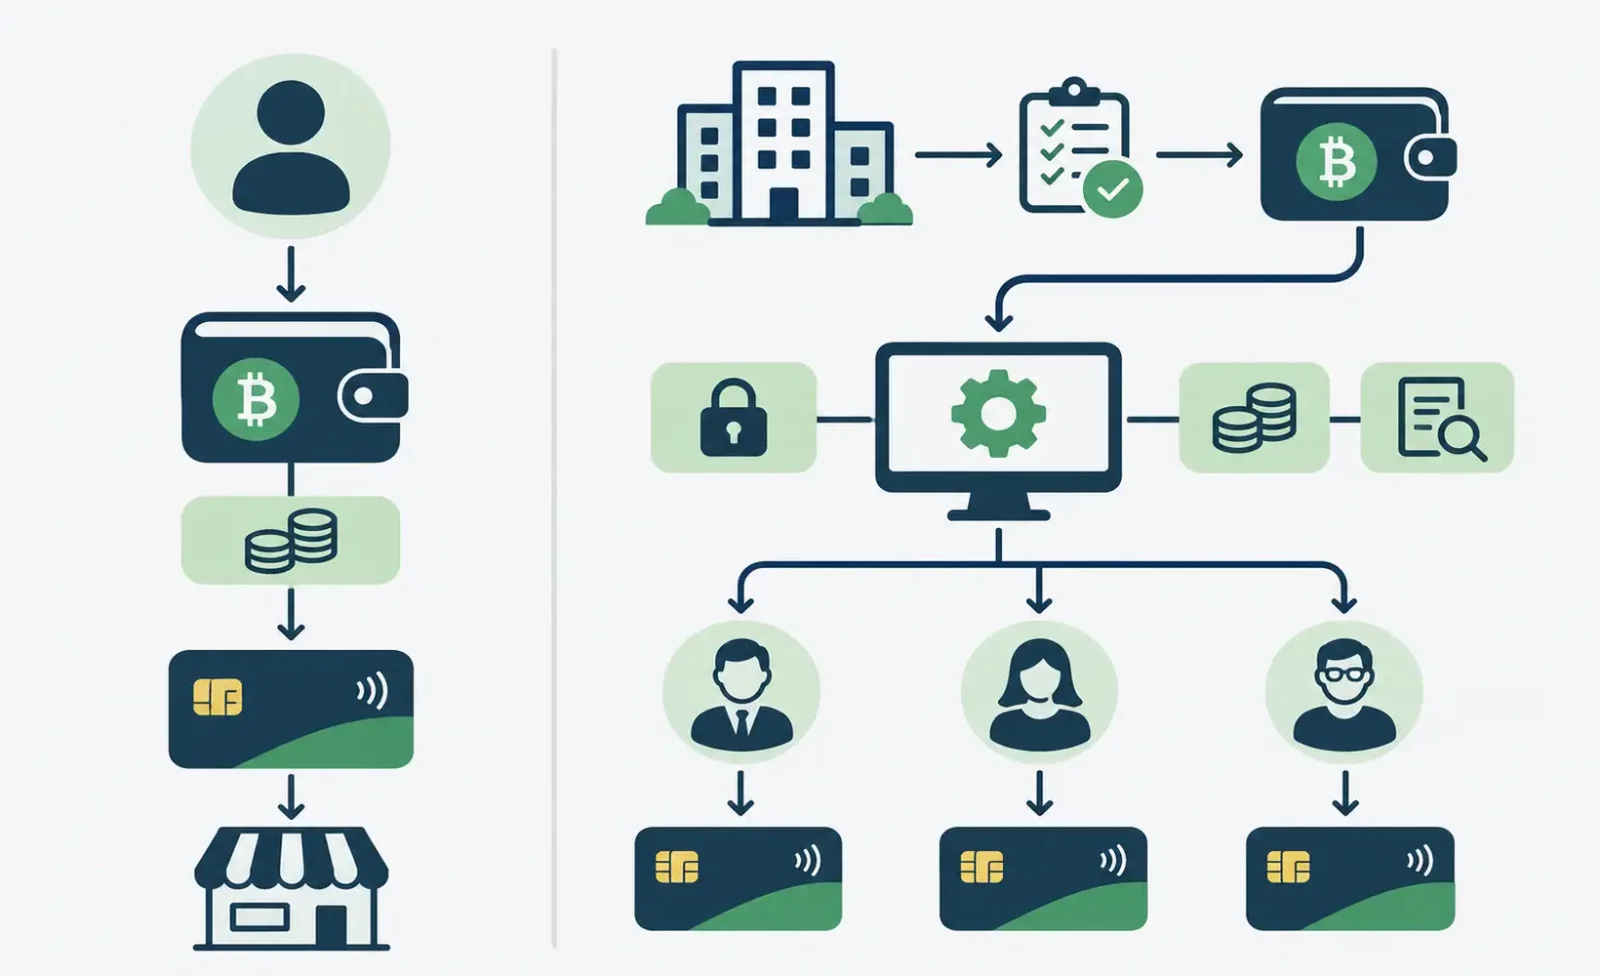
四、企業卡如何管理員工權限與付款責任
對經常採購軟體、雲端服務和廣告資源的公司而言,完成付款並不困難。真正需要解決的是多名員工的付款權限管理,這也是個人卡難以取代企業卡的關鍵。
假設某家跨境網路公司有八名員工。技術人員負責開發工具和雲端服務,行銷人員採購廣告,營運人員則處理日常支出。
如果所有人共用創辦人名下的一張虛擬卡,即使能完成部分付款,也很難釐清各自的消費責任。多人接觸同一組卡號,會提高卡片憑證外洩的風險;當某項訂閱持續扣款時,也不容易找出實際負責人。一旦需要更換卡片,還可能同時影響多個部門。
企業可透過獨立的員工卡、付款限額和商戶類別限制來分配權限。例如,技術部門使用專門支付雲端服務的卡片,行銷部門使用廣告採購卡;員工離職時,再撤銷相應的卡片權限。
這些功能並非加密企業卡所獨有。
Visa 的企業虛擬卡方案及 Mastercard 的企業付款控制方案,都將企業支出控制視為商業支付的重要功能。至於能否限制商戶類別、設定消費額度或管理授權人員,仍取決於發卡機構及實際卡片計畫。
對加密企業卡而言,員工權限管理還必須與穩定幣資金帳戶、抵押信用額度及企業帳務銜接。例如,多名員工共用企業信用額度時,公司不僅要控制每張卡片的消費權限,也須掌握整體帳戶的未償還餘額及抵押資產使用情況。
付款權限可以分配給員工,但帳戶責任與資金管理不能因此變得模糊。
企業卡以公司名義申請,不代表所有交易損失和債務必然只由公司承擔。
傳統公司卡制度既有由企業統一承擔付款責任的安排,也有由員工承擔部分或全部責任,或雙方依協議分配責任的模式。加密企業卡同樣必須查閱具體契約。
信用卡尤其需要明確界定法律上的付款義務人、員工是否僅為授權持卡人,以及擔保資產如何用於清償債務。預付卡和簽帳金融卡雖然不採用相同的授信架構,仍須釐清未經授權交易、超額扣款及帳戶爭議的處理責任。
員工離職後,管理員能否立即停用卡片?已發生的預授權交易、訂閱續費和退款該如何處理?如果員工超出預算消費,發卡機構依據什麼判定責任歸屬?
這些問題都應在開戶前取得明確答覆。
並非所有企業加密支付卡都提供完整的審批、預算及費用分類功能。有些產品僅支援企業開戶和多卡管理,較複雜的審批流程或會計系統整合仍須仰賴外部軟體。企業採購時應確認實際可用功能,而非僅憑「企業級管理」的宣傳判斷。
五、以穩定幣支付企業費用,需要保留哪些財務紀錄?
加密支付卡提供支付及資金轉換管道,但企業仍須依適用的會計準則記錄相關交易。
假設某企業持有 USDC,並透過公司卡支付海外軟體供應商。財務人員需要確認供應商、採購用途、原始帳單金額、支付幣別、穩定幣資金變動及相關費用。
若採用信用模式,還須區分消費發生、帳單確認與實際還款的時間。
這些資訊往往分散在商戶、企業卡平台及穩定幣帳戶之中,單憑一份卡片交易明細,未必能完整呈現業務情況。
財務紀錄 | 主要用途 |
|---|---|
商戶發票或付款收據 | 確認採購內容、費用用途及交易主體 |
卡片交易明細 | 核對授權金額、最終入帳金額及交易日期 |
穩定幣儲值與兌換紀錄 | 追蹤資金來源、兌換金額及相關費用 |
企業卡帳戶或信用卡帳單 | 核對可用額度、應付款項及還款情況 |
員工或專案歸屬 | 確認成本中心、預算及審批責任 |
企業使用穩定幣儲值時,尤其應保留鏈上交易紀錄與平台帳戶明細之間的對應關係。
鏈上交易確認只能證明相應區塊鏈上的轉帳狀態,企業仍需要商戶發票、卡片消費紀錄等文件。即使商戶最終收到的是美元,企業先前進行的數位資產兌換或處分交易,仍可能產生須獨立核算的會計及稅務事項。
在實際營運中,財務資料能否核對,往往比支援多少種幣別更有價值。
如果企業每月有大量訂閱扣款、跨境採購和員工支出,而平台只能提供缺乏業務歸屬資訊的交易明細,財務人員仍須逐筆比對發票、付款人與成本中心。
企業加密支付卡能否提供完整、可核對的財務紀錄,比支援多少種穩定幣更能反映其實際價值。
如果企業每月需要處理大量訂閱扣款、跨境採購及員工支出,卻只能從平台下載一份缺乏業務歸屬資訊的交易明細,財務人員仍得投入大量時間整理與核對。卡片雖然完成付款,卻未真正改善企業的費用管理。
六、企業應該選擇個人卡,還是申請企業卡?
對只有一位經營者、每月僅支付少量訂閱費用的業務而言,企業卡額外增加的 KYB 審查及帳戶管理成本未必划算。可以先確認個人卡的持卡人協議是否允許商業消費,以及企業能否妥善處理費用憑證、報銷及稅務紀錄。
當公司需要多人付款、持續採購或統一管理跨境業務支出時,企業帳戶及獨立持卡權限的價值就會更加明顯。
選擇卡片時,我建議優先考慮以下四個面向:
第一,帳戶合法性與責任歸屬。 確認企業註冊地、營運地、所屬產業及相關人員符合申請資格,並核實發卡機構、帳戶持有人與付款義務人之間的法律關係。
第二,資金與債務架構。 釐清卡片使用的是預付餘額、穩定幣抵押信用額度,還是獨立企業授信,並確認資金託管、還款、資產提領及違約處置規則。
第三,權限及財務管理。 核實員工卡、預算控制、付款審批、商戶限制、交易紀錄及對帳功能,是否符合企業現有業務需求。
第四,費用與附加功能。 前三項符合要求後,再比較開卡費、交易手續費、匯兌成本、融資成本、現金回饋及其他權益,並評估適用地區與長期營運條件。
個人卡和企業卡可能使用相同的 Visa 或 Mastercard 支付網路,日常付款體驗也可能相近。但企業需要管理的不只是每筆付款,還包括付款背後的資金責任、員工權限及財務紀錄。