
一張加密支付卡明明有 80 美元可用餘額,實際只想加 30 美元的汽油,卻在自助加油機上遭到拒絕。類似情況也會出現在公共充電站:充電費只有十幾美元,卡片卻暫時被占用了數十美元。
加密支付卡可以用於加油和電動車充電,但交易能否成功,取決於商家的支付受理方式、發卡機構限制,以及授權時的可用資金。 即使卡片支援 Visa 或 Mastercard 網路,也無法保證每筆交易都能成功。
問題往往出在實際消費金額與支付授權金額之間的差距。加油和充電都可能在服務開始前要求預授權,而餘額有限的加密預付卡尤其容易受到影響。
一、加密支付卡能用於加油和充電嗎?
加油站和公共充電網路通常透過銀行卡支付系統收款。只要商家接受該卡,發卡機構也未限制相關交易,加密支付卡就能像一般簽帳金融卡或預付卡一樣完成付款。
不過,能否付款還要看支付管道。
加油站的自助加油機與櫃檯收銀設備可能採用不同的授權流程。電動車充電站的付款方式更加複雜,營運商 App、充電樁讀卡機、手機錢包及訪客結帳,可能涉及不同的支付服務商與驗證要求。
例如,EVgo 在官方操作說明中指出,部分站點對 Apple Pay、Google Pay 等手機錢包支付的支援有限。即使卡片已成功綁定手機錢包,也未必能在現場終端使用。
部分充電設備的感應區域專供營運商 RFID 會員卡使用,並非銀行卡讀卡機。EVgo 的現場刷卡指南對此有明確區分。
判斷一張卡能否用於加油或充電,不能只看卡組織標誌。商家如何發起付款、發卡機構是否允許該筆授權,以及卡片當時有多少可用資金,才是決定交易能否成功的關鍵。
二、為什麼加油站會要求高於油費的預授權?
自助加油與超市購物有一個重要差別:刷卡時,商家通常還不知道最終需要收取多少費用。
超市收銀台可以直接針對一筆 30 美元的購物申請授權,自助加油機卻需要先確認卡片具備支付能力,才能讓駕駛開始加油。
部分加油機會預先申請一筆預計足以支付油費的授權金額。
假設一張預付卡有 80 美元可用餘額,駕駛準備加 30 美元的汽油,但加油機首先要求授權 100 美元。如果發卡機構要求有足額可用資金,這筆交易就無法通過。
遭拒絕的是 100 美元的初始授權,而不是 30 美元的實際油費。
Visa 在 2018 年發布的美國燃油零售商支付受理指引中,介紹了自助加油設備的授權、交易完成及清算流程。該文件也說明,自助加油機存在不同的授權處理方式,不能把某一種預授權金額視為所有加油站的統一要求。
Crypto.com 的預付卡費用與限制說明提供了更直接的例子:部分加油站會預先授權約 50 至 150 美元,並建議使用者嘗試在加油站櫃檯付款,以避免自助加油機較高的授權占用。
這項建議對餘額有限的加密預付卡使用者相當實用。
如果商家支援指定金額的櫃檯預付,駕駛就能直接支付 30 美元油費,而不必先滿足加油機要求的高額授權。櫃檯交易仍須獲得發卡機構核准,但通常更有利於控制資金占用。
授權金額不是最終扣款
假設某張預付卡原本有 160 美元可用餘額,加油機預授權 100 美元,帳戶暫時只剩下 60 美元可用。
加油結束後,實際油費為 45 美元。商家提交最終交易金額,發卡機構完成相應處理並釋放多餘的授權占用後,卡片最終應剩下 115 美元。
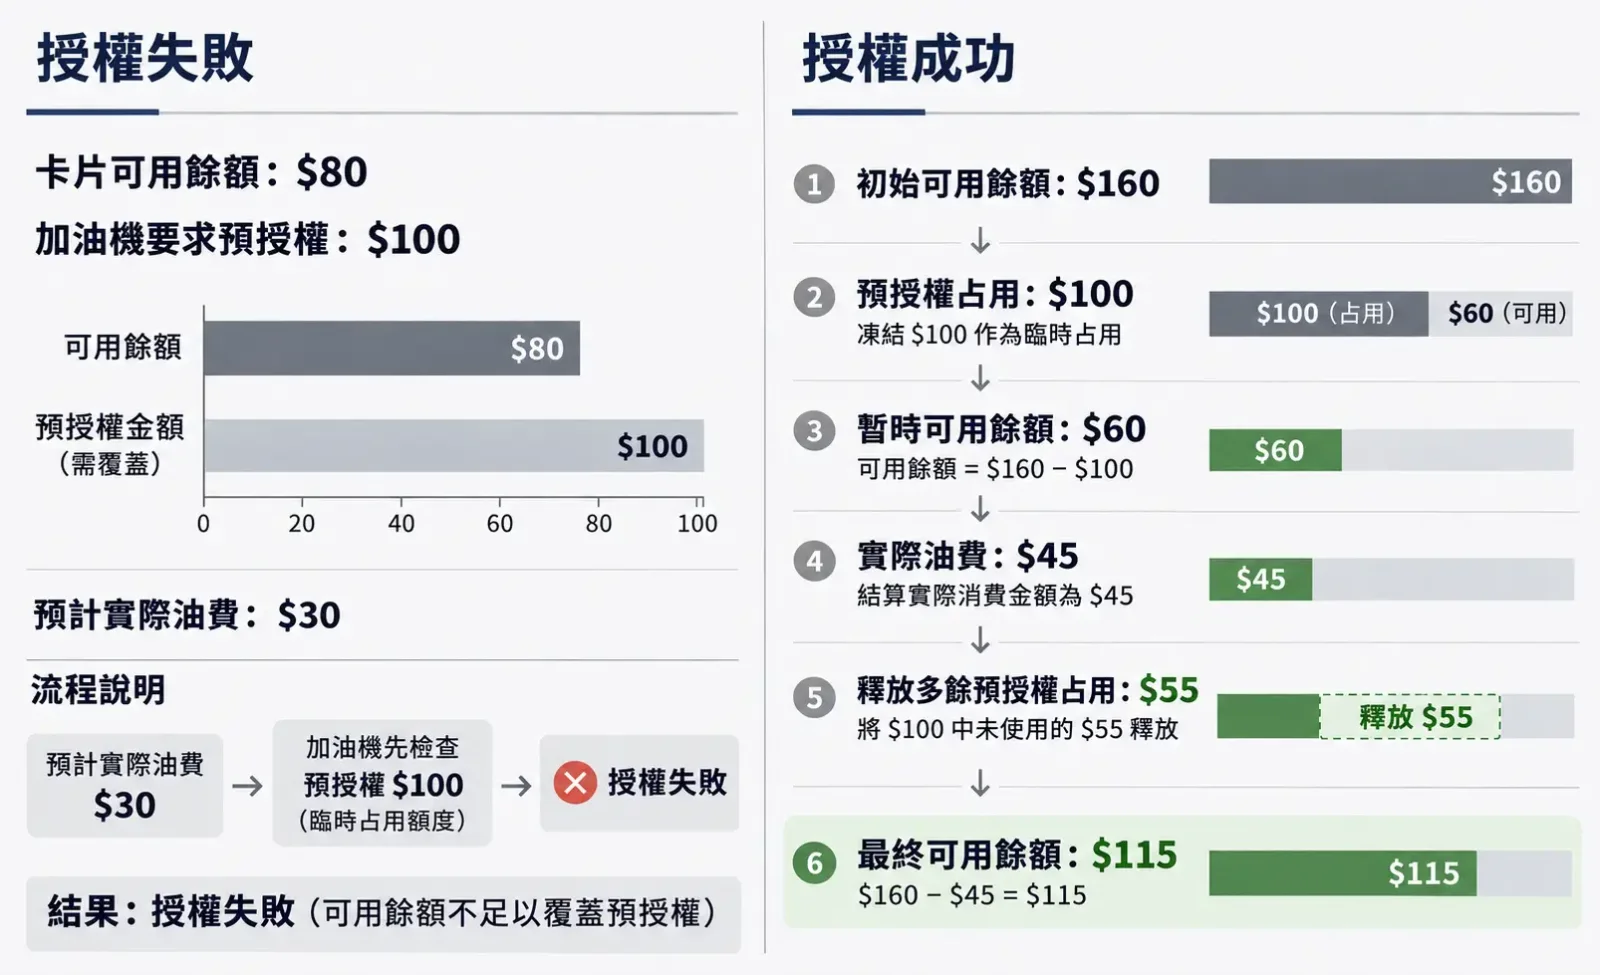
這裡涉及三個不同的環節:
預授權(Pre-authorization): 商家申請支付核准,發卡機構可能暫時占用資金或信用額度。
最終入帳(Posting): 商家提交實際交易金額,發卡機構將消費正式記入帳戶。
授權釋放或撤銷(Release / Reversal): 原授權不再需要占用的金額解除限制。
授權釋放與退款並不是同一回事。退款針對已經入帳的交易;正常解除預授權占用,不需要先實際扣除全部預授權金額,再退還差額。
銀行卡 App 有時會暫時同時顯示原始授權和最終消費紀錄。只要原授權仍標示為 Pending(待處理),就不能直接認定兩筆紀錄屬於重複扣款。
三、電動車充電的預授權有何不同?
公共電動車充電同樣需要在服務開始時驗證付款能力,但各家營運商的規則更加分散。
充電費用取決於充電量、時間、當地定價,以及適用的占位費、壅塞費或其他附加費用。營運商在啟動充電時,通常無法確定最終金額。
假設某充電站要求 50 美元預授權,實際充電費只有 18 美元。使用者可能先看到 50 美元的待處理授權,充電完成後再看到 18 美元的最終帳單。剩餘 32 美元屬於應釋放的授權占用,而不是額外支付的服務費。
ChargePoint 在其預授權說明中明確區分了暫時授權與最終消費。
不同充電網路的授權額度差異明顯,即使是同一家營運商,也可能因付款方式不同而採用另一套規則。
ChargePoint:帳戶付款與現場付款存在差異
根據 ChargePoint 於 2026 年 7 月 10 日更新的美國協助文件,透過 ChargePoint 帳戶啟動的充電交易,預授權金額分別為:
交流充電(AC):25 美元。
直流充電(DC):50 美元。
對於未透過 ChargePoint 帳戶啟動的交易,官方文件出現兩種不同的金額說明。
2026 年 7 月 10 日更新的非帳戶充電說明列出 50 美元預授權;2026 年 6 月 16 日更新的EMV 感應式銀行卡付款說明則明確指出,透過 EMV 非接觸式銀行卡啟動充電,會產生 75 美元的固定授權占用。
官方並未充分說明這兩項規定之間完整的適用關係,因此不能推斷所有非帳戶交易都採用相同額度。實際付款前,應核對所使用的終端設備及 ChargePoint 最新公布的要求。
Tesla:App 與訪客結帳的額度不同
Tesla 在非 Tesla 車輛超級充電說明中公布,對於適用的非 Tesla 車輛充電交易,以美元或加幣計價時,透過 Tesla App 內的付款方式啟動充電,暫時授權金額為 20 美元;使用訪客結帳則為 40 美元。
這組金額針對 Tesla 公布的非 Tesla 車輛付款情境,不適用於所有超級充電交易。
Electrify America:必須區分 App 與現場刷卡
Electrify America 的美國官方付款 FAQ列出了兩種不同安排。
透過 App 帳戶付款,啟動充電時會產生 20 美元暫時授權;較長的充電交易可能追加 20 美元授權。
直接在充電站以訪客身分使用銀行卡付款,則適用 50 美元的暫時授權。
即使是同一家充電網路,只要更換付款管道,啟動交易所需的可用餘額就可能不同。
追加授權也意味著,一次充電可能出現多筆待處理紀錄。單看銀行卡交易明細,很容易高估實際發生的消費。
EVgo:不同官方資料公布的上限並不一致
EVgo 於 2026 年 7 月 6 日更新的預授權說明指出,在充電站銀行卡讀卡機付款時,支付服務商可能發起最高 60 美元的暫時授權。
但其 2025 年 10 月更新的現場信用卡付款指南仍列出最高 100 美元,並註明金額與具體充電設備有關。
兩份官方資料沒有明確交代金額差異的完整適用條件,因此不能將其中一個數字視為 EVgo 所有站點的統一標準。EVgo 同時提醒,簽帳金融卡和預付卡可能因餘額不足以涵蓋授權金額而遭拒絕。
對於準備連續使用多個充電站的駕駛而言,尚未釋放的預授權,有時比已發生的充電費更會影響下一次付款。
四、為什麼加密支付卡更需要關注可用餘額?
預授權並非加密支付卡獨有。傳統簽帳金融卡、預付卡和信用卡同樣存在資金占用。
差別在於,加密支付卡的消費資金可能來自不同帳戶,甚至需要在數位資產與法定貨幣之間轉換。
預先儲值的加密預付卡
這類卡片通常需要先將數位資產兌換為法定貨幣,或依照產品規定向卡片帳戶儲值,再使用卡內餘額付款。
如果平台錢包中持有 1,000 USDT,但卡片帳戶實際只有 40 美元可用餘額,一筆 100 美元的加油機預授權仍可能失敗。
錢包資產總額不能取代卡片帳戶的可用餘額。對預付型產品而言,事先儲值比到了加油機前才臨時研究餘額規則更加可靠。
直接連結數位資產的支付卡
另一些加密支付卡允許使用者以帳戶中的指定數位資產支應銀行卡消費。
這類產品可能在授權階段凍結資產,也可能在交易處理過程中完成兌換。若使用 BTC 等價格波動較大的資產,還涉及兌換時間點與實際出售數量。
以 Bybit Card 為例,其交易紀錄說明區分了銀行卡授權、交易完成及授權撤銷。使用加密資產支應消費的交易,也可以查閱相關資產出售紀錄。
發現餘額減少時,應區分銀行卡授權占用與已執行的數位資產兌換。最終消費金額低於預授權金額,並不代表某種數位資產必然會按原先凍結的數量返還差額。
使用信用額度的加密卡
信用型加密卡的暫時授權通常占用可用信用額度,而非直接凍結等額現金。
如果信用額度由加密資產抵押支持,持卡人還需要管理抵押品價值、可用授信及貸款條款。預授權本身不代表最終消費已完成,也不代表借款餘額已增加。
面對相同的 100 美元授權請求,不同產品占用的可能是預付餘額、數位資產或信用額度。選擇加密支付卡時,關鍵不在於平台顯示多少資產,而在於發卡機構於交易授權時究竟允許動用哪些資金。
五、支付失敗或預授權未釋放,該如何處理?
加密支付卡在加油站或充電站遭到拒絕時,首先應查明交易失敗發生在哪個環節。
可用餘額不足以涵蓋授權金額是常見原因,但商戶類別限制、線上付款驗證、終端相容性和跨境支付權限也可能導致交易遭拒。
先了解 MCC,再判斷是否存在交易限制
MCC(Merchant Category Code)是銀行卡支付系統用來識別商戶業務類型的分類代碼。
根據 Visa Merchant Data Standards Manual 和 Mastercard 商戶分類參考文件,加油與充電常見的代碼包括:
MCC | 商戶類別 | 典型交易情境 |
|---|---|---|
5541 | Service Stations | 加油站及相關燃油零售服務 |
5542 | Automated Fuel Dispensers | 自助加油設備 |
5552 | Electric Vehicle Charging | 電動車充電服務 |
同一家加油站的櫃檯與自助加油機可能對應不同的交易分類。發卡機構也可以針對特定 MCC、國家或交易管道設定限制。
但一次授權失敗不足以證明發卡機構禁止某個 MCC。
例如,卡片在自助加油機遭拒,卻能在櫃檯付款,可能與 MCC 有關,也可能只是櫃檯採用了金額較低的指定金額授權。
更有效的排查方式,是綜合交易發生的位置、授權金額及發卡機構回傳的拒絕原因進行判斷。
遇到的情況 | 優先排查 |
|---|---|
自助加油機刷卡後立即遭拒 | 加油機預授權額度、可用餘額、MCC 限制 |
自助加油機拒絕,櫃檯可以付款 | 兩種管道的授權方式及商戶分類 |
充電 App 無法綁定銀行卡 | 卡片線上交易權限、帳單地址、地區及支付驗證 |
手機錢包無法在充電樁付款 | 終端是否支援銀行卡感應支付與手機錢包 |
充電成功啟動,後續付款失敗 | 最終帳單、追加授權及剩餘可用資金 |
加油或充電結束後餘額未恢復 | 原授權狀態、最終入帳紀錄及釋放進度 |
遇到交易遭拒時,不宜反覆嘗試同一種付款方式。部分交易即使未成功啟動服務,仍可能留下待處理授權,進一步減少可用餘額。
聯繫發卡機構客服時,應提供商戶名稱、交易時間、金額、卡號末四碼及交易紀錄,並要求查明具體的拒絕原因。
餘額遲遲未恢復,先確認是 Pending 還是已入帳
加油或充電完成後,如果高額授權仍顯示為 Pending,通常需要等待商戶完成交易處理、撤銷授權,或由發卡機構依適用規則解除資金占用。
不同營運商公布的處理時間有所差異。
ChargePoint 的授權釋放說明指出,充電結束並提交最終費用後,發卡機構釋放剩餘授權資金可能需要最長七個工作天。
EVgo 的相關說明則表示,待處理授權通常會在三至五個工作天內消失,部分金融機構的處理時間可能更長。
這些期限不能直接套用於所有加密支付卡。
若超過相應期限,持卡人應保留收據或充電紀錄,向商戶確認最終金額是否已提交,並向發卡機構查明原授權為何仍占用可用資金。
如果高額金額已正式入帳,處理方式就不同了。此時應核對商戶帳單,判斷是否存在超額收費或重複扣款,再向商戶申請更正、退款,必要時透過發卡機構提出交易爭議。
待處理授權需要確認釋放狀態;已入帳的錯誤扣款,則需要循帳單更正、退款或交易爭議程序處理。
核查交易不需要提供錢包助記詞、私鑰或完整銀行卡安全碼。任何以釋放預授權為由索取這些資訊的行為,都應視為安全風險。
六、經常開車出行,該如何選擇和使用加密支付卡?
對偶爾加油的使用者來說,遇到一次高額預授權,可以透過櫃檯預付或其他付款方式解決。但經常長途駕駛、跨地區充電的使用者,還需要考慮整段行程的資金占用。
假設一天內需要連續使用三個充電站,每個站點都要求 50 美元預授權,而每次實際充電費只有 15 美元。
如果前兩次授權尚未完全釋放,第三次充電時的可用餘額仍可能受到前兩筆交易影響。只按預估電費準備資金,顯然不夠穩妥。
使用加密預付卡時,最好根據預計經過的充電網路,預留足以涵蓋連續授權的資金,而不只是計算最終電費。長途出行也應多準備一張獨立的備用銀行卡,以免單一平台或支付管道發生問題。
如果主要使用某一家充電營運商,事先確認其 App 付款、現場刷卡、手機錢包及訪客結帳規則,也很有幫助。不同管道的預授權額度和驗證條件可能不同,提前綁定並驗證付款方式,通常比到現場才處理綁卡失敗更加方便。
對經常依賴加密支付卡支付油費與充電費的人而言,預授權額度、資金可用性、授權釋放效率及支付管道相容性,都是衡量卡片實用性的重要因素。