
同樣是一張支援 Visa 或 Mastercard 網路的加密支付卡,消費資金可能來自預先儲值的卡片帳戶、平台內已有的數位資產,也可能來自信用額度或加密資產抵押貸款。持卡人的支付操作看似差異不大,但背後的資金安排與法律關係卻可能完全不同。
市場上常見的 Crypto Prepaid Card、Crypto Debit Card、Crypto Credit Card 和 Crypto-Backed Card,實際上並不是四種完全平行的金融產品。預付、借記與信用,主要區分的是資金來源與帳戶關係;加密資產抵押則是一種信用擔保方式,可以與不同的授信產品結構結合。
產品的商業名稱不等於法律類別。一張標榜 Crypto Credit Card 的卡片,可能連接的是獨立抵押貸款,而非傳統循環信用帳戶。同一張卡也可能允許使用者切換借記與信用消費模式。
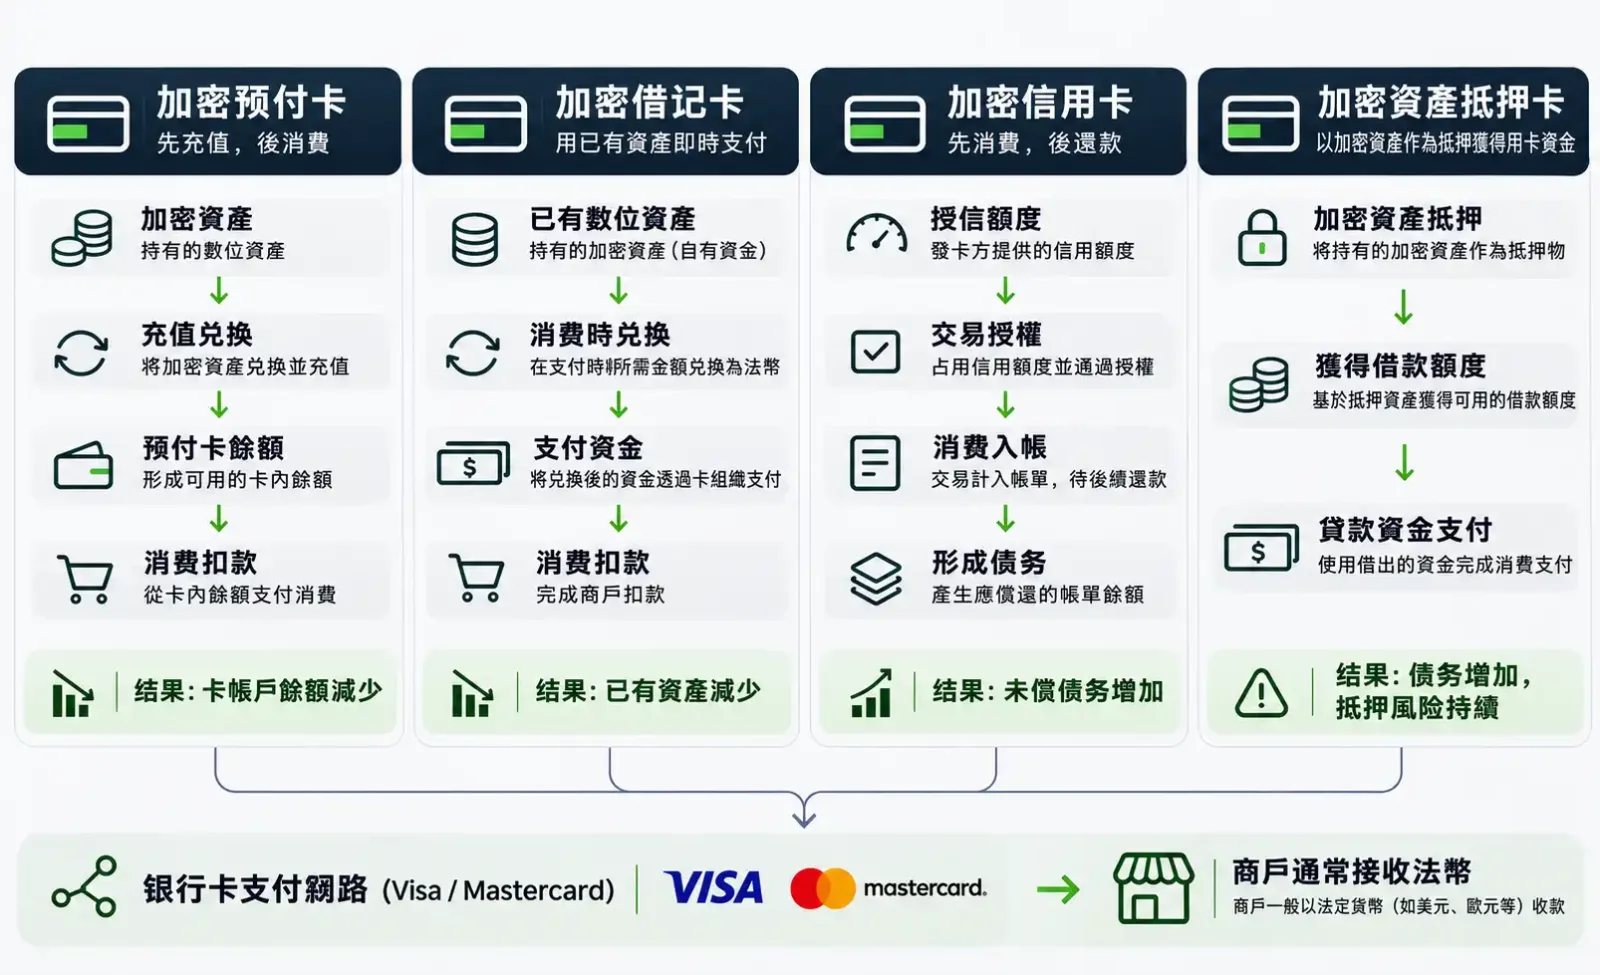
加密預付卡、借記卡、信用卡與抵押卡,核心差異是什麼?
最直接的區分方式,是看消費使用的是既有資金還是借入資金,以及是否需要先將資產轉入專門的卡片帳戶。
:---: | :---: | :---: | :---: | :---: |
|---|---|---|---|---|
比較項目 | 加密預付卡 | 加密借記卡 | 加密信用卡 | 加密資產抵押卡 |
主要資金來源 | 預先儲值的卡片帳戶餘額 | 已有資金或資產帳戶 | 授信額度 | 數位資產擔保的借款額度 |
消費前是否必須儲值卡片帳戶 | 通常需要 | 不一定 | 通常不需要 | 通常不需要,但需滿足抵押條件 |
消費後是否產生債務 | 通常不會 | 通常不會 | 會 | 會 |
是否涉及借款利息 | 一般無借款利息 | 一般無借款利息 | 取決於信用契約 | 取決於貸款契約 |
是否承擔加密資產價格風險 | 取決於儲值與兌換時點 | 取決於持有及兌換方式 | 取決於具體產品安排 | 通常涉及抵押資產價格風險 |
是否可能觸發抵押品處置 | 一般不涉及 | 一般不涉及 | 視產品結構而定 | 可能 |
主要關注事項 | 儲值、餘額與資金退回 | 資產控制與兌換成本 | 授信、帳單與還款 | LTV、利息、還款與抵押品處置風險 |
表中的加密資產抵押卡,是以數位資產提供擔保的信用融資安排,不是獨立於信用類別之外的銀行卡法律分類。實際產品可能採用混合結構。
美國消費者金融保護局(CFPB)在預付卡、借記卡與信用卡的區別中,將預先存入資金、使用既有銀行帳戶餘額與借款消費,作為基本區分依據。加密支付卡則是在這些支付安排之上,再增加了數位資產兌換、託管與抵押融資等環節。
加密預付卡:先儲值,再消費
加密預付卡(Crypto Prepaid Card)採用先儲值、後消費的資金安排。持卡人需將資金轉入指定卡片帳戶,形成可用餘額後才能支付。在沒有額外透支安排的情況下,消費金額不能超過帳戶餘額。
與一般銀行借記卡不同,預付卡通常不直接關聯持卡人的銀行活期帳戶。即使儲值資金來自加密錢包,進入卡片帳戶後也可能已經轉換為法幣。
以 Crypto.com 美國 Prepaid Visa Card 為例,使用者可以透過銀行卡、Cash Account 或符合條件的加密資產儲值。使用 BTC 等數位資產時,系統會提供兌換報價,使用者確認後完成儲值。該美國卡計畫以美元作為卡片帳戶的基礎幣別,之後刷卡消費使用的是卡片帳戶內的可用資金,而不是直接向商戶轉移 BTC。
Crypto.com 明確指出,資金儲值進入預付卡後,不能直接轉回原有 Cash Account。儲值、消費與資金退回,並不是可以任意逆轉的操作。
如果使用者先出售 BTC 為卡片儲值,之後即使改變消費計畫,也未必能恢復原先的 BTC 持倉。儲值時的兌換費用或價差已經發生,後續退款通常也仍需依照銀行卡交易及卡片服務商的規則處理。
預付卡的優勢在於消費預算較容易控制。使用者可以只儲值計畫使用的金額,無須為日常購物承擔貸款債務。但資金一旦轉入卡片帳戶,其提取方式、退款路徑及適用的保護制度,就需要依照該帳戶的具體條款判斷。
加密借記卡:直接使用既有帳戶餘額
傳統借記卡(Debit Card)直接關聯持卡人既有的資金帳戶。交易授權時,發卡方會根據帳戶餘額、支付限制及其他條件決定是否核准交易,並相應減少可用餘額或凍結資金。
加密借記卡(Crypto Debit Card)及具有類似功能的借記模式,則將消費資金來源擴展到了數位資產帳戶。
部分產品允許使用者使用 USDT、USDC、BTC 等資產支付,無須在每次消費前手動兌換並儲值到獨立的預付卡帳戶。系統會在交易過程中依規則完成資產扣減、兌換及必要的資金安排。
Nexo Card 的 Debit Mode 提供了一個例子。
根據 Nexo 的官方產品說明,符合條件的使用者可以在借記模式下使用穩定幣、加密資產及指定的 FiatX 資產,並設定不同資產的消費優先順序。平台負責處理支付所需的兌換操作。
這種安排減少了手動儲值的步驟。App 中顯示的數位資產餘額,不一定代表傳統銀行存款帳戶中的持有資金,也可能對應平台託管的資產或其他契約權益;其具體法律性質仍需查閱帳戶協議。
資產在消費時兌換,也可能產生成本。例如,使用者持有 BTC,而商品以歐元計價,支付服務仍需完成相應兌換,期間可能產生交易費用、兌換價差或外匯費用。
加密信用卡:消費形成債務
加密信用卡(Crypto Credit Card)與預付卡、借記卡最大的差異,在於消費使用的是授信資金,而不是直接消耗既有帳戶餘額。
傳統信用卡通常由發卡機構提供信用額度。持卡人使用額度消費,形成需依契約償還的債務。帳單週期、免息期、最低還款額與利息計算方式,取決於具體產品。
加密信用卡可以沿用這一結構,同時增加數位資產相關功能,例如 BTC 回饋,或允許使用者以數位資產償還帳單。
但回饋資產的形式與消費資金來源,是兩回事。
一張提供 BTC 回饋的傳統信用卡,消費時仍使用授信額度。回饋以比特幣發放,不會因此使交易變成加密資產借記支付。
市場上也存在以獨立貸款協議支持消費的產品。這類產品可能沒有傳統循環信用卡常見的免息期或最低還款機制,而是依照貸款餘額、借款利率與契約約定計息、還款。
Crypto Credit Card 這一商業名稱並不屬於產品的法律類別,不能因此認為它在所有地區都享有相同的信用卡消費者保護。
加密資產抵押卡:不賣幣也能消費,但要承擔抵押風險
加密資產抵押卡(Crypto-Backed Card)通常允許使用者以 BTC、ETH 或其他符合條件的數位資產作為擔保,取得可用於銀行卡消費的借款額度。
持卡人不必在消費時立即出售抵押資產,但需要承擔借款成本與抵押品價格波動風險。
這與一般信用卡依靠個人信用狀況取得授信的方式不同。貸款方需要評估抵押資產價值,並依據貸款契約確定可借金額及風險控制條件。
LTV 如何影響可借額度與抵押風險?
貸款價值比(Loan-to-Value,LTV)用來衡量未償貸款餘額與抵押資產價值之間的關係:
[\text{LTV}=\frac{\text{未償貸款餘額}}{\text{抵押資產價值}}\times100%]
假設使用者將價值 2,000 美元的 BTC 作為抵押品,貸款方允許的初始 LTV 上限為 25%,則對應的初始可借額度為 500 美元。
如果使用者只使用其中 200 美元,在不考慮利息與其他費用的情況下:
已使用借款:200 美元
剩餘可借額度:300 美元
未償貸款本金:200 美元
目前 LTV:10%
如果使用者隨後繼續使用剩餘 300 美元額度,累計未償本金達到 500 美元,LTV 便上升至 25%。
此時,假設 BTC 價格下跌 50%,抵押資產價值由 2,000 美元降至 1,000 美元,而貸款本金仍為 500 美元:
[\text{LTV}=\frac{500}{1,000}\times100%=50%]
使用者沒有新增借款,LTV 卻從 25% 上升至 50%。抵押資產價格下跌會直接改變貸款的風險水準。
上述 25% 僅為計算示例,不代表任何特定平台當前的授信或風險處置門檻。
抵押品價值下降,可能導致貸款方要求補充抵押品、償還部分借款,或依照契約執行自動還款與抵押資產出售。
Nexo 的貸款與自動還款規則說明,當抵押資產價格下跌、LTV 達到相應風險條件時,平台會出售部分抵押資產以償還貸款。觸發條件與具體抵押資產組合及貸款安排有關。
風險不會隨著銀行卡交易完成而結束。使用者可能早已買到商品,但未償貸款仍然存在,抵押資產也會持續受到價格波動影響。即使消費時沒有賣出 BTC,後續也可能因抵押品不足而被動出售。
抵押卡與傳統保證金信用卡有什麼區別?
加密資產抵押描述的是融資擔保方式,不單獨決定銀行卡的法律類別。相關產品可能採用信用卡、獨立貸款或其他授信結構。
它也不同於傳統保證金信用卡(Secured Credit Card)。
傳統保證金信用卡通常以符合契約條件的現金保證金支持信用額度。加密資產抵押貸款則可能以價格持續波動的數位資產作為擔保,可借額度與風險水準會隨資產市場價值變化。
為什麼 Nexo Card 可以切換借記與信用模式?
Nexo Card 將兩種消費資金安排整合在同一款產品中,符合適用地區及資格要求的使用者可以切換 Debit Mode 與 Credit Mode。
借記模式使用帳戶中符合條件的可用資產,消費會減少既有資產餘額。
信用模式則以數位資產支持的借款額度支付。使用者保留抵押資產敞口,同時承擔相應的貸款義務。
按照 Nexo 的Credit Mode 官方說明,在信用模式下發起消費時,交易金額會先占用 Available to Borrow(可借額度)。商戶完成交易處理後,相應金額才會正式計入 Outstanding Loan(未償貸款餘額)。
銀行卡交易從授權到完成存在時間差。Nexo 的規則還指出,交易處於待完成狀態期間,相關金額雖然尚未計入可償還的貸款餘額,但已開始產生借款利息。交易完成後,待完成期間累計的利息會計入未償貸款餘額;如果商戶在規定的 45 天內未完成請款,交易會自動取消,且不會收取該筆交易的貸款利息。
交易授權時占用額度、交易完成後計入貸款餘額,以及利息開始計算,並不必然發生在同一時點。
假設使用者持有 100 美元穩定幣,同時擁有由 BTC 支持的可借額度:
在 Debit Mode 下消費 100 美元,會依產品規則減少既有資產;切換至 Credit Mode 消費相同金額,則占用授信能力,並依照貸款處理規則形成債務,BTC 繼續作為抵押品。
兩筆交易對商戶帶來的支付結果相似,對持卡人的資產負債狀況卻不同。
借記模式主要涉及資產使用順序、兌換成本和可用餘額;信用模式還需要管理借款利率、LTV、抵押品控制與還款安排。
根據 Nexo 的申請資格說明,Nexo Card 面向部分符合條件的歐洲國家及阿根廷等市場的使用者,支援地區、申請資格與產品條款可能存在差異。具體仍應以申請所在地的官方規則為準。不能僅憑 Credit Mode 這一名稱,就認定其為所有地區法律意義上的傳統循環信用卡。
商戶收到的是法幣,還是加密資產?
對於透過傳統 Visa 或 Mastercard 支付網路運行的大多數加密支付卡,商戶通常仍依照銀行卡收款機制接收法幣款項,而不是直接取得持卡人的 BTC、USDT 或 USDC。
Visa 在其加密支付卡研究中介紹,數位資產可以透過相關卡片計畫轉換為支援銀行卡支付的資金,商戶可繼續使用現有收款基礎設施,無須另行接入加密資產支付系統。
加密資產支付卡與一般銀行卡的差異,主要體現在持卡人一側的資金安排,而非要求商戶改變收款方式。
例如,預付卡可能在儲值時就完成數位資產兌換;借記模式可能在消費過程中轉換資產;抵押信用產品則以貸款資金支持交易。
還需要區分三個不同的交易階段:
交易授權: 發卡方或相關處理系統判斷交易能否獲得批准,可能凍結餘額或占用授信額度。
交易入帳: 商戶完成請款後,交易進入正式記帳流程,帳戶扣款或貸款餘額依規則確認。
資金清算與結算: 銀行卡支付體系中的相關機構完成清算計算與資金劃撥。
授權成功並不代表所有資金已完成最終結算。信用模式下額度被占用,也不表示交易已正式計入貸款本金。
持卡人資產兌換、發卡機構準備支付資金,以及卡組織與金融機構之間的結算,屬於不同層次的業務。
卡片類型是否決定資金受到保護?
銀行卡的支付網路、資金託管安排與存款保險,是三件不同的事情。
一般銀行借記卡如果關聯符合條件的受保存款帳戶,相關存款可以依據當地制度獲得保護。但加密支付平台顯示的帳戶餘額,未必具有相同的法律性質。
美國聯邦存款保險公司(FDIC)在預付卡存款保險說明中指出,預付卡資金在滿足特定條件時,可以享有穿透式存款保險保障。這要求資金存放於符合條件的受保銀行,並滿足實際資金所有權、帳戶記錄與受益人識別等要求。
FDIC 存款保險保障的是符合條件的銀行存款,並在受保銀行倒閉時依規定發揮作用。非銀行預付卡服務商本身破產,並不等同觸發銀行存款保險賠付。
FDIC 也明確指出,BTC、USDT 等加密資產本身不屬於其存款保險覆蓋範圍。相關保障邊界可參見 FDIC 的存款保險保障範圍說明。
接入 Visa 或 Mastercard 網路,或與持牌銀行建立合作關係,都不能證明平台託管的全部數位資產受到銀行存款保險保護。
消費者保護還存在另一層差異。預付資金、銀行存款、信用卡債務與數位資產託管關係,分別適用不同的契約與監管規則。不能把某一國家傳統信用卡的退款、爭議處理或信貸保護制度,直接套用到所有加密支付卡。
涉及抵押貸款時,資金安全問題還包括抵押品由誰控制、能否被再利用,以及平台停止服務或貸款清償後如何釋放抵押資產。
對使用者而言,明確發卡機構、資金託管方、貸款提供方以及各自承擔的契約責任,比單純查看卡片上的支付網路標識更有意義。
申請之前,需要確認哪些條件?
選擇加密支付卡,首先應確認自己的消費需求。
如果只是定期將少量穩定幣轉換為日常消費資金,預付卡可以透過儲值金額控制支出,但也要接受儲值後的資金劃轉限制。
希望直接使用既有帳戶資產的使用者,可以重點比較借記模式的兌換機制、資產託管安排及可用餘額規則。
需要授信消費的使用者,應審查計息方式、還款義務及相關費用。若授信以數位資產擔保,還必須考慮市場價格下跌可能造成的追加擔保、自動還款或抵押品出售。
無論選擇哪一種產品,申請前都應確認以下六項資訊:
卡片的法律及契約類別是什麼? 區分 Prepaid、Debit、Credit 以及連接獨立貸款協議的混合產品,不以商業宣傳名稱取代契約定義。
消費資金來自哪裡? 核實資金是從預付卡帳戶、銀行帳戶、平台資產帳戶扣除,還是透過借款額度支付。
加密資產在什麼階段兌換? 查明儲值、交易授權與後續結算過程中涉及的資產轉換、費用及匯率確定方式。
是否承擔借款與抵押義務? 確認利率、還款安排、LTV 要求、抵押品控制權限及自動處置條件。
哪些機構承擔實際責任? 區分卡片品牌、發卡機構、數位資產託管方與貸款提供方,確認資金對應的法律關係。
服務中斷或停止後如何取回資金? 檢查剩餘餘額、未完成退款、貸款清償及抵押品釋放的處理規則。
這些資訊應當能夠從持卡協議、費用說明、貸款契約與產品說明中心中得到明確答案。如果一家平台無法解釋資金實際存放在哪裡、由誰管理,以及停止服務後如何處理,那麼較低的宣傳手續費或較高的消費回饋,都不足以彌補這種資訊缺失。