
申請加密支付卡時,應該先開通虛擬卡,還是額外付費申請實體卡?
如果主要用於 ChatGPT、Netflix 等線上訂閱服務,或是跨境購物,虛擬卡通常就已足夠。支援 Apple Pay 或 Google Wallet 的虛擬卡,也能滿足不少實體商店的消費需求。如果經常出國旅行,需要從 ATM 提領現金,或希望在手機無法使用時仍能刷卡付款,實體卡就更有價值。
但實體卡並不是虛擬卡的全面升級。即使印有 Visa 或 Mastercard 標誌,也不代表一定支援 ATM 提領、飯店押金或租車預授權。
選擇哪一種卡,關鍵在於實體卡能否提供自己確實需要的額外支付功能,以及為此必須多付出多少成本。
一、虛擬卡與實體卡有什麼不同?
虛擬加密支付卡以數位形式提供卡號、有效期限和安全碼(CVV/CVC)。使用者完成申請後,可以透過 App 查看卡片資訊,用於線上購物、軟體訂閱及其他網路支付。
實體卡則有實際的卡片載體,可依產品設計,透過 EMV 晶片、感應式支付或其他支援的方式,在實體商家的支付終端使用。
兩者的差別主要在於支付憑證的形式及使用方式,而不是資金來源或金融產品性質。
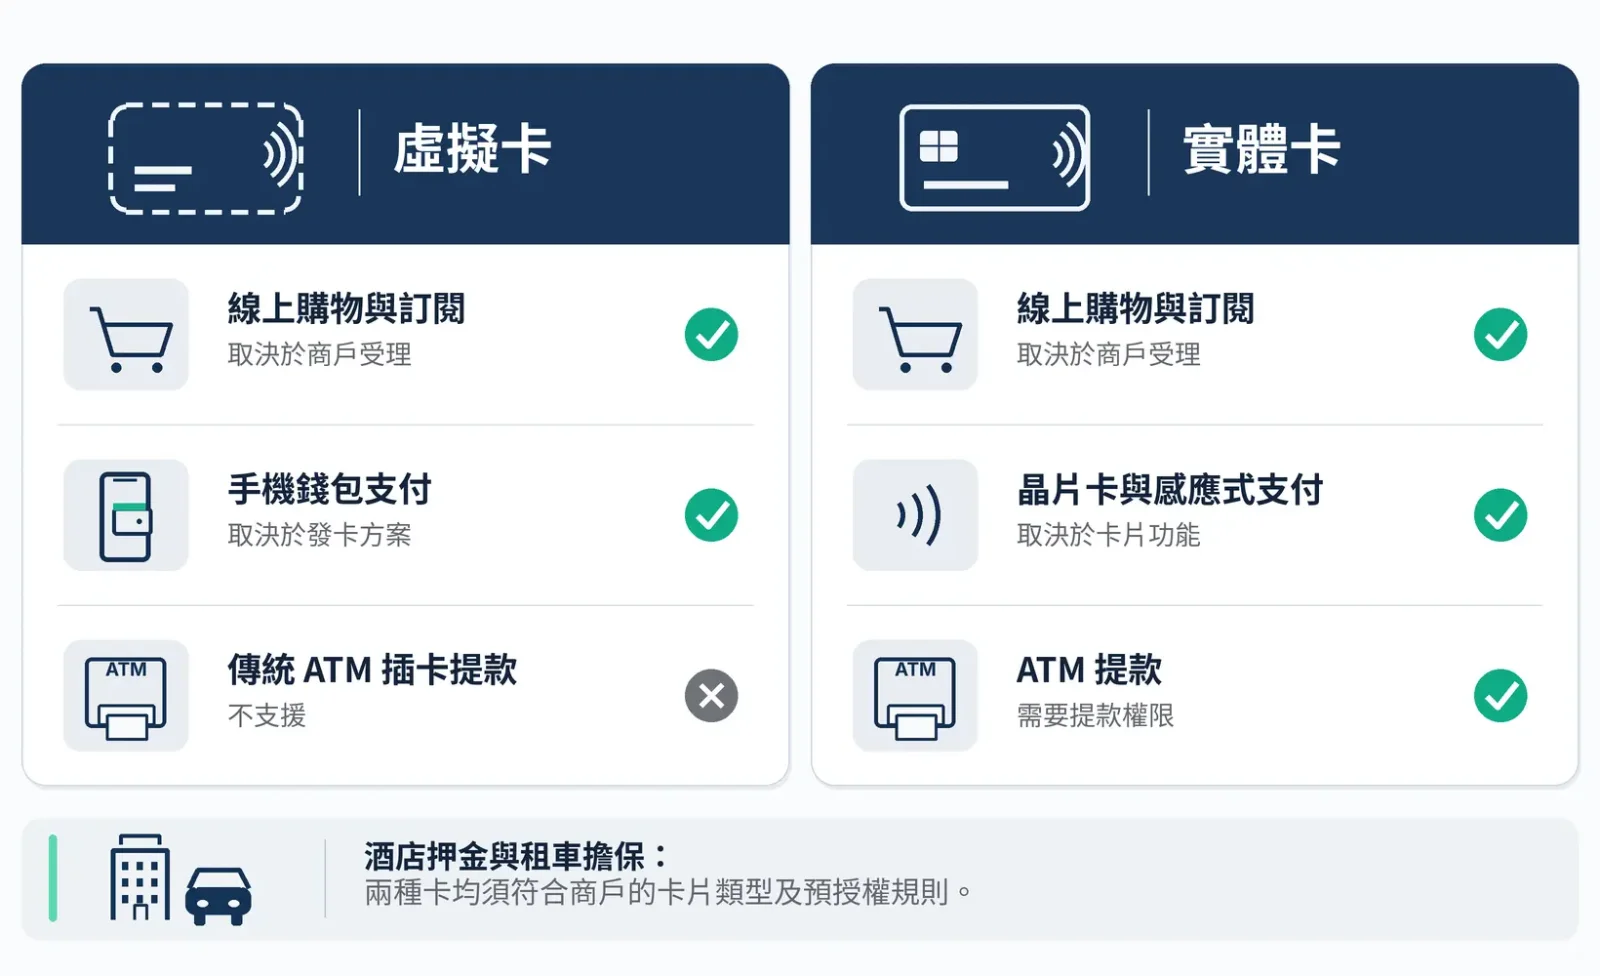
比較項目 | 虛擬卡 | 實體卡 |
|---|---|---|
線上購物與訂閱 | 支援符合規則的網路交易 | 同樣可以支援 |
實體商家消費 | 可透過相容的手機錢包付款 | 可使用支援的實體卡交易方式 |
Apple Pay / Google Wallet | 取決於發卡計畫 | 同樣取決於發卡計畫 |
ATM 提領 | 無法使用傳統插卡提領,特殊無卡提領另當別論 | 須具備提領權限、PIN 及相容的 ATM |
取得成本 | 通常不需支付製卡及配送費用 | 可能涉及發卡、配送及會員費用 |
遺失風險 | 沒有實體卡遺失的風險 | 存在卡片遺失或遭竊的風險 |
地區限制 | 受申請資格及發卡地區限制 | 還須考慮實體卡的配送範圍 |
這裡有一個容易混淆的概念:虛擬卡、實體卡描述的是卡片形式;簽帳金融卡、預付卡和信用卡描述的則是金融產品性質。
虛擬卡可以是簽帳金融卡、預付卡或信用卡的數位支付憑證,實體卡也是如此。即使使用 USDT、USDC 等加密資產儲值,申請實體卡也不會改變原有產品的金融屬性。
同一個加密支付卡計畫可能讓兩種卡片共用餘額和交易限額,也可能使用不同卡號或獨立的發卡計畫。
以 Crypto.com 預付卡為例,符合申請資格的使用者可以先取得虛擬卡,再申請實體卡。根據其官方虛擬卡說明,實體卡啟用後,虛擬卡的有效期限和 CVV 會同步更新。原先儲存舊卡資料的商家可能需要使用者重新更新付款資訊。
二、費用怎麼比較?實體卡貴在哪裡?
虛擬卡不需要製作及郵寄實體卡片,取得成本通常較低。實體卡可能額外收取發卡費、配送費及補卡費,部分產品還要求升級會員或鎖定一定數量的資產。
不過,一次性的開卡費用未必是長期使用中最大的支出。
真正可能長期影響使用成本的,是數位資產入金、資產兌換、跨幣別消費、帳戶維護及現金提領等環節。如果虛擬卡與實體卡使用相同的帳戶和費率方案,這些費用往往沒有差別。
以 Crypto.com 美國預付卡為例
Crypto.com 於 2026 年 9 月 1 日更新的美國預付 Visa 卡官方費率表列明:
Midnight 等級的實體卡發卡費為 4.99 美元。
使用簽帳金融卡儲值,手續費為 1%。
Midnight、Ruby、Jade 和 Indigo 等級的非美元消費及 ATM 提領,適用 3% 的外幣交易手續費。
超過相應每月免費 ATM 提領額度的部分,收取 2% 的提領手續費;ATM 營運商也可能另外收費。
假設使用者每月進行等值 1,000 美元的非美元消費,且全部交易都適用 3% 的外幣交易手續費,一年累計費用就是 360 美元。相較之下,4.99 美元的實體卡發卡費對總成本的影響很小。
這筆 360 美元是跨幣別消費產生的長期使用成本示例,並不是申請實體卡額外增加的費用。在共用相同費率方案的情況下,虛擬卡也須承擔這筆成本。
此外,使用加密資產儲值時,還要考慮平台兌換報價與市場價格之間的差額。即使沒有單獨列出儲值手續費,兌換價差仍可能形成實際支出。
比較兩種卡片時,合理的做法是將費用分成兩部分:
共同使用成本: 入金、資產兌換、跨幣別消費、帳戶維護等,兩種卡片都可能需要負擔。
實體卡增量成本: 製卡、配送、實體卡專屬會員要求、補卡,以及因增加 ATM 提領等使用場景而產生的相關費用。
比較虛擬卡與實體卡的費用時,應先算清兩者共同負擔的使用成本,再看實體卡增加了多少支出,以及這些支出能換來哪些功能。
三、線上訂閱與手機錢包:虛擬卡能滿足哪些需求?
對於主要支付 AI 服務、軟體訂閱及跨境電商訂單的使用者而言,實體卡的晶片和實體刷卡功能幾乎派不上用場。選擇虛擬卡時,主要應關注目標商家是否接受,以及能否穩定完成後續扣款。
能完成單次付款,就能支援長期訂閱嗎?
一張虛擬卡能在電商網站完成單次付款,不代表一定適用於 ChatGPT、雲端伺服器、串流影音等其他自動續訂服務。
商家可能根據發卡國家、卡片類型、BIN(銀行卡識別碼)、帳單地址及交易風險,決定是否接受付款。部分預付卡也存在定期扣款限制。
Mastercard 在加拿大官方常見問題中明確指出,部分預付卡雖然可以完成單次付款,卻無法登錄為定期帳單的付款方式。這裡涉及的是預付卡的使用限制,並不代表虛擬卡普遍不支援訂閱。
另一個影響線上支付成功率的環節是 3D Secure(3DS)。
3DS 是銀行卡網路交易中的持卡人身分驗證機制。交易需要額外驗證時,發卡機構可能要求使用者透過簡訊驗證碼、App 確認等方式完成驗證。
但身分驗證成功與交易獲得授權是兩回事。
根據 Visa 的 3DS 技術說明,身分驗證用於確認持卡人身分,交易授權則由發卡機構根據餘額、帳戶狀態及風險規則決定。即使通過 3DS,交易仍可能遭到拒絕。
對使用者而言,3DS 的支援情況主要取決於發卡機構、發卡計畫及驗證系統,與是否持有實體卡沒有直接關係。
因此,如果目的是長期支付線上訂閱費用,應優先選擇能支援目標商家、定期扣款及必要身分驗證的卡片。單純增加一張實體卡,無法解決這些支付相容性問題。
手機錢包縮小了虛擬卡與實體卡的差距
過去,虛擬卡與實體卡最明顯的差別之一,是能否在實體商家付款。
Apple Pay、Google Wallet 等手機錢包的普及,已經改變了這條界線。使用者可以透過手機或智慧手錶,在接受相應感應式支付的商家完成交易。
這意味著,沒有實體載體的卡片,也可能滿足超市、餐廳、便利商店等日常實體消費需求。
不過,支援手機錢包並不是所有加密支付卡的標準功能。
Apple 的官方說明要求卡片由參與 Apple Pay 的發卡機構發行,商家終端也必須接受相應支付網路及感應式交易。Google 同樣要求發卡機構明確支援 Google Wallet,並符合裝置及所在地區的使用條件。
這種差異也可能存在於同一品牌的不同發卡地區。例如,Crypto.com 的虛擬卡說明列明,美國發行的相關虛擬卡支援 Apple Pay、Samsung Pay 和 Google Pay;新加坡發行的相關虛擬卡則列明支援 Google Pay。澳洲、歐盟及加拿大發行的相關虛擬卡也各有其相容範圍。
因此,即使產品宣稱支援 Apple Pay 或 Google Pay,仍須進一步確認自己申請的發卡地區及卡片計畫是否包含這項功能。
對生活在感應式銀行卡支付普及地區、也習慣使用手機錢包的使用者而言,虛擬卡可能已能涵蓋大部分日常購物需求。
但在需要插入晶片卡、輸入 PIN,或商家終端不相容於手機錢包的情況下,實體卡仍有優勢。
四、旅行支付:ATM、飯店押金與實體卡備用
旅行是實體卡較容易展現價值的場景,但現金提領、飯店擔保及日常刷卡消費,對銀行卡的要求並不相同。
ATM 提領:實體卡有優勢,但必須具備提領權限
傳統 ATM 主要透過實體卡及 PIN 等驗證方式完成現金提領。部分設備支援無卡或感應式提領,但不是所有已綁定手機錢包的虛擬卡都能使用這些功能。
實體卡也不是只要印有 Visa 或 Mastercard 標誌,就一定可以提領現金。
能否提領,取決於發卡計畫是否開放現金提領功能。
申請前應確認提領權限、每日及每月限額、超額手續費,以及目的地 ATM 對相應卡片的支援情況。
還須考慮 ATM 營運商單獨收取的手續費,以及貨幣轉換成本。即使發卡機構提供一定的免費提領額度,也不代表每次提領都完全免費。
飯店押金與租車擔保:實體預付卡無法取代信用卡
旅行時常見的一個誤解是:只要持有實體 Visa 或 Mastercard 加密支付卡,就能順利用它支付飯店押金或租車擔保。
實際情況要複雜得多。
商家可能在入住或取車時進行預授權,暫時保留一筆資金,用以支付房費、租金、押金或其他潛在費用。最終結算後,再調整或釋放被保留的金額。
問題在於,商家是否接受預授權擔保,不只取決於卡片形式,也與卡片的金融產品類型有關。
Mastercard 加拿大的官方預付卡說明指出,飯店及租車公司可能要求使用信用卡預訂。即使預付卡可用於最終付款,也未必符合飯店或租車公司的押金要求。
這對加密支付卡尤其重要。許多產品採用預先儲值模式,使用者必須事先備妥足夠的可用餘額。
Crypto.com 的預授權說明提到,飯店、租車公司及部分加油站可能預授權高於實際消費的金額。在交易最終結算前,被保留的餘額無法用於其他付款。
例如,飯店最終房費為 500 美元,但入住時要求預留 700 美元。如果卡片只有 550 美元的可用餘額,即使足以支付房費,也無法完成預授權。
計畫使用加密支付卡預訂飯店或租車時,最好事先向商家確認是否接受相應類型的卡片、是否要求出示實體卡,以及押金金額與釋放規則。
實體卡作為旅行備用,有多大價值?
實體卡還有一項直接優勢:當手機遺失、電量耗盡、裝置損壞或手機錢包無法使用時,使用者仍有機會透過實體卡付款。
不過,這種備用能力只能解決支付裝置或憑證無法使用的問題。
如果虛擬卡與實體卡屬於同一發卡計畫,共用資金帳戶及風險控管狀態,當帳戶遭凍結、餘額不足或平台暫停服務時,兩張卡片可能同時失效。
五、安全與資金保障:兩張卡真的比較安全嗎?
虛擬卡沒有實體載體,因此不存在實體卡遺失或遭直接竊取的問題。部分產品也允許使用者在 App 內凍結、刪除或更換虛擬卡資訊,管理相對方便。
但虛擬卡仍可能因商家資料外洩、釣魚網站、裝置遭入侵或帳戶憑證外洩,而發生未經授權的交易。
實體卡在相容的交易環境中,可透過 EMV 晶片等安全機制提供保護,同時也面臨遺失、遭竊及卡片資訊外洩等風險。
不過,對加密支付卡而言,卡片支付安全只是需要考量的一部分。
如果使用者將 USDT 等數位資產存入平台託管帳戶,資金安全還取決於平台的資產管理方式、資金隔離安排、兌付能力、帳戶凍結政策,以及合作發卡機構能否持續提供服務。
無論持有虛擬卡或實體卡,都可能面臨相同的平台營運風險。實體卡不會因為有一張真正的塑膠卡片,就獲得額外的資金保障。
使用者應關注的是發生問題後的處理機制:能否立即凍結卡片、是否支援更換卡號、退款如何退回、爭議交易由誰處理,以及補卡或更換支付憑證後是否會影響原有訂閱。
這些規則往往比卡片本身是否容易遺失,更能影響異常交易發生時的實際損失與處理成本。
六、不同需求怎麼選?申請前需要確認什麼?
大多數使用者並不需要同時申請兩種卡片。先確認實際用途,再比較具體產品的功能與費用,通常比單純依卡片形式篩選更有效。
主要用於 AI 服務、軟體訂閱及跨境購物:優先考慮虛擬卡。
重點在於目標商家的受理情況、定期扣款、3DS 驗證及長期成本。如果虛擬卡能穩定完成這些交易,實體卡帶來的效益有限。
主要用於日常實體消費:先確認手機錢包相容性。
如果虛擬卡能加入當地可用的 Apple Pay 或 Google Wallet,而且經常消費的商家普遍支援感應式支付,就不必急著申請實體卡。只有經常需要獨立的實體卡交易方式時,實體卡的優勢才會顯現。
經常出國旅行或需要提領現金:實體卡更值得考慮。
重點確認 ATM 提領權限、PIN、提領限額、跨幣別費用及目的地的受理條件。如果還需要支付飯店押金或租車擔保,最好另外準備符合商家要求的銀行卡,尤其是信用卡。
希望同時持有兩種卡:先確認它們是否真正互補。
虛擬卡負責線上訂閱和手機錢包支付,實體卡負責 ATM 提領,以及手機無法使用時的實體消費,這是合理的分工。如果兩者實際支付功能大致重疊,卻需要額外支付會員費或鎖定資產,同時持有的意義就不大。
正式申請前,建議核對以下五項:
申請資格: 居住地、身分證明文件及 KYC 要求是否符合相應發卡計畫?實體卡能否配送至所在地?
支付相容性: 是否支援常用線上商家、定期扣款、3DS,以及所在地區的 Apple Pay 或 Google Wallet?
實體卡功能: 是否開放 ATM 提領、晶片卡交易及 PIN 功能?相關限額及適用地區有哪些限制?
完整費用: 入金、數位資產兌換、外幣交易、ATM 提領、會員、實體卡發行、配送及補卡各需支付多少費用?是否有閒置費或資產鎖定要求?
帳戶與風險處理: 兩種卡是否共用餘額、限額及凍結狀態?發生退款、爭議交易、卡片更換或帳戶受限時如何處理?
可以透過 UCardRadar 的加密支付卡資料庫比較相關產品,再對照發卡機構的官方費率及服務條款確認。
實體卡是否值得申請,取決於它能否解決虛擬卡無法完成、而自己確實會遇到的支付需求。對以線上消費為主的使用者而言,選擇一張穩定、相容性合適且費用透明的虛擬卡,更有實際意義。