
Compras con una tarjeta de pago vinculada a criptoactivos, pero el comercio no envía el pedido. Cancelas una suscripción y los cobros continúan. O descubres una operación que no reconoces en tu cuenta. En estas situaciones, además de solicitar un reembolso al comercio, el titular puede presentar una disputa a través de la red de tarjetas si se cumplen las condiciones correspondientes.
Los fondos utilizados por una tarjeta cripto pueden proceder de activos digitales como USDT o USDC, pero los pagos a comercios siguen procesándose a través de las redes Visa o Mastercard. Pagar con criptoactivos no elimina el derecho a disputar una operación elegible realizada con tarjeta. Sin embargo, los contracargos no cubren los saldos mantenidos en plataformas, las transferencias en blockchain ni todas las pérdidas de criptoactivos.
La posibilidad de recuperar los fondos depende del canal de pago utilizado, de si la operación ya se contabilizó y de la etapa en la que surgió el problema.
1. Ante un cargo irregular, identifica si se trata de un reembolso, una autorización o un fraude
Cuando detectes un cargo inesperado, verifica primero el estado de la operación y después elige cómo proceder.
Situación | Primera medida recomendada | Qué verificar |
|---|---|---|
Producto no recibido o servicio no prestado | Contactar al comercio y, si es necesario, presentar una disputa | Condiciones de entrega y registros de cumplimiento |
Producto distinto de lo anunciado | Solicitar una devolución o un reembolso | Descripción del producto, entrega efectiva y pruebas de devolución |
Reembolso prometido que no se ha recibido | Solicitar el comprobante y pedir al emisor que rastree la operación | Si el reembolso realmente se inició |
Dos cargos por el mismo pedido | Revisar el estado de ambas operaciones | Si ambos cargos están contabilizados |
Operación no autorizada | Bloquear inmediatamente la tarjeta y avisar al emisor | Posible fraude o acceso indebido a la cuenta |
Operación pendiente que reduce el saldo disponible | Revisar el estado de la autorización | Si los fondos solo están retenidos temporalmente |
Una operación pendiente no equivale a un cargo definitivo
Los hoteles, las empresas de alquiler de vehículos y las estaciones de servicio suelen utilizar preautorizaciones.
Por ejemplo, un hotel cobra 150 USD por una habitación y realiza una preautorización adicional de 100 USD como depósito. El saldo disponible disminuye temporalmente en 250 USD, pero eso no significa que el hotel haya efectuado dos cargos definitivos.
Una retención por autorización (Authorization Hold) reserva fondos de forma temporal. Al completarse la operación, la autorización que ya no se necesita puede revertirse o liberarse cuando venza.
La guía de Visa sobre autorizaciones y reversiones señala que las discrepancias entre los datos de autorización y la información de compensación definitiva pueden prolongar la retención de fondos.
Por eso, si aparecen dos movimientos similares, primero hay que comprobar si ambos se contabilizaron. Si una autorización todavía no se ha compensado, conviene solicitar al comercio que la revise o revierta antes de presentar una disputa por cobro duplicado.
¿En qué se diferencian un reembolso, una reversión de autorización y un contracargo?
Cada procedimiento involucra a distintos participantes y sigue un flujo de fondos diferente.
Reembolso del comercio (Refund): el comercio inicia la devolución del dinero por la devolución de un producto, la cancelación de un pedido u otra causa. Los fondos regresan a la cuenta del titular a través del sistema de pagos.
Reversión de autorización (Authorization Reversal): se cancela una autorización antes de que concluya la compensación, liberando el saldo retenido. No necesariamente aparece como una operación independiente de reembolso.
Disputa (Dispute) y contracargo (Chargeback): el titular reclama una operación ante el emisor de la tarjeta. Tras examinar el caso, el emisor puede iniciar un procedimiento de contracargo frente a la entidad adquirente del comercio, conforme a las reglas de la red.
Presentar una disputa no garantiza recuperar el dinero. El comercio puede aportar pruebas de que cumplió sus obligaciones, y el caso debe resolverse según las normas y la documentación aplicables.
En las controversias habituales sobre compras autorizadas, generalmente conviene intentar primero una solución con el comercio. Ante una sospecha de fraude, hay que contactar al emisor de inmediato.
Si detectas un cargo no autorizado, protege tu cuenta inmediatamente
Cuando aparezca una operación que claramente no autorizaste, bloquea la tarjeta, notifícalo al emisor y revisa la contraseña de tu cuenta, los dispositivos conectados y la configuración de autenticación multifactor.
Algunos nombres comerciales desconocidos corresponden a procesadores de pago de suscripciones legítimas. Es razonable comprobar el historial de operaciones, pero esa revisión no debe retrasar la notificación de un posible fraude.
La Zero Liability Policy de Visa ofrece protección frente a la responsabilidad por determinadas operaciones no autorizadas. Existen excepciones para algunas tarjetas comerciales, tarjetas prepagadas anónimas y operaciones no procesadas por la red Visa. La responsabilidad concreta también depende del contrato de la tarjeta y de la legislación aplicable.
Que una tarjeta cripto lleve el logotipo de Visa o Mastercard no significa que su titular disfrute automáticamente de todas las protecciones legales de una tarjeta de crédito bancaria tradicional.
2. ¿Qué operaciones con tarjetas cripto permiten solicitar un contracargo?
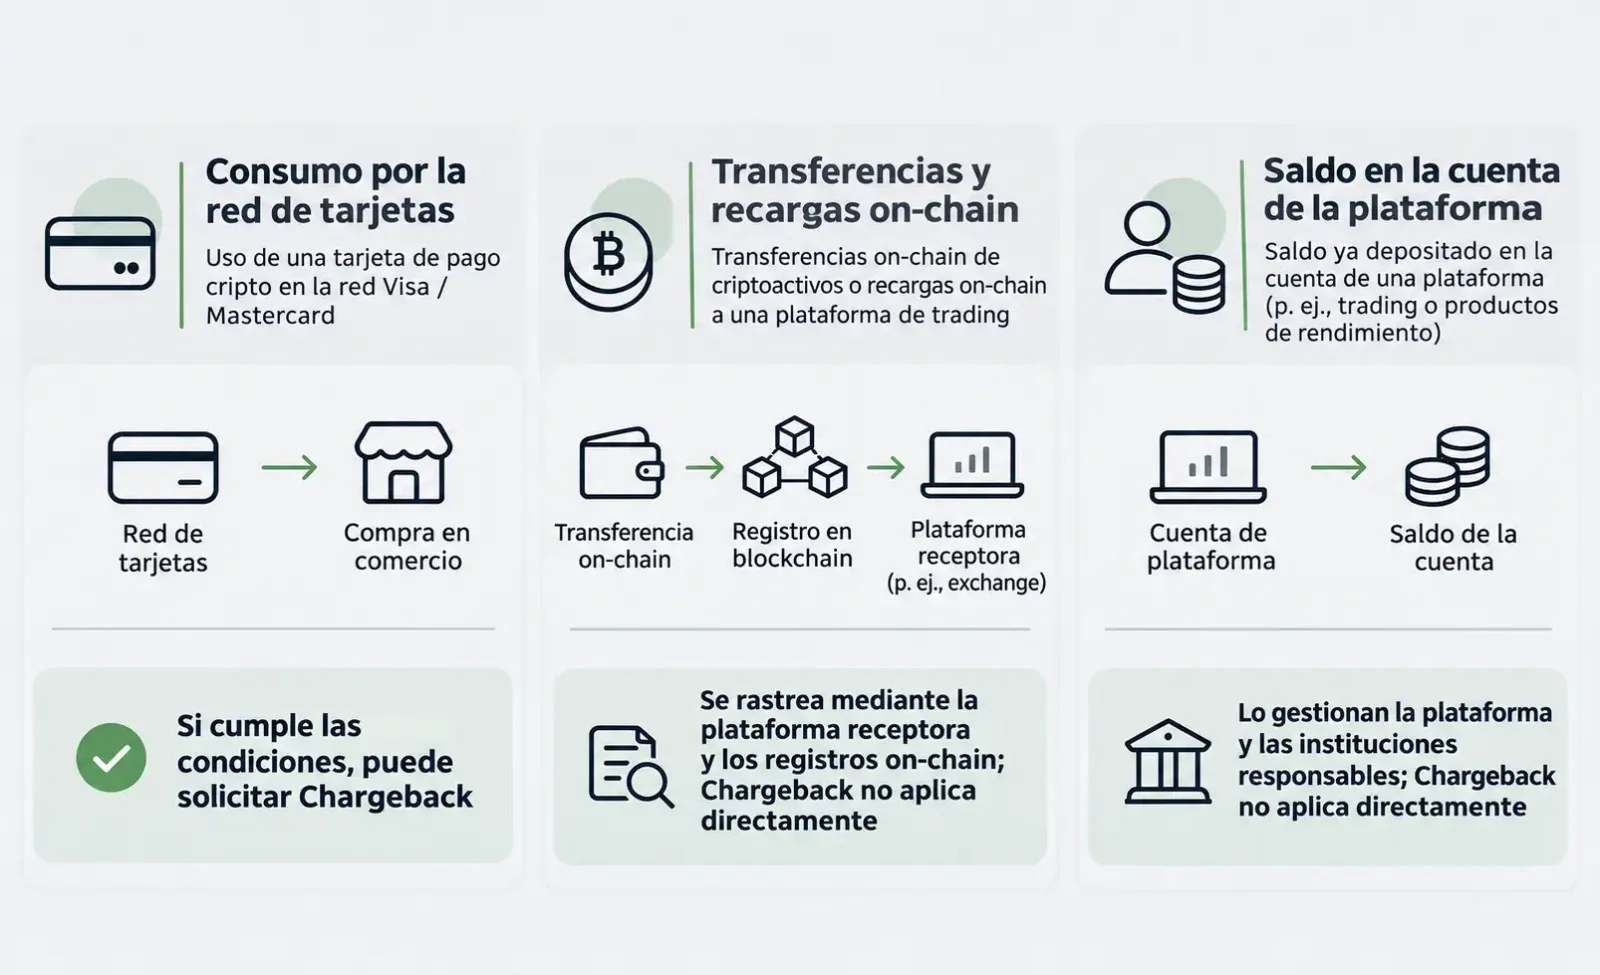
Las tarjetas cripto pueden intervenir en compras con tarjeta, transferencias en blockchain y movimientos de fondos dentro de una plataforma. Cada caso tiene un mecanismo distinto para resolver disputas.
Compras procesadas por redes de tarjetas
Cuando una compra o suscripción pagada con una tarjeta cripto se procesa mediante Visa, Mastercard u otra red de tarjetas, situaciones como productos no recibidos, servicios no prestados, cargos duplicados u operaciones no autorizadas pueden justificar una disputa.
Aunque los fondos procedan de la venta automática de criptoactivos realizada por la plataforma, la elegibilidad de la disputa se determina según la naturaleza de la operación original con tarjeta.
El titular presenta la reclamación ante el emisor, que aplica las reglas correspondientes y se comunica con el adquirente del comercio a través de la red de tarjetas. Visa y Mastercard no gestionan directamente reembolsos para titulares individuales.
Las preguntas frecuentes de Mastercard para consumidores indican expresamente que las disputas deben tramitarse a través de la entidad emisora.
Transferencias en blockchain y depósitos en plataformas
Supongamos que un usuario envía 500 USDT desde su billetera personal a una plataforma de tarjetas cripto. La transacción queda confirmada en la blockchain, pero la plataforma no acredita correctamente el depósito.
Se trata de una controversia relacionada con una transferencia en blockchain y un depósito en la plataforma, no de una disputa convencional por una compra con tarjeta.
El usuario debe conservar el hash de la transacción, el tipo de activo, la red blockchain, la dirección receptora y los registros del depósito, y reclamar ante la plataforma que recibió los activos. Las transferencias enviadas directamente desde una billetera no pueden revertirse mediante un contracargo de Visa o Mastercard.
La situación cambia si el usuario compró criptoactivos utilizando una tarjeta bancaria. En ese caso, el pago original pasó por una red de tarjetas, por lo que su elegibilidad para una disputa depende de la naturaleza de la operación y de las reglas aplicables. Los registros de entrega de activos en blockchain aportados por el comercio también pueden servir como prueba de cumplimiento.
Los saldos de las plataformas no están protegidos por los contracargos
Supongamos que un usuario mantiene 2.000 USDC en una plataforma y utiliza solo una parte para pagar compras con tarjeta.
Esas compras pueden disputarse conforme a las reglas correspondientes. Sin embargo, el saldo que permanece sin gastar está sujeto al contrato de la cuenta y a las condiciones de custodia de los activos.
Las restricciones de retiro, la insolvencia de la plataforma, la pérdida de claves privadas o las vulnerabilidades de contratos inteligentes no generan automáticamente un derecho a contracargo.
3. Productos no recibidos, suscripciones y cargos duplicados: ¿qué pruebas importan?
La calidad de una disputa no depende de acumular capturas de pantalla, sino de demostrar que el comercio incumplió una obligación concreta o que hubo un error en el procesamiento de la operación.
Producto no recibido: demuestra qué entrega se acordó y qué ocurrió
Un titular compra un producto de 180 USD con una tarjeta de débito cripto. El comercio promete enviarlo en siete días, pero nunca proporciona información válida de seguimiento y tampoco responde a las solicitudes de reembolso.
En ese caso, conviene conservar los detalles del pedido, la fecha prevista de entrega, el comprobante de pago y las comunicaciones con el comercio. Si no se consigue una solución, el siguiente paso es acudir al emisor.
Las Core Rules and Product and Service Rules de Visa, edición de octubre de 2026 identifican Merchandise/Services Not Received (mercancías o servicios no recibidos) como condición de disputa 13.1.
Una captura del cargo demuestra que hubo un pago, pero no que el comercio incumplió la entrega. Las condiciones pactadas, el seguimiento del envío y las respuestas de las partes son pruebas más relevantes.
El comercio también puede presentar un comprobante de entrega. Un producto que nunca salió del almacén, un envío a una dirección incorrecta, una entrega tardía o una pérdida posterior a la recepción son situaciones distintas. El motivo de la disputa debe corresponder a los hechos.
Producto distinto de lo anunciado: compara lo prometido con lo recibido
Un consumidor compra un dispositivo electrónico nuevo y recibe uno usado. Otro contrata un software que carece de una función esencial expresamente prometida por el proveedor. Estas circunstancias pueden fundamentar una disputa por productos o servicios que no coinciden con su descripción.
Las pruebas relevantes incluyen la descripción del producto al momento de la compra, las condiciones del servicio, el producto recibido, los resultados de una inspección y las comunicaciones sobre su devolución.
La simple insatisfacción no implica un incumplimiento del comercio. La evaluación tendrá en cuenta las limitaciones comunicadas previamente, las condiciones de devolución y si el titular siguió el procedimiento exigido.
Cobros posteriores a la cancelación: verifica la fecha efectiva
Es habitual vincular tarjetas cripto a suscripciones de SaaS, herramientas de IA y plataformas de streaming.
En una disputa por suscripción, lo fundamental es comprobar si la cancelación se completó, cuándo entró en vigor y a qué período de facturación corresponde el cargo cuestionado.
Si el usuario canceló conforme a las condiciones pactadas y el comercio continuó cobrando importes que ya no correspondían, el correo de confirmación, la fecha de finalización del servicio y los registros de cobro pueden respaldar la reclamación.
Dejar de utilizar un servicio no equivale a cancelar la suscripción. Una renovación automática válida no pasa a ser una operación no autorizada simplemente porque el usuario olvidó cancelarla.
Cargos duplicados: descarta primero las preautorizaciones
Dos movimientos de 100 USD asociados a un mismo pedido no significan necesariamente que el comercio haya cobrado dos veces.
Si uno corresponde a una preautorización y el otro al cargo definitivo, comprueba primero si la retención anterior sigue pendiente de liberación.
Si ambos cargos están contabilizados y corresponden al mismo pedido, existe fundamento para investigar una posible duplicación.
También deben revisarse los impuestos, los gastos de envío, las conversiones de divisas y los cargos adicionales del comercio para evitar confundir diferencias legítimas con errores de cobro.
4. Cómo presentar una disputa, rastrear un reembolso y comprobar el resultado
Identifica la entidad responsable
La marca que opera una tarjeta cripto puede ser distinta de la entidad que realmente la emite. El titular debe consultar la aplicación oficial, los detalles de la operación, el contrato del titular (Cardholder Agreement) o el centro de ayuda para identificar el canal adecuado de reclamación.
Algunos productos publican procedimientos específicos:
Crypto.com Prepaid Card: según su guía oficial de disputas, el usuario puede seleccionar la operación en su historial y utilizar la opción "Report an Issue" para indicar el motivo y adjuntar pruebas.
Tarjeta de débito Coinbase Card: su documentación oficial de soporte recomienda contactar primero al comercio en operaciones autorizadas. Si no se resuelve el problema o se trata de una operación no autorizada, puede acudirse al equipo de soporte de la tarjeta.
Son procedimientos de productos concretos, no un proceso uniforme para todo el sector.
Presenta las pruebas y haz seguimiento del reembolso
La documentación debe incluir fecha, importe, moneda, nombre del comercio, número de pedido y pruebas relacionadas con el motivo de la disputa.
En reclamaciones por productos, deben priorizarse los registros de entrega y devolución. Para suscripciones, la confirmación de cancelación. Ante operaciones no autorizadas, conviene documentar cuándo se detectaron, cuándo se bloqueó la tarjeta y cuándo se notificaron al emisor.
Si el comercio prometió un reembolso que no aparece, solicita el comprobante y datos de rastreo como el ARN (Acquirer Reference Number, número de referencia del adquirente), para que el emisor pueda investigarlo.
Según la información de Stripe sobre reembolsos, los reembolsos con tarjeta procesados por su sistema generalmente tardan entre 5 y 10 días hábiles en reflejarse en la cuenta del titular. Algunos se aplican como una reversión del cargo original y no como un abono separado. Estos plazos no son universales para todas las tarjetas.
Si ya se recibió un reembolso íntegro, no debe solicitarse una segunda recuperación mediante contracargo. Cuando el reembolso aún esté en proceso, se debe informar de ello al emisor.
Las pruebas deben enviarse únicamente por canales oficiales y seguros. Nunca facilites el número completo de la tarjeta, CVV, contraseña, códigos de verificación o frase de recuperación de la billetera a direcciones de correo o formularios desconocidos.
Abrir un expediente no significa ganar la disputa
Después de recibir la reclamación, el emisor examina el motivo y las pruebas. Los casos que cumplen los requisitos continúan por el procedimiento aplicable.
Los estados "Dispute Submitted" o "Case Opened" solo indican que la solicitud fue enviada o que se abrió un expediente; no confirman que el contracargo se haya completado.
El comercio puede presentar pruebas de descargo a través de su adquirente, y el emisor puede solicitar documentación adicional.
Algunos programas de tarjetas o leyes aplicables permiten otorgar un abono provisional (Provisional Credit) durante la investigación. La documentación de Crypto.com para sus tarjetas prepagadas contempla ajustes temporales mientras se analiza el caso. Si la disputa termina siendo rechazada, el abono provisional puede retirarse.
El titular debe conservar el número del expediente, atender las solicitudes de información y respetar los plazos de respuesta. Un abono temporal no debe confundirse con un reembolso definitivo.
5. Plazos para contracargos y diferencias cambiarias en los reembolsos cripto
Los 120 días no son un plazo universal
Las disputas con tarjetas pueden estar sujetas simultáneamente a los plazos de las redes, los requisitos del emisor y las normas legales del país correspondiente.
En las reglas de Visa de octubre de 2026, las disputas por mercancías o servicios no recibidos contemplan plazos como 120 días calendario calculados desde la fecha de procesamiento de la operación o la fecha prevista de entrega, además de otras restricciones bajo determinadas condiciones.
La guía de Crypto.com para disputas con tarjetas prepagadas establece un plazo de presentación de 120 días después de la operación o del retiro en cajero automático correspondiente, y estima que la gestión suele requerir entre 30 y 45 días. Son condiciones publicadas para ese producto, no reglas aplicables automáticamente a otras tarjetas.
La legislación también puede establecer plazos de notificación independientes.
Por ejemplo, la Oficina para la Protección Financiera del Consumidor de Estados Unidos (CFPB) explica que, para las disputas sujetas a las normas federales sobre errores en estados de cuenta de tarjetas de crédito, el consumidor generalmente debe enviar una notificación escrita dentro de los 60 días calendario posteriores al envío del estado de cuenta que contiene el error. Las transferencias electrónicas no autorizadas con tarjetas de débito se rigen por otras disposiciones.
Las fuentes son la guía de disputas de tarjetas de crédito de la CFPB y su normativa sobre transferencias electrónicas de fondos.
Las promesas reiteradas de reembolso por parte del comercio son una de las situaciones que más fácilmente llevan al titular a dejar vencer el plazo formal de disputa.
Ante un problema, hay que confirmar de inmediato el plazo correspondiente a la tarjeta, desde qué fecha comienza a contarse y por qué canal debe presentarse la reclamación. No conviene esperar indefinidamente una respuesta del comercio.
El importe reembolsado no equivale necesariamente a la cantidad original de criptoactivos
Una tarjeta cripto puede convertir activos digitales a moneda fiduciaria cuando se recarga o venderlos automáticamente al efectuar una compra.
Supongamos que una compra de 100 USD se financió mediante la conversión de criptoactivos. Aunque la disputa se resuelva favorablemente y el emisor ajuste la operación por 100 USD, eso no garantiza que el usuario recupere la misma cantidad de criptoactivos utilizada originalmente.
El reembolso puede acreditarse en una cuenta de tarjeta denominada en moneda fiduciaria o convertirse nuevamente según las reglas de la plataforma. En productos que utilizan activos distintos de stablecoins, operan entre monedas o cobran comisiones de conversión, la cantidad de activos finalmente recibida y su valor de mercado pueden diferir del gasto inicial.
Para evaluar el resultado, deben comprobarse el importe original, la moneda de contabilización, los registros de conversión y la forma efectiva de devolución.
6. ¿Qué hacer si rechazan la disputa?
Un contracargo puede rechazarse por falta de pruebas, presentación fuera de plazo, un motivo que no cumple las reglas o pruebas de descargo válidas aportadas por el comercio.
Al recibir la decisión, solicita al emisor una explicación del rechazo y, cuando sea posible, el resultado detallado del expediente y un resumen de las pruebas disponibles.
Si faltó documentación importante, existen contradicciones evidentes en las pruebas del comercio o se eligió inicialmente un motivo incorrecto, pregunta al emisor si permite aportar información adicional, solicitar una revisión o continuar con otra etapa del procedimiento. Las condiciones y los plazos dependen de las reglas y leyes aplicables.
Si el servicio corresponde a una institución financiera regulada, también es posible presentar una queja formal ante la entidad efectivamente responsable y acudir a los mecanismos de reclamación financiera o supervisión disponibles en la jurisdicción correspondiente. Los incumplimientos contractuales y los conflictos sobre criptoactivos custodiados por plataformas pueden contar con vías legales independientes del sistema de disputas con tarjetas.
Sin embargo, los contracargos no sirven para deshacer compras legítimas. Si el producto se recibió o el servicio se utilizó normalmente, declarar como fraudulenta una operación autorizada solo porque bajó el precio, hubo arrepentimiento o se produjo una pérdida de inversión puede constituir una reclamación indebida y provocar restricciones de cuenta, cargos u otras consecuencias.
Cuando surge un problema con una tarjeta cripto, lo principal es identificar en qué etapa se encuentran los fondos y qué institución tiene la responsabilidad. Una retención por preautorización exige revisar el estado de la autorización; un incumplimiento del comercio requiere conservar pruebas y disputar a tiempo; un fraude exige proteger inmediatamente la cuenta; y los retiros bloqueados o depósitos en blockchain no acreditados requieren investigar las obligaciones relacionadas con los activos y la cuenta.
Identificar el canal de pago, el motivo de disputa y la entidad responsable permite encaminar la recuperación de los fondos y evita que el caso quede estancado en reclamaciones repetidas que no llegan a la institución adecuada.