
Cuando una tarjeta de pago con criptomonedas vence o se reemplaza, suelen surgir dos preguntas: ¿todavía es posible recibir un reembolso por una compra anterior? ¿Pueden seguir cobrándose las suscripciones a ChatGPT, Netflix u otros servicios que tienen registrada la tarjeta antigua?
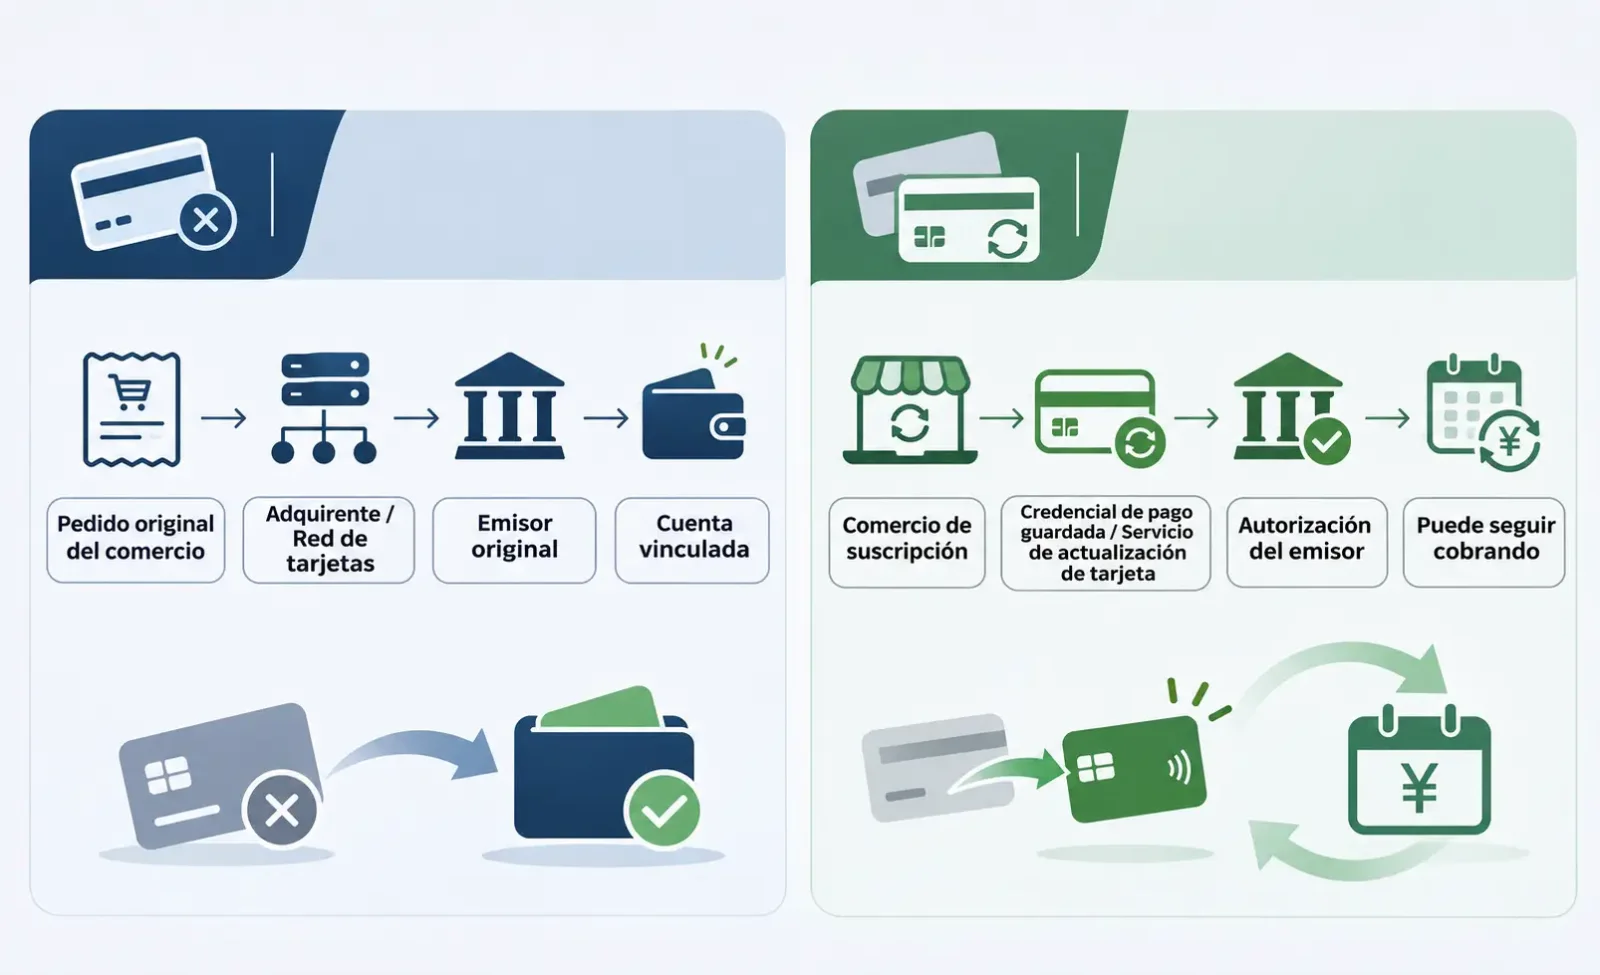
No se trata de dos situaciones equivalentes. Los reembolsos dependen principalmente del registro de la transacción original, de la cuenta asociada a la tarjeta y de las reglas de procesamiento del emisor. Las renovaciones de suscripciones, en cambio, involucran las credenciales de pago almacenadas por el comercio, los servicios de actualización de cuentas y la autorización de transacciones posteriores.
Si una tarjeta vence normalmente o se emite un reemplazo, los reembolsos de transacciones anteriores pueden seguir llegando a la cuenta del titular aunque el número de la tarjeta anterior ya no sea válido. Las suscripciones tampoco necesariamente dejan de cobrarse: algunos comercios pueden recibir automáticamente los datos de la nueva tarjeta. Los riesgos más importantes aparecen cuando se cierra la cuenta, cambia la entidad emisora o se termina por completo el programa de tarjetas. Estas situaciones pueden afectar el procesamiento de operaciones anteriores.
1. ¿Pueden recibirse reembolsos después de que una tarjeta vence o se reemplaza?
El vencimiento normal o la emisión de una tarjeta de reemplazo generalmente no deberían generar grandes dificultades para recibir reembolsos. El número de cuenta principal de la tarjeta (Primary Account Number, PAN), la fecha de vencimiento y su estado pueden cambiar, pero el historial de transacciones no desaparece cuando la tarjeta deja de funcionar. El emisor todavía puede procesar el reembolso mediante la transacción original y su vinculación con la cuenta.
No todos los reemplazos de tarjeta tienen las mismas implicaciones. Una renovación habitual puede limitarse a actualizar la fecha de vencimiento, mientras que el reemplazo por pérdida puede incluir un nuevo número de tarjeta. En ambos casos, el emisor original normalmente sigue administrando las transacciones históricas. Cerrar toda la cuenta de la plataforma o pasar de un emisor a otro es diferente, porque puede modificar la continuidad de la cuenta y la entidad responsable.
Por regla general, el comercio debe iniciar el reembolso sobre la compra original. La operación se transmite a través de la entidad adquirente y la red de tarjetas hasta el emisor que procesó el pago inicial. El titular no necesita proporcionar el número de su nueva tarjeta. Por ejemplo, si se cancela una reserva de hotel pagada con la tarjeta anterior, lo adecuado es solicitar que el hotel reembolse la operación original. Pedir que los fondos se envíen a otra tarjeta podría generar restricciones por los controles antifraude del comercio o del proveedor de servicios de pago.
La documentación oficial de Stripe señala que, cuando se envía un reembolso a una tarjeta vencida o cancelada, en la mayoría de los casos el banco lo dirige a la tarjeta de reemplazo. Si no existe una tarjeta nueva, es posible que el importe se acredite directamente en la cuenta bancaria vinculada. Si no puede procesarse, el reembolso regresa a Stripe.
La guía de solución de problemas de Coinbase Card también indica que los reembolsos enviados a una tarjeta anterior generalmente se transfieren automáticamente a la nueva. Si el método de pago original está cerrado o la información de la cuenta no coincide, puede ser necesario presentar al servicio de atención al cliente un comprobante de reembolso emitido por el comercio.
Ambos proveedores apuntan a la misma cuestión fundamental: si el emisor puede identificar la transacción original y vincular correctamente el reembolso con una cuenta a la que el titular todavía tenga acceso.
Conviene distinguir entre el destino del reembolso y la forma en que se registra. Los reembolsos de tarjetas suelen conciliarse con el pago original, por lo que el comercio no necesita conocer el nuevo PAN. Que el dinero aparezca después asociado a la nueva tarjeta, en un saldo vinculado o como fondos pendientes de reclamar depende del sistema contable del emisor.
La distinción más importante es entre la pérdida de validez de la tarjeta y la terminación de la cuenta. Una renovación por vencimiento o un reemplazo por pérdida normalmente conserva la misma cuenta o una relación rastreable entre cuentas. Si el titular cancela voluntariamente la tarjeta, debe confirmar si se desactiva únicamente la tarjeta o también la cuenta donde se mantienen los fondos. En este último caso, aunque el emisor original reciba el reembolso, podrían requerirse trámites adicionales para reclamar o retirar el dinero.
2. Si el comercio indica que ya hizo el reembolso, ¿por qué no aparece el dinero?
Que el sistema del comercio muestre «Refund Completed» no significa que el importe ya esté acreditado en la cuenta del titular. La confirmación del comercio, la presentación del reembolso por la entidad adquirente y la recepción y contabilización por el emisor son etapas distintas. Si la tarjeta anterior está cerrada o los datos de la cuenta no coinciden, puede ser necesario realizar verificaciones adicionales o una revisión manual.
La documentación de Adyen sobre reembolsos vinculados a una transacción original explica que la recepción de una solicitud de reembolso y su procesamiento definitivo no ocurren necesariamente al mismo tiempo. En operaciones que admiten autorización de reembolsos, el emisor puede rechazarla porque la tarjeta venció, el número de cuenta no es válido o la cuenta está cerrada. Adyen señala que, incluso si se rechaza la autorización, intentará procesar el reembolso.
Los estados mostrados en las páginas de pago también pueden causar confusión. «Reembolso iniciado» a veces solo significa que el sistema del comercio aceptó la solicitud. Incluso si el proveedor de pagos informa que el procesamiento se completó, la acreditación final puede no haberse reflejado todavía en la cuenta. Si el emisor no encuentra el abono correspondiente, debe solicitarse al comercio que compruebe si el reembolso fue devuelto. Una captura de pantalla del pedido no basta para concluir que los fondos se perdieron.
Antes de iniciar el seguimiento, hay que determinar si el comercio hizo un reembolso o simplemente liberó una preautorización. En hoteles y alquileres de vehículos, una operación aún no liquidada puede cancelarse mediante la liberación de la autorización. El importe retenido vuelve a estar disponible sin generar un abono de reembolso independiente. Solo la devolución de fondos de una transacción ya liquidada debe rastrearse por el circuito de reembolsos de la operación original. Liberar un saldo bloqueado dentro de una plataforma tampoco equivale a un reembolso realizado a través de una red de tarjetas.
Si el comercio efectivamente inició el reembolso, primero deben solicitarse la fecha de la transacción original, el importe, la moneda, la fecha del reembolso y los comprobantes correspondientes. Cuando esté disponible, conviene pedir también el ARN (Acquirer Reference Number, número de referencia del adquirente) u otro identificador de seguimiento proporcionado por el procesador de pagos. Si el comercio no puede facilitar un ARN, se puede presentar inicialmente el identificador de transacción del procesador, el recibo del reembolso o el número de pedido. El emisor original determinará qué datos permiten localizar la operación. El ARN solo se utiliza en los circuitos de reembolso que disponen de ese identificador.
Después, hay que contactar al emisor original de la tarjeta o al proveedor de soporte designado por este, facilitar los últimos cuatro dígitos de la tarjeta anterior y los comprobantes, y verificar si el reembolso fue recibido, devuelto o quedó pendiente de revisión manual.
La documentación de Coinbase Card menciona un plazo orientativo de 5 a 10 días hábiles para muchos reembolsos, aunque el tiempo real varía según el comercio y la red de pagos. Si se supera el plazo indicado por el proveedor, corresponde consultar nuevamente con los comprobantes y el ARN, cuando exista. Si el emisor confirma que los fondos fueron devueltos, es conveniente obtener una constancia escrita y solicitar al comercio que revise el estado del reembolso original antes de decidir si debe emitir otro. No conviene pedir reembolsos repetidamente mientras no se conozca el destino del dinero. Tampoco deben compartirse el CVV, las contraseñas ni las claves privadas de billeteras de criptomonedas con personal de soporte cuya identidad no haya sido verificada.
3. ¿Pueden ChatGPT, Netflix y otras suscripciones seguir cobrando después del reemplazo?
Sí, los cobros pueden continuar. Reemplazar la tarjeta no equivale a cancelar una suscripción. Tras la autorización inicial del usuario, el comercio conserva las credenciales de pago. Los cobros periódicos posteriores que cumplan las condiciones correspondientes pueden presentarse como transacciones iniciadas por el comercio (Merchant-Initiated Transaction, MIT), sin exigir que el usuario vuelva a introducir el número de tarjeta o complete una autenticación en cada ocasión.
MIT describe la forma en que el comercio inicia cobros posteriores sobre la base de una autorización existente. No le concede un derecho ilimitado a seguir cobrando. La vigencia de la suscripción y la posible revocación de la autorización de renovación forman parte de la relación contractual entre el usuario y el comercio. El procesamiento del pago por parte de los bancos y las redes de tarjetas es una cuestión distinta. Por eso, los servicios de actualización de tarjetas buscan evitar fallos de pago causados por credenciales vencidas, no determinar si la suscripción debe continuar.
Después de un reemplazo, los datos de pago almacenados pueden seguir siendo válidos gracias a los servicios de actualización de cuentas de las redes de tarjetas. Visa Account Updater (VAU) permite a las entidades participantes actualizar números de tarjeta, fechas de vencimiento y determinada información sobre el estado de las cuentas. Mastercard Automatic Billing Updater (ABU) también proporciona información de pago actualizada a adquirentes y comercios participantes. Si el emisor, la entidad adquirente y el comercio admiten el servicio correspondiente, la suscripción puede mantenerse sin que el usuario actualice manualmente los datos.
Existe otra posibilidad: el comercio presenta una operación con los datos vencidos que tenía almacenados y el emisor la aprueba de todos modos. La documentación oficial de Stripe confirma que estas operaciones pueden completarse en determinadas circunstancias y que la decisión corresponde al emisor. A la inversa, aunque los datos se actualicen automáticamente, una renovación puede fallar por saldo insuficiente, límites de transacción, restricciones geográficas o controles por categoría de comercio.
Cambio en la tarjeta | Efecto sobre las suscripciones existentes |
|---|---|
Solo se actualiza la fecha de vencimiento | Los datos pueden actualizarse automáticamente; aun así, conviene revisar las suscripciones importantes |
Cambia el número o se reemplaza por pérdida | Las credenciales anteriores pueden seguir siendo aceptadas o ser rechazadas; hay que revisar la facturación del comercio |
Cambia el emisor o el programa de tarjetas | No debe suponerse que la actualización automática funcionará entre programas; conviene actualizar los datos manualmente |
Se cierra definitivamente la cuenta vinculada | Los pagos posteriores pueden fallar; es necesario disponer de otro método de pago |
Estos servicios de actualización no son una función predeterminada de todas las tarjetas. El resultado depende de si el programa emisor está cubierto, si el comercio participa y si las credenciales realmente se actualizaron. Esto puede resultar especialmente difícil de verificar en algunas tarjetas virtuales o prepagadas emitidas por terceros. Ni la marca comercial de la tarjeta ni el logotipo de Visa o Mastercard bastan para confirmar su participación. Para los servicios que deben mantenerse operativos, revisar los cobros reales es más útil que confiar en la disponibilidad teórica de los mecanismos de las redes.
En suscripciones de entretenimiento como Netflix, un cobro fallido suele afectar principalmente al acceso al servicio. En servicios en la nube, herramientas para desarrolladores y software empresarial, las consecuencias pueden ser mayores: la falta de pago puede provocar restricciones funcionales o suspensiones. Por eso, quienes dependen de ChatGPT, Claude, servidores en la nube u otras herramientas de trabajo deberían comprobar la fecha del próximo cobro, el estado de la facturación y los métodos de pago de respaldo. La continuidad operativa no debería depender de que VAU o ABU funcionen.
Para detener una suscripción, hay que cancelarla formalmente desde la cuenta del comercio y guardar la confirmación. Desactivar la tarjeta anterior no demuestra que la autorización de pago haya terminado. Si se producen nuevos cargos no autorizados, corresponde investigarlos con el comercio y el emisor y recurrir a los procedimientos de disputa aplicables.
Apple Pay y Google Wallet añaden otro elemento: los tokens de pago del dispositivo (Payment Token), que se administran por separado de las credenciales de suscripción almacenadas por los comercios. Algunos tokens siguen funcionando después del reemplazo; otros requieren agregar nuevamente la tarjeta. La guía de Crypto.com para Apple Wallet indica expresamente que su Prepaid Card debe volver a agregarse a Apple Wallet después de una reemisión, sustitución o actualización de la tarjeta.
4. ¿Qué ocurre con el saldo y los activos devueltos después de reemplazar una tarjeta cripto?
Las tarjetas de débito bancarias convencionales suelen estar vinculadas a cuentas bancarias. Las tarjetas de pago con criptomonedas, en cambio, pueden utilizar saldos prepagados dentro de una plataforma, cuentas financiadas con stablecoins, activos mantenidos en exchanges u otras estructuras de fondos.
Por eso, el tratamiento del saldo después de reemplazar una tarjeta merece más atención que el cambio de número en sí.
En las tarjetas prepagadas de plataforma, el saldo existente puede mantenerse conforme a las condiciones del producto si la tarjeta anterior y la nueva están vinculadas a la misma cuenta de fondos que continúa activa. Si hay una migración del programa, es necesario comprobar cómo se transfiere el saldo anterior, si todavía pueden recibirse reembolsos y si los fondos restantes pueden retirarse.
En los productos que convierten criptoactivos únicamente al momento de comprar, los reembolsos pueden implicar una nueva valoración de los activos y otra conversión.
Por ejemplo, un usuario realiza una compra por un valor de 100 dólares utilizando un determinado criptoactivo, y posteriormente el comercio aprueba un reembolso de 100 dólares. Que el usuario termine recibiendo un saldo en dólares, USDC u otro criptoactivo depende de las reglas de gestión de fondos y reembolsos del producto.
Aunque el importe del reembolso en moneda fiduciaria sea idéntico al de la operación original, la cantidad correspondiente de criptoactivos puede variar según el momento de conversión y el tipo de cambio aplicable.
Las compras financiadas mediante préstamos garantizados con activos o líneas de crédito tienen otro tratamiento. El reembolso puede utilizarse primero para compensar el cargo registrado, reducir el saldo pendiente de pago o restablecer el crédito disponible.
Estas diferencias no dependen de que la tarjeta lleve el logotipo de Visa o Mastercard. Lo que determina cómo se refleja un reembolso es la estructura de fondos del producto, las relaciones entre cuentas y el contrato del titular.
Una migración del programa de tarjetas exige mayor atención que un reemplazo habitual.
Cuando una tarjeta vence normalmente, suele mantenerse un sistema de cuentas capaz de identificar al titular original y sus transacciones anteriores. Si termina todo el programa de tarjetas, esa continuidad puede interrumpirse.
Por ejemplo, una marca de tarjetas de pago con criptomonedas puede terminar su colaboración con el emisor original y lanzar un nuevo producto emitido por otra institución o desde otra jurisdicción. Aunque la marca conserve el mismo nombre, la nueva cuenta no necesariamente podrá recibir reembolsos de compras realizadas con la tarjeta anterior.
En ese escenario, deben aclararse por separado las responsabilidades de tres partes.
Emisor de la tarjeta original: ¿Seguirá gestionando las transacciones anteriores, los reembolsos y las disputas? ¿Cuándo finalizará el contrato original del titular? ¿Qué canales seguirán disponibles para consultar las operaciones históricas?
Operador de la plataforma: ¿Se transferirán los saldos existentes? ¿Seguirán disponibles las consultas y los retiros de las cuentas anteriores? ¿Cómo se gestionarán los fondos pendientes de liquidación?
Emisor de la nueva tarjeta: ¿Existe un acuerdo formal de migración entre las cuentas antiguas y las nuevas? ¿Podrá la nueva tarjeta recibir reembolsos históricos? ¿Será necesario presentar otra solicitud o completar nuevamente la verificación de identidad?
Estas cuestiones no pueden resolverse únicamente a partir de un anuncio de la plataforma que indique que «se actualizaron los servicios de emisión». Que la marca continúe no significa que las cuentas tengan continuidad, ni implica que el nuevo emisor asuma automáticamente todas las obligaciones relacionadas con las transacciones anteriores.
Los avisos de terminación de un programa son especialmente importantes para quienes tienen pedidos pendientes de cumplimiento, depósitos de hoteles, preautorizaciones de alquiler de vehículos o reembolsos en curso. Conviene conservar los comprobantes originales, las confirmaciones de los comercios y los comunicados de la plataforma, y verificar cuanto antes los plazos y canales de reclamación aplicables a operaciones anteriores.
Si el emisor original ya se retiró y la nueva tarjeta no asume la cuenta antigua, un reembolso puede encontrar dificultades para identificar al beneficiario, gestionar una cuenta cerrada o coordinarse entre instituciones, incluso cuando ya se haya procesado dentro de la red de pagos.
Esto va más allá de la administración habitual de fechas de vencimiento. La titularidad de los fondos, las responsabilidades de procesamiento y los plazos para presentar reclamaciones deben evaluarse conforme al contrato original y a la jurisdicción correspondiente.
5. ¿Qué deberían hacer los usuarios antes y después del reemplazo?
En una renovación habitual por vencimiento, el orden más prudente consiste en activar primero la nueva tarjeta, comprobar el saldo, la fecha de vencimiento y el estado de los pagos, y después revisar los datos de pago guardados por los comercios importantes.
Si existe un reembolso pendiente, no es necesario pedir al comercio que cambie la tarjeta de destino solo porque la anterior haya vencido. Basta con conservar los registros de la transacción y los identificadores de seguimiento, y confirmar que la cuenta emisora original todavía puede recibir reembolsos históricos.
Las suscripciones importantes requieren una gestión activa. Aunque los servicios automáticos de actualización de cuentas pueden reducir las interrupciones por cambio de tarjeta, no garantizan cobertura para todos los comercios. Cuando la nueva tarjeta implica otro emisor, jurisdicción o sistema de cuentas, lo más prudente es tratar el cambio como una migración completa del método de pago.
Si el reemplazo se debe a cargos fraudulentos o a una filtración de datos de pago, también es necesario revisar las autorizaciones anteriores concedidas a comercios y las configuraciones de seguridad de las cuentas relacionadas. Deben revocarse las autorizaciones de pago que ya no se necesitan y confirmarse con el emisor las reglas aplicables a las credenciales almacenadas de la tarjeta anterior y a las transacciones posteriores.
Si la plataforma está por terminar el programa original, el orden de prioridades debe cambiar: primero hay que confirmar qué ocurrirá con los saldos existentes y los reembolsos pendientes; después, evaluar la solicitud de una nueva tarjeta y la migración de las suscripciones. Mientras haya fondos o transacciones en disputa sin resolver, la emisión de una nueva tarjeta no basta para concluir que las responsabilidades vinculadas a la cuenta anterior se transfirieron correctamente.