
En un restaurante de Estados Unidos, la cuenta puede ser de 80 dólares, pero una tarjeta de pago con criptomonedas podría mostrar temporalmente 96 dólares comprometidos de su saldo disponible. También puede ocurrir que el pago aparezca inicialmente por 80 dólares y que, uno o dos días después, el importe definitivo de la transacción sea de 92 dólares.
Ambas situaciones pueden parecer un cobro excesivo, aunque tienen causas distintas. En el primer caso, el emisor podría haber reservado fondos adicionales para cubrir una posible propina. En el segundo, el restaurante podría haber incorporado al importe final una propina aprobada por el cliente.
Estos mecanismos también existen en las operaciones habituales con tarjetas Visa y Mastercard. Con las tarjetas cripto pueden generar mayor confusión porque algunos productos funcionan con saldos prepagados y la financiación de la tarjeta puede incluir depósitos de stablecoins o conversiones de activos. Una compra en un restaurante que todavía no ha terminado de procesarse puede afectar la capacidad del titular para realizar pagos posteriores.
1. ¿Por qué una cuenta de 80 dólares puede aparecer como 92 o 96 dólares?
Algunos restaurantes de Estados Unidos que ofrecen servicio a la mesa todavía utilizan un procedimiento en el que primero se pasa la tarjeta y después se escribe la propina.
Al terminar la comida, el restaurante solicita la autorización por el importe de la cuenta y entrega al cliente el comprobante para que indique la propina. Posteriormente, el comercio incorpora esa cantidad al importe definitivo de la transacción. Por eso, la notificación inicial del pago y el cargo final pueden ser diferentes.
Otra modalidad consiste en determinar la propina antes de pagar. El cliente selecciona el importe en una terminal de punto de venta (POS) móvil en la mesa o en la caja, confirma el total con la propina incluida y, a continuación, el restaurante solicita la autorización al emisor.
Visa describe ambos procedimientos en su Guía de dispositivos de aceptación de transacciones de 2025. Uno permite añadir una propina que cumpla las reglas aplicables después de la autorización inicial; el otro establece el importe total, incluida la propina, antes de solicitar la autorización.
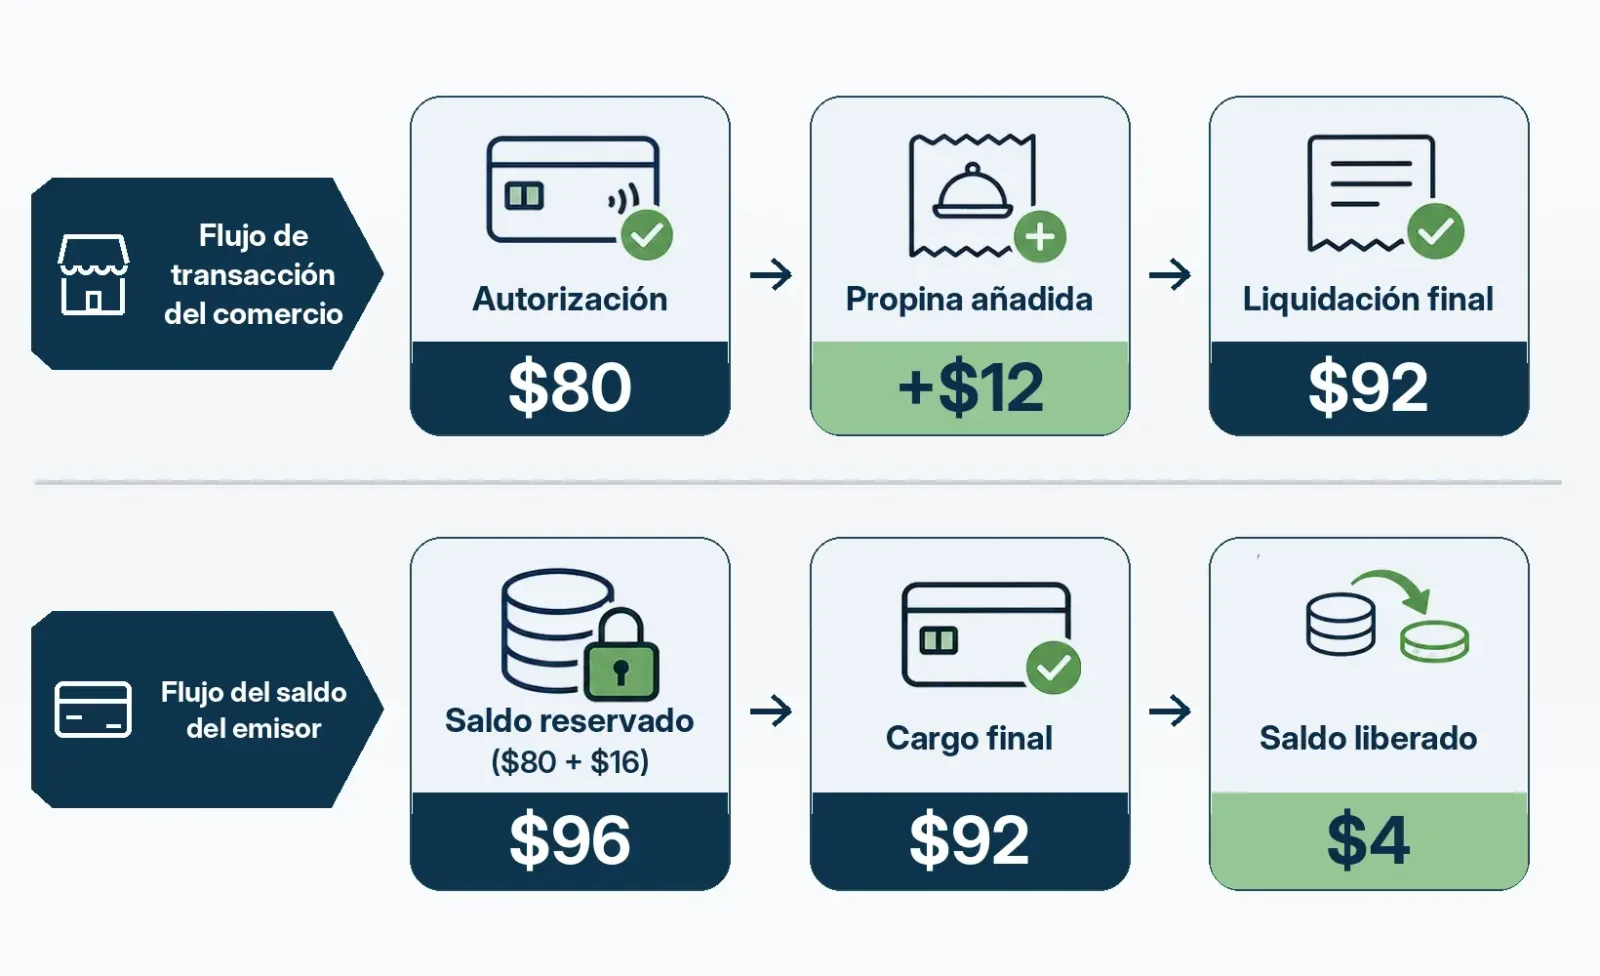
Supongamos que un cliente consume 80 dólares en un restaurante y posteriormente añade una propina de 12 dólares. El emisor, por su parte, reserva fondos adicionales equivalentes al 20% de la cuenta para cubrir una posible propina:
Etapa de la transacción | Importe | Significado |
|---|---|---|
Consumo e impuestos incluidos | 80 USD | Importe por el que el comercio solicita inicialmente autorización |
Saldo adicional reservado por el emisor (20% supuesto) | 16 USD | Fondos reservados para una posible propina |
Saldo disponible que podría quedar comprometido durante la autorización | 96 USD | Fondos temporalmente no disponibles; no equivalen a un cargo definitivo |
Propina confirmada por el cliente | 12 USD | Se incorpora al importe final de la transacción |
Importe final presentado por el comercio | 92 USD | Total del consumo y la propina |
Saldo reservado en exceso | 4 USD | Debería volver a estar disponible tras el procesamiento normal |
En este ejemplo, los 96 dólares representan el saldo temporalmente comprometido, mientras que los 92 dólares constituyen el importe definitivo que debe pagar el cliente. Los 4 dólares reservados en exceso deberían liberarse a medida que se completa la liquidación y el emisor actualiza el saldo disponible.
El importe autorizado, el saldo retenido temporalmente y el importe final de liquidación son tres cifras distintas que deben verificarse por separado.
Las reglas de las redes de tarjetas también experimentaron cambios relevantes en 2026.
Según las Reglas básicas de Visa y las Reglas de productos y servicios de Visa, desde el 21 de febrero de 2026, la tolerancia permitida entre el importe autorizado y el presentado a compensación puede llegar al 30% en determinadas categorías de comercios de restauración de Estados Unidos. Estas incluyen MCC 5811 (servicios de catering), MCC 5812 (restaurantes) y MCC 5814 (establecimientos de comida rápida). Existen excepciones para ciertas operaciones, incluidos algunos tipos de autorización.
Las Reglas de procesamiento de transacciones de Mastercard también permiten que, en determinadas operaciones estadounidenses que cumplan los requisitos, se añada después de la autorización una propina de hasta el 30% del importe autorizado.
Ese 30% es un margen de tolerancia para procesar determinadas transacciones, no una tarifa de propina aplicable de forma general.
2. ¿Por qué puede rechazarse una tarjeta cripto aunque el saldo alcance para pagar la cuenta?
La reserva de fondos para propinas plantea un problema práctico: una tarjeta prepago puede tener saldo disponible suficiente para cubrir el consumo, pero no para obtener la autorización de toda la operación.
Si el emisor exige mantener fondos adicionales para una posible propina y el saldo de la tarjeta no alcanza para cubrirlos, la autorización puede ser rechazada. El titular ve un saldo superior al importe de la cuenta, pero el pago no se completa.
Esta regla no es exclusiva de las tarjetas cripto. Sin embargo, las tarjetas prepago normalmente no disponen de una línea de crédito adicional, por lo que una retención temporal del saldo afecta de manera más directa a su uso.
En sus indicaciones sobre tarjetas prepago, actualizadas el 20 de julio de 2026, Crypto.com señala expresamente que algunos restaurantes y comercios de servicios pueden retener temporalmente una cantidad superior a la cuenta para cubrir posibles propinas. Por ello, recomienda que, antes de pagar en un restaurante con la Crypto.com Prepaid Card, el saldo disponible supere el importe de la cuenta en al menos un 20%.
Crypto.com también explica que tanto los comercios como la plataforma pueden realizar preautorizaciones por importes superiores al consumo real. Los fondos que excedan el importe final se liberan cuando la transacción se completa.
El origen de los fondos disponibles también varía sustancialmente según el producto. Las tarjetas prepago dependen principalmente del saldo cargado en la tarjeta; las de débito, de los fondos disponibles en la cuenta vinculada; y las de crédito, generalmente del límite de crédito restante y de las condiciones de autorización del emisor.
En las tarjetas cripto que se recargan con stablecoins como USDT o USDC existe, además, otra cuestión: el estado de disponibilidad de los fondos.
Que un usuario tenga suficientes stablecoins en una plataforma no significa que esos activos ya puedan utilizarse para autorizar pagos con la tarjeta. Un depósito puede estar pendiente de confirmación o de transferencia interna. Algunos productos exigen convertir previamente los activos y trasladarlos a la cuenta de la tarjeta; otros permiten convertirlos al pagar o utilizar mecanismos de crédito respaldado por garantías.
Por lo tanto, cuando se rechaza un pago, no basta con revisar el saldo mostrado. También hay que comprobar que los fondos hayan alcanzado un estado considerado disponible por el programa de la tarjeta.
Para quienes pagan habitualmente en el extranjero, la transparencia de las políticas de preautorización tiene más utilidad práctica que limitarse a comparar las comisiones de emisión o recarga. Si un proveedor no explica cuánto saldo adicional puede quedar reservado en restaurantes, cómo se refleja esa retención y cuándo vuelven a estar disponibles los fondos, resulta difícil calcular cuánto dinero conviene mantener en la tarjeta.
Se trata de un problema de transparencia del producto, no de una irregularidad del restaurante por aplicar las reglas habituales de autorización de tarjetas.
3. ¿Qué cambia al pagar con una tarjeta física, una billetera móvil o un pedido en línea?
La forma de pago influye en el momento en que la propina se incorpora al importe autorizado y en la posibilidad de que el comercio modifique la transacción después de la autorización.
En el sistema tradicional de comprobantes firmados, el cliente puede autorizar primero el importe del consumo y escribir la propina posteriormente. El comercio ajusta entonces el importe final conforme a las reglas aplicables.
Con una terminal POS móvil en la mesa, normalmente se puede elegir la propina antes de confirmar el pago. La terminal muestra el consumo, los impuestos y la propina, y el comercio solicita autorización por el total aprobado por el cliente.
Los pagos sin contacto mediante Apple Pay o Google Wallet emplean procedimientos diferentes para verificar al titular y procesar las credenciales de pago. La posibilidad de modificar la propina después de la autorización depende de las reglas de la red de tarjetas y del tipo de transacción.
Por ejemplo, las reglas estadounidenses de Mastercard de 2026 establecen distinciones expresas entre las operaciones realizadas con tarjetas Mastercard emitidas en Estados Unidos. En algunas, la propina debe incluirse en la solicitud de autorización; en otras que cumplen determinadas condiciones, puede añadirse posteriormente. El procedimiento utilizado con comprobantes firmados no es aplicable a todas las operaciones sin contacto.
Esto explica por qué un mismo restaurante puede gestionar las propinas de manera diferente según se utilice un comprobante firmado o un pago sin contacto.
Los pedidos de comida en línea tienen sus propias particularidades.
Si una plataforma de reparto o una aplicación del restaurante exige seleccionar la propina antes de enviar el pedido, normalmente puede incluirse directamente en la autorización. Si permite modificarla después de completar el pedido, el procesamiento puede requerir una autorización adicional, un cargo posterior u otro procedimiento admitido por la plataforma.
Por eso, una misma tarjeta cripto puede mostrar registros de autorización y liquidación diferentes cuando se utiliza en la caja del restaurante, en una terminal en la mesa o en un pedido en línea. La causa suele estar en el tipo de operación y el sistema de cobro del comercio, no en el mecanismo de pago con criptoactivos.
4. ¿Cómo distinguir una retención normal de un cobro indebido?
Cuando aparecen diferencias entre importes, lo más útil es revisar primero el estado de la transacción y compararlo con el recibo del restaurante.
Las aplicaciones de tarjetas suelen emplear estados como Pending, Authorized, Posted o Settled. Aunque las denominaciones varían entre plataformas, permiten distinguir, en términos generales, las operaciones que siguen en proceso de autorización de aquellas cuyo cargo ya se ha registrado formalmente.
Pending o Authorized suele indicar una autorización que todavía no se ha contabilizado de forma definitiva. Posted o Settled generalmente señala que la transacción ha alcanzado la etapa de registro contable o liquidación.
Si la autorización original sigue apareciendo junto a un cargo definitivo, primero hay que comprobar si ambos registros corresponden a la misma compra. Que la pantalla muestre dos importes al mismo tiempo no significa que deban sumarse ni que exista necesariamente un cobro duplicado.
Para determinar si realmente se ha cobrado de más, también hay que comprobar si se restableció el saldo disponible.
Una retención por autorización (Authorization Hold) inmoviliza temporalmente fondos que no pueden utilizarse. Cuando el comercio presenta la transacción definitiva, el emisor ajusta el saldo según el resultado de la liquidación. La autorización original también puede necesitar una conciliación con la operación final, una reversión o su vencimiento para quedar completamente liberada.
Por lo general, esto no aparece como un reembolso independiente.
Un reembolso (Refund) consiste en devolver fondos correspondientes a un cargo ya efectuado y lo inicia el comercio. La liberación de una retención, en cambio, afecta a fondos que no se han debitado definitivamente o que ya no necesitan mantenerse reservados. Ambos procesos pueden generar registros y plazos diferentes.
Si la operación ya se contabilizó y el importe realmente supera la cantidad aprobada por el cliente, corresponde revisar los conceptos cobrados en el recibo.
En los restaurantes estadounidenses pueden aparecer simultáneamente impuestos, Service Charge (cargo por servicio), Gratuity (propina o gratificación) y una propina adicional indicada voluntariamente por el cliente.
Estas denominaciones deben interpretarse según la forma en que se aplica cada cargo. Un cargo obligatorio por servicio incorporado por el restaurante no tiene la misma naturaleza que una propina voluntaria. Incluso si el recibo utiliza el término Gratuity, conviene verificar si el importe se añadió automáticamente y si el cliente podía elegirlo o modificarlo. Un restaurante que ya cobra un cargo por servicio también puede ofrecer un campo separado para añadir una propina opcional.
En los pagos internacionales, además, es necesario distinguir las diferencias provocadas por la conversión de moneda.
Por ejemplo, si el restaurante procesa la operación en euros y la cuenta de la tarjeta está denominada en dólares estadounidenses, el importe final mostrado puede reflejar variaciones del tipo de cambio de la red de tarjetas, comisiones por operaciones en moneda extranjera del emisor o costos de conversión de criptoactivos.
Primero debe comprobarse el consumo y la propina realmente cobrados por el comercio utilizando el recibo en la moneda original. Después, los costos cambiarios y de conversión de activos deben revisarse por separado en los detalles de la transacción y en las condiciones tarifarias de la tarjeta. Mezclar ambos tipos de diferencias puede llevar fácilmente a concluir, de forma equivocada, que el restaurante añadió una propina excesiva.
Si el importe definitivo sigue sin tener explicación, el titular debe conservar el recibo completo, el comprobante de la propina o la confirmación de la terminal, además de capturas de pantalla de la transacción. Primero puede solicitar al comercio que verifique el importe que presentó para la liquidación. Si se identifica un cargo contabilizado dos veces, un aumento de la propina sin autorización u otra diferencia que no se resuelve, puede presentar una reclamación por la transacción ante el emisor o la plataforma de la tarjeta.
Si una retención por autorización permanece sin liberarse durante demasiado tiempo, corresponde consultar directamente al emisor sobre el estado de la operación, en lugar de esperar un reembolso del comercio que en realidad no existe.
En una tarjeta cripto, la capacidad de sus registros para distinguir claramente autorizaciones, saldos reservados, cargos definitivos y conversiones de moneda es un indicador importante de la fiabilidad del producto. Que los fondos retenidos terminen estando disponibles no elimina las dificultades causadas por la falta de saldo durante la autorización, los pagos rechazados o la escasa claridad de los registros.
En definitiva, para determinar si un restaurante realmente cobró de más hay que contrastar tres importes: cuánto aceptó pagar el cliente, cuánto saldo quedó temporalmente reservado durante la autorización y por qué importe realizó el comercio la compensación final.