
Una tarjeta cripto personal puede utilizarse para pagar suscripciones de software, servidores en la nube y viajes de negocios al extranjero. Sin embargo, cuando se usa de forma habitual para cubrir gastos de una empresa, surgen cuestiones relacionadas con la titularidad de la cuenta, las condiciones de uso de la tarjeta y la gestión financiera.
Para un pequeño negocio administrado por una sola persona, la experiencia de uso de ambos tipos de tarjeta puede ser muy similar. La diferencia se vuelve más importante cuando varias personas necesitan gestionar fondos de la empresa. ¿Quién puede realizar pagos? ¿Cómo se revocan los permisos cuando un empleado deja la compañía? ¿Quién asume las suscripciones? ¿Es posible incorporar directamente las transacciones a la contabilidad empresarial? Todo ello requiere reglas claras.
Las principales diferencias entre una tarjeta cripto personal (Personal Crypto Card) y una tarjeta cripto empresarial (Business Crypto Card) se encuentran en la entidad que ostenta legalmente la titularidad de la cuenta, la verificación de identidad, las facultades para utilizar los fondos y la administración financiera. Que una tarjeta sea de débito, prepago o crédito depende de la estructura de financiación y de los contratos de cada producto.
1. Una tarjeta personal puede pagar gastos empresariales, pero primero hay que comprobar si permite el uso comercial
Las tarjetas cripto personales suelen solicitarse a nombre de una persona física. Una vez completada la verificación de identidad, el titular puede realizar pagos con monedas fiduciarias, activos digitales o una línea de crédito, según la estructura de financiación de la tarjeta.
Que un comercio acepte un pago no significa que el emisor autorice ese uso de la tarjeta.
Por ejemplo, el acuerdo para titulares de la tarjeta prepago de Crypto.com en Estados Unidos limita expresamente su uso a fines personales y excluye las actividades comerciales. Las condiciones estadounidenses de Coinbase One Card también establecen que la tarjeta está destinada a gastos personales, familiares y domésticos, y que no puede utilizarse con fines comerciales.
Estas restricciones corresponden a los productos mencionados, pero ilustran una distinción importante: que una tarjeta permita pagar AWS, Google Workspace u otro servicio empresarial no implica que el emisor autorice su utilización habitual para cubrir gastos de una compañía.
Para un profesional independiente, pagar ocasionalmente un programa de trabajo con una tarjeta personal y registrar después el gasto puede ser relativamente sencillo. La situación se complica cuando una empresa depende de las tarjetas personales de sus empleados para pagar publicidad, servidores, compras y viajes.
La cuenta pertenece a una persona y las operaciones quedan registradas a su nombre. Si el empleado deja la empresa, la tarjeta se bloquea o la cuenta queda sujeta a una nueva revisión, la compañía podría no tener facultades para gestionar directamente esas situaciones. También pueden verse afectados los reembolsos, las renovaciones de suscripciones y las controversias relacionadas con los pagos.
Por ello, las empresas deben revisar el contrato de cada tarjeta para determinar si admite el uso comercial, si permite abrir una cuenta a nombre de la compañía y quién asume las responsabilidades relativas a facturas, reembolsos y pagos.
2. La verificación de una tarjeta empresarial abarca tanto a la compañía como a las personas que la controlan
La solicitud de una tarjeta cripto personal se basa principalmente en el procedimiento KYC (Know Your Customer, conoce a tu cliente). Por lo general, incluye la comprobación de los documentos de identidad, la dirección residencial y la autenticidad de la identidad del solicitante, así como las verificaciones del origen de los fondos que resulten necesarias.
Las tarjetas empresariales requieren además un proceso KYB (Know Your Business, conoce a tu empresa).
El KYB se centra en la empresa como entidad jurídica. Además de los documentos de constitución y registro, el emisor necesita conocer su actividad real, la estructura de propiedad y control, y las personas autorizadas para administrar la cuenta en representación de la compañía.
Según los requisitos de verificación empresarial de Reap, actualizados en septiembre de 2026, la documentación puede incluir el certificado de constitución, los estatutos, la estructura accionaria y los datos de directores y beneficiarios finales (Ultimate Beneficial Owner, UBO). Quienes gestionen la cuenta en nombre de la empresa también deben acreditar su identidad y sus facultades de representación. Los requisitos específicos varían según la jurisdicción de registro y el tipo de entidad.
Las principales diferencias de verificación son las siguientes:
Aspecto de verificación | Tarjeta cripto personal | Tarjeta cripto empresarial |
|---|---|---|
Solicitante | Persona física | Empresa u otra entidad comercial elegible |
Verificación principal | KYC | KYB y KYC de las personas físicas correspondientes |
Documentación de identidad | Documento nacional de identidad, pasaporte u otro documento aceptado | Documentos de registro de la empresa e identificación de directores y beneficiarios finales |
Verificación de domicilio | Domicilio residencial del titular | Domicilio registrado, dirección operativa y domicilios de las personas correspondientes |
Origen de los fondos | Ingresos personales, activos o historial de transacciones | Ingresos de la empresa, origen de los fondos y documentación de sus actividades |
Verificación de facultades | Principalmente, identidad del titular | Facultades de representantes de la cuenta, administradores y usuarios autorizados |
Las jurisdicciones aplican distintos umbrales de participación accionaria, criterios de control efectivo y obligaciones de debida diligencia para identificar a los UBO. Algunas compañías también pueden quedar sujetas a revisiones adicionales debido a su sector, estructura de propiedad o clasificación de riesgo.
Las empresas Web3 que operan internacionalmente deben preparar esta documentación con especial cuidado. Si la entidad está registrada en un país, desarrolla sus operaciones en otro y tiene directivos residentes y fuentes de fondos en stablecoins distribuidos entre varias jurisdicciones, el procedimiento suele ser más complejo que solicitar una tarjeta personal en el mercado local.
Completar el KYB tampoco excluye la verificación individual de los titulares autorizados. Los administradores, responsables financieros y empleados pueden estar sujetos a requisitos de identificación distintos.
3. Los fondos de una tarjeta empresarial no siempre provienen del saldo de stablecoins de la compañía
Dos tarjetas cripto empresariales pueden admitir USDT o USDC y, aun así, funcionar con estructuras de financiación completamente diferentes.
Entre los modelos habituales se encuentran las cuentas que reciben previamente fondos en moneda fiduciaria o stablecoins y descuentan los pagos del saldo disponible; las tarjetas con líneas de crédito garantizadas mediante stablecoins; y las tarjetas vinculadas a una línea de crédito corporativa independiente, cuya deuda se paga según el ciclo de facturación.
El modelo de crédito respaldado por stablecoins merece especial atención.
Reap ofrece un ejemplo. Según la documentación oficial de su Business Account, actualizada el 3 de noviembre de 2026, la plataforma ofrece una tarjeta de crédito empresarial Visa respaldada por activos en garantía y compatible con dólares estadounidenses y dólares de Hong Kong. Las empresas pueden aportar USDC o USDT como garantía para obtener una línea de crédito. La proporción publicada entre el valor de la garantía y el límite de crédito es de 1:1.
Esto significa que depositar stablecoins no equivale a recargar una tarjeta prepago. Los activos se utilizan como garantía de la línea de crédito.
Supongamos que una empresa deposita en Reap USDC por un valor de 10.000 dólares como garantía. Según la proporción publicada, obtiene una línea de crédito de 10.000 dólares y posteriormente paga 2.000 dólares por servicios de software.
La operación genera un saldo pendiente de pago en la tarjeta de crédito. No supone una deducción inmediata de 2.000 dólares de los activos aportados en garantía.
De acuerdo con las instrucciones de uso de las tarjetas empresariales de Reap, las compañías deben liquidar mensualmente los saldos pendientes mediante transferencia bancaria o utilizando los activos aportados en garantía. Si se utiliza la garantía para pagar, el límite de crédito disminuye en consecuencia. Las operaciones concretas también están sujetas al saldo de la cuenta y a las condiciones aplicables.
Por tanto, el departamento financiero debe registrar por separado los activos en garantía, el límite de crédito, los consumos de la tarjeta y los pagos efectivamente realizados. El depósito de una garantía no debe contabilizarse automáticamente como un gasto de consumo.
Este ejemplo describe el mecanismo de crédito garantizado que Reap ha documentado públicamente. No significa que todas las tarjetas cripto empresariales funcionen de la misma manera.
En los productos prepago, la atención contable se concentra en los saldos, las recargas y las conversiones de activos. En los productos de crédito garantizado también deben registrarse las obligaciones crediticias de la empresa, los activos comprometidos y los pagos de la deuda. La existencia de intereses o costos de financiación en otros productos depende de sus contratos y no puede extrapolarse a Reap.
Las empresas deben comprobar quién custodia los activos aportados en garantía, si pueden retirarse, cómo se tratarían en caso de incumplimiento y qué derechos contractuales conservaría la compañía si la plataforma dejara de prestar servicios.
Estas cuestiones afectan al control efectivo que la empresa mantiene sobre sus recursos. Las comisiones por pago y las tasas de devolución de dinero pueden influir en los costos, pero no reflejan por sí solas el impacto de los fondos inmovilizados, los riesgos de custodia y las condiciones del crédito.
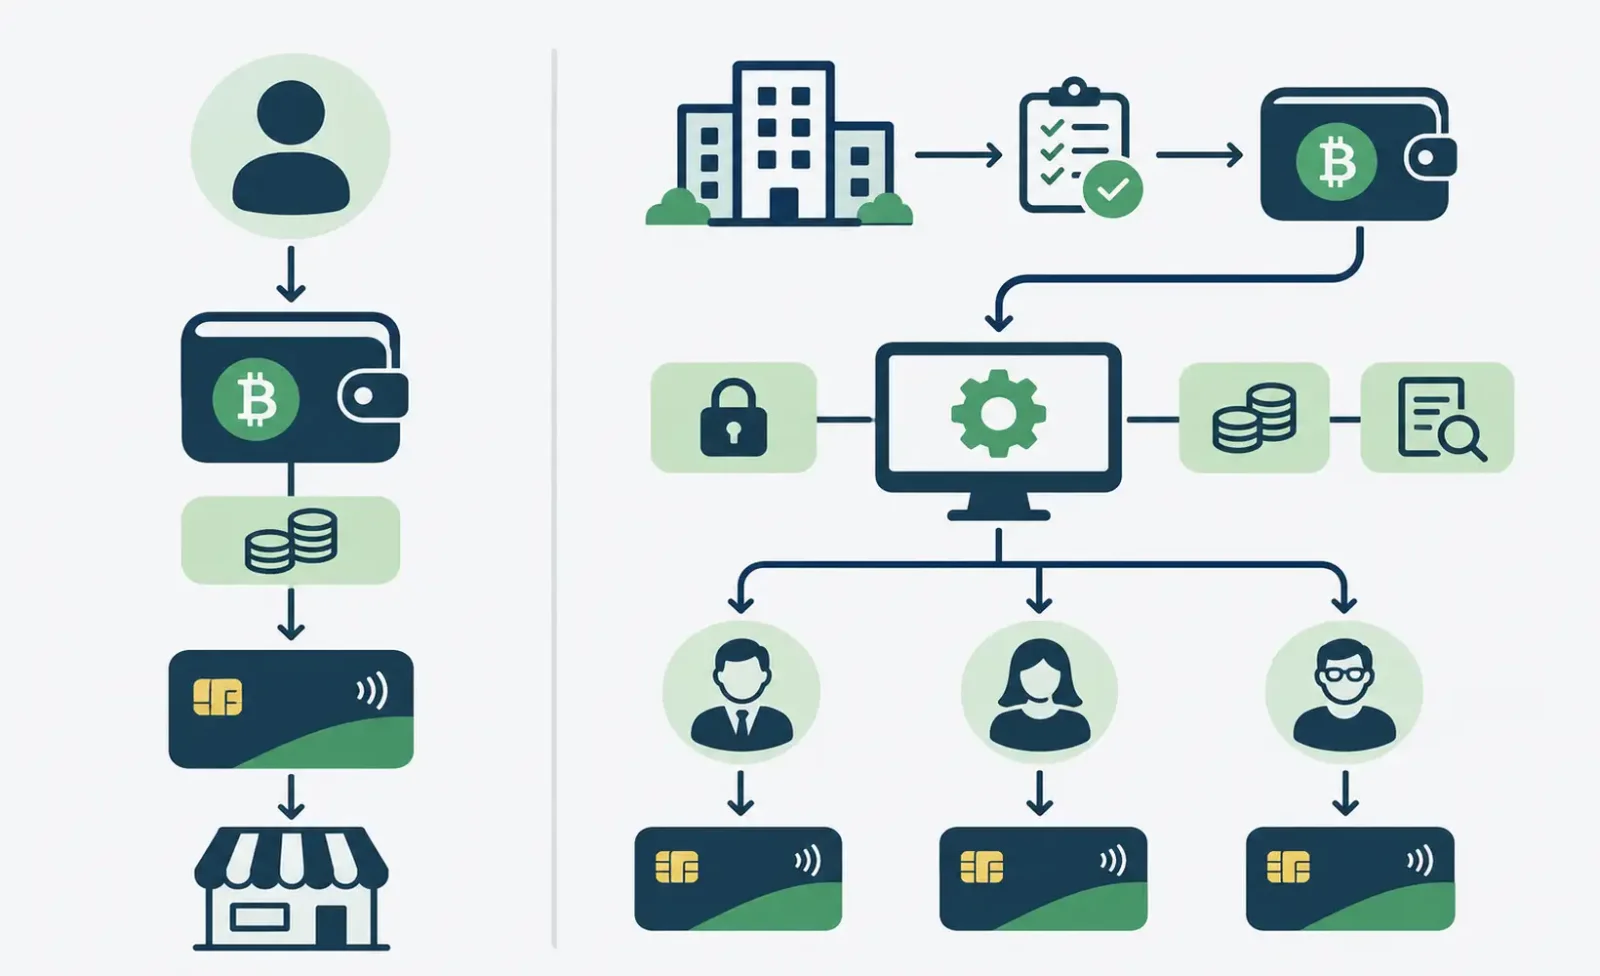
4. Cómo gestionar los permisos de los empleados y la responsabilidad de pago
Para una empresa que compra regularmente software, servicios en la nube y publicidad, realizar el pago no suele ser la principal dificultad. El verdadero desafío es gestionar las facultades de pago de varios empleados, algo para lo que una tarjeta personal resulta mucho menos adecuada.
Imaginemos una empresa de internet que opera en varios países y tiene ocho empleados. El equipo técnico contrata herramientas de desarrollo y servicios en la nube, el de marketing compra publicidad y el de operaciones se ocupa de los gastos cotidianos.
Si todos utilizan una misma tarjeta virtual a nombre del fundador, podrán completar ciertos pagos, pero será difícil asignar las responsabilidades de cada gasto. Compartir los mismos datos de tarjeta aumenta el riesgo de exposición de las credenciales. Cuando una suscripción sigue generando cargos, tampoco resulta sencillo identificar al responsable. Además, sustituir la tarjeta podría interrumpir las operaciones de varios departamentos.
Las empresas pueden distribuir estos permisos mediante tarjetas individuales para empleados, límites de gasto y restricciones por categoría de comercio. El departamento técnico podría utilizar una tarjeta específica para servicios en la nube y marketing otra para comprar publicidad. Cuando un empleado deja la compañía, se revocan los permisos correspondientes.
Estas funciones no son exclusivas de las tarjetas cripto empresariales.
Las soluciones de tarjetas virtuales empresariales de Visa y los controles de pagos empresariales de Mastercard también consideran el control del gasto una función importante de los pagos comerciales. La posibilidad de restringir categorías de comercios, establecer límites o administrar usuarios autorizados depende del emisor y del programa específico de tarjetas.
En las tarjetas cripto empresariales, estos permisos también deben coordinarse con las cuentas de stablecoins, las líneas de crédito garantizadas y la contabilidad corporativa. Por ejemplo, si varios empleados comparten una línea de crédito empresarial, la compañía necesita controlar el uso de cada tarjeta y, al mismo tiempo, supervisar la deuda pendiente de toda la cuenta y la utilización de los activos en garantía.
La facultad de gastar puede delegarse en los empleados, pero la responsabilidad sobre la cuenta y la administración de los fondos deben seguir estando claramente definidas.
Que la tarjeta se solicite a nombre de una empresa no significa necesariamente que esta sea la única responsable de todas las pérdidas y deudas.
En los programas tradicionales de tarjetas corporativas existen modelos en los que la empresa asume toda la responsabilidad de pago, otros en los que el empleado responde parcial o totalmente y otros que distribuyen las obligaciones entre ambas partes según el contrato. Las tarjetas cripto empresariales también deben evaluarse a partir de sus acuerdos específicos.
En el caso de las tarjetas de crédito, es especialmente importante determinar quién tiene la obligación legal de pagar, si los empleados son únicamente titulares autorizados y cómo podrían utilizarse las garantías para liquidar la deuda. Las tarjetas de débito y prepago no emplean la misma estructura crediticia, pero también requieren reglas claras sobre transacciones no autorizadas, cargos excesivos y controversias relativas a la cuenta.
¿Puede un administrador desactivar inmediatamente la tarjeta de un empleado que se retira? ¿Qué ocurre con las preautorizaciones existentes, las renovaciones de suscripciones y los reembolsos? Si un empleado supera el presupuesto asignado, ¿qué disposiciones utiliza el emisor para determinar la responsabilidad?
Estas preguntas deben resolverse antes de abrir la cuenta.
No todas las tarjetas cripto empresariales incluyen funciones completas de aprobación, presupuestos y clasificación de gastos. Algunos productos solo permiten abrir cuentas corporativas y administrar varias tarjetas, mientras que los procesos de aprobación más complejos o las integraciones contables dependen de software externo. Antes de contratar un producto, conviene verificar las funciones disponibles en lugar de confiar únicamente en las promesas de «gestión empresarial».
5. ¿Qué registros contables se necesitan para pagar gastos empresariales con stablecoins?
Las tarjetas cripto ofrecen un medio de pago y conversión de fondos, pero las empresas siguen obligadas a registrar sus operaciones conforme a las normas contables aplicables.
Supongamos que una compañía mantiene USDC y utiliza su tarjeta empresarial para pagar a un proveedor de software extranjero. El equipo financiero necesita identificar al proveedor, el propósito de la compra, el importe original de la factura, la moneda de pago, las variaciones en los fondos en stablecoins y los costos asociados.
Si la tarjeta opera bajo un esquema de crédito, también debe distinguir entre el momento del consumo, el reconocimiento del estado de cuenta y el pago efectivo de la deuda.
Esta información suele estar repartida entre el comercio, la plataforma de tarjetas empresariales y las cuentas de stablecoins. Un único estado de transacciones de la tarjeta puede resultar insuficiente para reconstruir toda la operación.
Registro financiero | Finalidad principal |
|---|---|
Factura del comercio o comprobante de pago | Confirmar lo adquirido, la finalidad del gasto y las partes de la operación |
Estado de transacciones de la tarjeta | Conciliar el importe autorizado, el importe finalmente contabilizado y la fecha de la operación |
Registros de recarga y conversión de stablecoins | Rastrear el origen de los fondos, los importes convertidos y los costos asociados |
Cuenta de la tarjeta empresarial o estado de crédito | Conciliar el crédito disponible, las obligaciones de pago y los reembolsos de deuda |
Asignación por empleado o proyecto | Identificar centros de costos, presupuestos y responsabilidades de aprobación |
Cuando una empresa recarga su cuenta con stablecoins, es especialmente importante conservar la correspondencia entre las transacciones en blockchain y los movimientos registrados por la plataforma.
La confirmación de una transacción en blockchain solo acredita su estado en la red correspondiente. La empresa sigue necesitando facturas comerciales, registros de pagos con tarjeta y otros documentos de respaldo. Aunque el proveedor reciba finalmente dólares estadounidenses, las conversiones o disposiciones anteriores de activos digitales pueden generar obligaciones contables y fiscales que deban tratarse por separado.
En la práctica, poder conciliar la información financiera aporta más valor que admitir una gran cantidad de monedas.
Si una empresa procesa mensualmente numerosas suscripciones, compras internacionales y gastos de empleados, pero la plataforma solo entrega movimientos sin información sobre su finalidad empresarial, el equipo financiero tendrá que relacionar manualmente cada transacción con su factura, el responsable del pago y el centro de costos.
La capacidad de una tarjeta cripto empresarial para generar registros financieros completos y conciliables refleja mejor su utilidad que la cantidad de stablecoins que admite.
Si una compañía gestiona un volumen elevado de cargos recurrentes, compras internacionales y gastos de empleados, pero únicamente puede descargar un listado de transacciones sin información sobre su atribución empresarial, el personal financiero seguirá dedicando mucho tiempo a ordenar y conciliar los datos. La tarjeta habrá procesado los pagos, pero no habrá mejorado realmente la gestión de gastos.
6. ¿Conviene utilizar una tarjeta personal o solicitar una empresarial?
Para un negocio administrado por una sola persona que paga unas pocas suscripciones al mes, el costo adicional de la verificación KYB y de la administración de una cuenta empresarial puede no justificarse. Antes de decidir, conviene comprobar si el contrato de la tarjeta personal permite gastos comerciales y si la empresa puede gestionar correctamente los comprobantes, los reembolsos de gastos y los registros fiscales.
Cuando una compañía necesita que varias personas realicen pagos, mantiene compras recurrentes o administra de forma centralizada los gastos de sus operaciones internacionales, una cuenta empresarial con permisos individuales adquiere mayor valor.
Recomiendo evaluar cuatro aspectos prioritarios:
Primero, elegibilidad de la cuenta y responsabilidad legal. Confirmar que la jurisdicción de constitución, el lugar de operación, el sector económico y las personas relacionadas cumplen los requisitos de acceso. También debe verificarse la relación jurídica entre el emisor, el titular de la cuenta y el obligado al pago.
Segundo, estructura de fondos y deuda. Determinar si la tarjeta utiliza un saldo prepago, una línea de crédito garantizada con stablecoins o un crédito corporativo independiente. Deben quedar claras las reglas de custodia, pago de deudas, retiro de activos y tratamiento de incumplimientos.
Tercero, permisos y gestión financiera. Verificar que las tarjetas para empleados, los controles presupuestarios, las aprobaciones de pagos, las restricciones por comercio, los registros de transacciones y las herramientas de conciliación respondan a las necesidades actuales del negocio.
Cuarto, costos y funciones adicionales. Una vez satisfechos los tres criterios anteriores, comparar los costos de emisión, las comisiones por transacción, los gastos cambiarios, los costos de financiación, las devoluciones de dinero y otros beneficios. También deben evaluarse los países admitidos y las condiciones de uso a largo plazo.
Las tarjetas cripto personales y empresariales pueden utilizar las mismas redes Visa o Mastercard y ofrecer una experiencia de pago cotidiana muy similar. Sin embargo, una empresa no solo necesita gestionar cada transacción, sino también la responsabilidad sobre los fondos utilizados, los permisos de sus empleados y la documentación financiera.