
Una tarjeta de pago cripto que funciona sobre la red Visa o Mastercard puede verse casi igual al momento de pagar, pero el dinero detrás de la operación puede provenir de un saldo precargado en la tarjeta, de activos digitales ya mantenidos en la plataforma, de una línea de crédito o de un préstamo respaldado por criptoactivos. La experiencia de pago para el titular puede ser similar, mientras que la estructura de fondos y la relación jurídica subyacentes pueden ser completamente distintas.
En el mercado se utilizan con frecuencia términos como Crypto Prepaid Card, Crypto Debit Card, Crypto Credit Card y Crypto-Backed Card. En la práctica, sin embargo, no se trata de cuatro productos financieros perfectamente paralelos. Las categorías prepago, débito y crédito describen principalmente diferencias en la fuente de los fondos y en la relación con la cuenta; el respaldo con criptoactivos, en cambio, es una forma de soporte crediticio que puede combinarse con distintas estructuras de financiamiento.
El nombre comercial de un producto no equivale a su categoría jurídica. Una tarjeta comercializada como Crypto Credit Card puede estar vinculada en realidad a un préstamo colateralizado independiente, y no a una cuenta tradicional de crédito revolvente. La misma tarjeta también puede permitir al usuario alternar entre un modo de gasto con débito y un modo de gasto con crédito.
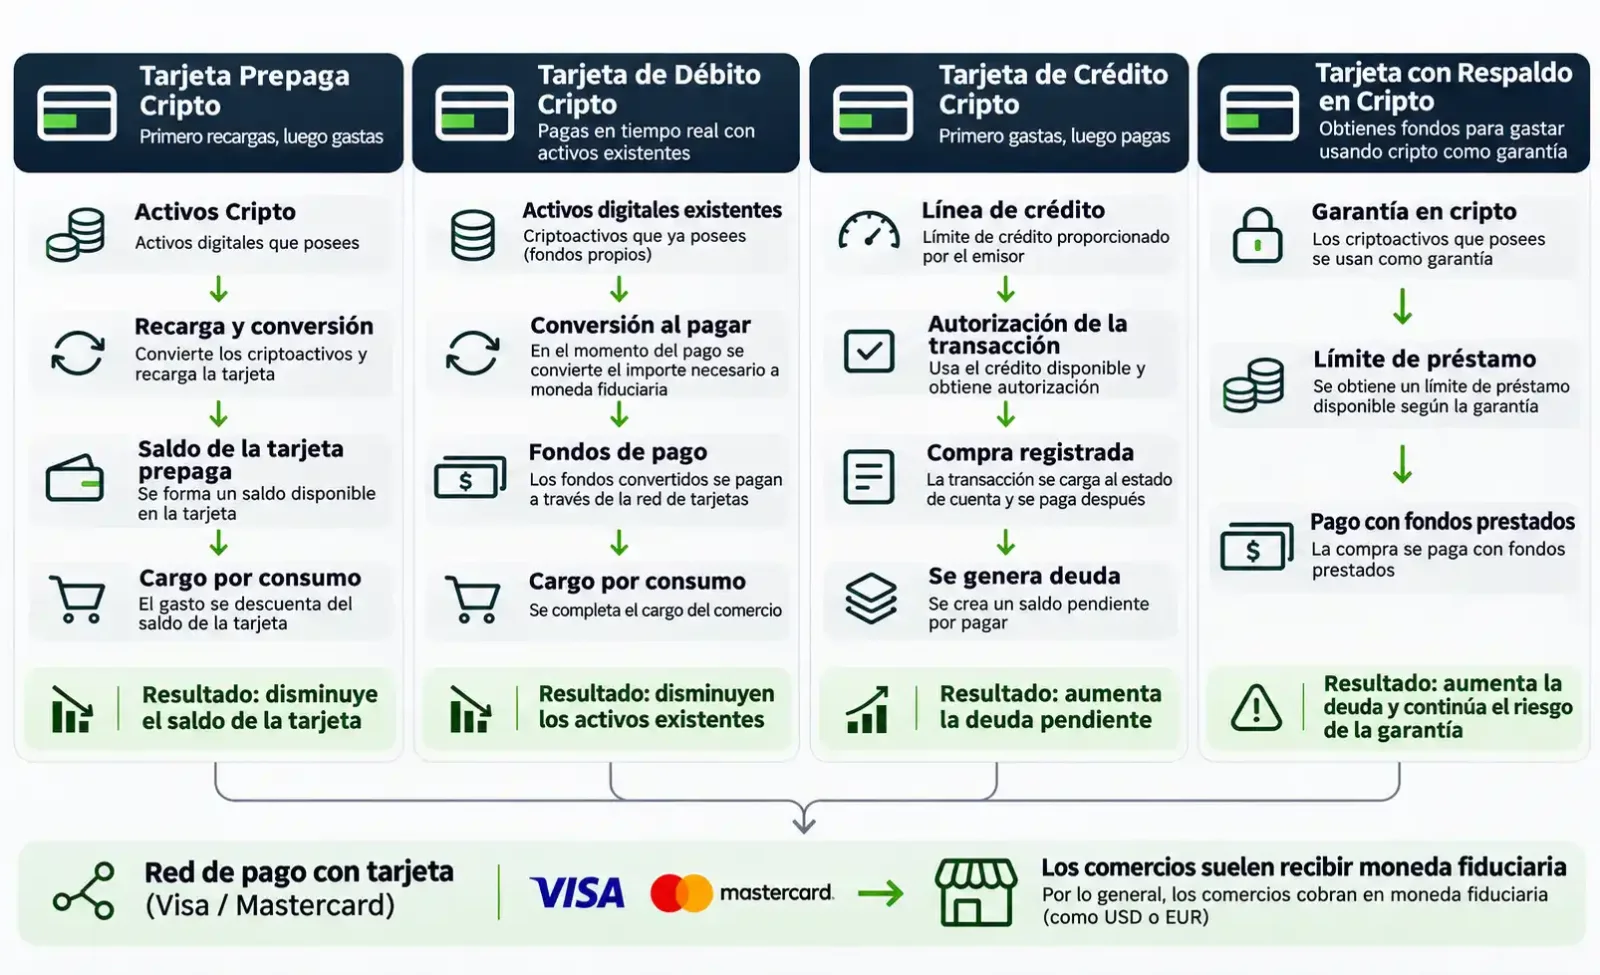
¿Cuál es la diferencia central entre las tarjetas cripto prepago, débito, crédito y con garantía?
La forma más directa de distinguirlas es ver si el gasto se hace con fondos existentes o con dinero prestado, y si es necesario transferir primero los activos a una cuenta específica de la tarjeta.
:---: | :---: | :---: | :---: | :---: |
|---|---|---|---|---|
Criterio de comparación | Tarjeta cripto prepago | Tarjeta cripto de débito | Tarjeta cripto de crédito | Tarjeta cripto con garantía |
Fuente principal de fondos | Saldo precargado en la cuenta de la tarjeta | Fondos o cuenta de activos ya existentes | Línea de crédito | Capacidad de préstamo respaldada por activos digitales |
¿Es necesario cargar la cuenta antes de gastar? | Por lo general, sí | No necesariamente | Por lo general, no | Por lo general, no, pero deben cumplirse las condiciones de garantía |
¿El gasto genera deuda después? | Normalmente no | Normalmente no | Sí | Sí |
¿Implica intereses por financiamiento? | En general, no | En general, no | Depende del contrato de crédito | Depende del contrato de préstamo |
¿Existe riesgo por precio de criptoactivos? | Depende del momento de carga y conversión | Depende de cómo se mantengan y conviertan los activos | Depende de la estructura del producto | Normalmente sí, por el valor del colateral |
¿Puede activarse la liquidación del colateral? | En general, no | En general, no | Depende de la estructura | Sí, es posible |
Principales puntos de atención | Cargas, saldo y devoluciones | Control de activos y costo de conversión | Crédito, estado de cuenta y pago | LTV, intereses, pago y riesgo de liquidación del colateral |
La “tarjeta cripto con garantía” del cuadro se refiere a una estructura de financiamiento respaldada por activos digitales. No es una categoría jurídica independiente de tarjeta bancaria al margen de las clasificaciones de prepago, débito o crédito. En la práctica, los productos pueden tener estructuras híbridas.
La Oficina para la Protección Financiera del Consumidor de EE. UU. (CFPB), en How are prepaid cards, debit cards, and credit cards different?, distingue estos productos según si el usuario gasta fondos precargados, saldo ya existente en una cuenta bancaria o dinero prestado. Las tarjetas de pago cripto añaden sobre esas estructuras elementos como conversión de activos digitales, custodia y financiamiento con garantía.
Tarjetas cripto prepago: primero se carga, luego se gasta
La tarjeta cripto prepago (Crypto Prepaid Card) funciona con una lógica de cargar primero y gastar después. El titular transfiere fondos a una cuenta designada de la tarjeta y solo puede pagar cuando ya existe un saldo disponible. Si no hay una línea adicional de sobregiro, el gasto no puede superar el saldo de la cuenta.
A diferencia de una tarjeta bancaria de débito tradicional, una tarjeta prepago por lo general no está vinculada directamente a la cuenta corriente del titular. Incluso si los fondos provienen de una billetera cripto, es posible que ya se hayan convertido a moneda fiduciaria al ingresar a la cuenta de la tarjeta.
Tomemos como ejemplo la Crypto.com U.S. Prepaid Visa Card. Los usuarios pueden cargar fondos mediante una tarjeta bancaria, una Cash Account o criptoactivos elegibles. Cuando utilizan activos digitales como BTC, el sistema muestra una cotización de conversión y la carga se completa una vez confirmada por el usuario. En este programa estadounidense, la moneda base de la cuenta de la tarjeta es el dólar estadounidense. Después, las compras se pagan con el saldo disponible en esa cuenta, y no mediante una transferencia directa de BTC al comercio.
Crypto.com señala expresamente que, una vez que los fondos se cargan en la tarjeta prepago, no pueden transferirse de vuelta directamente a la Cash Account original. La carga, el gasto y la devolución de fondos no son operaciones libremente reversibles.
Si el usuario vende BTC para cargar la tarjeta y luego cambia de plan de consumo, es posible que no recupere su posición original en BTC. Los costos de conversión o el spread ya se produjeron al momento de la carga, y los reembolsos posteriores suelen quedar sujetos a las reglas de la red de tarjetas y del proveedor del servicio.
La ventaja de la tarjeta prepago es que facilita el control del presupuesto. El usuario puede cargar solo el monto que planea gastar y no necesita asumir deuda para compras cotidianas. Pero una vez que los fondos pasan a la cuenta de la tarjeta, la forma de retirarlos, la ruta del reembolso y el régimen de protección aplicable dependen de los términos específicos de esa cuenta.
Tarjetas cripto de débito: gasto directo desde saldos existentes
Una tarjeta de débito tradicional se vincula directamente a una cuenta de fondos ya existente del titular. En la etapa de autorización, el emisor decide si aprueba la transacción en función del saldo disponible, los límites de pago y otras condiciones, y reduce el saldo disponible o inmoviliza fondos en consecuencia.
Una tarjeta cripto de débito (Crypto Debit Card), o un modo de débito con funcionalidad similar, amplía la fuente de fondos hacia cuentas de activos digitales.
Algunos productos permiten pagar con activos como USDT, USDC o BTC sin necesidad de convertirlos manualmente y cargar fondos en una cuenta prepago independiente antes de cada compra. El sistema realiza durante la operación la deducción del activo, la conversión y la estructura de pago necesaria según las reglas del producto.
El Debit Mode de la Nexo Card ofrece un ejemplo de ello.
Según la descripción oficial del producto de Nexo, los usuarios elegibles pueden gastar en Debit Mode usando stablecoins, criptoactivos y determinados activos FiatX, además de establecer el orden de prioridad de gasto entre distintos activos. La plataforma se encarga de las conversiones necesarias para completar el pago.
Esta estructura reduce la necesidad de hacer cargas manuales. El saldo de activos digitales que aparece en la app no significa necesariamente que el usuario mantenga fondos en una cuenta bancaria de depósito tradicional. También puede representar activos en custodia de la plataforma u otros derechos contractuales, y la naturaleza jurídica específica debe verificarse en el contrato de cuenta.
Convertir los activos en el momento del gasto también puede generar costos. Por ejemplo, si el usuario mantiene BTC y el producto está denominado en euros, el servicio de pago debe hacer la conversión correspondiente, lo que puede implicar comisiones, spreads de cambio o cargos por divisa.
Tarjetas cripto de crédito: el gasto genera deuda
La principal diferencia entre una tarjeta cripto de crédito (Crypto Credit Card) y una tarjeta prepago o de débito es que el gasto se realiza con fondos financiados, y no consumiendo directamente un saldo existente.
Una tarjeta de crédito tradicional suele ofrecer una línea de crédito otorgada por el emisor. Cuando el titular compra con esa línea, la operación genera una deuda que debe pagarse conforme al contrato. El ciclo de facturación, el período de gracia, el pago mínimo y el cálculo de intereses dependen del producto concreto.
Una tarjeta cripto de crédito puede seguir esta misma estructura y, al mismo tiempo, incorporar funciones relacionadas con activos digitales, como recompensas en BTC o la posibilidad de pagar el estado de cuenta con criptoactivos.
Pero el tipo de recompensa no es lo mismo que la fuente de los fondos utilizados en la compra.
Una tarjeta de crédito tradicional que ofrece cashback en BTC sigue utilizando una línea de crédito en el momento del pago. Que la recompensa se entregue en bitcoin no convierte la operación en un pago con débito cripto.
También existen en el mercado productos que financian el gasto mediante un contrato de préstamo independiente. Estos productos pueden no contar con período de gracia ni con la estructura de pago mínimo típica de una tarjeta de crédito revolvente tradicional. En su lugar, los intereses y el repago se determinan según el saldo del préstamo, la tasa aplicable y las condiciones contractuales.
La denominación comercial “Crypto Credit Card” no constituye por sí sola una categoría jurídica del producto, y no debe asumirse que ofrece las mismas protecciones al consumidor propias de las tarjetas de crédito en todas las jurisdicciones.
Tarjetas con garantía en cripto: gastar sin vender monedas, pero asumiendo riesgo de colateral
Una tarjeta cripto con garantía (Crypto-Backed Card) suele permitir que el usuario entregue BTC, ETH u otros activos digitales elegibles como garantía para obtener una capacidad de préstamo utilizable en compras con tarjeta.
El titular no necesita vender inmediatamente los activos dados en garantía al momento de pagar, pero sí asume costos de financiamiento y exposición a la volatilidad del valor del colateral.
Esto es distinto de una tarjeta de crédito convencional, en la que el crédito se otorga principalmente en función del perfil crediticio del usuario. En una estructura con garantía, el prestamista debe evaluar el valor de los activos pignorados y fijar el monto prestable y las condiciones de control de riesgo conforme al contrato de préstamo.
¿Cómo influye el LTV en la capacidad de préstamo y en el riesgo del colateral?
La relación préstamo-valor (Loan-to-Value, LTV) mide la relación entre el saldo pendiente del préstamo y el valor del activo dado en garantía:
[\text{LTV}=\frac{\text{Saldo pendiente del préstamo}}{\text{Valor del colateral}}\times100%]
Supongamos que un usuario aporta BTC por un valor de 2,000 dólares como colateral, y que el prestamista fija un LTV inicial máximo de 25 %. En ese caso, la capacidad inicial de préstamo sería de 500 dólares.
Si el usuario solo utiliza 200 dólares y, para simplificar, no consideramos intereses ni otros cargos:
Monto utilizado del préstamo: 200 dólares
Capacidad restante de préstamo: 300 dólares
Principal pendiente: 200 dólares
LTV actual: 10 %
Si después utiliza los 300 dólares restantes, el principal pendiente acumulado llega a 500 dólares y el LTV sube a 25 %.
Ahora supongamos que el precio de BTC cae 50 %, de modo que el valor del colateral baja de 2,000 a 1,000 dólares, mientras que el principal del préstamo sigue siendo 500 dólares:
[\text{LTV}=\frac{500}{1,000}\times100%=50%]
El usuario no ha tomado más crédito, pero el LTV aumentó de 25 % a 50 %. Una caída en el valor del colateral modifica directamente el nivel de riesgo del préstamo.
El 25 % anterior es solo un ejemplo de cálculo y no representa el umbral actual de riesgo o de crédito de ninguna plataforma específica.
Una caída en el valor del colateral puede llevar al prestamista a exigir garantía adicional, el repago parcial del préstamo o la ejecución automática del repago y la venta del colateral conforme al contrato.
Las reglas de repago y repago automático de Nexo indican que, cuando el valor del colateral cae y el LTV alcanza determinadas condiciones de riesgo, la plataforma puede vender parte del colateral para pagar el préstamo. El desencadenante concreto depende de la combinación de activos entregados en garantía y de la estructura del préstamo.
El riesgo no termina cuando se completa la operación con tarjeta. El usuario puede haber recibido ya el bien o servicio, pero el préstamo pendiente sigue existiendo y el colateral continúa expuesto a la volatilidad del mercado. Aunque no se venda BTC en el momento de la compra, puede producirse una venta forzada más adelante si el colateral deja de ser suficiente.
¿En qué se diferencia una tarjeta con garantía de una tarjeta de crédito garantizada tradicional?
La garantía con criptoactivos describe un mecanismo de respaldo del financiamiento. Por sí sola no determina la categoría jurídica de la tarjeta. Los productos de este tipo pueden adoptar la estructura de una tarjeta de crédito, de un préstamo independiente o de otro modelo de financiamiento.
Tampoco es lo mismo que una tarjeta de crédito garantizada tradicional (Secured Credit Card).
Una tarjeta de crédito garantizada tradicional suele estar respaldada por un depósito en efectivo que cumple las condiciones del emisor. En cambio, un préstamo garantizado con criptoactivos puede estar respaldado por activos digitales cuyo valor de mercado fluctúa de forma continua, de modo que la capacidad de préstamo y el nivel de riesgo cambian junto con el precio del activo.
¿Por qué la Nexo Card puede alternar entre modo débito y modo crédito?
La Nexo Card integra dos estructuras de gasto en un solo producto. Los usuarios de regiones elegibles que cumplen los requisitos pueden alternar entre Debit Mode y Credit Mode.
El modo débito utiliza los activos disponibles y elegibles de la cuenta, y el gasto reduce el saldo de activos ya existente.
El modo crédito, en cambio, utiliza una capacidad de préstamo respaldada por activos digitales. El usuario mantiene la exposición a los activos dados en garantía y, al mismo tiempo, asume la obligación correspondiente del préstamo.
Según la explicación oficial de Nexo sobre Credit Mode, cuando una compra se inicia en Credit Mode, el importe de la transacción primero consume Available to Borrow (capacidad disponible para pedir prestado). Solo cuando el comercio completa el procesamiento, ese importe pasa a contabilizarse formalmente en Outstanding Loan (saldo pendiente del préstamo).
Entre la autorización y la finalización de la transacción existe una diferencia temporal. Nexo también explica que, mientras la operación está pendiente, el importe correspondiente aún no se suma al saldo exigible del préstamo, pero los intereses ya empiezan a devengarse. Una vez que la operación se completa, los intereses acumulados durante ese período pendiente se agregan al saldo pendiente del préstamo. Si el comercio no completa el cargo dentro del plazo de 45 días establecido, la transacción se cancela automáticamente y no se cobran intereses del préstamo por esa operación.
La reducción de la capacidad disponible al momento de la autorización, la contabilización del importe en el saldo del préstamo al completarse la operación y el inicio del devengo de intereses no ocurren necesariamente en el mismo instante.
Supongamos que un usuario mantiene 100 dólares en stablecoins y, además, tiene una capacidad de préstamo respaldada por BTC:
Si gasta 100 dólares en Debit Mode, el producto reducirá los activos existentes conforme a sus reglas. Si cambia a Credit Mode y gasta el mismo importe, consumirá capacidad crediticia y generará deuda conforme a las reglas del préstamo, mientras que el BTC seguirá sirviendo como colateral.
El resultado del pago para el comercio puede ser parecido, pero el efecto sobre la situación patrimonial del titular es distinto.
El modo débito se centra principalmente en el orden de uso de activos, el costo de conversión y el saldo disponible; el modo crédito también exige gestionar la tasa de interés, el LTV, el control del colateral y las condiciones de repago.
Según la guía de elegibilidad de Nexo, la Nexo Card está disponible para usuarios elegibles en determinados países europeos y en mercados como Argentina. Las regiones admitidas, los requisitos de elegibilidad y las condiciones del producto pueden variar. En cada caso prevalecen las reglas oficiales aplicables en la jurisdicción desde la que se solicita. La sola denominación “Credit Mode” no basta para clasificar el producto como una tarjeta de crédito revolvente tradicional en sentido jurídico en todos los mercados.
¿El comercio recibe moneda fiduciaria o criptoactivos?
En la mayoría de las tarjetas de pago cripto que operan a través de las redes tradicionales de Visa o Mastercard, los comercios siguen recibiendo fondos en moneda fiduciaria mediante los mecanismos habituales de aceptación de tarjetas, en lugar de recibir directamente los BTC, USDT o USDC del titular.
En su estudio sobre tarjetas vinculadas a criptoactivos, Visa explica que los activos digitales pueden convertirse, a través del programa de tarjeta correspondiente, en fondos compatibles con el sistema de pago con tarjeta, permitiendo a los comercios seguir utilizando la infraestructura de cobro existente sin necesidad de integrar por separado un sistema de aceptación de pagos en cripto.
La principal diferencia entre una tarjeta de pago cripto y una tarjeta bancaria convencional está del lado del titular, en la estructura de los fondos, y no en la necesidad de que el comercio cambie su forma de cobro.
Por ejemplo, una tarjeta prepago puede convertir los criptoactivos en el momento de la carga; un producto en modo débito puede convertirlos durante la compra; y un producto de crédito con garantía puede financiar la transacción con dinero prestado.
También conviene distinguir tres etapas distintas de la operación:
Autorización de la transacción: el emisor o el sistema de procesamiento correspondiente determina si la operación puede aprobarse y puede bloquear saldo o consumir capacidad de crédito.
Registro contable de la transacción: una vez que el comercio presenta el cobro, la operación entra en el proceso contable formal y el cargo a la cuenta o el saldo del préstamo se reconoce conforme a las reglas aplicables.
Compensación y liquidación de fondos: las instituciones correspondientes dentro del sistema de pagos con tarjeta completan el cálculo de compensación y la transferencia de fondos.
Que la autorización sea exitosa no significa que todos los fondos hayan llegado a su liquidación final. En modo crédito, que se consuma capacidad disponible tampoco significa que el importe ya haya sido incorporado formalmente al principal del préstamo.
La conversión de activos del titular, la preparación de fondos por parte del emisor y la liquidación entre redes de tarjetas e instituciones financieras pertenecen a niveles distintos de la operación.
¿El tipo de tarjeta determina si los fondos están protegidos?
La red de pago de la tarjeta, la estructura de custodia de fondos y el seguro de depósitos son tres cosas distintas.
Si una tarjeta bancaria de débito tradicional está vinculada a una cuenta de depósito asegurada que cumple los requisitos, esos depósitos pueden recibir protección conforme al régimen local aplicable. Pero los saldos que muestra una plataforma de pagos cripto no necesariamente tienen la misma naturaleza jurídica.
La Corporación Federal de Seguro de Depósitos de Estados Unidos (FDIC), en su guía sobre seguro de depósitos para tarjetas prepago, indica que los fondos cargados en tarjetas prepago pueden beneficiarse de cobertura de seguro de depósitos de tipo pass-through si se cumplen determinadas condiciones. Para ello, los fondos deben mantenerse en un banco asegurado elegible y deben cumplirse los requisitos sobre titularidad real, registros de cuenta e identificación del beneficiario.
El seguro de depósitos de la FDIC protege depósitos bancarios elegibles y opera conforme a la ley cuando un banco asegurado quiebra. La insolvencia de un proveedor no bancario de tarjetas prepago no activa automáticamente un pago del seguro de depósitos bancarios.
La FDIC también deja claro que criptoactivos como BTC y USDT no están cubiertos por su seguro de depósitos. Los límites de esa protección pueden consultarse en la explicación general de la cobertura del seguro de depósitos de la FDIC.
Estar conectado a la red Visa o Mastercard, o mantener una relación con un banco con licencia, no demuestra que todos los activos digitales custodiados por la plataforma estén protegidos por seguro bancario de depósitos.
También existe otra capa de diferencia en la protección al consumidor. Los fondos prepago, los depósitos bancarios, la deuda de tarjeta de crédito y la custodia de activos digitales se rigen por contratos y marcos regulatorios distintos. No puede asumirse que las reglas de reembolso, resolución de disputas o protección crediticia aplicables a una tarjeta de crédito tradicional en un país se apliquen automáticamente a todas las tarjetas de pago cripto.
Cuando existe un préstamo con garantía, la seguridad de los fondos también depende de quién controla el colateral, si este puede ser reutilizado y cómo se libera cuando la plataforma deja de prestar servicio o el préstamo se paga.
Para los usuarios, es más útil identificar al emisor de la tarjeta, al custodio de los fondos, al prestamista y las responsabilidades contractuales de cada parte que limitarse a mirar el logotipo de la red de pago impreso en la tarjeta.
¿Qué condiciones conviene confirmar antes de solicitar una tarjeta?
Antes de elegir una tarjeta de pago cripto, lo primero es definir la necesidad real de consumo.
Si el objetivo es convertir regularmente pequeñas cantidades de stablecoins en fondos para gastos cotidianos, una tarjeta prepago permite controlar el gasto a través del monto cargado, aunque implica aceptar las restricciones que puedan aplicarse una vez transferidos los fondos.
Quienes deseen gastar directamente desde activos ya mantenidos en una cuenta deberían centrarse en comparar el mecanismo de conversión del modo débito, la estructura de custodia de los activos y las reglas sobre saldo disponible.
Quienes necesiten financiar el consumo mediante crédito deben revisar la forma de cálculo de intereses, las obligaciones de pago y las comisiones relacionadas. Si el crédito está respaldado por activos digitales, también deben considerar que una caída del mercado puede provocar exigencias de colateral adicional, repago automático o venta de los activos dados en garantía.
Sin importar el tipo de producto, antes de solicitarlo conviene confirmar estos seis puntos:
¿Cuál es la categoría jurídica y contractual de la tarjeta? Distinguir entre Prepaid, Debit, Credit y productos híbridos vinculados a un contrato de préstamo independiente, sin sustituir la definición contractual por el nombre comercial.
¿De dónde salen los fondos para el gasto? Verificar si el dinero se descuenta de una cuenta prepago, una cuenta bancaria, una cuenta de activos en la plataforma o si se paga mediante una línea de crédito.
¿En qué etapa se convierten los criptoactivos? Aclarar cómo se realizan la conversión de activos, las comisiones y la determinación del tipo de cambio durante la carga, la autorización y la liquidación posterior.
¿Existen obligaciones de préstamo y de colateral? Confirmar la tasa de interés, el calendario de pago, los requisitos de LTV, los derechos de control sobre el colateral y las condiciones de ejecución automática.
¿Qué instituciones asumen la responsabilidad real? Distinguir entre la marca de la tarjeta, el emisor, el custodio de los activos digitales y el proveedor del préstamo, y verificar la relación jurídica correspondiente a los fondos.
¿Cómo se recuperan los fondos si el servicio se interrumpe o se suspende? Revisar las reglas sobre saldo restante, reembolsos pendientes, cancelación del préstamo y liberación del colateral.
Estas preguntas deberían tener respuestas claras en el contrato del titular, el tarifario, el contrato de préstamo y el centro de ayuda del producto. Si una plataforma no puede explicar dónde se mantienen realmente los fondos, quién los controla y cómo se gestionarán si el servicio se detiene, ni una comisión promocional más baja ni una recompensa más alta por consumo compensan esa falta de información.