
Una tarjeta de pago cripto que permite registrarse con una dirección de correo electrónico, sin subir documentos de identidad, y admite recargas con USDT o USDC. Para quienes prefieren no presentar una y otra vez su pasaporte, una fotografía de su rostro y un comprobante de domicilio, la propuesta resulta atractiva.
Pero el problema importante aparece después: si la plataforma solicita completar el KYC tras la recarga, restringe las transacciones o el usuario decide cancelar la tarjeta, ¿podrá recuperar el dinero restante?
Las tarjetas de pago cripto suelen involucrar la recepción de activos digitales, la conversión de fondos, la emisión de tarjetas y el procesamiento de transacciones con tarjeta. Estas funciones pueden estar a cargo de entidades diferentes. Las verificaciones de identidad, las restricciones de cuenta y la devolución de fondos también pueden regirse por contratos y condiciones distintos.
Para determinar si vale la pena utilizar una tarjeta cripto No-KYC, no basta con contar cuántos pasos se eliminan del registro. Lo fundamental es qué funciones pueden utilizarse sin verificar la identidad y si el usuario sabe quién responde por los fondos una vez realizada la recarga.
1. ¿Qué significa realmente estar exento de KYC?
KYC (Know Your Customer o «conoce a tu cliente») se refiere, por lo general, a los procedimientos mediante los cuales los proveedores de servicios financieros identifican y verifican la identidad de sus clientes. En la práctica, las obligaciones relacionadas también abarcan la debida diligencia del cliente (CDD), la evaluación de riesgos y el monitoreo continuo de las transacciones.
La expresión «No KYC Required» no identifica una categoría de productos con una definición jurídica uniforme.
Algunas plataformas permiten crear una tarjeta virtual básica únicamente con un correo electrónico, pero exigen documentos de identidad para aumentar los límites o habilitar retiros. Otras aplican verificaciones simplificadas durante el registro, mientras que ciertos datos de identidad ya pueden haber sido comprobados mediante entidades asociadas u otros mecanismos. También existen productos que simplemente aplazan la verificación hasta que la actividad de la cuenta cumple determinadas condiciones.
Algunas tarjetas cripto promocionadas como anónimas son, en realidad, tarjetas prepagadas de valor fijo o tarjetas de regalo adquiridas con activos digitales. No necesariamente permiten recargas sucesivas, retiro de saldos ni operaciones generales en la red de tarjetas. Por eso, no deben equipararse a tarjetas de débito recargables.
En la publicidad también aparecen con frecuencia las expresiones No Credit Check («sin consulta de historial crediticio») y No Bank Account Required («sin necesidad de cuenta bancaria»). Ninguna significa que se elimine por completo la verificación de identidad.
Estas diferencias afectan directamente los derechos que obtiene el usuario.
Por ejemplo, poder activar una tarjeta virtual con una dirección de correo electrónico no demuestra que la plataforma deje de recopilar nombres, información de dispositivos o registros de transacciones. Del mismo modo, permitir pequeñas compras desde una cuenta no verificada no implica que esa cuenta tenga los mismos derechos de retiro y reembolso.
Lo que el usuario necesita confirmar es qué funciones no requieren documentos de identidad, qué operaciones pueden activar una revisión adicional y cómo se tratará el saldo si la verificación no se completa satisfactoriamente.
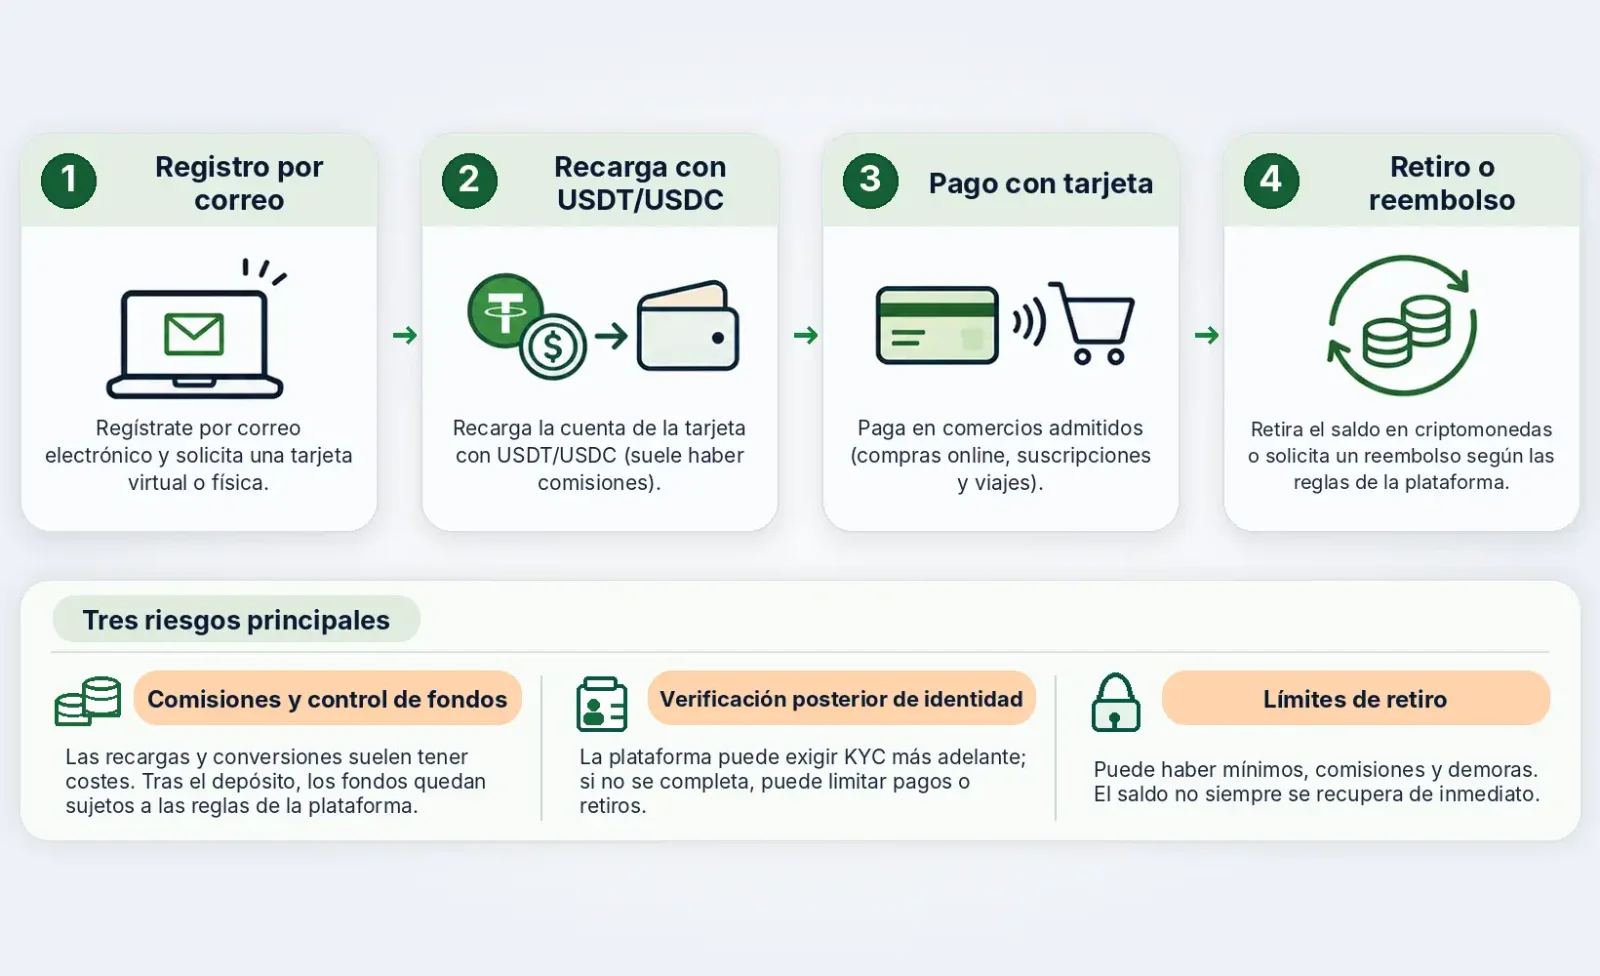
2. SolCard: comisiones y restricciones detrás de la emisión sin verificación
SolCard ofrece un caso concreto para examinar las condiciones de este tipo de productos.
Según su página oficial de comisiones, SolCard establece categorías distintas para sus tarjetas Virtual y Platinum. Virtual permite registrarse mediante correo electrónico sin la verificación de identidad habitual. Platinum exige completar el KYC y ofrece condiciones de costos y uso diferentes.
La tabla de comisiones que la plataforma señala como aplicable desde el 15 de agosto de 2026 presenta los siguientes datos:
Concepto | Virtual | Platinum |
|---|---|---|
Verificación de identidad | Registro por correo electrónico, sin KYC habitual | Requiere KYC |
Comisión por recarga | 5% | 0% |
Comisión de emisión de una tarjeta nueva | USD 10 por tarjeta | Según el importe mostrado al solicitarla |
Comisión por cambio de divisas | 1%–2% | 0%–1,5% |
Comisión mensual de mantenimiento | Sin cuota mensual para cuentas activas estándar | Sin cuota mensual para cuentas activas estándar |
En el caso de Virtual, si se depositan fondos equivalentes a USD 500, una comisión de recarga del 5% supone aproximadamente USD 25. La primera emisión de la tarjeta añade otros USD 10, sin incluir los costos de transferencia en cadena ni los posibles diferenciales de conversión.
Evitar la verificación habitual de identidad implica aceptar condiciones distintas de las de Platinum. No basta con comparar la rapidez de solicitud: también hay que calcular el costo de uso continuado.
3. ¿Por qué pueden solicitar una verificación de identidad después del registro?
Los estándares internacionales contra el lavado de dinero no exigen que todos los productos financieros apliquen verificaciones de identidad con la misma intensidad.
En febrero de 2025, el Grupo de Acción Financiera Internacional (GAFI/FATF) modificó sus estándares para reforzar el principio de proporcionalidad al riesgo y exigir que las jurisdicciones permitan y fomenten medidas simplificadas en situaciones de menor riesgo.
Esto proporciona un fundamento normativo para que determinados servicios financieros apliquen medidas simplificadas de debida diligencia (Simplified Due Diligence, SDD). Sin embargo, no autoriza que las cuentas anónimas realicen transacciones sin restricciones.
Las condiciones concretas dependen de la legislación local, de las obligaciones de las instituciones financieras y de la evaluación de riesgo del cliente. No existe un «límite sin KYC» uniforme a escala mundial para las tarjetas de pago cripto.
La referencia correspondiente es la actualización de los estándares del GAFI de 2025.
En la práctica, las revisiones posteriores suelen concentrarse en las siguientes situaciones.
Cambios en las funciones de la cuenta o en el volumen de operaciones. Una cuenta básica puede permitir únicamente recargas y pagos en línea limitados. Sin embargo, al solicitar límites superiores, una tarjeta física, determinadas funciones de retiro o un cambio de canal de financiamiento, el proveedor puede exigir una verificación adicional de identidad.
Actividades financieras que activan una revisión de cumplimiento. En plataformas que admiten recargas con USDT, USDC y activos similares, el riesgo asociado a las direcciones en cadena, los patrones de transacción, el origen de los fondos y los resultados de los controles de sanciones pueden justificar verificaciones adicionales. La plataforma puede solicitar registros de transacciones, explicaciones sobre el origen de los activos o pruebas de control de una billetera.
Una alerta de riesgo en cadena no constituye, por sí sola, una prueba de actividad ilegal. Los falsos positivos, las relaciones indirectas entre direcciones y las operaciones con terceros pueden afectar las evaluaciones automatizadas. Para los usuarios legítimos afectados por restricciones, resulta especialmente importante contar con procedimientos claros para presentar documentación y recurrir las decisiones.
Incumplimiento de los requisitos de elegibilidad geográfica. Que una tarjeta funcione en comercios extranjeros no significa que los residentes de cualquier país puedan solicitarla.
SC PAYMENTS LIMITED, operador de SolCard, está registrada en Hong Kong. Sin embargo, sus Términos de servicio excluyen expresamente a los residentes de Hong Kong y a las personas y entidades ubicadas allí. También establecen que pueden utilizarse direcciones IP y otros datos para verificar el cumplimiento de las restricciones geográficas.
Por tanto, el lugar de registro de la empresa, la jurisdicción de emisión de la tarjeta y los territorios cuyos residentes pueden solicitarla son cuestiones diferentes. Utilizar una VPN o proporcionar información geográfica incorrecta tampoco modifica la elegibilidad real.
Las políticas básicas de verificación también presentan diferencias importantes entre plataformas.
Por ejemplo, en su guía de verificación de identidad, actualizada el 14 de septiembre de 2026, Crypto.com exige a quienes solicitan una cuenta estándar su nombre legal, una fotografía de un documento de identidad emitido por el gobierno y una selfie. Esa guía se refiere al registro de cuentas y no constituye un conjunto independiente de requisitos de solicitud para todos sus programas de tarjetas.
Los requisitos de registro de SolCard y Crypto.com son distintos, pero esa diferencia no basta para determinar cuál es más segura o cumple mejor la normativa. Es necesario examinar el producto específico, las jurisdicciones aplicables, la entidad emisora efectiva y los mecanismos de debida diligencia del cliente.
Presentar menos documentos no significa realizar transacciones anónimas
Los productos No-KYC pueden reducir la documentación de identidad exigida durante el registro, pero no eliminan los demás datos que circulan por la cadena de pagos.
Las direcciones de correo electrónico, los identificadores de dispositivos, las direcciones IP, los registros de recarga en cadena y los datos de autorización de las tarjetas —como importes, comercios y horarios de las operaciones— siguen siendo tratados por las entidades correspondientes.
Las billeteras de autocustodia tampoco garantizan el anonimato de los pagos. Aunque el usuario controle sus claves privadas, cuando una dirección en cadena queda vinculada con una cuenta de plataforma, registros de un exchange o transacciones con tarjeta, la actividad financiera correspondiente sigue siendo rastreable.
Cerrar una cuenta tampoco implica que sus registros se eliminen de inmediato.
En su explicación sobre el tratamiento de datos de una versión anterior del servicio, Gnosis Pay indica expresamente que ciertos datos de verificación de identidad y transacciones deben conservarse después del cierre de la cuenta conforme a los requisitos aplicables.
Este caso demuestra que entregar documentos de identidad durante el registro es solo una parte del problema de privacidad. La protección efectiva de datos también depende de qué información se recopila, durante cuánto tiempo se conserva, quién puede acceder a ella y cómo se comparte con terceros.
4. Recuperar los fondos: condiciones contractuales más importantes que la facilidad de registro
Que una tarjeta virtual sin KYC permita completar la primera compra no significa que sea adecuada para mantener dinero durante períodos prolongados.
Supongamos que un usuario recarga una tarjeta con 500 USDT, realiza algunas compras y después decide cerrar la cuenta.
En ese momento, los fondos ya pueden haber pasado por una transferencia en cadena, una conversión de activos y un abono en la cuenta de la tarjeta. El saldo mostrado no necesariamente sigue representando USDT bajo el control directo del usuario.
Si el producto utiliza una cuenta de tarjeta denominada en moneda fiduciaria y financiada por anticipado, el usuario mantiene un saldo y los derechos asociados definidos en los contratos correspondientes, no los activos digitales originales almacenados en una billetera personal.
La posibilidad de recuperar ese saldo depende de las condiciones específicas de la cuenta.
¿Se puede recuperar el saldo restante?
Los Términos de servicio de SolCard permiten solicitar el retiro del saldo no utilizado, sujeto a los importes mínimos, activos admitidos, requisitos de verificación de identidad y condiciones de procesamiento publicados en la aplicación.
Las condiciones establecen que, cuando el usuario confirma la cancelación de la tarjeta, el saldo restante no se devuelve si es inferior al importe mínimo reembolsable indicado en la aplicación.
Esto no es lo mismo que preguntar si la plataforma permite realizar retiros.
Un producto puede disponer de una función de retiro y, aun así, imponer restricciones sobre el importe mínimo, las monedas admitidas, las condiciones de revisión o el tratamiento del saldo al cerrar una cuenta.
Los límites mínimos de reembolso son especialmente importantes para quienes realizan compras pequeñas. Aunque cada importe sea reducido, cambiar de tarjeta varias veces, cancelar suscripciones o intentar recuperar saldos residuales puede dejar fondos que no sea posible retirar por los procedimientos habituales.
El operador de la plataforma no es necesariamente el emisor de la tarjeta
Los términos de SolCard revelan otra relación comercial importante.
SC PAYMENTS LIMITED opera la plataforma SolCard y administra su programa de tarjetas. Sin embargo, según las condiciones publicadas, no es por sí misma un banco, una entidad de dinero electrónico ni el emisor efectivo de las tarjetas.
Las tarjetas son emitidas por una entidad externa. Los términos públicos utilizan la denominación «Issuer» para referirse a esa institución, pero no identifican directamente su nombre.
Esta distinción afecta los derechos contractuales del usuario.
Que una plataforma gestione el registro, el acceso a las recargas y la atención al cliente no significa que asuma por sí sola todas las responsabilidades de custodia de fondos, procesamiento de transacciones y devolución de saldos.
Si se suspende una tarjeta, se congela una cuenta o termina el programa, el usuario necesita saber:
Qué institución mantiene los saldos no utilizados de las cuentas de tarjeta o asume la obligación de devolverlos;
Si los retiros y cierres de cuenta corresponden a la plataforma o al emisor;
Ante quién deben presentarse los documentos de verificación y las reclamaciones formales tras una restricción de cuenta;
Si existen mecanismos para devolver los saldos cuando finaliza el programa de emisión de tarjetas.
La presencia del logotipo de Visa o Mastercard en una tarjeta solo indica que el producto afirma utilizar la red correspondiente. No significa que los fondos del usuario estén cubiertos por un seguro de depósitos ni garantizados directamente por la red de tarjetas.
De igual manera, aunque los datos BIN puedan ayudar a identificar cierta información sobre la emisión, no bastan por sí solos para confirmar toda la relación contractual entre la plataforma y el emisor.
En un producto No-KYC que exige depositar fondos por adelantado, la facilidad de registro no es una razón suficiente para utilizarlo si no es posible verificar quién emite realmente la tarjeta, quién responde por el dinero y cómo se recupera el saldo.
5. ¿Cuándo vale la pena utilizar una tarjeta cripto sin KYC?
La ausencia de KYC no constituye, por sí misma, una calificación de seguridad.
Si un producto identifica claramente al operador, los acuerdos de emisión, los requisitos geográficos, las comisiones, los límites y las condiciones de reembolso del saldo, y ofrece procedimientos razonables de verificación posterior y reclamación, simplificar el registro puede ser una decisión legítima de diseño.
Estas tarjetas virtuales pueden resultar convenientes para quienes realizan compras pequeñas por internet de manera ocasional, no necesitan una tarjeta física y no pretenden mantener un saldo durante mucho tiempo. Aun así, deben comprobar que los comercios previstos acepten ese tipo de tarjeta y que los reembolsos puedan regresar a la cuenta de origen.
Las suscripciones recurrentes, los pagos de mayor importe, los retiros en cajeros automáticos y los viajes internacionales plantean otras exigencias. En estas situaciones cobran mayor importancia la estabilidad del programa de tarjetas a largo plazo, la capacidad de procesar reembolsos, la resolución de disputas y la continuidad de la elegibilidad del usuario. La rapidez de emisión no compensa deficiencias importantes en esos aspectos.
Antes de depositar fondos, conviene obtener respuestas claras a tres preguntas.
Primera: ¿qué permisos tiene realmente la cuenta? ¿La exención de verificación se aplica al registro, a las recargas o a los pagos? ¿Están claras las condiciones que pueden activar el KYC posteriormente? ¿Se especifican por separado los límites de recarga, gasto, saldo y retiro?
Segunda: ¿cómo se recuperan los fondos? ¿Es posible retirar el saldo no utilizado? ¿Cuál es el mínimo reembolsable? ¿Qué procedimiento corresponde cuando se congela la cuenta o falla la verificación? ¿Existen comisiones por inactividad u otras condiciones de cierre?
Tercera: ¿quién responde por los fondos y la emisión de la tarjeta? ¿Es posible identificar al operador de la plataforma, al emisor efectivo y a los proveedores de servicios financieros involucrados? ¿Existe un contrato formal para titulares de tarjetas o solamente una página promocional?
Si esta información no puede confirmarse, especialmente cuando existen condiciones contradictorias sobre comisiones, límites o reembolsos, no es prudente depositar primero un importe considerable y confiar en que atención al cliente resuelva las dudas después.