
تُعد أوروبا حاليًا من أكثر الأسواق تركّزًا لمنتجات بطاقات الدفع بالعملات المشفّرة، كما أنها من المناطق التي تمتلك أكثر الأطر التنظيمية تطورًا. وتدير منصات مثل Crypto.com وWirex وGnosis Pay برامج بطاقات في أوروبا، بينما تحاول بعض منصات التداول والمحافظ أيضًا تقديم خدمات دفع للمستخدمين الأوروبيين من خلال كيانات مرخّصة.
لكن القول إن البطاقة «تعمل في أوروبا» ليس حكمًا دقيقًا بما يكفي.
فإمكانية التقدم للحصول على بطاقة دفع بالعملات المشفّرة، وتفعيلها، وإضافتها إلى Apple Pay، واستخدامها للاشتراكات عبر الإنترنت، أو الإنفاق بها في دولة أخرى، تعتمد كل منها بصورة منفصلة على محل الإقامة القانوني للمستخدم، والجهة المصدرة للبطاقة، وبرنامج Visa أو Mastercard المعني، ونتيجة KYC، وفئة التاجر، وضوابط المخاطر الخاصة بالمنصة.
مصادر المعلومات وحدود الاستنتاجات
التحقق من المصادر الأولية: Regulation (EU) 2023/1114 on markets in crypto-assets؛ Who can order the Nexo Card؛ Coinbase Card for the EU.
تعتمد الحقائق القابلة للتحقق الواردة في هذه المقالة بشأن تنظيم بطاقات الدفع بالعملات المشفّرة في المنطقة الاقتصادية الأوروبية، والأهلية الإقليمية، وقيود برامج البطاقات، على الوثائق الرسمية أو التنظيمية المذكورة. أما حالة الخدمة الفعلية والرسوم والأهلية والنطاق الجغرافي، فينبغي دائمًا التحقق منها من الصفحات الحالية للجهة المصدرة أو المنصة وقت تقديم الطلب.
قد تختلف النتائج بحسب الجهة المصدرة والولاية القضائية ومستوى الحساب وقواعد التاجر. أما تجارب المستخدمين ونسب القبول ومقارنات التكاليف أو التقديرات المتعلقة بالاتجاهات التي لم تُنشر مباشرة في المصادر الأولية أعلاه، فهي تحليلات أو استنتاجات ولم تؤكدها الجهات المعنية رسميًا في الحالات الفردية.
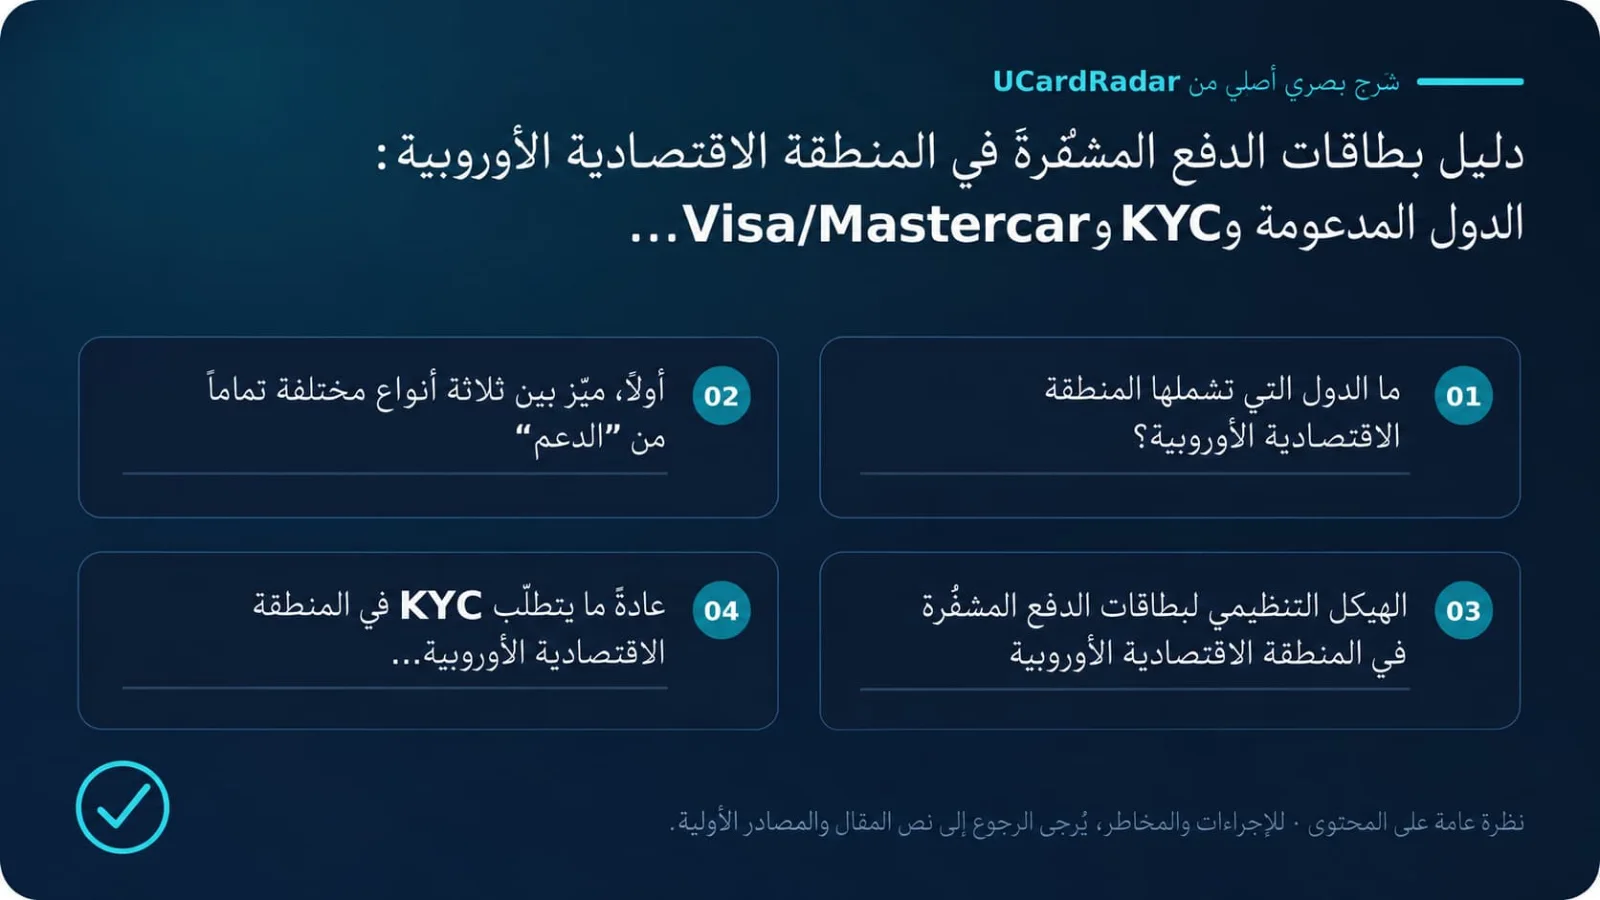
1. ما الدول التي تشملها المنطقة الاقتصادية الأوروبية؟
تُعرف المنطقة الاقتصادية الأوروبية اختصارًا باسم EEA، وتتكون من دول الاتحاد الأوروبي إضافة إلى آيسلندا وليختنشتاين والنرويج. وتتمتع سويسرا بعلاقات وثيقة مع الاتحاد الأوروبي وتشارك في منطقة شنغن، لكنها ليست عضوًا في EEA. كما أن المملكة المتحدة لم تعد جزءًا من EEA بعد خروجها من الاتحاد الأوروبي.
اعتبارًا من 2026، تشمل EEA الدول الثلاثين التالية:
المنطقة | الدول |
|---|---|
أوروبا الغربية والوسطى | النمسا، بلجيكا، فرنسا، ألمانيا، أيرلندا، لوكسمبورغ، هولندا |
جنوب أوروبا | كرواتيا، قبرص، اليونان، إيطاليا، مالطا، البرتغال، إسبانيا |
شمال أوروبا | الدنمارك، فنلندا، السويد، آيسلندا، النرويج |
أوروبا الوسطى والشرقية ودول البلطيق | بلغاريا، التشيك، إستونيا، المجر، لاتفيا، ليتوانيا، بولندا، رومانيا، سلوفاكيا، سلوفينيا |
دولة صغيرة | ليختنشتاين |
غالبًا ما تصنف منصات البطاقات المملكة المتحدة وسويسرا وأندورا وموناكو وسان مارينو ضمن فئة عامة باسم «أوروبا»، لكنها ليست دولًا في EEA. وعندما تكتب جهة ما أن منتجها «متاح في أوروبا»، فقد يشمل ذلك بعض هذه الدول، أو قد يقتصر على دول معينة في الاتحاد الأوروبي. لذلك لا ينبغي تفسير «دعم أوروبا» تلقائيًا على أنه «تغطية كاملة للـ EEA».
2. يجب أولًا التمييز بين ثلاثة أنواع مختلفة تمامًا من «الدعم»
لتحديد ما إذا كانت بطاقة دفع مشفّرة قابلة للاستخدام فعليًا في أوروبا، ينبغي التمييز بين ثلاثة مستويات على الأقل.
1. دعم التقديم
ويقصد به ما إذا كان بإمكان المستخدم تقديم طلب وفتح حساب بناءً على محل إقامته القانوني.
لا تنظر المنصات عادة إلى المكان الذي يوجد فيه المستخدم فعليًا في تلك اللحظة، بل إلى:
دولة الإقامة طويلة الأجل؛
دولة إصدار وثيقة الهوية؛
عنوان السكن؛
الإقامة الضريبية؛
منطقة رقم الهاتف أو الحساب البنكي؛
وجود عقوبات أو قيود جنسية أو سياسات مخاطر داخلية.
السفر أو تأشيرة الدراسة أو الدخول المؤقت إلى دولة في EEA لا يمنح تلقائيًا أهلية التقدم للحصول على بطاقة محلية.
2. دعم إصدار البطاقة وتوصيلها
قد يتم إنشاء بطاقة افتراضية مباشرة بعد الموافقة على الطلب، لكن البطاقة الفعلية تعتمد أيضًا على برنامج الإصدار والتغطية اللوجستية والتحقق من العنوان. تسمح بعض المنصات لسكان دولة معينة بالحصول على بطاقة افتراضية لكنها لا ترسل بطاقة فعلية إلى تلك الدولة. كما أن بعض المنصات تتيح البطاقات المعدنية أو بطاقات الاسترداد النقدي أو وظائف IBAN في دول مختارة فقط.
3. دعم المعاملات
يمكن عادة استخدام بطاقة دفع مشفّرة صادرة بالفعل من Visa أو Mastercard لدى التجار الذين يقبلون الشبكة المعنية. لكن كل معاملة تظل بحاجة إلى موافقة الجهة المصدرة.
توضح Mastercard في وصفها لتدفق معاملات البطاقات في أوروبا أن المعاملة يجب أن تحصل أولًا على موافقة الجهة المصدرة. كما تميز قواعد Visa بين قواعد شبكة البطاقات والقواعد الإقليمية والشروط الخاصة بالمنتج لدى الجهة المصدرة. وبعبارة أخرى، وجود شعار Visa أو Mastercard على البطاقة لا يعني أن كل تاجر يقبل الشبكة سيقبل البطاقة دون شروط.
لا تزال الجهة المصدرة قادرة على رفض المعاملة لأسباب مثل:
عدم كفاية الرصيد؛
نموذج المخاطر يكتشف نشاطًا غير معتاد؛
فئة التاجر مقيدة؛
دولة المعاملة خاضعة لعقوبات أو قيود؛
عدم إكمال 3D Secure في المعاملة عبر الإنترنت؛
الفندق أو شركة تأجير السيارات أو محطة الوقود تتطلب تفويضًا مسبقًا؛
التاجر لا يقبل بطاقات مسبقة الدفع أو نوعًا معينًا من بطاقات الخصم؛
برنامج البطاقة يقيد أجهزة ATM أو المقامرة أو منصات العملات المشفّرة أو التجار المعادلين للنقد.
لذلك يجب التحقق من «إمكانية التقديم» و«إمكانية الإنفاق» بشكل منفصل.
3. الهيكل التنظيمي لبطاقات الدفع المشفّرة في EEA
لا تخضع بطاقات الدفع المشفّرة في أوروبا لقانون واحد فقط. فهي تقع عادة عند تقاطع نظامين تنظيميَين: خدمات الأصول المشفّرة وخدمات الدفع التقليدية.
1. MiCA ينظم خدمات الأصول المشفّرة
تضع لائحة أسواق الأصول المشفّرة في الاتحاد الأوروبي، MiCA، قواعد موحدة لإصدار الأصول المشفّرة وتداولها وحفظها والخدمات المرتبطة بها، بما في ذلك الإفصاح والترخيص والرقابة وتحذيرات المخاطر للمستهلكين. وأصبح MiCA مطبقًا بالكامل في 30 ديسمبر 2024، بينما بدأ تطبيق الأحكام المتعلقة بالعملات المستقرة في يونيو 2024.
كان بإمكان مقدمي خدمات الأصول المشفّرة الذين كانوا يعملون بالفعل الاستفادة من ترتيبات انتقالية بحسب الدولة العضو، لكن الحد الأقصى للفترة الانتقالية على مستوى الاتحاد الأوروبي انتهى في 1 يوليو 2026. لذلك، اعتبارًا من يوليو 2026، لا يكفي لمعرفة ما إذا كانت منصة ما تستطيع الاستمرار في تقديم خدمات أصول مشفّرة إلى EEA أن نتحقق من تسجيلها سابقًا كـ VASP. بل يجب التحقق من الكيان المرخص حاليًا بموجب MiCA ومن معلومات تسجيله لدى ESMA. ويشمل السجل المؤقت لـ MiCA لدى ESMA مقدمي الخدمات المرخصين والكيانات غير المتوافقة ويتم تحديثه باستمرار.
2. إصدار البطاقة يظل خاضعًا لتنظيم خدمات الدفع
ترخيص MiCA ليس ترخيصًا لإصدار بطاقات.
قد تتولى منصة العملات المشفّرة تشغيل الحساب والمحفظة وتحويل الأصول وواجهة المنتج، لكن الجهة التي تصدر بطاقة Visa أو Mastercard فعليًا تكون غالبًا بنكًا أو مؤسسة أموال إلكترونية أو مؤسسة دفع. وينبغي للمستخدم التحقق من:
الكيان الذي يشغل منصة العملات المشفّرة؛
الكيان المرخص وفق MiCA/CASP؛
الجهة الفعلية المصدرة للبطاقة؛
BIN Sponsor؛
مؤسسة الأموال الإلكترونية أو مؤسسة الدفع؛
المنطقة التي ينتمي إليها برنامج Visa أو Mastercard.
هذا هو بالضبط نوع المعلومات الذي تسجله هذه المنصة حتى يتمكن حامل البطاقة من فهم الهيكل الكامل للمنتج.
عند تناول العلاقة بين MiCA وPSD2، أوضحت الهيئة المصرفية الأوروبية (EBA) أن المحافظ الحافظة التي تتعامل مع رموز النقود الإلكترونية والتحويلات التي تُجرى نيابة عن العملاء قد تُعتبر، في ظروف معينة، خدمات دفع أيضًا. وبالتالي قد تخضع بعض المؤسسات في الوقت نفسه لكل من MiCA وقواعد خدمات الدفع. كما شددت EBA على أن المصادقة القوية للعملاء، وتقارير الاحتيال في المدفوعات، وحماية المستهلك لا يمكن تجاهلها لمجرد استخدام العملات المستقرة.
وهذا يفسر أيضًا لماذا قد تكون أعمال المنصة والمحفظة والبطاقة تحت العلامة التجارية نفسها مقدمة من كيانات قانونية مختلفة.
4. ما متطلبات KYC المعتادة في EEA؟
في سوق EEA، تتطلب بطاقات الدفع المشفّرة الرئيسية عادة تحققًا كاملًا من الهوية. والادعاء بوجود «بطاقة Visa أوروبية بلا KYC» يمكن استخدامها على المدى الطويل وإرسالها فعليًا وربطها بمحفظة دفع باسم حقيقي يشير عادة إلى مخاطر واضحة تتعلق بالمصداقية أو الامتثال.
الطبقة الأولى: التحقق من الهوية
تشمل الوثائق والفحوص المعتادة:
جواز السفر؛
بطاقة الهوية الوطنية في الاتحاد الأوروبي أو EEA؛
تصريح الإقامة؛
رخصة قيادة مقبولة في بعض الدول؛
صورة سيلفي أو اختبار الحضور الحي؛
تاريخ الميلاد والجنسية.
تتحقق المنصات من الاسم وتاريخ الميلاد ورقم الوثيقة وتاريخ الانتهاء ومعلومات الوجه. بعض المنصات تقبل فقط صور الوثائق الأصلية الفعلية ولا تقبل النسخ الممسوحة أو الإلكترونية.
الطبقة الثانية: إثبات عنوان السكن
قد يُطلب:
فاتورة خدمات؛
كشف حساب بنكي؛
مستند ضريبي؛
مراسلات حكومية؛
عقد إيجار؛
إثبات إقامة؛
بيانات حساب بنكي باسم المستخدم نفسه.
من الأسباب الشائعة للفشل ليس أن «الدولة غير مدعومة»، بل عدم تطابق العنوان الموجود في الوثائق مع العنوان الذي أدخله المستخدم في الحساب ومكان إقامته الفعلي.
الطبقة الثالثة: العناية الواجبة المستمرة
حتى بعد إكمال KYC الأولي، قد تطلب المنصة معلومات إضافية بحسب مستوى المخاطر، ومنها:
مصدر الأموال؛
المهنة والدخل؛
مصدر الأصول المشفّرة؛
ملكية المحافظ الخارجية؛
تفسير الإيداعات الكبيرة؛
دولة الإقامة الضريبية؛
رقم التعريف الضريبي؛
غرض المعاملات والحجم المتوقع لها.
تحتفظ شروط Wirex صراحة بحق طلب مستندات إضافية أو تعليق التحويلات أو رفض المعاملات ضمن مراجعات الامتثال أو العقوبات أو مكافحة الاحتيال. كما توضح Gnosis Pay أن فتح البطاقة يتطلب التحقق من الهوية والحضور الحي وAML والامتثال المستمر من خلال مزودي KYC خارجيين.
الطبقة الرابعة: التحقق من معلومات تحويل الأصول المشفّرة
دخلت قواعد «Travel Rule» الأوروبية الخاصة بالأصول المشفّرة حيز التطبيق في 30 ديسمبر 2024. ويجب على مقدمي خدمات الأصول المشفّرة التحقق من اكتمال معلومات طرفي التحويل، وإنشاء آليات لتعليق أو رفض أو مراجعة إضافية للمعاملات التي تنقصها معلومات.
وهذا يعني أن المستخدم، عند تحويل أصول من منصة خارجية أو محفظة ذاتية إلى حساب بطاقة، قد يُطلب منه توضيح:
ما إذا كان يسيطر بنفسه على المحفظة؛
اسم المنصة المرسلة؛
معلومات المرسل والمستلم؛
مصدر الأموال؛
غرض المعاملة.
وصول المعاملة on-chain لا يعني أن المنصة ملزمة بإضافتها فورًا إلى الرصيد المتاح للإنفاق.
5. معلومات الإقامة الضريبية تصبح أكثر أهمية بعد 2026
منذ 1 يناير 2026، بدأت قواعد DAC8 الخاصة بالشفافية الضريبية للأصول المشفّرة في الاتحاد الأوروبي بالتطبيق. ويجب على مقدمي الخدمات المعنيين جمع معلومات الهوية وبيانات المعاملات القابلة للإبلاغ عن المقيمين ضريبيًا في الاتحاد الأوروبي. أول سنة للإبلاغ هي 2026، ومن المقرر إنجاز أول تبادل عابر للحدود للمعلومات قبل نهاية سبتمبر 2027.
لا يعني DAC8 أن كل عملية شراء بالبطاقة تولد ضريبة مباشرة، لكنه يعني أن حسابات منصات العملات المشفّرة لم تعد مناسبة لفهمها كأدوات دفع مجهولة. وينبغي للمستخدم الاحتفاظ بسجلات تشمل:
وقت شراء الأصل وتكلفة الاقتناء؛
الكمية المحولة إلى حساب البطاقة؛
سجلات التحويل إلى اليورو؛
سعر الأصل وقت الإنفاق؛
سجلات الاسترداد النقدي والمكافآت؛
السحب والاسترداد والإلغاء.
طريقة الضريبة الفعلية تظل مرتبطة بدولة الإقامة الضريبية. ألمانيا وفرنسا والبرتغال والنمسا وغيرها لا تتعامل بالطريقة نفسها مع التصرف في الأصول المشفّرة وفترات الاحتفاظ والأرباح الرأسمالية.
6. التغطية الإقليمية للبطاقات الشائعة في EEA
فيما يلي بعض النماذج الممثلة لبطاقات الدفع بالعملات المشفّرة في أوروبا. والمقصود بـ «التغطية» هنا هو الإطار الإقليمي الذي تكشف عنه الجهة رسميًا، وليس ضمان أن جميع المتقدمين سيجتازون KYC.
المنتج | الشبكة والنموذج | تقييم تغطية EEA | نقاط يجب الانتباه إليها |
|---|---|---|---|
بطاقة خصم Visa، نموذج حساب ذاتي الحفظ | القائمة الرسمية تغطي جميع دول EEA الثلاثين | الأقاليم الفرنسية ما وراء البحار غير مشمولة حاليًا؛ الجنسية والعقوبات وKYC قد تؤثر على الأهلية | |
بطاقة Visa/Mastercard ونموذج حساب حفظ | Wirex تدير خدمات إقليمية في EEA منذ فترة طويلة | الشبكة الفعلية والوظائف والعروض قد تختلف بحسب الدولة؛ ما يظهر داخل الحساب هو المرجع | |
نموذج بطاقة Visa مسبقة الدفع/للدفع | يوجد برنامج بطاقة EUR للمقيمين في أوروبا | البرنامج الأوروبي لا يعني القبول التلقائي لكل مقيم في EEA؛ الفئة والبطاقة الفعلية والوظائف تعتمد على App | |
برامج بطاقات مختلفة حسب المنطقة | Bybit Global تمنع حاليًا بشكل صريح سكان EEA من الانضمام إلى البرنامج العالمي | تغطية MiCA الخاصة بـ Bybit EU لا ينبغي تفسيرها على أنها تعني أن Bybit Card متاحة بالفعل لمستخدمي EEA |
تشمل القائمة الرسمية المدعومة من Gnosis Pay النمسا وبلجيكا وبلغاريا وكرواتيا وقبرص والتشيك والدنمارك وإستونيا وفنلندا وفرنسا وألمانيا واليونان والمجر وآيسلندا وأيرلندا وإيطاليا ولاتفيا وليختنشتاين وليتوانيا ولوكسمبورغ ومالطا وهولندا والنرويج وبولندا والبرتغال ورومانيا وسلوفاكيا وسلوفينيا وإسبانيا والسويد، أي جميع دول EEA. ويعمل المنتج حاليًا كبرنامج بطاقة خصم Visa.
توضح المعلومات الرسمية لـ Wirex أنها تقدم خدمات إقليمية في EEA، وتمتلك قدرات مرتبطة بكل من Visa وMastercard. لكن الشبكة التي يحصل عليها المستخدم فعليًا، وإمكانية طلب بطاقة فعلية، وتوفر العروض أو ميزات المحفظة قد تختلف بحسب الولاية القضائية.
أنشأت Crypto.com منظومة بطاقات أوروبية باليورو. ويمكن شحن البطاقات الأوروبية من رصيد EUR، كما توجد صفحات مخصصة للرسوم والحدود الأوروبية. لكنها تستخدم عبارات مثل «Europe residential address» بدلًا من ضمان أن جميع دول EEA وجميع أنواع الوثائق مؤهلة. لذلك ينبغي التحقق من الأهلية الفعلية من خلال فحص محل الإقامة داخل App.
حالة Bybit تستحق اهتمامًا خاصًا. توضح صفحة Bybit Global الحالية أن المنتج غير متاح لعملاء EEA، وتحظر مشاركة سكان EEA. وفي الوقت نفسه، تعمل Bybit تدريجيًا على نقل أو توجيه المستخدمين الأوروبيين إلى منصة Bybit EU المرخصة بموجب MiCA. وأدرج إعلان في يونيو 2026 عدد 29 دولة من EEA ضمن نطاق الانتقال، وذكر أن مالطا لم تكن مشمولة بعد بالترخيص الأوروبي. الحصول على ترخيص أوروبي لخدمات العملات المشفّرة لا يعني تلقائيًا حصول برنامج البطاقة العالمي على إذن الإصدار في أوروبا.
7. ما الفرق بين Visa وMastercard في أوروبا؟
من منظور الإنفاق اليومي للمستخدم العادي، يكون الفرق في التغطية الأساسية بين Visa وMastercard داخل EEA أقل أهمية عادة من الاختلافات بين جهات الإصدار.
ما يؤثر فعليًا على تجربة الاستخدام هو:
هل البطاقة خصم أم مسبقة الدفع؛
في أي دولة صدر BIN؛
هل عملة التسوية الأساسية EUR أو GBP أو غيرها؛
هل تدعم 3D Secure؛
هل تدعم Apple Pay أو Google Pay؛
هل تسمح بالسحب من ATM؛
هل تدعم التفويض المسبق للفنادق وتأجير السيارات والودائع؛
هل تفرض قيودًا على المقامرة والتحويلات ومنصات العملات المشفّرة أو التجار المعادلين للنقد؛
سياسات المخاطر الفورية لدى الجهة المصدرة.
تنص قواعد Mastercard الأوروبية على أن تجار EEA الذين يقبلون بطاقات Mastercard الائتمانية أو بطاقات الخصم أو البطاقات مسبقة الدفع ضمن الفئة المعنية ينبغي من حيث المبدأ أن يقبلوا البطاقات المماثلة الصادرة في EEA. ومع ذلك، يمكن للتاجر رفض بعض الفئات، مثل قبول بطاقات الخصم ورفض البطاقات التجارية. كما تحتفظ الجهة المصدرة بصلاحية الموافقة على المعاملة.
Visa أيضًا شبكة دفع وليست الجهة التي تدير حساب المستخدم وأمواله مباشرة. لذلك يجب التحقق من المزايا والرسوم والسياسات الإقليمية والقيود لدى الجهة المصدرة نفسها، وليس الاعتماد فقط على شعار Visa.
في أي المنتجات تكون Visa أكثر شيوعًا؟
تستخدم منتجات أوروبية مثل Crypto.com Visa Card وGnosis Pay Card شبكة Visa حاليًا. وفي سوق بطاقات الدفع المشفّرة، تُستخدم Visa في كل من البطاقات مسبقة الدفع ذات الحفظ والنماذج الحديثة لبطاقات الدفع ذاتية الحفظ.
في أي المنتجات تكون Mastercard أكثر شيوعًا؟
لدى منصات مثل Wirex برامج Mastercard، كما تستخدم بعض بطاقات المنصات وشركات التقنية المالية Mastercard. وبالنسبة للمستخدم، لا يكفي شعار Mastercard وحده لمعرفة ما إذا كانت البطاقة ائتمانية أو خصمًا أو مسبقة الدفع، بل يجب الرجوع إلى شروط المنتج.
8. Apple Pay وGoogle Pay والاشتراكات عبر الإنترنت
كون بطاقة الدفع المشفّرة تعمل على Visa أو Mastercard لا يعني تلقائيًا أنها تدعم Apple Pay أو Google Pay.
يعتمد دعم المحافظ المحمولة على:
ما إذا كان BIN مفعلًا لدى منصة المحفظة؛
ما إذا كانت الجهة المصدرة تدعم Tokenization؛
ما إذا كانت دولة المستخدم مدعومة؛
ما إذا كان نوع البطاقة مؤهلًا؛
ما إذا كانت الجهة المصدرة تستطيع تنفيذ المصادقة القوية للعملاء؛
ما إذا كانت منطقة حساب الهاتف تتطابق مع منطقة البطاقة.
توضح EBA أن إضافة بطاقة إلى محفظة رقمية تنشئ بطاقة رقمية أو رمز دفع. ويجب على الجهة المصدرة تنفيذ المصادقة القوية للعملاء وتتحمل مسؤولية الامتثال لمتطلبات المصادقة. وقد تتطلب المعاملات التي تبدأ باستخدام البطاقة الرقمية أيضًا SCA ما لم ينطبق إعفاء محدد.
هناك أيضًا مسألة أخرى في الاشتراكات عبر الإنترنت: نجاح أول دفعة لا يضمن نجاح التجديدات التلقائية اللاحقة. من الأسباب الشائعة للفشل:
التاجر لا يبدأ 3D Secure بشكل صحيح؛
البطاقة لا تدعم المعاملات التي يبدأها التاجر؛
رمز الاشتراك يصبح غير صالح بعد تغيير رقم البطاقة؛
عدم كفاية الرصيد؛
التاجر يصنف البطاقة على أنها مسبقة الدفع؛
الجهة المصدرة تقيد تجار المحتوى الرقمي أو الإعلانات أو الخدمات السحابية؛
عنوان الفوترة لا يطابق معلومات التحقق لدى التاجر.
لذلك، عند استخدام البطاقة مع ChatGPT أو Claude أو Google أو Apple أو AWS أو خدمات SaaS أخرى، من الأفضل الاعتماد على سجل حقيقي للمدفوعات المتكررة بدلًا من الاكتفاء بشبكة البطاقة.
9. ما الذي ينبغي التحقق منه عند اختيار بطاقة مشفّرة في EEA؟
1. تحقق أولًا من محل الإقامة وليس الجنسية فقط
قبول صفحة الطلب لجواز سفرك لا يعني أن دولة إقامتك الفعلية مدعومة. وبالعكس، تسمح بعض المنصات للمقيمين القانونيين في EEA من حملة جوازات غير أوروبية بالتقديم، لكنها تطلب تصريح إقامة صالحًا وإثبات عنوان محلي.
2. اعرف الجهة الحقيقية المصدرة للبطاقة
ينبغي على الأقل معرفة:
اسم الجهة المصدرة للبطاقة؛
اسم مؤسسة الأموال الإلكترونية أو البنك؛
هل البطاقة Visa أم Mastercard؛
منطقة الإصدار؛
شروط البطاقة؛
آليات الشكاوى وحماية الأموال.
المنتج الذي يعرض اسم العلامة فقط ولا يعلن الجهة المصدرة أو الشروط لا يصلح كوسيلة دفع رئيسية.
3. أعط الأولوية للتسوية باليورو
إذا كانت معظم نفقات مستخدم EEA اليومية باليورو، فإن الاحتفاظ برصيد أساسي بـ EUR يقلل عادة التحويلات المتكررة. وفي الدول التي تستخدم عملات غير اليورو مثل الدنمارك والسويد والنرويج وآيسلندا، ينبغي التحقق بشكل منفصل من هوامش الصرف وأسعار عطلة نهاية الأسبوع.
4. افصل تكلفة تحويل العملات المشفّرة عن رسوم البطاقة
عبارة «لا رسوم عند الدفع بالبطاقة» لا تعني أن التكلفة الإجمالية صفر. قد تأتي التكلفة الحقيقية من:
فرق السعر عند بيع الأصول المشفّرة؛
فرق السعر عند تحويل العملات المستقرة إلى EUR؛
رسوم الشحن؛
رسوم الصرف؛
رسوم ATM؛
رسوم تجاوز الحدود؛
رسوم توصيل البطاقة الفعلية؛
رسوم العضوية أو تكلفة Staking؛
فروق سعر الصرف عند الاسترداد.
5. لا تجعل الاسترداد النقدي المعيار الأساسي
الاسترداد النقدي المرتفع يرتبط غالبًا بمتطلبات احتفاظ برموز أو فترات قفل أو مستويات عضوية أو حدود شهرية أو تجار محددين. بالنسبة للمستخدم طويل الأجل، استقرار الإصدار وشفافية الرسوم ومعالجة الاستردادات وآليات الاعتراض أهم من الاسترداد النقدي القصير الأجل.
10. من الأنسب لاستخدام بطاقات الدفع المشفّرة في EEA؟
تكون بطاقات الدفع المشفّرة في EEA أكثر ملاءمة للمستخدمين الذين:
هم بالفعل مقيمون قانونيون في EEA؛
لديهم وثائق مستقرة للهوية والعنوان؛
يحتفظون عادة بـ USDC أو USDT أو BTC أو ETH؛
يحتاجون لتحويل جزء من أصولهم المشفّرة إلى رصيد للإنفاق اليومي؛
يستخدمون الاشتراكات عبر الإنترنت أو الإنفاق عبر الحدود بصورة متكررة؛
يستطيعون الاحتفاظ بسجلات كاملة للمعاملات والضرائب؛
يقبلون KYC المستمر ومراجعة مصدر الأموال.
ومن الأفضل ألا يعتمد بشكل كبير على هذه البطاقات من:
لا يملك عنوان سكن ثابتًا؛
يريد الإنفاق بصورة مجهولة؛
لا يستطيع تفسير مصدر أصوله؛
يخطط لاستخدام عنوان أو وثائق شخص آخر؛
يريد استخدام البطاقة لتحويل مبالغ كبيرة؛
يريد استخدام بطاقة مشفّرة واحدة كحسابه المالي اليومي الوحيد؛
يحتاج إلى تجنب الضرائب أو ضوابط الصرف المحلية.
المنطقة الاقتصادية الأوروبية من أكثر المناطق نضجًا في العالم من حيث البنية التحتية لبطاقات الدفع المشفّرة، لكنها ليست «منطقة منخفضة المتطلبات لفتح بطاقة».
وحد MiCA الإطار التنظيمي الأساسي لخدمات الأصول المشفّرة. وتستمر PSD2 وقواعد الأموال الإلكترونية وقواعد شبكات البطاقات في تنظيم إصدار البطاقات والمدفوعات. وعززت Travel Rule التحقق من معلومات التحويلات on-chain، بينما رفعت DAC8 مستوى الشفافية الضريبية اعتبارًا من 2026.
بالنسبة للمستخدم العادي، لا تكمن المسألة الأساسية في العثور على بطاقة تحمل شعار Visa أو Mastercard، بل في التحقق من النقاط الأربع التالية، وكلها معلومات يمكن الرجوع إليها على هذه المنصة:
أولًا، هل دولة الإقامة القانونية للمستخدم مدرجة بوضوح ضمن المناطق المدعومة؟
ثانيًا، ما المؤسسة المرخصة التي تصدر البطاقة فعليًا؟
ثالثًا، هل يمكن الحفاظ على اتساق معلومات KYC ومصدر الأموال والمعلومات الضريبية على المدى الطويل؟
رابعًا، هل يعلن المنتج الرسوم والقيود وآليات الشكاوى؟
من حيث اكتمال المعلومات العامة، تقدم Gnosis Pay إفصاحًا واضحًا نسبيًا بشأن الدول المدعومة وهيكل الإصدار. وتمتلك Wirex وCrypto.com منتجات أوروبية أكثر نضجًا نسبيًا، لكن الوظائف المحددة تحتاج إلى التحقق وفق الدولة المرتبطة بالحساب. أما Bybit فهي حاليًا في مرحلة إعادة تنظيم هيكل أعمالها الأوروبي. ولا ينبغي تفسير تغطية MiCA عبر Bybit EU على أنها تعني أن Bybit Card أصبحت متاحة بالفعل لمستخدمي EEA.
تسجل UCardRadar لهذه المنتجات في الوقت نفسه الأهلية الإقليمية وKYC والرسوم والجهة المصدرة وشبكة Visa/Mastercard وتوافق الدفع. ولا تساوي بين «إمكانية استخدام البطاقة في الدفع» و«إمكانية تقديم الجميع عليها». وتوفر المنصة المعلومات وتحليل المخاطر فقط، ولا تقدم خدمات طلب البطاقات أو الشحن أو الصرف أو السحب أو الدفع بالنيابة أو تجاوز KYC. ونرحب بالمعلومات الإضافية من المستخدمين. هدفنا هو تقديم خدمة معلومات متكاملة قدر الإمكان.